
Rendement locatif net : le calcul que l’immobilier français évite
Rendement locatif net : avec des taux à 3,5–4 % et une inflation à 2 %, c'est le critère qui décide seul de la qualité d'un investissement locatif.

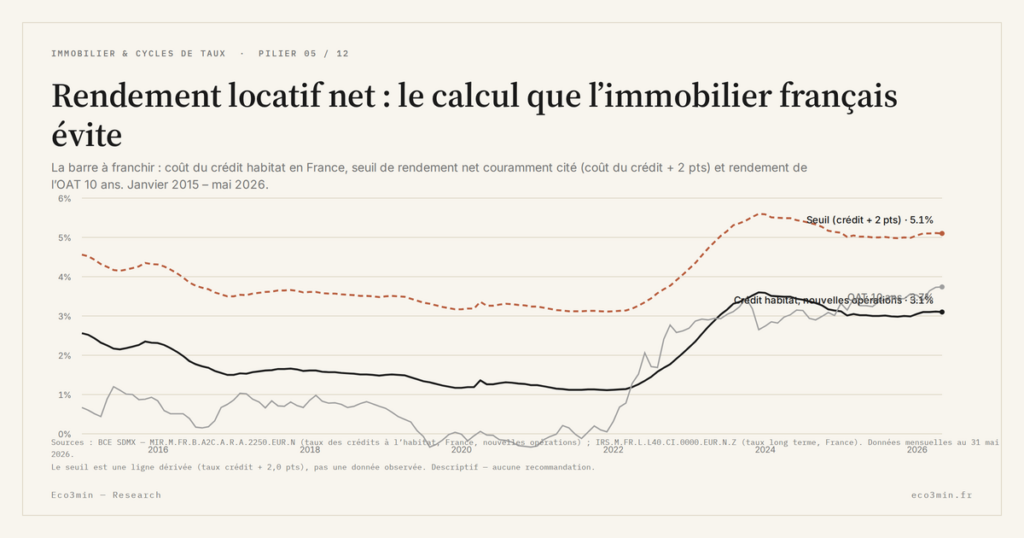
Avec un crédit immobilier autour de 3 % et une inflation revenue près de 2 %, le rendement locatif net redevient le critère discriminant. Le calcul que beaucoup d’acquéreurs continuent d’éviter.
TL;DR
Avec un taux moyen du crédit immobilier de 2,99 % fin 2025 (Banque de France) et une inflation revenue près de 2 %, le rendement net après charges, taxes et coût du crédit redevient le critère qui décide seul de la qualité d'un investissement locatif.
- Le taux moyen des nouveaux crédits à l'habitat est passé de 3,60 % en décembre 2023 à 2,99 % en décembre 2025 (Banque de France) ; les projets borderline en rendement ne passent plus.
- L'inflation zone euro est descendue autour de 2–2,3 % (Eurostat, octobre 2025), ce qui ralentit les hausses de loyers.
- Les biens à 5 % brut tombent fréquemment sous 2,5 % net, soit sous le rendement de l'OAT 10 ans (3,56 % en décembre 2025, BCE).
Les signaux qui ont changé l’équation
- Taux de crédit stabilisés mais encore exigeants : le taux moyen des nouveaux crédits à l’habitat est passé de 3,60 % en décembre 2023 à 2,99 % en décembre 2025, toutes durées (Banque de France). Les projets borderline en rendement brut ne passent plus le filtre de financement.
- L’inflation se normalise : autour de 2–2,3 % en zone euro fin 2025 (Eurostat, IPCH), contre 8,4 % en moyenne en 2022. La hausse des loyers ralentit en parallèle, alors que les charges de copropriété et les coûts de maintenance restent élevés en niveau.
- Pression réglementaire sur la performance énergétique : les logements classés F et G subissent des décotes sensibles sur les transactions enregistrées en 2024-2025 dans les grandes métropoles (FNAIM, Notaires de France). Les rendements affichés sur ces biens remontent mécaniquement, mais ils intègrent un risque travaux qui n’est pas toujours pricé correctement.
- Marché locatif tendu dans les villes moyennes : vacance quasi nulle dans plusieurs bassins d’emplois secondaires. La sélectivité géographique devient le facteur dominant.
Ce que beaucoup d’acquéreurs n’intègrent pas : une partie du discours public continue de raisonner en « rendement brut ≥ 5 % = bonne affaire ». Or sur la période 2020-2025, les charges de copropriété et les taxes locales ont progressé plus vite que les loyers dans la plupart des grandes villes. Sur ce point : le comparatif des voies d’accès à l’immobilier.
Pourquoi le critère bascule du prix vers le cash-flow
Fin 2025, les projections dominantes tablaient sur un taux de dépôt de la BCE maintenu autour de 2 % (niveau atteint en juin 2025). Cette lecture concluait souvent un peu vite à un retour de l’immobilier sur les niveaux d’avant 2022. À rebours de ce raccourci, c’est le calcul net qui commande — le terrain même du rendement locatif lu au-delà du brut. L’analyse par le rendement locatif net raconte une histoire différente : la compression des marges se fait surtout par les charges fixes, pas par les taux. Angle complémentaire : la mise en parallèle des SCPI et de la location directe.
Constat factuel : entre 2020 et 2025, les loyers du parc privé ont progressé de 8,6 % en France (Eurostat, indice des loyers de l’IPCH, moyennes annuelles), parfois bloqués par les encadrements (Paris, Lille, Bordeaux, Lyon), alors que l’énergie, l’entretien et l’assurance pèsent sur les charges. La part des charges dans le loyer encaissé augmente alors mécaniquement, indépendamment des taux.
Point intéressant : la normalisation des taux et de l’inflation porte le rendement nominal de l’OAT 10 ans à 3,56 % en décembre 2025 (BCE, moyenne mensuelle). Ce niveau dépasse souvent le rendement locatif net réel de nombreux biens « prime » en centre-ville. L’immobilier résidentiel n’est plus automatiquement un placement supérieur à l’obligataire souverain pour les segments les plus chers. L’enjeu n’est plus la hausse ou la baisse des prix, mais la capacité à générer un cash-flow positif et résilient. (même veine : la prime que le rendement locatif paie au-dessus de l’OAT). Pour aller plus loin : Le match SCPI contre immobilier physique.
Cette primauté nouvelle du rendement locatif net s’explique par un facteur plus structurel que les seuls loyers ou charges : le changement de régime du crédit immobilier. Ce point est décomposé soigneusement dans le cadre Eco3min de lecture du cycle de crédit dans l’immobilier. L’analyse de fond sur le cycle du crédit immobilier comme moteur des prix montre pourquoi, dans un environnement où le financement devient plus sélectif et durablement plus cher, la performance d’un investissement dépend d’abord de la capacité du projet à survivre sans subvention implicite par la dette.
Ce basculement du critère de performance, du prix vers le cash-flow, s’inscrit dans une lecture plus large de l’immobilier comme classe d’actifs cyclique, étroitement dépendante des taux, du crédit et de la macroéconomie. La page de référence sur l’immobilier, les cycles de taux et l’économie permet de replacer le rendement locatif net dans ces régimes successifs, et d’éviter une analyse isolée qui surestime la résilience de certains biens.
À l’échelle micro, plusieurs investisseurs ont déjà arbitré leur allocation d’actifs globale en réduisant les positions sur les biens peu rentables et en redéployant vers les actifs financiers liquides (ETF obligataires courts, livrets réglementés). Ce mouvement allège la demande sur le segment patrimonial et renforce la sélectivité sur le locatif pur rendement.
Ce que le nouveau régime implique pour un investisseur
La règle implicite « l’immobilier monte toujours » est en fin de cycle. Quelques mécanismes opérationnels en découlent.
- Filtre minimum cohérent avec le coût de la dette : un rendement locatif net (après charges, avant impôts) en dessous du taux de crédit du projet implique que la rentabilité dépend exclusivement de l’espérance de plus-value. En dessous, le pari devient une exposition au seul prix.
- Comparaison honnête avec un portefeuille financier : sur la base d’un même apport, la simulation d’un placement diversifié, par exemple une logique proche de la répartition 50/30/20, sur 10 ans permet de matérialiser le coût d’opportunité de la concentration immobilière. Le rendement réel après inflation est rarement supérieur côté immobilier dès lors que le bien est mal positionné en localisation ou en performance énergétique.
- Impact des travaux énergétiques : un immeuble offrant 6,5 % brut mais nécessitant ≈400 €/m² de rénovation énergétique peut voir son rendement net tomber à 3–3,5 % sur 10 ans une fois les travaux étalés. Cette projection repose sur l’hypothèse que les aides publiques (MaPrimeRénov’, CEE) restent stables — hypothèse à pondérer compte tenu des arbitrages budgétaires en cours.
- Concentration patrimoniale : engager 80 % du patrimoine financier sur un seul bien locatif expose à un risque idiosyncratique élevé (vacance, sinistre, dégradation de quartier, changement réglementaire) que la diversification financière standard ne reproduit pas. C’est le mécanisme principal qui explique l’écart de risque réalisé entre patrimoine concentré et patrimoine équilibré, à rendement nominal comparable.
Contre-argument à garder en tête : si les banques assouplissent plus vite que prévu leurs conditions de crédit (taux d’usure relâché, exigences d’apport assouplies), un afflux de demande pourrait relancer les prix sur certains marchés tendus et compenser un rendement net faible par une hausse du capital. Ce n’est pas le scénario dominant aujourd’hui dans les pricings de futures, mais il reste possible. Une plus-value de ce type resterait extérieure au loyer et ne changerait rien à la rentabilité locative que le propriétaire conserve réellement.
Les signaux à surveiller
- Écart rendement locatif net / OAT 10 ans : si, dans une grande ville, le rendement net moyen sur le résidentiel tombe sous +1 point par rapport à l’OAT, l’écart de rémunération entre la pierre et l’obligataire souverain se referme pour ce segment.
- Taux de vacance locative : un passage de 2 % à 5 % de vacance moyenne sur un quartier peut effacer 0,5 à 1 point de rendement net. Les délais de relocation constatés localement en donnent une mesure.
- Évolution des taxes foncières : plusieurs métropoles ont relevé leur taux en plus de la revalorisation annuelle des bases. Si la trajectoire se poursuit, le cash-flow se contracte directement, sans possibilité de répercuter pleinement sur le loyer en marché encadré.
- Coût des travaux au m² : un maintien des prix de la main-d’œuvre à niveau élevé, malgré l’apaisement sur les matériaux, limite l’intérêt spéculatif des biens « à rénover ».
- Flux nets vers les SCPI et les foncières cotées : des entrées soutenues sur quelques mois peuvent signaler un retour d’appétit pour le secteur, ou un simple rebond technique. À confronter avec les niveaux d’encours et les rendements distribués par les véhicules.
Trois scénarios à moyen terme
Mise à jour du 6 octobre 2026. Ces scénarios datent de fin 2025. Depuis, l’inflation de la zone euro est remontée à 3,8 % sur un an en septembre 2026 (estimation rapide d’Eurostat), la BCE a relevé son taux de dépôt à 2,25 % le 17 juin puis à 2,50 % le 16 septembre 2026, le taux moyen des nouveaux crédits à l’habitat en France est remonté à 3,20 % en août (Banque de France) et l’OAT 10 ans à 4,0 % (BCE). Le recul des taux du scénario central ne s’est pas produit.
Scénario central : atterrissage en douceur. Les taux de crédit reculent encore légèrement vers ≈3,2–3,5 % d’ici 12 mois (en cohérence avec un taux directeur BCE autour de 2 %), les prix se stabilisent, les loyers progressent de 2 % par an. Dans ce cadre, le rendement locatif net redevient correct sans être spectaculaire : les bons dossiers offrent 4 à 5 % net avant impôts. Le marché ne price pas pleinement le fait que seuls les biens bien positionnés en location s’en sortiront — la moyenne masquera une polarisation forte. Pour le détail appliqué aux véhicules immobiliers, voir ce que mesure vraiment le TDVM d’une SCPI.
Scénario alternatif : polarisation accrue. Certaines zones (villes moyennes dynamiques, périphéries bien desservies par les transports) voient les rendements nets grimper à 6–7 % grâce à des prix toujours décotés, pendant que les centres-villes prime stagnent à 2–3 % net. Les investisseurs mobiles géographiquement en tirent parti, les acquéreurs contraints par leur localisation subissent.
Scénario défavorable : choc réglementaire. Durcissement rapide des normes énergétiques (calendrier DPE accéléré) ou nouvelle fiscalité sur les revenus fonciers qui comprime brutalement les rendements nets. Ce n’est pas le scénario dominant aujourd’hui, mais c’est le risque le moins visible, donc le plus facile à ignorer. Indicateur clé : annonces fiscales du PLF et calendriers de rénovation obligatoires. Lecture connexe : pourquoi l’économie qui résiste est celle qui n’a pas encore reçu le plein effet du resserrement.
Dans tous les cas, le suivi du rendement réel après impôts et inflation avec un outil financier permet de conserver une vision intégrée et d’éviter que l’immobilier monopolise la lecture du patrimoine au détriment des autres classes d’actifs.
Trois idées à retenir
- Un bien à 5 % brut peut tomber sous 2,5 % de rendement locatif net après charges et impôts. Le filtre d’investissement n’est plus le prix au m², c’est le cash-flow réel après tous les postes.
- Avec des crédits autour de 3 %, l’écart entre rendement net et coût de la dette détermine seul si le projet génère du cash-flow ou s’il dépend d’une plus-value future hypothétique.
- La polarisation des marchés locatifs s’accélère. Les villes moyennes dynamiques et les quartiers bien connectés affichent des rendements nets supérieurs aux centres-villes prime des grandes métropoles. La sélection géographique devient le facteur dominant, devant la sélection du type de bien.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Rendement locatif réel : du chiffre affiché à ce que le propriétaire garde
Une annonce de rendement locatif affiche un chiffre net et flatteur : le loyer annuel divisé par le prix,…
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…