
T10Y3M : la dés-inversion d’août à décembre 2024, fin de l’inversion record
La dés-inversion T10Y3M a démarré le 23 août 2024 (discours Jackson Hole de Powell) et s'est achevée le 13 décembre 2024 par le franchissement de la frontière zéro — fin de 626 jours de bourse en inversion, la plus longue séquence depuis Volcker.

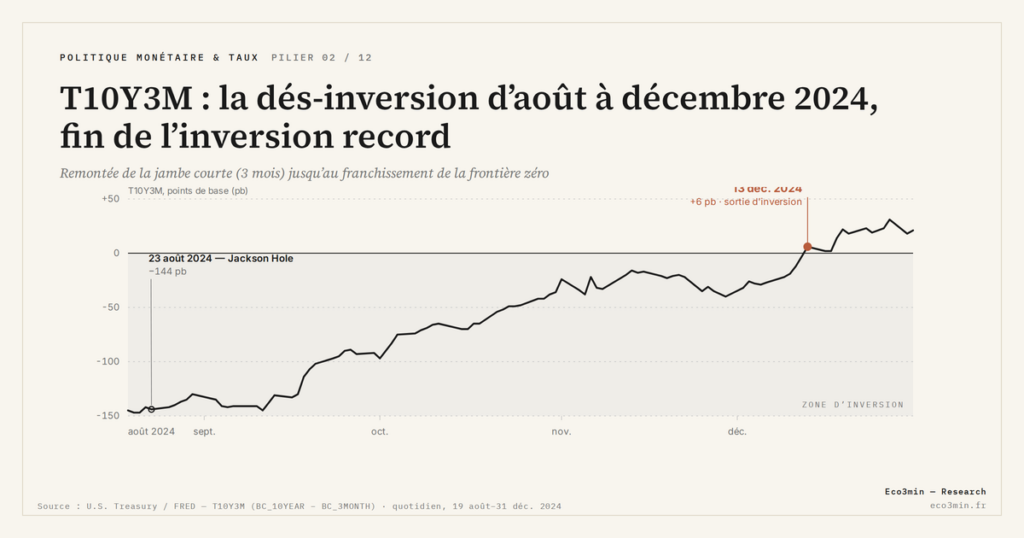
La dés-inversion du T10Y3M a démarré le 23 août 2024 avec le discours de Jerome Powell à Jackson Hole signalant un pivot monétaire imminent, et s’est achevée le 13 décembre 2024 par le franchissement effectif de la frontière zéro, mettant fin à 534 jours de bourse consécutifs en inversion, la plus longue séquence de la série FRED.
TL;DR
Achevée le 13 décembre 2024, la dés-inversion du T10Y3M s'est faite à 61 % par la chute du 3-mois sur sa dernière phase, mais à 51-49 depuis le creux de l'inversion : le profil « from below » est bien moins net qu'on ne l'écrit.
- Le déclencheur est le discours de Jerome Powell à Jackson Hole le 23 août 2024 (« The time has come for policy to adjust. »), suivi d'une baisse Fed de 50 points de base le 18 septembre, plus large que les 25 bp attendus par le consensus.
- Du 23 août au 13 décembre 2024, le CMT 3 mois recule de 5,25 % à 4,34 % (-91 points de base) tandis que le 10-ans monte de 3,81 % à 4,40 % (+59 points de base).
- Le franchissement de la frontière zéro s'étale sur trois séances, de -12 bp le 11 décembre à +6 bp le 13 décembre 2024, mettant fin à 534 jours de bourse consécutifs en inversion, la plus longue séquence depuis le début de la série en 1982.
- Trois lectures concurrentes structurent l'interprétation de cette anomalie : lag étendu (récession dans une fenêtre 12-24 mois), soft landing confirmé, et régime atypique où la calibration probit historique ne s'applique pas à un déficit fédéral de 5-7 % du PIB.
Documenter la séquence quotidienne d’août à décembre 2024 éclaire la mécanique d’un profil de sortie historiquement associé aux récessions de 2001, 2008 et 2020.
Le déclencheur : Jackson Hole et le pivot Fed du 23 août 2024
Le 23 août 2024, lors du symposium annuel de Jackson Hole, le président de la Federal Reserve Jerome Powell prononce un discours qui acte le retournement monétaire. La phrase qui marque le pivot : « The time has come for policy to adjust. » Cette formulation, plus directe que celle des FOMC précédents, signale que la Fed considère l’inflation suffisamment contenue pour engager un cycle de baisses des taux directeurs, après treize mois de pause à 5,25-5,50 % depuis juillet 2023.
L’effet sur la courbe des taux est immédiat. Sur les cinq jours de bourse suivant le 23 août, le CMT à trois mois recule de 5,25 % à 5,21 %, anticipant la première baisse Fed désormais perçue comme certaine au FOMC de septembre. La jambe courte du T10Y3M est ce CMT, pas le taux d'escompte du bon à trois mois : les deux s'écartent de plus de dix points de base en fin d'année 2024, assez pour changer la date de sortie d'inversion. Le rendement à dix ans, déjà en baisse depuis juillet 2024 sous l’effet d’un ralentissement de l’inflation core CPI vers 3,2 %, reste contenu autour de 3,80-3,95 %. Le T10Y3M se contracte ainsi de -142 points de base le 22 août à -130 points de base le 30 août — début mécanique de la phase de dés-inversion.
Cette dynamique d’érosion par le bas, chute du 3-mois plus rapide que celle du 10-ans, préfigure la mécanique qui dominera les quatre mois suivants. Le détail conceptuel de la lecture du signal T10Y3M et de ses conditions de sortie situe ce profil dans le cadre interprétatif académique.
La trajectoire août-décembre 2024 : chute du 3-mois en cinq phases
La dés-inversion entre août et décembre 2024 s’opère par cinq phases distinctes correspondant aux décisions FOMC successives. La première phase, du 23 août au 17 septembre 2024, voit le 3-mois reculer en anticipation, passant de 5,25 % à 4,95 %. La deuxième phase démarre avec la baisse Fed du 18 septembre 2024 — une baisse de 50 points de base, plus large que les 25 bp attendus par le consensus, qui porte le Fed Funds target à 4,75-5,00 %. Le 3-mois suit immédiatement, atteignant 4,71 % le 1er octobre 2024.
La troisième phase, du 18 septembre au 7 novembre 2024, voit le 3-mois se stabiliser autour de 4,60-4,75 % en attente de la baisse FOMC suivante. Le 10-ans, lui, remonte progressivement de 3,63 % (16 septembre) à 4,42 % (6 novembre) — phénomène inhabituel dans une phase de baisses Fed, attribué par la littérature à l’élargissement du déficit fédéral anticipé et à une révision à la hausse de l’inflation neutre de long terme. La conjonction de ces deux mouvements provoque une contraction du T10Y3M de -114 points de base à -32 points de base sur la fenêtre.
La quatrième phase, du 7 novembre au 18 décembre 2024, voit la baisse FOMC du 7 novembre (25 bp, portant le taux à 4,50-4,75 %) puis celle du 18 décembre 2024 (25 bp, portant le taux à 4,25-4,50 %). Le 3-mois chute parallèlement de 4,63 % à 4,36 %, soit -27 points de base alignés sur la baisse cumulée Fed sur la même période. Le 10-ans, lui, monte de 4,31 % à 4,50 %. C’est dans cette quatrième phase, plus précisément entre le 11 et le 13 décembre 2024, que la frontière zéro est franchie.
La cinquième phase demande une correction de récit. Le T10Y3M ne s’est pas consolidé en territoire positif : il s’est ré-inversé sept fois en 2025, du 26 février au 21 mars, du 28 mars au 9 avril, fin avril, de mi-juin à début juillet, fin juillet, fin août et début septembre, avec un creux à -27 points de base le 4 avril 2025. Aucune de ces rechutes ne dure plus de dix-huit séances, mais leur répétition interdit de parler d’une sortie franche. La jambe courte, elle, n’a pas bougé du fait de la Fed pendant ce temps : le FOMC laisse sa cible à 4,25-4,50 % du 18 décembre 2024 au 17 septembre 2025, soit neuf mois sans la moindre baisse.
Le franchissement effectif des 11 au 13 décembre 2024
Le franchissement de la frontière zéro s’est fait sur trois jours de bourse consécutifs, avec une amplitude réduite reflétant la convergence progressive des deux jambes. Le 11 décembre 2024, le T10Y3M se trouve à -12 points de base (DGS10 à 4,26 %, CMT 3 mois à 4,38 %). Le 12 décembre 2024, il se contracte à -3 points de base (DGS10 à 4,32 %, CMT 3 mois à 4,35 %). Le 13 décembre 2024, il franchit effectivement la frontière positive à +6 points de base (DGS10 à 4,40 %, CMT 3 mois à 4,34 %).
Cette transition douce contraste avec le franchissement initial du 25 octobre 2022, qui avait été plus brutal : passage de +9 à -4 points de base sur une seule journée de bourse. La différence tient à la structure des deux mouvements : l’inversion d’octobre 2022 était produite par une hausse rapide du 3-mois (en réaction au resserrement Fed actif), tandis que la dés-inversion de décembre 2024 a été produite par une chute progressive du 3-mois (alignée sur le cycle Fed prévisible) couplée à un 10-ans stable.
Au plan opérationnel, ce franchissement marque la fin de 534 jours de bourse consécutifs en territoire négatif, du 25 octobre 2022 au 12 décembre 2024. C’est de loin la plus longue séquence de la série, dont le deuxième record est de 217 jours en 2006-2007 ; la comparaison avec l’épisode Volcker ne se fait pas sur cette série, qui ne commence que le 4 janvier 1982. Le détail historique de cet épisode 2022-2024 est restitué dans l’inversion T10Y3M 2022-2024, la plus longue depuis 1980.
Le profil « un-inversion from below » et son histoire
La dés-inversion 2024 est caractérisée mécaniquement par la dominance de la jambe courte dans le mouvement de sortie. Le calcul demande d’être posé, parce que la fenêtre choisie change la conclusion. Du 23 août au 13 décembre 2024, le CMT 3 mois recule de 5,25 % à 4,34 %, soit -91 points de base, tandis que le 10-ans monte de 3,81 % à 4,40 %, soit +59 points de base : la jambe courte fait 61 % du mouvement, la jambe longue 39 %. Mais si l’on part du creux de l’inversion, le 4 mai 2023 à -189 points de base, le 10-ans gagne 95 points de base quand le 3-mois en perd 91, et la répartition tombe à 51-49. Sur sa durée complète, cette sortie d’inversion est donc presque autant venue du haut que du bas.
Ce profil (appelé « un-inversion from below » dans la littérature anglo-saxonne, par opposition à « un-inversion from above » où la sortie viendrait d’une hausse du 10-ans) sert à ranger les épisodes historiques, et le classement résiste mal au recalcul. La dés-inversion du 22 janvier 2001, qui clôt l’inversion ouverte le 19 juillet 2000 et précède la récession de mars 2001, s’est bien opérée par le bas : le 3-mois perd 63 points de base depuis le creux quand le 10-ans en gagne 27. Celle du 30 mai 2007, en revanche, s’est opérée par le haut : le 10-ans gagne 38 points de base quand le 3-mois n’en perd que 24, et la première baisse Fed du cycle date du 18 septembre 2007, soit quatre mois après la sortie. Celle du 3 mars 2020 s’est opérée par le bas, mais elle est acquise le jour même de la première baisse d’urgence, pas à cause d’elle.
Reste 1998, souvent citée comme l’exception qui sort par le haut. Elle ne l’est pas. L’épisode LTCM ne compte que cinq séances sous zéro, avec un creux à -13 points de base le 21 septembre, et la remontée du 28 septembre se fait avec un 10-ans qui baisse de 8 points de base et un 3-mois qui en perd 26 : une sortie par le bas, pas par le haut. Le classement en deux familles perd donc son cas d’école, et avec lui une partie de son pouvoir discriminant. Cette distinction de génération entre les deux profils est analysée en profondeur dans l’épisode 1998 et son classement comme exception historique.
La littérature monétaire (Engstrom-Sharpe 2018, Bauer-Mertens 2023) interprète ce pattern « un-inversion from below » comme indicateur secondaire : une fois l’inversion entamée, la sortie par le bas indique que la Fed est en phase de réaction tardive, abaissant les taux après que le ralentissement économique se manifeste. Historiquement, cette configuration s’est traduite par une récession effective dans les douze mois suivant la dés-inversion dans trois cas sur quatre depuis 1990 (la quatrième étant à vérifier — c’est précisément l’enjeu de la période post-décembre 2024).
Lecture en mai 2026 : dix-sept mois après la dés-inversion
À la date de cette analyse, soit le 16 mai 2026, dix-sept mois se sont écoulés depuis la dés-inversion du 13 décembre 2024. Le Le T10Y3M oscille entre +67 et +100 points de base sur le mois, pour une moyenne de +80 : une valeur de cycle d’expansion, après une année 2025 bien plus heurtée que ce que cette moyenne laisse voir. Aucune récession américaine n’a été datée par le NBER Business Cycle Dating Committee sur cette fenêtre, et les indicateurs avancés (ISM Manufacturing, Conference Board LEI, chômage entre 4,3 % et 4,4 % depuis janvier, croissance du PIB annualisée de 2,1 % au T1 2026) restent cohérents avec une phase d’expansion modérée.
Cette absence de récession dans les douze mois post-dés-inversion n’est donc pas la surprise qu’on en fait : le profil de sortie, une fois recompté, ne sépare pas les cycles suivis d’une récession de ceux qui ne le sont pas. Trois lectures concurrentes s’affrontent sur l’interprétation de cette anomalie. La première lecture, dite « lag étendu », soutient que la récession reste à venir, dans une fenêtre 12-24 mois post-dés-inversion plutôt que 0-12 mois — version étendue du modèle de transmission. La seconde lecture, dite « soft landing confirmé », soutient que l’expansion budgétaire 2022-2025 et les politiques sectorielles ont réellement neutralisé la transmission monétaire. La troisième lecture, dite « régime atypique », soutient que la calibration historique du modèle probit ne s’applique pas à un cycle marqué par déficit fédéral à 5-7 % du PIB.
Aucune des trois lectures n’invalide le signal T10Y3M comme tel ; elles divergent sur les conditions de transmission du signal au cycle réel. Le détail de ce débat est intégré dans la grille analytique des actions des banques centrales retenue par Eco3min.
Le pattern « un-inversion from below » de décembre 2024 conserve sa signification de signal tardif Fed, mais sa transmission au cycle réel dépend désormais d’un environnement budgétaire qui n’a pas d’équivalent dans la calibration historique du modèle probit.
- La dés-inversion T10Y3M a démarré le 23 août 2024 (discours Jackson Hole de Jerome Powell) et s’est achevée le 13 décembre 2024 par le franchissement de la frontière zéro à +6 points de base, après 534 jours de bourse d’inversion.
- La jambe courte domine sans écraser : -91 points de base sur le CMT 3 mois contre +59 sur le 10-ans du 23 août au 13 décembre, soit 61-39, et 51-49 seulement si l’on part du creux de mai 2023.
- Le classement historique ne tient pas au recalcul : 2001 et 2020 sortent par le bas, 2007 par le haut, et 1998, censée être l’exception par le haut, sort en fait par le bas.
- Trois lectures concurrentes structurent le débat : lag étendu, soft landing confirmé, régime atypique avec calibration historique non applicable.
- Mise à jour du 22 septembre 2026 : le T10Y3M vaut +79 points de base, le chômage est redescendu à 4,1 % et le PIB du T2 2026 ressort à +1,5 % annualisé.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →T10Y3M : signal de récession américain — comprendre le spread 10 ans / 3 mois
Le spread T10Y3M, écart entre le rendement du Treasury à dix ans et le bon du Trésor américain…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…