
Taux bas et croissance : une relation plus complexe qu’il n’y paraît

L’idée qu’un environnement de taux bas favorise mécaniquement la croissance repose sur un raisonnement partiel qui ignore les effets de second tour : survie d’entreprises non viables, détournement du capital vers la spéculation, érosion de la rentabilité bancaire.
TL;DR
La plus longue séquence de taux réels négatifs de la zone euro (2012-2022) a coïncidé avec une croissance du PIB réel de 1,5 % par an, le crédit bon marché alimentant zombies et immobilier plutôt que l'investissement.
- La part d'entreprises « zombies » parmi les sociétés cotées de quatorze économies avancées est passée d'environ 2 % à la fin des années 1980 à environ 12 % en 2016 (BRI, Banerjee et Hofmann, BIS Quarterly Review, septembre 2018), une montée que les auteurs relient à la baisse de la pression financière exercée par le coût du capital.
- Le produit net d'intérêt des banques de la zone euro, rapporté à leur total de bilan, est revenu de 1,35 % en 2010 à 1,10 % en 2021, son plancher de série (BCE, données bancaires consolidées), réduisant leur capacité à prêter aux emprunteurs les plus risqués.
- La BCE situe ce « taux de retournement » autour de −1 % par an (ECB Working Paper n° 2487, novembre 2020) : sous ce niveau, une détente supplémentaire peut resserrer les conditions de crédit au lieu de les assouplir.
Derrière cette lecture se joue une question structurelle : la décennie de taux négatifs a-t-elle fragilisé les fondations de la croissance plutôt que de les renforcer ?
Des taux durablement bas ne garantissent pas la croissance. Analyse des distorsions, de la mauvaise allocation du capital et des effets de long terme.
L’idée qu’un environnement de taux bas stimule mécaniquement la croissance est l’une des plus ancrées dans le débat économique. Le raisonnement paraît évident : si emprunter coûte moins, les entreprises investissent plus et l’activité accélère. Pourtant, la zone euro a connu sa plus longue séquence de taux courts réels négatifs entre 2012 et 2022, le taux au jour le jour déflaté de l'IPCH n'étant repassé au-dessus de zéro que quatre mois, de décembre 2014 à mars 2015. Sur la même décennie, la croissance du PIB réel n'a atteint que 1,5 % par an en moyenne géométrique de 2012 à 2022, selon Eurostat. La productivité a ralenti, les investissements en R&D n’ont pas décollé proportionnellement, et la part d’entreprises fragiles a augmenté. Cette coïncidence entre taux historiquement bas et croissance médiocre invite à examiner le rôle conditionnant du taux réel.
Un raisonnement qui s’arrête au premier tour
Le canal direct existe bien : des taux bas réduisent le coût de financement et rendent davantage de projets viables ; c’est précisément ce que décrit la transmission monétaire jusqu’au bilan des entreprises. La même logique alimente le découplage entre signaux de courbe et résilience des marchés. Mais les effets de second tour contrebalancent ce bénéfice initial. Premier effet : la survie d’entreprises dont le modèle économique ne couvre pas le coût normal du capital. La BRI l’a mesuré : la part d’entreprises « zombies » parmi les sociétés cotées de quatorze économies avancées est passée d’environ 2 % à la fin des années 1980 à environ 12 % en 2016, et de 1 % à 6 % en retenant la définition la plus stricte (Banerjee et Hofmann, BIS Quarterly Review, septembre 2018). Les auteurs relient cette montée à la baisse de la pression financière, donc à celle du coût réel du capital, qui ne jouait plus son rôle de filtre.
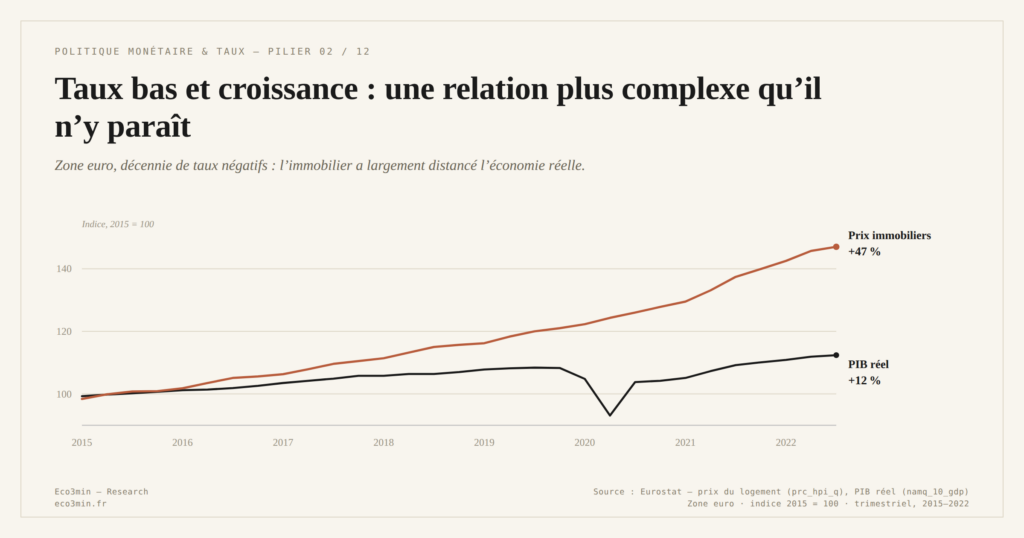
Deuxième effet : le détournement du capital vers les actifs existants plutôt que vers l’investissement productif. La BRI range la mauvaise allocation du capital parmi les quatre coûts d’un assouplissement prolongé, aux côtés de l’accumulation de dette, de l’érosion de la rentabilité des intermédiaires financiers et de la dégradation du fonctionnement des marchés (rapport économique annuel 2024, chapitre II). En zone euro, l’écart se lit directement sur deux séries d’Eurostat : les prix du logement ont gagné 47 % entre le premier trimestre 2015 et le dernier trimestre 2022, quand le PIB réel progressait de 12 % sur les mêmes années, l’immobilier absorbant une part croissante du crédit disponible. Ces mécanismes de distorsion sont au cœur des effets pervers du régime de taux réels négatifs sur l’allocation du capital.
L’érosion de la rentabilité bancaire comme frein indirect
Troisième effet, moins intuitif : les taux durablement bas compriment les marges d’intermédiation bancaire. Le produit net d’intérêt des banques de la zone euro, rapporté à leur total de bilan, est revenu de 1,35 % en 2010 à 1,14 % en 2020, puis à 1,10 % en 2021, son plus bas depuis le début de la série (BCE, données bancaires consolidées). Cette compression réduit la capacité des banques à absorber les pertes sur créances douteuses et les conduit à restreindre le crédit aux emprunteurs les plus risqués, précisément ceux qui auraient le plus besoin de financement pour investir.
Le paradoxe est complet : des taux conçus pour stimuler le crédit finissent, sous un certain niveau, par l’entraver. La BCE a formalisé cet « effet de retournement » dans ses publications de recherche (Darracq Pariès, Kok et Rottner, ECB Working Paper n° 2487, novembre 2020), en situant le taux directeur de retournement autour de −1 % par an et en le faisant dépendre du niveau de capitalisation des banques. Le seuil est un niveau, pas une durée, et il referme la boucle avec le canal précédent : c’est la solidité des bilans bancaires qui décide de l’endroit où l’assouplissement cesse d’assouplir.
Raisonner comme si la relation entre taux bas et croissance était linéaire et permanente. Les taux bas stimulent l’activité à court terme, mais leurs effets se dégradent, voire s’inversent, lorsqu’ils persistent. Mauvaise allocation du capital, compression des marges bancaires et prolifération d’entreprises zombies forment des freins structurels qui ne se manifestent qu’avec retard.
Ce que cette analyse change dans la lecture du régime actuel
Le retour à des taux réels faiblement positifs début 2026 ne constitue pas nécessairement un frein à la croissance : il pourrait au contraire en améliorer la qualité. Le rétablissement d’un filtre de rentabilité sur l’investissement, la restauration des marges bancaires et l’assainissement progressif du tissu productif sont des effets positifs de long terme que le coût d’ajustement à court terme tend à masquer. Le premier des trois est déjà chiffrable, et il dépasse son point de départ : le produit net d’intérêt des banques de la zone euro est remonté à 1,47 % du bilan en 2023 et se tient à 1,40 % en 2025, au-dessus de son niveau de 2010 (BCE). Au 22 septembre 2026, le mouvement de taux s’est prolongé : le taux de dépôt de la BCE est à 2,50 % après la hausse du 16 septembre, l’€STR à 2,44 % et le taux à dix ans de la courbe des émetteurs souverains AAA de la zone euro à 3,45 %, contre 2,00 %, 1,93 % et 2,92 % en janvier. La vraie question n’est pas tant le niveau absolu des taux que la durée pendant laquelle un régime donné persiste, et les distorsions qu’il accumule dans les conditions financières qui alimentent ces distorsions.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…