
Taux d’usure immobilier : le verrou secondaire en apparence du crédit
Comment le taux d usure immobilier reconfigure l’accès au crédit en 2025, les marges bancaires et vos décisions d’achat ou d’investissement.

Comment le taux d’usure immobilier reconfigure l’accès au crédit en 2026, les marges bancaires et vos décisions d’achat ou d’investissement.
TL;DR
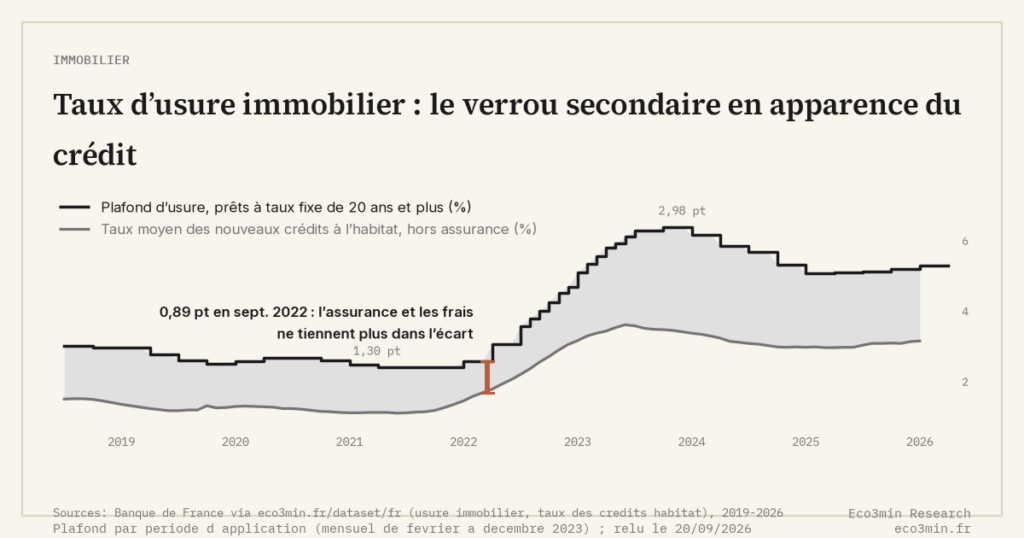
Le taux d'usure, plafond calculé sur le TAEG complet (assurance et frais inclus), a surtout bloqué en 2022, quand son écart au taux moyen des crédits nouveaux est tombé à 0,89 point.
- Des dossiers respectant le plafond d'endettement de 35 % du HCSF peuvent dépasser le seuil, l'empilement de l'assurance et des frais de garantie faisant basculer le TAEG au-dessus du seuil.
- Le filtre touche surtout les emprunteurs de plus de 50 ans (assurance renchérie), les profils à revenus non linéaires (indépendants, freelances) et les projets locatifs à faible rendement net.
- En août 2026, le taux moyen des crédits nouveaux à l'habitat atteint 3,17 % hors assurance (Banque de France), pour un seuil de 5,29 % sur les prêts fixes de 20 ans et plus (5,40 % depuis le 1er octobre) : l'écart de 2,12 points ne se referme que pour les profils les plus chers à assurer.
Taux d’usure immobilier : un plafond réglementaire qui filtre par le TAEG
En août 2026, le taux moyen des crédits nouveaux à l’habitat atteint 3,17 % hors assurance, contre 2,98 % un an plus tôt (Banque de France). Des dossiers solvables peuvent pourtant être bloqués non par la banque elle-même, mais par le taux d’usure.
Ce plafond réglementaire, égal au taux effectif moyen pratiqué le trimestre précédent majoré d’un tiers, fixe le TAEG maximal autorisé. Il agit comme un filtre silencieux dans un environnement de taux durablement plus élevés qu’entre 2015 et 2021.
Ce mécanisme s’inscrit dans le cadre plus large des cycles immobiliers et régimes de taux d’intérêt. Le taux d’usure n’est pas un détail administratif : il conditionne le volume de crédit réellement distribuable. Plafond appliqué à l’ensemble de la production de crédit, il appartient à la même famille d’outils que les instruments macroprudentiels et leurs cibles.
Rappel technique : ce que couvre réellement le taux d’usure
Le taux d’usure porte sur le TAEG, qui inclut :
- le taux nominal du crédit ;
- les frais de dossier ;
- les garanties (hypothèque, caution) ;
- le coût de l’assurance emprunteur.
Le point clé : ce n’est pas le taux facial qui est comparé au plafond, mais l’ensemble du coût du financement. Le plafond se déplaçant avec les taux constatés, les taux moyens pratiqués sur les crédits immobiliers français en fixent le point de départ à chaque révision.
Avec un taux de dépôt de la BCE remonté à 2,50 % le 16 septembre 2026, le coût de refinancement bancaire reste supérieur à celui de la décennie précédente. La marge sous le plafond ne rétrécit pas avec le niveau des taux. Le seuil valant un tiers de plus que le taux effectif moyen, elle s’élargit en points quand les taux montent : 1,35 point au 1er octobre 2026, pour un taux effectif moyen de 4,05 % et un seuil de 5,40 % (Banque de France). Ce qui la comprime, c’est la vitesse de la hausse, que le seuil ne suit qu’avec un trimestre de retard.
Ce qui peut encore bloquer en 2026
Le problème n’est plus la flambée rapide des taux, mais l’empilement des coûts :
- assurances plus chères pour les profils de plus de 50 ans ;
- surprimes santé ;
- frais de garantie élevés ;
- revenus non linéaires (indépendants, freelances).
Résultat : des emprunteurs sous le plafond d’endettement de 35 % fixé par le HCSF peuvent néanmoins dépasser le taux d’usure. Sur le même thème : la grille de lecture de la capacité d’achat immobilière.
Mécanisme économique : compression des marges bancaires
Le taux d’usure agit comme une marge maximale globale :
- coût de refinancement (indexé aux taux monétaires et obligataires) ;
- coût de l’assurance ;
- marge commerciale et prime de risque de la banque.
Si le coût de refinancement reste élevé et que le plafond réglementaire n’évolue pas aussi vite, la marge bancaire se réduit. Deux conséquences :
- sélection accrue des profils (apport élevé, CDI, faible risque) ;
- exclusion progressive de certains projets locatifs à faible rendement net.
À l’échelle macro, ce filtrage agit comme un resserrement du crédit, même sans hausse supplémentaire des taux directeurs. Le cas est instruit en détail dans le dossier cycle de crédit et formation des prix immobiliers. Comme détaillé dans l’analyse du cycle du crédit immobilier, la contrainte de financement finit par peser sur les volumes, puis sur les prix. Vue d’ensemble : le cadre Eco3min des SCPI.
Trois scénarios 2026–2027
1. Stabilisation progressive
Inflation maîtrisée, légère détente monétaire. Les taux immobiliers reviennent vers 3 %, leur niveau de fin 2025 (2,97 % en décembre). Le taux d’usure suit avec un trimestre de retard, et l’écart reste assez large pour la plupart des dossiers.
2. Plateau durable
Taux de dépôt de la BCE maintenu à 2,50 %. Les taux immobiliers restent proches de leur niveau d’août 2026 (3,17 %). Le taux d’usure continue d’agir comme filtre structurel, notamment pour :
- les seniors ;
- les indépendants ;
- les investisseurs très levierisés.
3. Nouvelle tension obligataire
Les taux longs s’installent au-dessus de 4 % (le taux à 10 ans français a atteint 4,00 % en moyenne en août 2026, selon la BCE) et les taux de crédit accélèrent. Ils montent alors plus vite que le plafond réglementaire, comme en 2022, quand l’écart était tombé à 0,89 point en septembre. Les volumes de transactions se contractent plus fortement que les prix.
Erreurs fréquentes
- Regarder uniquement le taux nominal. C’est le TAEG qui détermine le passage sous le plafond.
- Confondre baisse du taux d’usure et facilité de crédit. Si les banques restent prudentes, la sélection demeure.
- Penser qu’un haut revenu suffit. L’assurance peut faire basculer le TAEG au-dessus du seuil.
Leviers techniques utilisés pour rester sous le plafond
- Délégation de l’assurance et mise en concurrence des contrats.
- Ajustement de la durée après simulation précise du TAEG total.
- Apport renforcé, qui réduit le risque perçu et la marge exigée.
KPI à suivre
- Écart entre taux moyens de crédit et taux d’usure.
- Rendement des obligations d’État à 10 ans.
- TAEG moyen des crédits nouveaux à l’habitat, publié chaque mois (3,84 % en août 2026, statistiques MIR de la BCE pour la France), plus réactif que le seuil trimestriel.
Plus l’écart taux pratiqué / taux d’usure se réduit, plus la probabilité de blocage augmente. Les seuils en vigueur, la date de la prochaine publication et ce que la mécanique de calcul donne pour le trimestre suivant sont tenus à jour sur la page des seuils de l’usure en vigueur.
Implications par profil
Investisseurs locatifs : un projet dont le rendement net dépasse de peu le coût total du crédit est le premier exposé quand le TAEG se rapproche du seuil, la vacance et l’assurance pesant sur le même écart.
Entreprises immobilières : le seuil trimestriel conditionne la part des acquéreurs finançables d’un programme, d’abord chez les acheteurs âgés ou indépendants.
Particuliers : l’écart entre taux pratiqués et taux d’usure a varié de 0,89 point (septembre 2022) à 2,98 points (juin 2024). C’est lui qui décide si un dossier à assurance chère passe sous le seuil.
3 idées à retenir
- Le taux d’usure immobilier porte sur le TAEG total, pas sur le seul taux nominal.
- Dans un monde de taux durablement plus élevés, il agit comme filtre structurel d’accès au crédit.
- L’écart entre taux de marché et taux d’usure mesure la place laissée à l’assurance et aux frais : 2,12 points en août 2026, contre 0,89 en septembre 2022.
Le taux d’usure n’est ni un simple garde-fou ni un obstacle ponctuel : il reflète la rareté du capital dans un régime de taux normalisé. En amont de la mensualité, cette rareté du capital pèse sur la mécanique des taux et de la capacité d’achat immobilière. Ceux qui intègrent cette contrainte en amont structurent des projets plus robustes que ceux qui la découvrent au moment du refus bancaire.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Capacité d’emprunt immobilière : la mécanique qui décide avant le prix
Un acheteur regarde d’abord le prix affiché d’un bien. La banque, elle, regarde tout autre chose : le montant…
Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…