
Taux réels et investissement : pourquoi les baisses nominales ne suffisent pas à relancer le capex
Les baisses de taux nominaux ne relancent pas automatiquement l'investissement productif. Le filtre qui sélectionne les projets viables, c'est le taux réel anticipé sur l'horizon long — et il reste positif en zone euro malgré l'assouplissement de la BCE.

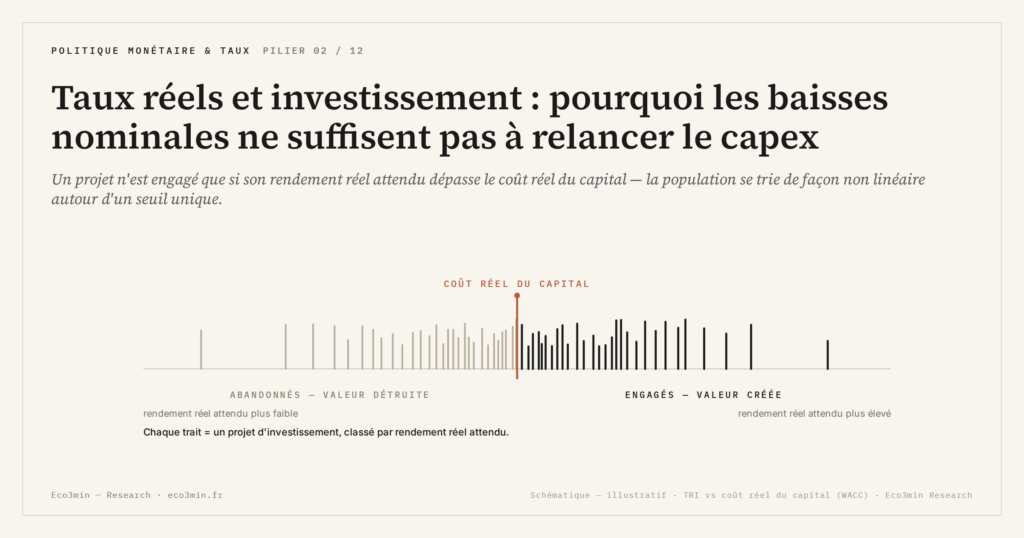
Le taux réel fixe le seuil en dessous duquel un projet d’investissement détruit de la valeur plutôt qu’il n’en crée. Ce filtre, appliqué simultanément par des milliers d’entreprises, sélectionne le volume et la qualité de l’accumulation de capital.
TL;DR
Un projet n'est engagé que si sa rentabilité réelle dépasse le coût réel du financement ; sur un horizon de 5 à 20 ans, ce sont les taux réels anticipés qui décident, d'où des baisses nominales sans effet.
- Un projet à 3 % de rentabilité réelle est engagé si le coût réel du financement est de 1 %, abandonné s'il atteint 4 % : l'investissement réagit à un seuil, de façon non linéaire.
- Le coût réel du crédit bancaire aux entreprises de la zone euro ressort à 1,3 % au T3 2025 et à 0,8 % en juillet 2026 (taux composite des nouveaux crédits aux sociétés non financières, BCE, moins l'inflation HICP) : le seuil d'exclusion des projets a baissé, il n'a pas disparu.
- L'horizon de 5 à 20 ans des décisions de capex les rend plus sensibles à la trajectoire anticipée des taux réels qu'à leur niveau du jour, d'où des baisses nominales sans effet immédiat sur l'investissement.
- Le Senior Loan Officer Opinion Survey de la Fed montre le retournement : solde net de −29 en juillet 2025, +12 en octobre, +16 en janvier 2026, après quatre enquêtes négatives en 2019. En France, la formation brute de capital fixe des sociétés non financières progresse de 2,3 % sur un an au T2 2026 (INSEE), après 0,4 % fin 2024.
L’horizon long des décisions d’investissement les rend particulièrement sensibles aux anticipations de taux réels futurs, pas seulement au niveau observé aujourd’hui, ce qui explique pourquoi les baisses de taux directeurs ne déclenchent pas systématiquement la reprise du capex attendue.
Dans les comités d’investissement des grandes entreprises, le calcul est le même depuis des décennies : un projet n’est engagé que si son taux de rendement interne excède le coût moyen pondéré du capital, un indicateur qui intègre, en son cœur, le niveau des taux réels. Ce filtre microéconomique, répliqué sur des milliers de comités, produit un effet macroéconomique considérable : le régime de taux réels sélectionne la qualité et le volume de l’accumulation de capital dans l’ensemble de l’économie. Le mécanisme opère avec des délais. Les projets lancés en période de taux réels négatifs ne révèlent leur faible productivité que des années plus tard, lorsque le coût du capital se normalise.
Le seuil de rentabilité réelle comme filtre de sélection
Un projet industriel dont la rentabilité attendue est de 3 % en termes réels sera engagé si le coût réel du financement s’établit à 1 %, mais abandonné s’il atteint 4 %. Ce calcul élémentaire explique pourquoi les variations de taux réels ont un impact non linéaire sur l’investissement. Le seuil se mesure. Le taux composite des nouveaux crédits bancaires aux sociétés non financières de la zone euro s’établit à 3,38 % au T3 2025 pour une inflation HICP de 2,07 %, soit un coût réel de 1,31 % (statistiques BCE) ; en juillet 2026, 3,72 % pour 2,9 % d’inflation, soit 0,82 %. Un projet dont la rentabilité réelle attendue passe sous ce niveau ne franchit pas le comité, et le seuil se déplace à chaque publication d’inflation autant qu’à chaque décision de taux.
Cette sélection a une vertu souvent sous-estimée. D’après les travaux de la BRI sur les épisodes de taux bas prolongés, les phases de taux réels négatifs coïncident avec une hausse de la proportion d’entreprises « zombies » — des firmes dont les profits opérationnels ne couvrent pas les charges d’intérêt mais qui survivent grâce à un coût de financement artificiellement bas. La BRI chiffrait cette part à 12 % des entreprises cotées de quatorze économies avancées en 2016, contre environ 2 % à la fin des années 1980, sur sa mesure large ; sa mesure étroite, qui ajoute un critère de rentabilité future attendue, donnait 6 % (Banerjee et Hofmann, Quarterly Review de septembre 2018). Le retour à des taux réels positifs rétablit le rôle structurant des taux réels comme mécanisme de discipline dans l’allocation du capital.
Pourquoi l’horizon long amplifie l’effet
Les décisions d’investissement productif se projettent sur 5, 10, parfois 20 ans. Cette durée rend les calculs de rentabilité particulièrement sensibles aux anticipations de taux réels futurs. Une usine dont la construction s’étale sur trois ans et l’exploitation sur quinze intègre dans son modèle financier non pas le taux réel d’aujourd’hui, mais une trajectoire anticipée sur l’ensemble de l’horizon.
Cette sensibilité explique un paradoxe récurrent : les baisses de taux nominaux ne relancent pas toujours l’investissement. Si les entreprises anticipent que les taux réels resteront élevés, parce que l’inflation recule plus vite que les taux nominaux, le signal de baisse nominale ne suffit pas à franchir le point de basculement à partir duquel les taux freinent l’investissement. Ce délai de transmission est documenté dans la chaîne de propagation des taux aux trésoreries d’entreprise. Le Senior Loan Officer Opinion Survey de la Fed en donne la chronologie : le solde net de banques déclarant une demande plus forte de crédit des entreprises reste à −29 en juillet 2025, malgré les baisses de taux engagées en septembre 2024, et ne repasse en territoire positif qu’à l’enquête d’octobre (+12), puis +16 en janvier 2026. Le point de bascule ne suit pas la décision de taux, il suit le coût réel.
Considérer que des taux bas stimulent automatiquement l’investissement, c’est ignorer le mécanisme de seuil. L’effet dépend de l’écart entre coût réel du financement et rentabilité attendue des projets. Si l’incertitude comprime les anticipations de rendement, même des taux réels modérés peuvent constituer un frein effectif. Le volume d’investissement n’est pas une fonction linéaire du niveau des taux — un point empiriquement visible dans le paradoxe inversion-progression des indices, qui illustre la même déconnexion entre signal nominal et conditions réelles.
Ce que le régime actuel implique pour le tissu productif
Le passage d’un régime de taux réels négatifs à un régime faiblement positif, la configuration de début 2026 en zone euro, produit un effet de tri progressif. Les investissements de maintenance et de remplacement se poursuivent. Les projets d’expansion à rentabilité marginale, eux, sont reportés ou abandonnés. Les agrégats français le laissent voir tardivement : la formation brute de capital fixe des sociétés non financières ralentit à 0,4 % sur un an au T4 2024, puis remonte à 2,3 % au T2 2026 (INSEE, comptes trimestriels des secteurs institutionnels, prix courants). Le volume investi ne s’effondre pas, il se recompose.
Cette reconfiguration modifie la composition sectorielle de l’investissement sans que les agrégats le reflètent immédiatement. L’accumulation de capital se recentre sur les segments à forte productivité marginale, au détriment des expansions extensives qui caractérisaient la décennie précédente. Pour lire correctement cette dynamique, il faut replacer les flux d’investissement dans le contexte de liquidité et de conditions financières qui les conditionne.
Trois constats sur le lien taux réels-investissement
- Le taux réel agit comme un filtre de sélection dont l’effet est non linéaire : au-delà d’un seuil, les reports d’investissement s’accélèrent brutalement.
- L’horizon long des décisions d’investissement productif rend les anticipations de taux réels futurs plus déterminantes que le niveau observé aujourd’hui.
- Le retour à des taux réels positifs en zone euro rétablit un mécanisme de discipline dans l’allocation du capital, au prix d’un ralentissement temporaire des volumes investis.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…