
VIX : backwardation, contango et structure à terme de la courbe des futures de volatilité

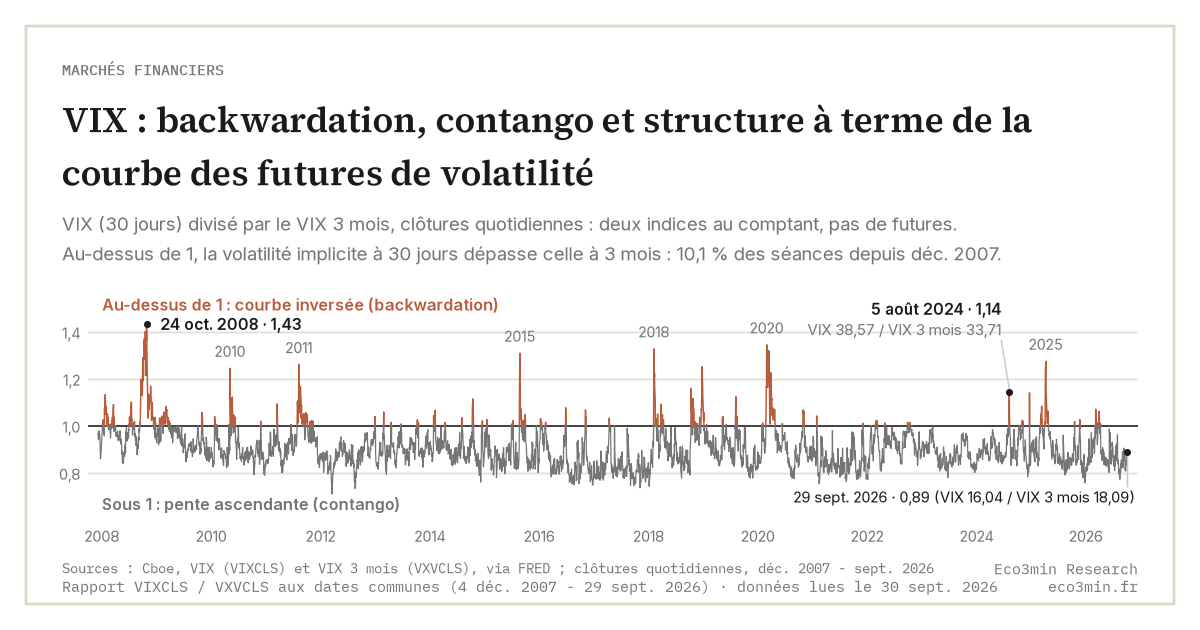
La courbe VIX articule l’indice spot et neuf échéances de VIX futures CFE. Sa forme, contango ou backwardation, fournit un signal de régime distinct du niveau spot et historiquement plus robuste pour identifier les phases de stress aigu.
TL;DR
En contango 79 % des séances, la courbe VIX bascule rarement en backwardation totale, mais chaque repli de plus de 10 % du S&P 500 depuis 2013 s'est accompagné d'une inversion de la courbe.
- Sur 2013-2026, la plupart des épisodes de backwardation totale se sont produits au cœur d'un repli du S&P 500 d'au moins 5 %, et peu ont été suivis d'une baisse supplémentaire de 5 % dans les trente jours : la bascule confirme le stress plus qu'elle ne le précède.
- Le contango impose un roll yield négatif aux ETP long volatilité : le VXX et l'UVXY ont perdu 50 à 60 % par an sur 2009-2018 malgré un VIX spot stable, le sens s'inversant en backwardation (VXX +180 % en trois semaines en mars 2020).
- Le régime 2024-2026 n'est pas un contango persistant : le front de la courbe s'est souvent inversé entre août 2024 et avril 2026, et la courbe entière en avril 2025 ; sur la même période, le VIX a clôturé au-dessus du VIX3M à trois mois sur 48 des 438 séances (Cboe, via FRED).
Le contango domine 79 % des séances 2013-2026 ; la backwardation, plus rare, a accompagné chacun des replis de plus de 10 % du S&P 500 sur la période, sans jamais les précéder de plus de quelques jours. Ce qui suit reconstruit la mécanique de la courbe, ses configurations historiques, et l’impact structurel sur les ETF de volatilité. Sur ce point : les seuils contrariens historiques du VIX.
La courbe VIX : un instrument forward, pas un actif sous-jacent
Le VIX spot n’est pas directement négociable. Les acteurs qui veulent acheter ou vendre de la volatilité equity utilisent les VIX futures, lancés en mars 2004 par la CBOE Futures Exchange (CFE). Pour le détail complet, voir notre explication du VIX. Chaque contrat porte sur le niveau attendu du VIX à une échéance future ; le marché cote en permanence neuf échéances mensuelles consécutives (VX1 à VX9), du mois courant à un horizon douze mois.
La courbe formée par ces neuf échéances n’est pas une simple anticipation. Elle reflète l’équilibre entre acheteurs (institutionnels cherchant à se couvrir contre un pic de volatilité futur) et vendeurs (acteurs systématiques qui captent la prime de risque structurelle). Cette transmission est suivie dans la structure par terme des taux. Le prix d’un VIX futures à terme T₁ inclut donc à la fois la valeur attendue du VIX à T₁ et la prime de risque que les vendeurs demandent pour porter le risque de spike.
Trois conventions sont nécessaires pour lire la courbe correctement. Première : les VIX futures se règlent en cash sur la valeur du Special Opening Quotation (SOQ) du VIX au matin du mercredi situé trente jours avant le troisième vendredi du mois suivant (le plus souvent le troisième mercredi du mois d’échéance), pas sur le close du jour précédent. Cette particularité génère des effets de fixing parfois importants. Deuxième : les contrats expirent successivement, ce qui fait glisser mécaniquement la courbe vers la gauche à chaque expiration mensuelle. Troisième : la liquidité décroît avec l’échéance ; VX1 et VX2 concentrent l’essentiel du volume, et au-delà de VX5 les écarts bid-ask peuvent être élargis.
Contango et backwardation : définitions et fréquence
Quand la courbe est ascendante (VIX spot < VX1 < VX2 < … < VX9), on parle de contango. C’est le régime dominant : les vendeurs de volatilité demandent une prime croissante pour porter le risque sur des horizons plus longs, ce qui pousse la courbe vers le haut. Le contango signale un marché qui anticipe une volatilité future modérée et qui rémunère les vendeurs d’options pour leur engagement.
Quand la courbe est descendante, VIX spot > VX1 > VX2 > …, on parle de backwardation. Ce régime est rare et associé aux phases de stress aigu : le VIX spot bondit au-delà des niveaux que le marché anticipe sur les horizons plus longs, signalant que les acteurs estiment le choc transitoire. La backwardation peut être totale (toute la courbe inversée) ou partielle (seulement VIX spot > VX1, le reste de la courbe restant en contango).
Sur la période 2013-2026 (historiques de contrats publiés par la Cboe, relevés le 22 septembre 2026), le contango domine 79 % des séances selon les calculs Eco3min. Lire notre analyse du carry trade pour un traitement complet. Le reste se partage entre backwardation partielle (VIX spot au-dessus de VX1 seulement) et, bien plus rarement, courbe entièrement inversée jusqu’à VX6. La backwardation totale dure rarement plus de quelques semaines, sauf dans les phases de re-pricing massif : du 24 février au 26 juin 2020 (COVID), du 3 mars au 7 mai 2025 (choc tarifaire) et après Volmageddon en 2018 ; le yen carry trade unwind d’août 2024 n’a inversé le front de courbe que brièvement, du 1er au 13 août, et la courbe entière le 5 août seulement. Les indices publiés par la Cboe racontent la même histoire : la plus longue série de clôtures du VIX au-dessus du VIX3M à trois mois a couru du 11 septembre au 9 décembre 2008, la suivante du 24 février au 23 avril 2020 (Cboe, via FRED). Angle complémentaire : Le VIX, sa signification et son calcul depuis les options du S&P 500.
Lire la pente : ce que dit la forme de la courbe
Plusieurs métriques de pente sont suivies par les desks de volatilité. La plus simple : le ratio VX1 / VIX spot. En contango normal, VX1 cote quelques pour cent au-dessus du spot. En backwardation, le ratio passe sous 1,00 ; les épisodes extrêmes (26 mars 2020, 7 avril 2025, 5 août 2024) ont porté le spot nettement au-dessus de VX1. Les indices montrent les mêmes extrêmes : le VIX a clôturé 27 % au-dessus du VIX3M le 7 avril 2025 et 14 % au-dessus le 5 août 2024, contre 43 % le 24 octobre 2008 (Cboe, via FRED).
Une seconde métrique, plus informative : le ratio VX2 / VX1. Quand cette pente s’aplatit vers 1,00 sans que la courbe ne se renverse, c’est un signal précoce de tension. Ce pattern a précédé de peu certains pics, notamment février 2018 et août 2024. L’aplatissement de la pente VX2/VX1 est l’un des indicateurs avancés suivis par les volatility funds. Pour aller plus loin : notre analyse des signaux faibles de marché.
Une troisième dimension : la pente VX1 vs VX6 (mois courant vs six mois). Un écart bien plus étroit que d’habitude en contango signale une compression structurelle qui peut, selon les contextes, indiquer soit une nouvelle normalité, soit une accumulation latente de stress. D’août 2024 à avril 2026, cette pente est restée sous sa moyenne 2013-2024 : basse, mais loin de cette zone de compression. La phase de compression de la volatilité 2023-2026 documente cette compression jointe spot + courbe.
Backwardation : signal historique de stress aigu
Sur la période 2013-2026, Eco3min recense les épisodes de backwardation totale de la courbe VIX (VIX spot au-dessus de VX1, VX2 et VX3, séparés d’au moins un mois). La plupart se sont produits au cœur d’un repli du S&P 500 d’au moins 5 % entre pic et creux, et peu ont été suivis d’une baisse supplémentaire de 5 % dans les trente jours : la bascule arrive dans le repli, pas avant. Le taper tantrum de juin 2013 n’a inversé que le front de courbe, une seule séance, le 20 juin.
Trois épisodes méritent un commentaire séparé. Octobre 2008 : la courbe s’inverse après le rejet du TARP par la Chambre des représentants le 29 septembre 2008 et le reste jusqu’à fin novembre (historiques de contrats antérieurs à 2013 non reconstruits ici). Sur les indices, le VIX clôture sans interruption au-dessus du VIX3M du 11 septembre au 9 décembre 2008 (Cboe, via FRED), pendant que le S&P 500 continue de chuter. La backwardation revient brièvement en février-mars 2009 avant la formation du plancher equity. Février 2018 : le front de courbe s’inverse dès le 1er février, la courbe entière le 5 (jour du Volmageddon, pente VX2/VX1 profondément inversée le lendemain), et le spot ne repasse sous VX1 que le 7 mars, après l’implosion de plusieurs ETN short-vol ; le S&P 500 entre en correction du 26 janvier au 8 février puis rebondit. Mars 2020 : backwardation totale du 24 février au 26 juin, VX1/VIX au plus bas le 26 mars ; le S&P 500 perd 30,6 % du 24 février au plancher du 23 mars.
Le signal backwardation est donc historiquement robuste pour identifier les phases de stress aigu, mais il n’est ni un signal de timing précis (la backwardation peut persister plusieurs semaines avant le plancher), ni un signal de retour à la normale (le retour en contango ne marque pas mécaniquement la fin du drawdown). Il est plutôt un indicateur de régime : il confirme qu’on est entré dans une phase de re-pricing, sans dire quand celle-ci s’achèvera. Pour la cartographie complète des grands épisodes de spike, voir le catalogue empirique des spikes VIX 1990-2026.
Roll yield et conséquences sur les ETP de volatilité
La forme de la courbe a une conséquence mécanique sur les ETF et ETN qui répliquent les VIX futures. Ces produits, VXX, VIXY, UVXY (long volatilité) ou SVXY (inverse), doivent rouler leurs positions chaque mois pour maintenir leur exposition. Le roll yield est l’écart entre le prix du contrat vendu (proche échéance) et celui acheté (échéance suivante).
En contango, le roll yield est négatif pour les ETP long volatilité : ils vendent au prix bas (VX1) et achètent au prix haut (VX2), perdant mécaniquement la pente à chaque renouvellement. Sur la période 2009-2018, le VXX a perdu en moyenne 60 % par an malgré un VIX spot relativement stable, intégralement par roll yield négatif. Symétriquement, l’inverse XIV gagnait 50 % par an en captant la pente contango, jusqu’à son implosion en février 2018 dans une backwardation soudaine.
En backwardation, le roll yield s’inverse : les ETP long volatilité gagnent à chaque roll en vendant haut (VX1 élevé) et en achetant bas (VX2 plus bas). Cette dynamique explique pourquoi les ETP long-vol comme VXX peuvent gagner 200-400 % lors des crashes (mars 2020 : +180 % en trois semaines), au-delà de la simple hausse du VIX. La série complète des cas historiques de stress equity documente ce mécanisme épisode par épisode.
État du régime de courbe 2024-2026
Depuis le pic d’août 2024, la courbe VIX est revenue en contango entre chaque choc, sans y rester. D’août 2024 à avril 2026, VX1 a coté plus près du spot que sur 2013-2024, parce que le front de la courbe s’est souvent inversé, et la courbe entière en avril 2025. La pente VX6/VX1 est elle aussi restée sous sa moyenne 2013-2024. La compression de la courbe est cohérente avec la compression du VIX spot et soutient les deux thèses concurrentes documentées dans le cadre d’analyse général du VIX et de ses régimes : nouvelle normalité 0DTE ou suppression artificielle par positions short-volatilité structurées.
Un signal de surveillance retenu par les desks : une bascule de la pente VX2/VX1 sous 1,00 (backwardation partielle) sans choc identifié sur le spot serait l’un des premiers indices d’une déstabilisation latente. Cette bascule s’est produite à plusieurs reprises entre août 2024 et avril 2026, presque toujours avec un choc sur le spot (avril 2025, mars 2026) ; au 21 septembre 2026 la courbe est en contango net (calcul Eco3min sur les settles Cboe), et le VIX, à 14,87, clôture nettement sous le VIX3M, à 18,08 (Cboe, via FRED).
- La courbe VIX articule VIX spot et 9 VIX futures CFE ; sa forme, contango ou backwardation, fournit un signal de régime distinct du niveau spot du VIX.
- Le contango domine 79 % des séances 2013-2026 ; la backwardation totale est rare et se produit le plus souvent au cœur de replis du S&P 500 d’au moins 5 %, qu’elle confirme plus qu’elle ne les précède.
- Le roll yield négatif imposé par le contango persistant explique pourquoi les ETP long volatilité (VXX, UVXY) perdent en moyenne 50-60 % par an malgré un VIX spot stable.
- La courbe 2024-2026 n’est pas un contango persistant : son front s’est souvent inversé, et la courbe entière en avril 2025, tandis que la pente VX6/VX1 restait sous sa moyenne 2013-2024.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →VIX : pourquoi l’indice de la peur du S&P 500 reste la boussole de référence du stress equity
Le VIX agrège les primes payées sur les options du S&P 500 et projette une volatilité attendue à…
Fragmentation de la zone euro : spreads souverains et euro
L'euro est émis par une union monétaire sans union budgétaire complète : vingt et une dettes souveraines coexistent…
Pourquoi l’euro bouge face au dollar : différentiel BCE-Fed et forces propres à l’euro
Au premier ordre, l'EUR/USD suit le différentiel de politique entre la BCE et la Fed ; au second,…