
VIX 2023-2026 : pas une compression mais un calme bas brisé deux fois par des spikes violents
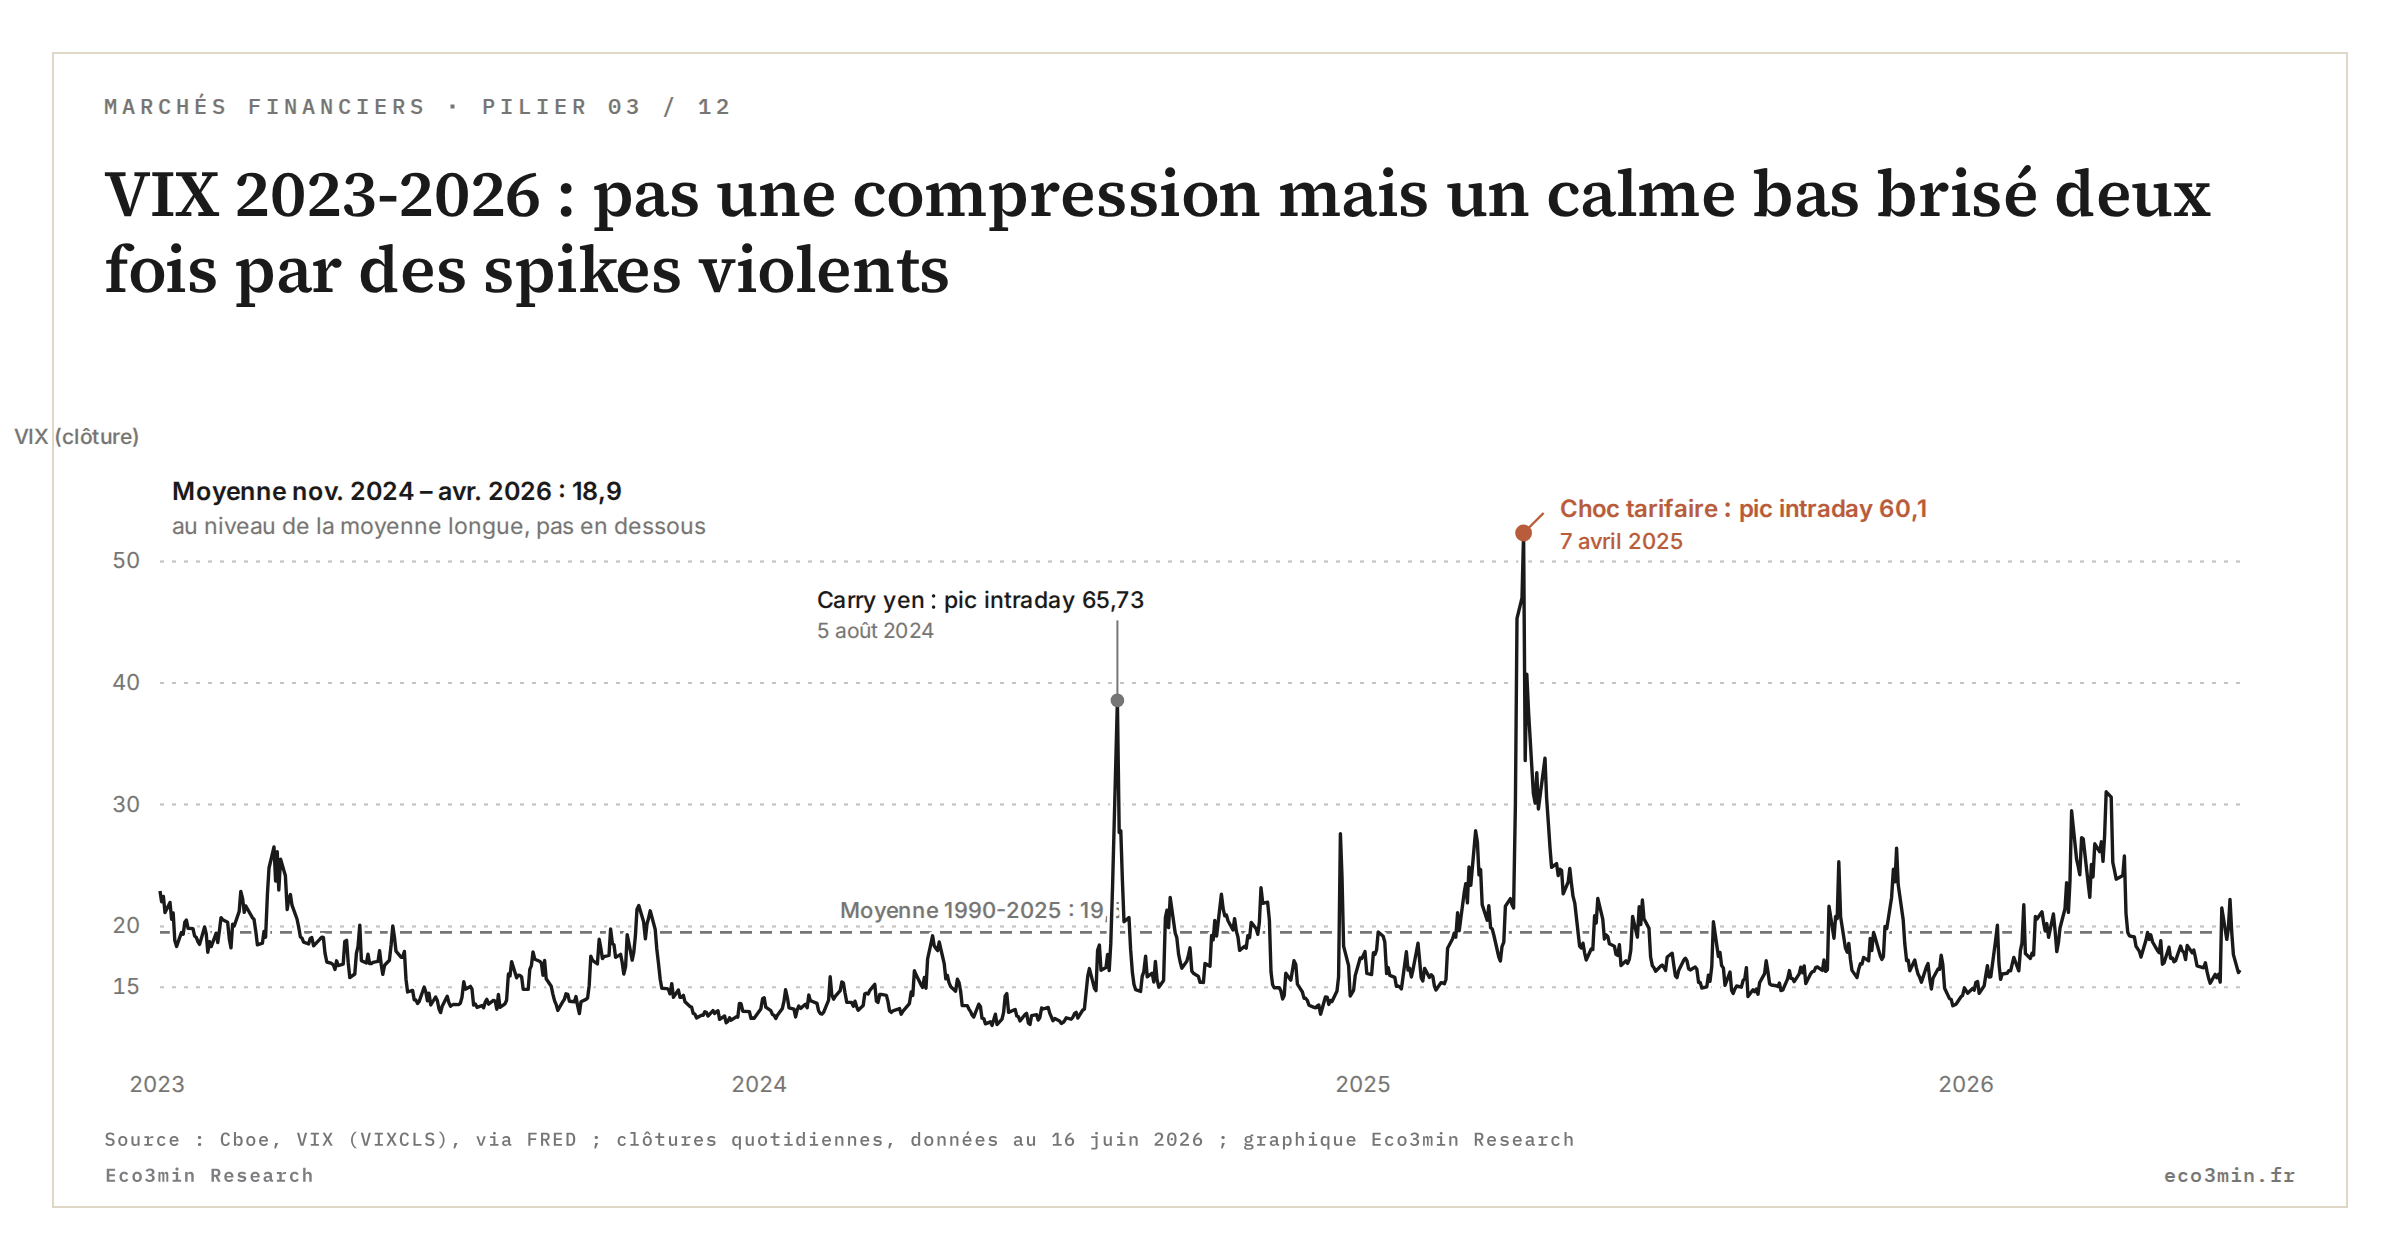
De novembre 2024 à avril 2026, le VIX a clôturé en moyenne à 18,9, au niveau de sa moyenne 1990-2025 (19,4). Deux ruptures : 65,73 en séance le 5 août 2024, 52,33 en clôture le 8 avril 2025.

De novembre 2024 à avril 2026, le VIX a clôturé en moyenne à 18,9, au niveau de sa moyenne 1990-2025 (19,4). Le calme bas installé depuis 2023 a pourtant été brisé deux fois, le 5 août 2024 (38,57 en clôture) et en avril 2025 (52,33 en clôture le 8).
Le mot « compression » s’est imposé pour décrire ce régime. Les clôtures publiées par le Cboe ne le confirment pas, et le marché des options raconte une troisième histoire : la protection contre les krachs n’a jamais coûté aussi cher en moyenne.
TL;DR
Depuis l’automne 2024, le VIX a une moyenne banale, une volatilité propre supérieure à la norme et une couverture des krachs plus chère que jamais : c’est un calme nerveux.
- De novembre 2024 à avril 2026, 13 % des séances clôturent sous 15, contre 32 % sur 1990-2025 ; en 2017, année la plus calme de la série, la moyenne tombait à 11,1 (Cboe, calcul Eco3min).
- Quatorze clôtures au-dessus de 30 après le 5 août 2024 : douze en avril 2025, dont 52,33 le 8, et deux fin mars 2026.
- Le SKEW du Cboe a tenu 148,4 en moyenne sur la période, très au-dessus de sa moyenne 1990-2025, quand les options SPX à échéance du jour pesaient la majorité du volume SPX en juillet 2026.
Une moyenne normale autour de laquelle le VIX s’agite davantage
Sur les 384 séances du 1er novembre 2024 au 30 avril 2026, la clôture moyenne du VIX ressort à 18,9 et la médiane à 17,4 (historique quotidien du Cboe, calcul Eco3min). La moyenne 1990-2025 vaut 19,4. Le plancher de la période, 12,77 le 6 décembre 2024, reste loin des 9,14 du 3 novembre 2017.
La lecture répandue depuis 2024 parle de volatilité comprimée, voire écrasée. Les chiffres la démentent sur deux points. Seules 13 % des séances de la période ont clôturé sous 15, contre 32 % sur 1990-2025. Le VIX lui-même bouge plus que d’habitude : son écart-type sur 30 séances glissantes atteint en moyenne 2,8 sur la période, contre 2,1 sur 1990-2025. La structure par terme reste quant à elle inchangée : le ratio VIX3M / VIX, qui rapporte l’anticipation à trois mois à celle à un mois, vaut 1,118 en moyenne, contre 1,122 sur 2009-2025.
Le régime ne se distingue donc pas par son niveau. Il se distingue par ses ruptures.
Deux ruptures, puis une alerte
La première date du 5 août 2024. Le dénouement des positions de portage financées en yen (le mécanisme du carry trade) a porté le VIX à une clôture de 38,57, après une pointe en séance bien plus haute. Le reflux a été rapide : dès le 16 août, l’indice clôturait à 14,8.
La seconde, en avril 2025, a duré plus longtemps. Après le décret américain du 2 avril 2025 instaurant des droits de douane dits réciproques, le VIX a clôturé à 46,98 le 7 avril, puis à 52,33 le 8. Aucune clôture n’avait atteint ce niveau depuis le 1er avril 2020 (57,06). Douze clôtures au-dessus de 30 se sont succédé entre le 3 et le 22 avril.
Un troisième épisode, plus bref, est venu fin mars 2026 : 31,05 le 27 mars, 30,61 le 30. Au total, l’indice a clôturé quatorze fois au-dessus de 30 après le 5 août 2024. Sur la période, la structure par terme s’est inversée 42 séances, le VIX passant au-dessus du VIX3M, signe que le marché payait plus cher le mois qui vient que le trimestre.
Ce que furent les vraies compressions
L’année 2017 sert d’étalon. Le VIX y a clôturé en moyenne à 11,1, le niveau annuel le plus bas de 1990-2025, avec un écart-type de 1,35 seulement et un plancher à 9,14. La phase 2003-2007 a tenu cinq ans autour de 16,1, avec un minimum à 9,89 le 24 janvier 2007. Même 2019, souvent citée, affichait 15,4 de moyenne et un plancher à 11,54 le 26 novembre.
Le 5 février 2018 a clos la séquence de 2017. Le VIX est passé de 17,31 en clôture le 2 février à 37,32 le 5, soit 2,2 fois plus. Les grands pics du VIX depuis 1990 replacent ce saut parmi les autres chocs de la série.
À 18,9 de moyenne, la période de novembre 2024 à avril 2026 n’appartient pas à cette famille.
Les options du jour échappent-elles au VIX ?
Le VIX mesure la volatilité attendue sur 30 jours, tirée des prix des options sur le S&P 500, selon la méthodologie publiée par le Cboe. Or une part croissante de l’activité sur ces options se concentre sur des contrats qui expirent le jour même. En juillet 2026, ces options 0DTE (zero days to expiration) ont représenté la majorité du volume des options SPX, une part record selon le rapport de volumes du Cboe publié le 5 août 2026.
Le mouvement s’est poursuivi. D’après le rapport du 5 octobre 2026, le troisième trimestre a vu un volume quotidien de contrats 0DTE record, là encore bien au-delà de la moitié des options SPX (calcul Eco3min).
Si une partie de la couverture et de la spéculation migre vers l’échéance du jour, la demande d’options à un mois pèse moins sur le prix, et le VIX enregistre moins bien les tensions qui naissent et meurent dans la séance. Le choc d’août 2024 en donne une image : une pointe en séance bien au-dessus de la clôture à 38,57.
Cette lecture a une limite mesurable. La prime de volatilité, écart entre le VIX et la volatilité effectivement réalisée par le S&P 500 sur les 21 séances suivantes, vaut 4,4 points en moyenne sur la période, exactement comme sur 1990-2025. Le segment à 30 jours n’est pas vendu au rabais.
Le souvenir de 2018 et le prix des queues de distribution
La crainte la plus citée est celle d’un nouveau Volmageddon. Patrick Augustin, Ing-Haw Cheng et Ludovic Van den Bergen en ont reconstitué le mécanisme dans « Volmageddon and the Failure of Short Volatility Products » (Financial Analysts Journal, vol. 77, n° 3, 2021). Le 5 février 2018, les produits cotés vendeurs de volatilité, dont le XIV et le SVXY, ont perdu plus de 90 % en une séance. Pour rester neutres, ils devaient racheter des contrats à terme sur le VIX, et ces achats ont poussé les prix des contrats à la hausse. Les auteurs rapprochent cette boucle des pertes subies par les stratégies d’assurance de portefeuille.
Le marché actuel se couvre contre ce risque, et il le paie. Le SKEW du Cboe, qui mesure le prix des options protégeant contre une baisse extrême du S&P 500, a tenu 148,4 en moyenne de novembre 2024 à avril 2026, très au-dessus de sa moyenne 1990-2025. Aucune fenêtre de même longueur achevée avant 2024 n’avait atteint ce niveau, et le record quotidien de la série date du 18 février 2025.
La volatilité de la volatilité suit. Le VVIX, qui mesure la volatilité attendue du VIX, s’est tenu au-dessus de sa moyenne 2006-2025. Un VIX moyen, un VVIX élevé et un SKEW record décrivent un marché peu inquiet de l’immédiat, qui paie cher le scénario du pire.
Deux faits nuancent ce diagnostic. Aucune donnée publique ouverte ici ne chiffre les encours vendeurs de volatilité d’aujourd’hui : l’analogie avec 2018 reste une hypothèse. Et un SKEW élevé peut aussi refléter une offre de couverture devenue plus rare, pas seulement une demande plus forte.
Lire un VIX à 15 ou 16 comme la preuve d’une complaisance généralisée. Le niveau du VIX ne dit que le prix moyen de l’assurance à un mois, et il cohabite depuis 2024 avec une protection contre les krachs payée à des niveaux inédits. Le calme se juge sur trois mesures à la fois : le VIX, le SKEW et la structure par terme.
Depuis juin 2026 : retour au calme, sans inversion
Le graphique s’arrête au 16 juin 2026. Du 17 juin au 7 octobre 2026, le VIX a clôturé en moyenne à 16,2, avec un maximum à 20,66 le 29 juillet et un minimum à 14,21 le 22 septembre. Il clôturait à 15,08 le 7 octobre (Cboe, calcul Eco3min).
Les signaux de tension se sont détendus avec lui. Le VVIX est revenu sous sa moyenne longue sur ces quatre mois. Le SKEW a reflué, tout en restant au-dessus de sa moyenne longue. La structure par terme du VIX ne s’est pas inversée une seule fois : le ratio VIX3M / VIX vaut 1,17 en moyenne, 1,175 le 7 octobre.
C’est cet indicateur qui a marqué chaque rupture de la période. Un ratio VIX3M / VIX sous 1 signifie que le marché paie davantage la protection immédiate que la protection à trois mois ; ce fut le cas 42 séances entre novembre 2024 et avril 2026, aucune depuis juin. Pour situer ces épisodes dans le temps long, on se reportera à l’analyse du VIX comme boussole du stress actions, et pour le crédit à la comparaison des épisodes de stress VIX et crédit.
Le régime ouvert en août 2024 a donc la moyenne d’une époque ordinaire et les queues d’une époque inquiète. Reste une question ouverte : le prochain choc partira-t-il d’un niveau plus bas, comme en 2018, ou d’un calme nerveux comme celui-ci, qui a déjà absorbé deux ruptures et une alerte sans compression préalable ?
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →VIX : pourquoi l’indice de la peur du S&P 500 reste la boussole de référence du stress equity
Le VIX agrège les primes payées sur les options du S&P 500 et projette une volatilité attendue à…
Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…