
Signification du T10Y3M : comprendre le spread Treasury 10 ans / 3 mois
Le T10Y3M est la différence quotidienne entre le rendement du Treasury à dix ans et le bon du Trésor américain à trois mois, publié par FRED depuis 1962 et utilisé comme intrant principal du modèle probit de probabilité de récession de la NY Fed.

Le T10Y3M est la différence quotidienne entre le rendement constant maturity du Treasury à dix ans et le rendement du bon du Trésor américain à trois mois — une variable de courbe publiée par FRED en continu depuis janvier 1962 et utilisée par la Federal Reserve Bank of New York comme intrant principal de son modèle probit de probabilité de récession.
TL;DR
Le T10Y3M mesure la pente entre le trois mois et le dix ans du Trésor américain ; c'est la durée et la profondeur de l'inversion, plus que le franchissement de zéro, qui portent l'information de récession.
- Construction : rendement constant maturity du Treasury à dix ans (DGS10) moins rendement du bon à trois mois (DTB3, ou DGS3MO chez la NY Fed), publié quotidiennement par FRED depuis janvier 1962.
- Sur 1962-2026, valeur moyenne autour de +150 points de base hors resserrement ; extrêmes documentés de -460 points de base en mars 1980 sous Volcker à +380 points de base au début des années 1990.
- Deux conventions coexistent pour la jambe courte : DTB3 (taux secondaire, convention historique depuis 1954) et DGS3MO (constant maturity depuis 1981), écartées de cinq à dix points de base ; la NY Fed retient DGS3MO, FRED publie à partir de DTB3.
- Préféré au T10Y2Y, au spread Fed Funds / dix ans et aux indices de pente complète pour sa robustesse hors échantillon (Estrella-Mishkin 1996, NBER WP 5379) et sa lisibilité institutionnelle.
Comprendre la signification précise du T10Y3M passe par trois questions élémentaires : que mesurent chacune des deux jambes, comment la valeur du spread se lit-elle au quotidien, et quelle différence avec les spreads cousins qui circulent dans la presse économique.
Ce que mesure chacune des deux jambes
Le T10Y3M est un écart de rendement entre deux instruments du Trésor américain de maturités très contrastées. La jambe longue est le rendement à constant maturity du Treasury à dix ans, série DGS10 chez la Federal Reserve Bank of St. Louis. La jambe courte est le rendement secondaire du bon du Trésor à trois mois, série DTB3 dans la convention historique FRED, série DGS3MO dans la convention constant maturity utilisée par la NY Fed. La différence DGS10 moins DTB3 (ou DGS10 moins DGS3MO selon la source) est publiée directement sous le ticker T10Y3M.
Le rendement à dix ans n’est pas le coupon facial d’une obligation spécifique, mais une interpolation quotidienne calculée par le Treasury Department à partir des titres actifs sur le marché secondaire. Cette construction « constant maturity » permet de disposer d’une série temporelle continue sur toutes les dates ouvrées, indépendamment des cycles d’émission. Le rendement à trois mois suit le même principe, à partir des T-bills à treize semaines en cours sur le marché secondaire.
L’écart entre les deux capte la pente moyenne de la courbe des taux sur l’intervalle trois mois – dix ans. Quand cet écart est positif (le dix ans rapporte plus que le trois mois), la courbe est dite « positivement pentue » ou « normale ». Quand il est négatif (le trois mois rapporte plus que le dix ans), la courbe est « inversée » sur cet intervalle. La valeur absolue du spread reflète l’amplitude de la pente.
Lire la valeur courante au quotidien
Le T10Y3M est publié quotidiennement à la fermeture des marchés américains, généralement avec un décalage de deux à trois heures après seize heures, heure de New York. Il est exprimé en pourcentage à deux décimales, ce qui correspond en pratique à une lecture en points de base : un T10Y3M de plus 0,75 correspond à un écart de 75 points de base entre le dix ans et le trois mois, en faveur du dix ans. Un T10Y3M de moins 1,50 correspond à une inversion de 150 points de base.
Sur l’historique 1962-2026, la valeur moyenne du T10Y3M est positive, autour de plus 150 points de base hors épisodes de resserrement monétaire. Les valeurs extrêmes documentées sont un creux à moins 460 points de base en mars 1980 sous Volcker, et un pic à plus 380 points de base au début des années 1990 lors de la reprise post-récession. Les huit épisodes d’inversion soutenue depuis 1968 — dont le signal de récession T10Y3M de la NY Fed documente la séquence complète — ont produit des creux variables allant de moins 29 points de base en 1998 (faux positif) à moins 460 points de base en 1980.
Le franchissement de la frontière zéro est le seuil opérationnel suivi par la communauté financière comme indicateur d’inversion. Le passage en territoire négatif est instantanément médiatisé, mais c’est la durée et la profondeur de la séquence en territoire négatif qui portent l’information prédictive — pas le franchissement isolé. Une inversion brève et peu profonde, comme celle de 1998, peut être un événement de marché sans portée macroéconomique.
Les conventions DTB3 et DGS3MO — pourquoi deux séries pour le « trois mois »
Une nuance technique mérite d’être posée pour qui télécharge la série brute depuis FRED. Il existe deux séries qui mesurent le « rendement à trois mois » du Treasury, avec des conventions de calcul légèrement différentes.
La série DTB3 (« 3-Month Treasury Bill: Secondary Market Rate ») est le rendement secondaire d’un T-bill résiduel à treize semaines, calculé sur la base du prix d’achat actuel et du flux à l’échéance. C’est la convention historique utilisée par le Treasury Department depuis 1954, et c’est elle qui sous-tend la publication FRED du T10Y3M.
La série DGS3MO (« 3-Month Treasury Constant Maturity Rate ») est le rendement à constant maturity, interpolé à trois mois exactement à partir des points de la courbe d’émission active. C’est la convention parallèle utilisée par le Treasury depuis 1981 pour les comparaisons internationales et pour les analyses de structure par terme.
L’écart entre les deux séries oscille typiquement entre cinq et dix points de base — DGS3MO étant marginalement plus volatile parce qu’il intègre l’interpolation depuis des maturités voisines (un mois, six mois). La Federal Reserve Bank of New York utilise DGS10 moins DGS3MO dans son modèle probit publié sur sa page Recession Probability ; FRED publie T10Y3M à partir de DGS10 moins DTB3. Cette divergence de conventions n’altère pas la lecture du signal sur les horizons macroéconomiques pertinents (mensuels, trimestriels), mais elle explique les petits écarts numériques entre publications académiques distinctes.
Pour un usage quotidien à fins d’observation macro, la série FRED T10Y3M est suffisante. Pour répliquer le modèle probit NY Fed à l’identique, il faut reconstruire DGS10 moins DGS3MO depuis les deux séries séparées — opération directe sur FRED.
T10Y3M, T10Y2Y, et autres spreads de courbe — distinctions élémentaires
Le T10Y3M coexiste avec une demi-douzaine de spreads de courbe candidats qui mesurent des pentes différentes ou des combinaisons différentes. Quatre méritent d’être distingués pour ne pas les confondre dans la lecture quotidienne.
Le spread T10Y2Y mesure la pente sur l’intervalle deux ans – dix ans (DGS10 moins DGS2). Il est plus fréquemment cité dans la presse économique généraliste parce qu’il s’inverse plus tôt que T10Y3M et qu’il est suivi tactiquement par le marché obligataire. La comparaison T10Y3M vs T10Y2Y détaille les huit inversions historiques et explique pourquoi la précocité du T10Y2Y s’accompagne d’une moindre robustesse prédictive.
Le spread Fed Funds / dix ans mesure l’écart entre le taux directeur administré par le Federal Open Market Committee et le rendement à dix ans. Sa lecture est proche de T10Y3M en magnitude (le Fed Funds rate et le trois mois étant fortement corrélés), mais il est administré et non pas issu du marché, ce qui introduit des discontinuités lors des décisions FOMC. Il est rarement utilisé dans la recherche académique pour cette raison.
Les indices de pente complète (slope indicators) agrègent l’information de plusieurs points de la courbe par décomposition en facteurs principaux. Ils sont utilisés dans les modèles de structure par terme affines comme Adrian-Crump-Moench, mais ne servent pas en lecture macro quotidienne — leur interprétation exige une compréhension technique des modèles sous-jacents.
Le near-term forward spread, proposé par Engstrom et Sharpe à la Federal Reserve Board en 2018, mesure l’écart entre le forward dix-huit mois implicité et le trois mois courant. Il a un pouvoir prédictif comparable à T10Y3M sur la fenêtre 1973-2017, et il est publié par la NY Fed depuis 2020 comme indicateur complémentaire. Mais T10Y3M conserve sa place de variable principale dans la publication mensuelle de probabilité de récession.
Pourquoi un spread binaire plutôt que la courbe entière
Une question légitime se pose : pourquoi réduire l’information de la courbe entière à un seul spread, alors que la courbe contient une vingtaine de points de maturité (un mois, trois mois, six mois, un an, deux ans, cinq ans, dix ans, trente ans, etc.) ? Trois arguments justifient la parcimonie du choix T10Y3M.
D’abord, la parcimonie statistique. Sur un échantillon de huit récessions documentées depuis 1968, un modèle multivarié à dix variables explicatives produit un surapprentissage prévisible — les coefficients estimés capturent du bruit d’échantillon plutôt qu’une régularité reproductible. Les tests out-of-sample d’Estrella et Mishkin (1996, NBER WP 5379) ont précisément montré que les modèles plus riches que T10Y3M perdent en performance sur les fenêtres de validation hors échantillon.
Ensuite, l’interprétabilité. Une variable unique se communique facilement, se vérifie facilement, et se débat facilement. Une combinaison linéaire de dix points de courbe nécessite de communiquer les pondérations, leur stabilité dans le temps, leur justification théorique. La lisibilité du T10Y3M est un argument secondaire mais structurant pour son adoption institutionnelle.
Enfin, l’ancrage théorique. Le canal de transmission documenté par la littérature — compression de la marge nette d’intérêts bancaire, contraction de l’offre de crédit, ralentissement de l’activité — passe par la pente sur l’intervalle court-long, pas par la convexité ou la courbure interne. Réduire la courbe à un spread binaire revient à isoler l’information macroéconomiquement pertinente, en ignorant les informations tactiques (positionnement court terme, événements d’enchères, flux de duration) qui ne portent pas de signal récessif.
Cette parcimonie justifie pourquoi le modèle probit de la NY Fed reste univarié après trente ans d’évolution méthodologique. Les tentatives d’enrichissement par adjonction d’indicateurs réels (production industrielle, emploi, leading indicators) n’ont pas amélioré significativement le pouvoir prédictif hors échantillon. T10Y3M est resté le baromètre canonique précisément parce qu’il est suffisant — ajouter de l’information ne fait pas progresser la précision marginale. Le détail technique de cette utilisation est traité dans la formalisation probit du signal T10Y3M.
Le cycle d’inversion typique en quatre phases
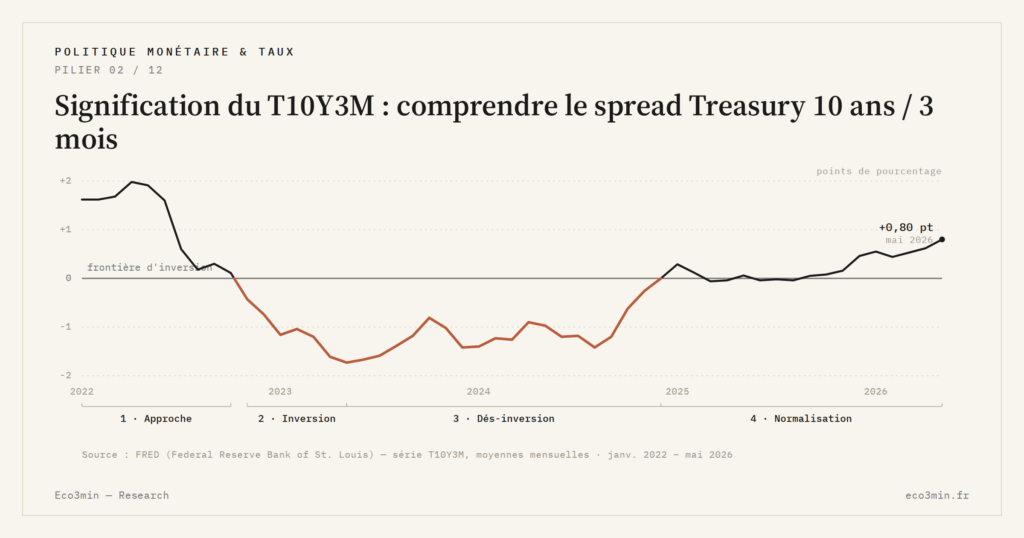
Sur les huit inversions documentées depuis 1968, un schéma temporel récurrent émerge qui aide à situer la valeur courante du T10Y3M dans un cycle plus large, et qui s’inscrit dans la grille de lecture standard des actions des banques centrales sur l’évolution de la courbe. Ce schéma se découpe en quatre phases identifiables, dont la lecture combinée avec la valeur instantanée du spread enrichit l’interprétation.
Phase 1, approche de la frontière. Le T10Y3M, parti d’une valeur positive de cycle d’expansion (typiquement 100 à 250 points de base), décroît progressivement sur six à dix-huit mois sous l’effet d’un cycle de resserrement Fed. La jambe courte monte avec le Fed Funds rate, la jambe longue intègre lentement l’anticipation de retour vers le taux d’équilibre de long terme. Pendant cette phase, le spread reste positif mais se compresse, signal préalable que le marché obligataire suit attentivement.
Phase 2, inversion et approfondissement. Le T10Y3M franchit zéro, généralement dans les six à douze mois suivant le dernier relèvement Fed du cycle. Il continue de s’enfoncer en territoire négatif pendant trois à dix-huit mois, atteignant un creux dont la profondeur varie selon le cycle (de -29 points de base en 1998 à -460 points de base en 1980, médiane historique autour de -100 points de base). Pendant cette phase, le modèle probit de la NY Fed remonte progressivement, dépassant typiquement les 30 % puis les 50 % de probabilité conditionnelle à douze mois.
Phase 3, dés-inversion par le bas. La Fed commence à baisser le Fed Funds rate, ce qui entraîne la jambe courte du T10Y3M vers le bas plus rapidement que la jambe longue. Le spread remonte mécaniquement, repasse zéro, puis se positive. Cette dés-inversion par le bas — collapse du court plus rapide que la baisse du long — est historiquement le profil observé devant les récessions de 2001, 2008 et 2020, et a été reproduite sur la dés-inversion 2024. Elle se distingue d’une dés-inversion par le haut (hausse du long plus rapide que la baisse du court), plus rare dans les cycles modernes mais théoriquement possible en cas de choc inflationniste persistant.
Phase 4, normalisation post-cycle. Après la dés-inversion, le T10Y3M poursuit sa remontée vers une valeur positive de cycle d’expansion, typiquement entre 100 et 250 points de base, à mesure que la Fed atteint son nouveau plateau de taux directeur. Cette phase peut durer de un à cinq ans selon la profondeur de la récession suivante et la rapidité du cycle de baisse Fed. Sur l’épisode 2024-2026 en cours, la phase 4 se déroule actuellement avec un T10Y3M autour de 70 à 90 points de base à mai 2026.
Cette segmentation en quatre phases n’est pas une projection mécanique : la durée de chaque phase varie selon le cycle, et certains épisodes (1998 notamment) s’écartent du schéma standard. Mais elle fournit une grille de lecture qui contextualise la valeur instantanée du spread dans le mouvement plus large de la courbe.
- T10Y3M = rendement constant maturity du Treasury à dix ans (DGS10) moins rendement du bon du Trésor à trois mois (DTB3 ou DGS3MO selon convention).
- Publication quotidienne FRED depuis 1962, en pourcentage à deux décimales équivalant à des points de base.
- L’inversion (T10Y3M négatif) est la frontière opérationnelle suivie comme indicateur, mais c’est la durée et la profondeur qui portent l’information prédictive.
- T10Y3M est préféré à T10Y2Y, au spread Fed Funds / dix ans et aux indices de pente complète pour sa robustesse out-of-sample (Estrella-Mishkin 1996) et sa lisibilité institutionnelle.
Mis à jour le 16 juin 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →NFCI vs VIX vs HY OAS : trois lectures complémentaires du stress financier
Trois indicateurs reviennent dans toute conversation sur le stress financier américain — NFCI, VIX, HY OAS — et…
NFCI au-dessus de 0,5 : comment interpréter le seuil de stress financier
"NFCI au-dessus de 0,5 = signal de stress" : la règle circule dans les notes des stratégistes depuis…
NFCI : que mesurent vraiment les 105 sous-variables (risque, crédit, levier)
Le NFCI agrégé masque la mécanique interne. Sous le score composite, la Chicago Fed publie en parallèle trois…


