
DGS10 à 4 % : signification analytique d’un seuil de régime

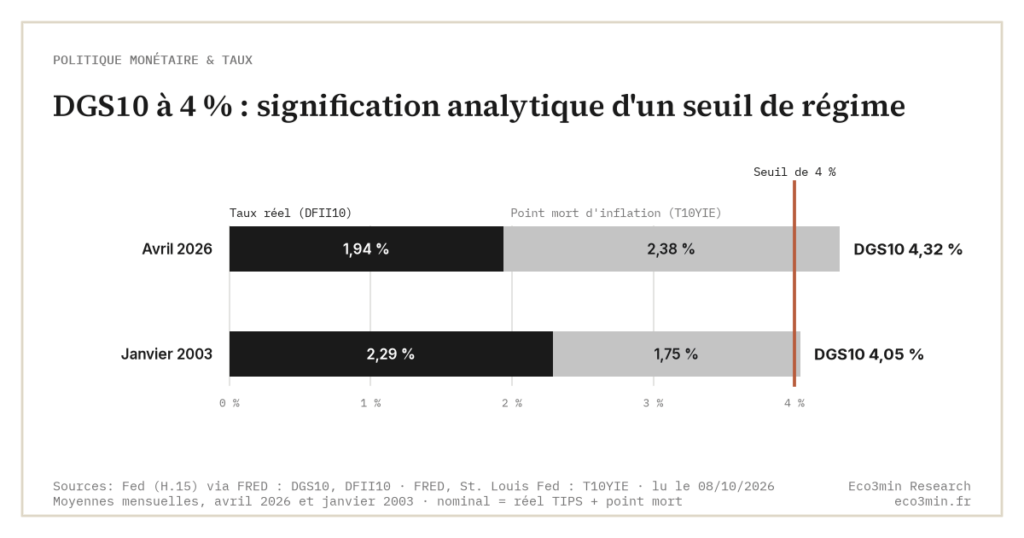
Le seuil 4 % sur DGS10 n’est pas un signal opérationnel mais un repère analytique : il marque la frontière statistique entre le régime ZIRP et le régime post-2022. Sa signification dépend de sa composition en taux réel, breakeven et term premium, jamais de son seul niveau nominal.
TL;DR
Entre 2008 et 2022, le DGS10 n'a dépassé 4 % que sur 1,4 % des séances ; franchi en octobre 2022, rarement rompu depuis 2025, ce seuil situe un régime plus qu'il ne déclenche une décision.
- Un même 4 % recouvre des économies opposées : en avril 2026, le DGS10 (4,32 %) se décomposait en 1,94 % de taux réel (DFII10) et 2,38 % de breakeven (T10YIE), avec +71 points de base de prime de terme ACM ; en janvier 2003, un DGS10 à 4,05 % combinait 2,29 % de réel et 1,75 % de breakeven.
- Le compte rendu du FOMC de novembre 2023 relève le net resserrement des conditions financières dû à la hausse des rendements longs, sans citer aucun niveau : c'est le commentaire de marché qui a fait de 4 % un repère.
- Les niveaux ronds (3 %, 4 %, 5 % sur DGS10) attirent l'attention par simple salience numérique, sans propriété mécanique : le seuil 5 % a accompagné le pic de juin 2007 (5,26 % le 12 juin), le DGS10 s'en est approché en octobre 2023 (4,98 %) et l'a franchi en septembre 2026.
Lire 4 % comme un déclencheur revient à ignorer ce que le yield contient. Lire 4 % comme un état du régime macro est l’usage rigoureux.
Pourquoi 4 % est devenu un repère mental
Le seuil 4 % sur le DGS10 a pris une place visible dans le discours macro post-2022 pour des raisons à la fois statistiques et symboliques. Statistiquement, 4 % marque la frontière au-dessus de laquelle le DGS10 n’avait passé que de manière exceptionnelle entre 2008 et 2022 : 52 séances sur 3 753, soit 1,4 % du temps, la dernière le 5 avril 2010. Le franchissement du seuil le 17 octobre 2022 est donc une rupture statistique majeure pour les opérateurs habitués au régime ZIRP. Le DGS10 n’est pas resté au-dessus pour autant : il est repassé sous 4 % lors de 243 séances depuis, dont 69 depuis octobre 2023 (jusqu’à 3,63 % le 16 septembre 2024), et une seule fois en 2026, le 27 février (Réserve fédérale, H.15). Symboliquement, 4 % se positionne approximativement comme la borne médiane des régimes 2 et 3 décrits dans l’historique des cycles DGS10.
La Fed elle-même a lu la hausse des rendements longs comme un resserrement. Le compte rendu du FOMC des 31 octobre et 1er novembre 2023 note que les conditions financières s’étaient nettement resserrées sous l’effet de cette hausse, attribuée surtout à la prime de terme, et que des changements durables pourraient avoir des implications pour la trajectoire de la politique monétaire. Le texte ne cite aucun niveau : 4 % est un repère du commentaire de marché, pas de la communication officielle.
En avril 2026, mois du visuel en tête d’article, le DGS10 valait 4,32 % en moyenne, légèrement au-dessus du seuil. Il l’a nettement dépassé depuis : 5,28 % le 2 octobre 2026, après un plus haut de 5,29 % le 30 septembre. Le niveau d’avril se situait dans une zone où la portée macroéconomique du DGS10 est observable mais où l’interprétation doit rester analytique.
La décomposition de 4 % : ce que le nombre cache
Un DGS10 à 4 % n’a pas de sens univoque. La même valeur nominale peut décrire plusieurs configurations macroéconomiques radicalement différentes selon sa décomposition. Le 4,32 % d’avril 2026 se décompose en 1,94 % de DFII10 (taux réel TIPS) et 2,38 % de breakeven T10YIE, en moyennes mensuelles ; le modèle ACM de la NY Fed y attribuait +71 points de base de prime de terme. Cette configuration décrit un taux réel normalisé, des anticipations d’inflation un peu au-dessus de la cible de la Fed et une prime de terme redevenue nettement positive. Complément : la mécanique des délais de transmission monétaire.
Comparons à d’autres occurrences historiques de DGS10 à 4 %. En décembre 2000, le DGS10 était à 5,24 % et le breakeven n’était pas mesurable en série quotidienne (TIPS lancés en 1997, séries DFII10 et T10YIE ouvertes en 2003). En janvier 2003, DGS10 à 4,05 % combinait DFII10 à 2,29 % et T10YIE à 1,75 %. En septembre 2008, DGS10 à 3,69 % combinait DFII10 à 1,85 % et T10YIE à 1,84 % (moyennes mensuelles). Chaque configuration a une lecture économique distincte malgré la proximité nominale. Vue d’ensemble : la grille de lecture cuivre/or appliquée aux conditions de financement.
L’analyse rigoureuse exige donc de toujours croiser DGS10 avec sa décomposition : c’est exactement la décomposition réel/breakeven du yield qui permet de distinguer un 4 % d’équilibre cyclique d’un 4 % de stress inflationniste. Le nombre nominal seul est un agrégat qui efface l’information macroéconomique sous-jacente.
Ce que la pente DGS10/DFF dit du 4 %
Le seuil 4 % prend une signification supplémentaire quand on le rapporte au Fed Funds Rate. En avril 2026, un DGS10 à 4,32 % face à une cible des Fed Funds de 3,50-3,75 % (taux effectif 3,64 %) produit une pente DGS10/DFF positive d’environ 70 points de base : on est loin de l’inversion, configuration que la dynamique DGS10/Fed Funds documente comme statistiquement rare. Le même niveau avec des Fed Funds proches de zéro, comme en 2014 (0,09 % en moyenne), aurait décrit une économie en sortie de ZIRP, configuration radicalement différente.
C’est cette articulation seuil + pente + composition qui produit une lecture analytique. Le détail est exposé dans notre Q&A sur la prime de terme. Un DGS10 à 4 % avec Fed Funds à 5 % et term premium positif signale une fin de cycle de tightening avec anticipation de baisses futures. Un DGS10 à 4 % avec Fed Funds à 1 % et term premium positif signalerait un mid-cycle expansionniste avec normalisation progressive. Un DGS10 à 4 % avec Fed Funds à 4 % et term premium négatif signalerait une plateforme stable de fin de phase neutre.
Ces lectures ne sont pas équivalentes et n’appellent pas les mêmes interprétations macroéconomiques. Le 4 % seul ne contient aucune de ces informations : il faut explicitement assembler la grille de lecture avec les autres séries publiées (DFF, DFII10, T10YIE, term premium ACM).
Pourquoi 4 % ne dit rien d’opérationnel
Cette section est essentielle pour éviter l’erreur de lecture la plus commune : transformer un repère analytique en signal d’action. Le seuil 4 % sur DGS10 ne dit rien, par lui-même, sur les implications de portefeuille pour quiconque. Sa franchissement à la hausse ou à la baisse ne déclenche aucune règle d’allocation universelle. Plusieurs raisons structurent cette absence de signal opérationnel.
Premièrement, le profil de risque-rendement d’un investisseur dépend de variables qui ne sont pas dans DGS10 : horizon d’investissement, tolérance au drawdown, fiscalité, contraintes de liquidité, exposition existante à la duration. Un DGS10 à 4 % a des implications différentes pour un fonds de pension à liabilities longues (10-20 ans), pour une banque universelle qui détient des HTM Treasuries, ou pour un particulier qui épargne en Treasuries via un compte courant. Aucune lecture unique du seuil ne s’applique à ces situations.
Deuxièmement, le seuil 4 % n’a pas de propriété mécanique. Un DGS10 qui passe de 3,9 % à 4,0 % ne change pas matériellement les caractéristiques économiques du Treasury sous-jacent. Le mouvement de 10 bps modifie le yield-to-maturity de 0,1 point et la duration effective d’une fraction négligeable. Le fait que le franchissement coïncide avec un seuil mental ne lui confère aucune propriété physique additionnelle.
Troisièmement, l’attention médiatique au seuil 4 % crée parfois des dynamiques d’auto-renforcement de court terme (positionnement spéculatif, couverture algorithmique, headlines reprenant le seuil) qui amplifient la volatilité autour du niveau sans changer son contenu informationnel sous-jacent. Ces dynamiques sont bruyantes mais ne valident pas le seuil comme signal.
L’usage rigoureux du 4 % consiste donc à le traiter comme un état observable du régime macroéconomique en cours, pas comme un déclencheur d’allocation. La transmission de la politique monétaire vers les bilans entreprises est sensible à la position de DGS10 dans son régime ; les décisions d’investissement individuelles dépendent de paramètres personnels et professionnels qui ne sont pas dans le yield.
La littérature académique sur les « seuils mentaux » en finance documente bien le phénomène de salience numérique : les niveaux ronds (seuils entiers sur DGS10, paliers ronds sur le S&P 500) attirent plus l’attention que les niveaux intermédiaires, indépendamment de leur contenu informationnel. Cette salience n’a pas de fondement économique mais influe sur les comportements de positionnement de court terme. Distinguer le seuil 4 % comme repère analytique (utile pour situer un yield dans son régime) du seuil 4 % comme phénomène de salience (qui amplifie temporairement la volatilité sans contenir d’information additionnelle) est une discipline minimale de la lecture des yields.
D’autres seuils mentaux ont structuré le discours macro à différentes époques. Le seuil 5 % sur DGS10 a longtemps marqué la frontière haute du confort des opérateurs équity dans le régime 2 : son franchissement en juin 2007 (5,11 % le 7 juin, 5,26 % le 12) a accompagné le pic du cycle. En octobre 2023, le DGS10 s’en est approché sans le franchir en clôture (4,98 % le 19 octobre) ; il ne l’a dépassé qu’en septembre 2026. Le seuil 3 % a marqué la frontière basse de neutralité monétaire de 2018-2019. Aucun de ces seuils n’a de signification mécanique : ils émergent de la conjugaison entre salience numérique et points historiques de repricing observés ex post.
Le seuil dans le contexte du régime 3
Le régime 3 ouvert en 2022 modifie l’interprétation du seuil 4 %. Dans le régime 2 (1981-2021), un DGS10 à 4 % aurait été lu comme un yield bas dans le contexte historique. Dans le régime 3, le même 4 % se rapproche de la moyenne observée depuis 2022 (3,95 %) et s’inscrit dans un équilibre structurellement différent. Cette translation de référence interdit les comparaisons historiques mécaniques.
Trois facteurs structurels expliquent pourquoi le 4 % est plausible comme nouveau plancher du régime 3. Le r-star du modèle Holston-Laubach-Williams publié par la NY Fed (0,87 % au T4 2024, 1,01 % au T2 2026) reste au-dessus de son plancher post-COVID et soutient un DGS10 d’équilibre plus élevé que sous les taux zéro. La prime de terme ACM, proche de zéro en moyenne depuis 2022 (+0,01 point), est remontée à +0,39 point en moyenne depuis 2024 et +0,71 en avril 2026. La trajectoire budgétaire américaine (déficit fédéral de 5,8 % du PIB sur l’exercice 2025, dette fédérale à 122,6 % du PIB au T1 2026) entretient une pression à la hausse sur cette prime. Détail complémentaire : Le décryptage du couple dette publique-or.
L’ensemble de ces facteurs suggère que le seuil 4 % pourrait fonctionner durablement comme plancher du DGS10 sous régime 3, sauf retour des conditions du régime 2 (désinflation forte, term premium négatif, ZIRP). Ce constat est analytique, pas prescriptif : il décrit ce que les données suggèrent sur la distribution future probable du DGS10, sans constituer une recommandation d’allocation pour quiconque.
Lire le franchissement du seuil 4 % par le DGS10 comme un signal d’allocation : « il faut acheter des Treasuries au-dessus de 4 % » ou « il faut alléger les obligations longues sous 4 % ». Le seuil 4 % est un repère analytique de régime, pas une règle opérationnelle. Sa signification dépend de sa composition (réel + breakeven + term premium), de sa relation au Fed Funds Rate, et du régime macroéconomique en cours. Aucune règle universelle ne dérive du niveau nominal seul ; les implications d’allocation dépendent du profil personnel, de l’horizon d’investissement et de paramètres absents du yield.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →DGS10 : rendement Treasury 10 ans, signal macro et coût de financement de référence
Le DGS10, série quotidienne Constant Maturity publiée par la Fed, est le rendement nominal Treasury 10 ans qui…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…