
Fonds euros assurance vie : un socle redevenu utile, sans devenir spectaculaire
Les fonds euros d'assurance vie retrouvent une fonction d'amortisseur patrimonial dans un régime de taux réels positifs. Le retournement n'est pas spectaculaire ; il est structurel.

Les fonds euros d’assurance vie retrouvent une fonction d’amortisseur patrimonial dans un régime de taux réels positifs. Le retournement n’est pas spectaculaire ; il est structurel.
TL;DR
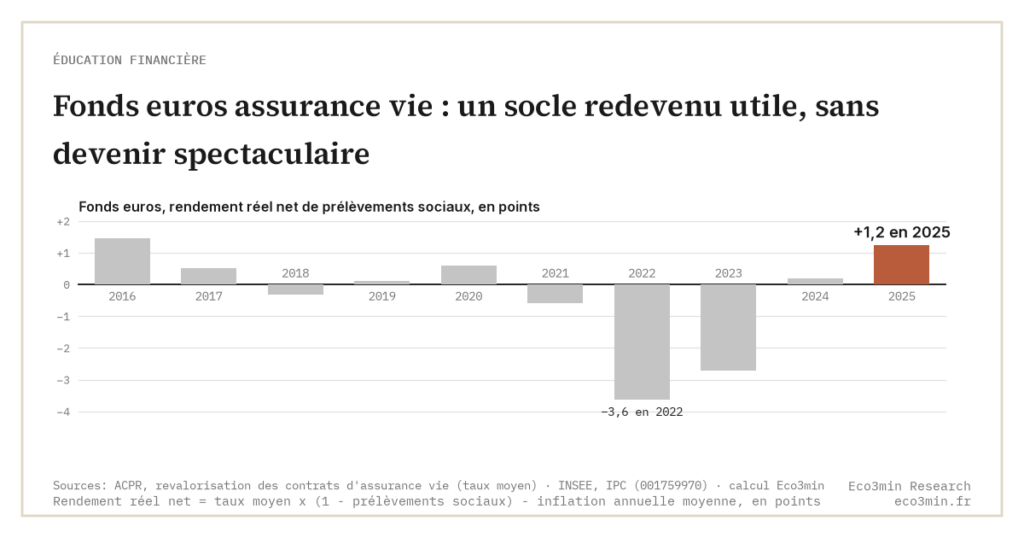
Net d’inflation et de prélèvements sociaux, le fonds euros a perdu du pouvoir d’achat en 2018 et de 2021 à 2023, puis l’a regagné en 2024 (+0,2 point) et en 2025 (+1,2 point), selon les taux ACPR et l’inflation INSEE.
- Les rendements 2025 ressortent en moyenne autour de 2,65 % nets de frais de gestion, avec une forte dispersion selon les contrats (Facts & Figures, L'Argus de l'Assurance).
- Le moteur est le renouvellement obligataire : après huit baisses de taux entre juin 2024 et juin 2025, la BCE a ramené sa facilité de dépôt de 4 % à 2 %, et les assureurs réinvestissent depuis 2022 à 2,5 %–4 %.
- La collecte nette en assurance vie a dépassé 50 milliards d'euros en 2025, une première depuis quinze ans (France Assureurs) ; l'encours total dépasse 2 000 milliards, dont environ 70 % en fonds euros.
- Les réserves de participation aux bénéfices (PPB) sont passées de 4,41 % de l'encours fin 2023 à 3,91 % fin 2024 (Mingzi), un amortisseur encore présent mais inégal selon les assureurs.
Entre désinflation actée, rendements obligataires plus élevés et volatilité des marchés, le rôle des fonds euros évolue : moins un placement-roi qu’un maillon discret de stabilisation, dont la valeur dépend de la qualité du contrat sous-jacent plus que de la moyenne du marché. Le volet transmission de ce type de contrat est traité à part, dans la désignation bénéficiaire et le capital décès.
Fonds euros assurance vie : un support redevenu utile
Avec une inflation zone euro retombée à 1,7 % en janvier 2026 (Eurostat) et une OAT française 10 ans autour de 3,4 %, les fonds euros d’assurance vie retrouvent une place qu’ils n’avaient plus occupée depuis le milieu des années 2000. Le cas est instruit en détail dans cette question de l’assurance-vie dans la planification financière. Les rendements servis au titre de 2025, publiés début 2026, s’établissent en moyenne autour de 2,65 % nets de frais de gestion selon les compilations de Facts & Figures et de L’Argus de l’Assurance. La dispersion entre contrats reste considérable : des supports les moins performants aux mutuelles les mieux positionnées. Cette dynamique s’inscrit dans le cadre plus large des arbitrages financiers du quotidien.
Ce qui change discrètement : après huit baisses de taux directeurs entre juin 2024 et juin 2025, la BCE a ramené sa facilité de dépôt de 4 % à 2 %. Les assureurs disposent désormais de portefeuilles obligataires rechargés à des taux nettement supérieurs à ceux de la décennie 2015–2021. Combiné à une inflation revenue sous la cible BCE, ce nouveau régime modifie la place fonctionnelle du fonds euros dans un patrimoine, sans en faire un produit vedette. Eco3min développe ce raisonnement dans notre comparaison fonds euros et ETF obligataire face aux taux.
Pour comprendre ce basculement, il faut replacer le fonds euros dans une logique d’allocation globale, et non comme un « livret bis ». Le cadre général de l’éducation financière et des grands outils de placement donne le contexte avant d’entrer dans les arbitrages fins.
Comment fonctionne réellement un fonds euros en 2026
Un fonds euros est un support d’assurance vie à capital garanti par l’assureur (hors faillite), investi majoritairement en obligations d’État et d’entreprises (≈80 % en moyenne selon les rapports SFCR consolidés), avec une petite poche d’actions et d’immobilier. Sur le même thème, voir notre comparaison du PER et de l’assurance-vie. Trois mécanismes déterminent le rendement servi :
- Le stock d’obligations anciennes. Achetées parfois à taux très bas entre 2015 et 2021, elles pèsent encore sur la performance moyenne. Leur poids diminue mécaniquement à mesure qu’elles arrivent à échéance et sont remplacées par des titres mieux rémunérés.
- Les nouveaux achats à taux plus élevés. Depuis 2022, les assureurs réinvestissent à 2,5 %–4 % sur des maturités 5–15 ans. Cet effet de renouvellement est le principal moteur de l’amélioration des rendements servis.
- Les provisions pour participation aux bénéfices (PPB). Mises de côté lors des années fastes et redistribuées plus tard pour lisser les rendements. Selon Mingzi, les réserves moyennes sont passées de 4,41 % de l’encours fin 2023 à 3,91 % fin 2024 — un niveau encore correct, mais qui masque des disparités importantes entre assureurs.
Le cabinet Good Value for Money anticipe un rendement moyen des fonds en euros de 2,90 % brut au titre de 2026 (estimation de septembre 2026), tiré par le maintien de taux obligataires élevés et une collecte dynamique. Comme en 2025, cette moyenne masque de fortes différences entre contrats.
Pourquoi le contexte macro change la fonction du fonds euros
Entre 2015 et 2021, avec des taux d’État français à 10 ans souvent proches de 0 %, les fonds euros servaient des rendements nets à peine supérieurs à 1 %. En 2022–2023, l’inflation en zone euro dépassait 5 % en moyenne annuelle : le rendement réel était largement négatif. Calculée sur les taux moyens publiés par l’ACPR et l’inflation annuelle moyenne de l’INSEE, la performance nette d’inflation et de prélèvements sociaux a été négative en 2018 (−0,3 point), en 2021 (−0,6), puis surtout en 2022 (−3,6) et en 2023 (−2,7) ; elle était restée légèrement positive en 2017, 2019 et 2020, années d’inflation faible. Ce prélèvement de 17,2 % qui ampute chaque rendement trouve son cadrage complet dans le plancher social des enveloppes défiscalisées. À lire aussi : l’arbitrage entre livret taxé et Livret A.
Début 2026, le décor a changé :
- Inflation zone euro à 1,7 % en janvier 2026 (Eurostat), sous l’objectif de 2 % de la BCE. En France, l’inflation 2025 ressort autour de 1 % selon les estimations provisoires INSEE.
- Obligations d’État notées A/AA à 5–10 ans : coupons entre 2,5 % et 3,5 % selon les pays. L’OAT française 10 ans se traite autour de 3,4 %, ce qui constitue un support solide pour les rendements futurs.
- Marchés actions plus volatils depuis la remontée des taux et les tensions géopolitiques (frictions commerciales mondiales, incertitudes budgétaires françaises).
Cette configuration suggère qu’un fonds euros bien sélectionné peut offrir un rendement réel positif, de l’ordre de +1,2 point au-dessus de l’inflation française en 2025 pour un fonds servant la moyenne du marché (2,63 % selon l’ACPR, inflation de 0,9 % selon l’INSEE), tout en stabilisant la volatilité du reste du portefeuille. Ce n’est pas spectaculaire, mais c’est un pivot : depuis 2024, après les pertes réelles de 2021 à 2023, la garantie du capital ne s’accompagne plus d’une érosion silencieuse du pouvoir d’achat.
Cette fonction de socle est souvent mal lue car elle est analysée isolément. Or, comme le développe l’analyse sur la structuration des décisions financières dans le temps, la valeur d’un support peu volatil comme le fonds euros ne se mesure pas à son rendement pris seul, mais à sa place dans l’enchaînement des choix patrimoniaux : sécuriser d’abord, stabiliser ensuite, accepter le risque ensuite.
Ce que disent les données 2025
Un signal à ne pas sous-estimer : la collecte nette en assurance vie a dépassé 50 milliards d’euros en 2025, une première depuis 15 ans selon France Assureurs. L’encours total dépasse 2 000 milliards d’euros, dont environ 70 % en fonds euros. Cela traduit que les épargnants ont perçu le changement de régime, même si beaucoup continuent de sous-estimer les écarts de performance entre contrats.
En pratique, trois usages fonctionnels ressortent des observations de marché :
- Coussin de sécurité moyen/long terme. Une épargne de précaution étendue (au-delà du Livret A, ramené à 1,5 % au 1er février 2026 puis relevé à 1,7 % au 1er août 2026) que les ménages ne souhaitent pas exposer à la volatilité.
- Zone tampon dans un portefeuille risqué. Réduire la part actions/ETF sans sortir de l’enveloppe fiscale assurance vie.
- Réservoir pour arbitrer vers des unités de compte. ETF, SCPI, fonds actions accessibles via arbitrage interne lorsque les marchés corrigent.
Trois signaux pour évaluer un fonds euros
Plutôt que de suivre le « meilleur taux de l’an dernier » (indicateur trompeur, car la performance d’une seule année peut résulter d’une décharge ponctuelle de réserves) trois critères structurels sont plus discriminants :
- Le rendement moyen sur 5 ans (2021–2025). Un fonds qui a tenu autour de 2 %–2,5 % sur cette période (incluant les années de taux bas et la remontée) a probablement une gestion plus dynamique et des réserves mieux calibrées.
- Le niveau de réserves PPB en pourcentage de l’encours. Plus il est élevé, plus l’assureur peut lisser les rendements futurs. La baisse moyenne de 4,41 % à 3,91 % entre fin 2023 et fin 2024 rend ce critère plus discriminant : certains assureurs ont fortement puisé dans leurs réserves, d’autres les ont reconsolidées.
- Les frais sur versement. En 2026, accepter plus de 1 %–2 % de frais d’entrée n’est plus aligné sur les standards du marché. Les contrats en ligne (Linxea, Fortuneo, Boursorama) affichent 0 % ou très proche, ce qui est devenu la référence.
Un point de vigilance supplémentaire : de plus en plus d’assureurs conditionnent les meilleurs taux à une part minimale d’investissement en unités de compte (souvent 20 %–30 %, parfois davantage). Comme le souligne UFC-Que Choisir dans son palmarès de février 2026, cette pratique transfère une partie du risque financier sur l’épargnant en échange d’un rendement boosté. La pertinence de ce trade-off dépend du profil et de l’horizon, pas du seul affichage du taux servi.
L’indicateur central : le rendement réel net
Le principal indicateur à suivre est simple :
Rendement réel net = taux servi net de frais de gestion et de prélèvements sociaux − inflation annuelle.
Exemple chiffré pour 2025 : un fonds euros servant 2,65 % brut (la moyenne du marché), soit environ 2,19 % net de prélèvements sociaux (17,2 %), face à une inflation française autour de 1 %, ressort à un rendement réel net d’environ +1,2 %. C’est un retournement net par rapport à 2021–2023, où ce calcul donnait −0,6, −3,6 puis −2,7 points. Pour les meilleurs fonds, le rendement réel net est nettement plus élevé.
Ce que le consensus oublie
Une partie du consensus continue d’anticiper une baisse structurelle de l’intérêt des fonds euros, au motif que le capital garanti serait trop coûteux à offrir et que les rendements resteraient compressés. L’idée implicite : basculer massivement vers les unités de compte. Les assureurs eux-mêmes encouragent cette lecture, en conditionnant les meilleurs rendements à des parts croissantes d’UC. Ce que chaque strate du contrat prélève au passage est décomposé dans l’impact des frais d’assurance-vie sur le rendement net.
L’angle moins commenté est différent : le fonds euros devient moins un produit de performance qu’un outil de gestion du risque de séquence. Autrement dit, sa valeur tient à sa capacité à éviter la vente d’actions au pire moment (krach, récession) pour financer un projet ou une dépense. Même avec un rendement modéré, c’est cette fonction d’amortisseur qui fait la différence dans un cycle économique heurté, caractérisé par des chocs géopolitiques récurrents et des taux plus volatils. Lecture complémentaire : comment choisir son contrat d’assurance-vie.
Le bilan 2025 en offre une illustration concrète : les fonds euros ont servi un rendement positif stable, sans volatilité, pendant que les marchés actions connaissaient des à-coups liés aux tensions commerciales mondiales et aux incertitudes budgétaires européennes. Pour un épargnant ayant eu besoin de liquidités pendant une phase de stress de marché, la poche fonds euros faisait précisément la différence, sans qu’il faille le constater au mauvais moment.
Erreurs fréquentes de lecture
Erreur 1 : assimiler fonds euros et stratégie patrimoniale complète. Sur 15–20 ans, même un rendement réel de +1 % ne construit pas un patrimoine significatif. Le fonds euros est un socle de stabilité, pas un moteur de croissance.
Erreur 2 : changer de contrat pour 0,2 point de rendement. Focaliser sur l’écart d’une année isole un indicateur trompeur. La qualité globale du contrat (frais, choix d’UC, solidité de l’assureur, historique de rendement sur 5 ans) compte davantage.
Erreur 3 : accepter les bonus UC sans mesurer le risque transféré. Accepter 30 %–60 % d’unités de compte pour obtenir +0,5 à +1 point de rendement sur le fonds euros est cohérent si cette part en UC correspond à un horizon long et à une tolérance au risque réelle. Sinon, l’épargnant transfère le risque sans en avoir conscience — un phénomène souligné par La Finance pour tous et UFC-Que Choisir dans leurs analyses de février 2026.
Erreur 4 : ignorer l’inertie du modèle. Un fonds euros ne réagit pas instantanément aux mouvements de taux : la remontée de 2022–2023 continue de se diffuser dans les portefeuilles obligataires pendant plusieurs années. Réciproquement, si les taux longs rebaissaient significativement, les rendements servis mettraient du temps à s’éroder. Sous-estimer ce décalage temporel conduit à juger trop vite que les fonds euros sont morts ou, à l’inverse, qu’ils sont redevenus miraculeux.
Deux scénarios pour 2026–2028
Scénario central : plateau de taux et inflation contenue
Hypothèses : la BCE garde son taux de dépôt autour de 2,50 %, niveau atteint après deux hausses (2,25 % à compter du 17 juin, 2,50 % à compter du 16 septembre 2026) qui ont suivi un an de statu quo à 2 %. L’OAT 10 ans oscille entre 3 % et 3,5 %. Croissance modeste en zone euro (PIB +1,2 % en 2025 selon les comptes annuels d’Eurostat révisés en septembre 2026).
Conséquence : les rendements des fonds euros convergent vers 2,5 %–2,8 % bruts sur la période, avec une inertie positive liée au renouvellement progressif des obligations en portefeuille. Le rendement réel net reste positif tant que l’inflation se maintient sous 2 %. Le fonds euros conserve son rôle d’amortisseur, compétitif face au Livret A (1,5 %) et à certains fonds obligataires courts.
Scénario alternatif : remontée de l’inflation ou stress sur les taux longs
Hypothèses : choc énergétique, tensions géopolitiques ou stress budgétaire français poussent l’OAT 10 ans au-delà de 4 %. L’inflation repart vers 3 %–4 % en 2027.
Dans ce cas, les fonds euros souffrent à court terme sur la valeur comptable de leurs portefeuilles obligataires, mais le lissage et les réserves amortissent le choc. Sur 3–5 ans, si les assureurs peuvent réinvestir à des taux plus élevés, le rendement servi finit par remonter. Le risque principal pour l’épargnant tient surtout à une sortie massive au mauvais moment, ou à voir le rendement réel redevenir négatif si l’inflation dépasse durablement le taux servi.
À l’inverse, un scénario de détente accélérée (la BCE reprend les baisses, le crédit retombe vers 2,5 %) serait favorable à court terme pour les fonds euros existants (les obligations en portefeuille prennent de la valeur), mais pèserait progressivement sur les rendements futurs à mesure que les réinvestissements se font à des taux plus bas.
Ce qui a changé depuis (point au 23 septembre 2026)
Le scénario central a été dépassé dans sa partie monétaire. L’inflation de la zone euro est remontée de 1,7 % en janvier à 3,2 % en août 2026, et l’inflation française (IPCH) de 0,4 % à 2,6 % (Eurostat). La BCE a relevé son taux de dépôt à 2,25 % le 17 juin puis à 2,50 % le 16 septembre 2026, et l’OAT 10 ans a atteint 4,0 % en moyenne mensuelle en août (BCE), au seuil du scénario alternatif. Le Livret A est repassé de 1,5 % à 1,7 % au 1er août 2026. Avec un taux servi identique à celui de 2025 (2,63 % selon l’ACPR), le rendement réel net calculé sur l’inflation française d’août ressortirait à environ −0,4 point. Le rendement réel positif de 2025 dépend donc du taux qui sera servi au titre de 2026 et de l’inflation moyenne de l’année, pas du point de janvier.
Observations par catégorie d’acteurs
Pour les particuliers
Sur la période 2024–2025, les ménages ayant maintenu une poche fonds euros au sein d’une allocation diversifiée ont mécaniquement connu une volatilité de portefeuille plus faible que les allocations 100 % actions, au prix d’un rendement total inférieur sur deux années de hausse des actions. Le calibrage de cette poche dépend de l’horizon de placement et de la tolérance individuelle au drawdown : il n’existe pas de réponse universelle. Déléguer la conduite de cette poche ou l’assurer soi-même mène à des trajectoires distinctes, mises en regard dans gestion pilotée et gestion libre comparées.
Pour les entreprises (trésorerie excédentaire via contrats de capitalisation)
Les contrats de capitalisation sur supports proches des fonds euros peuvent stabiliser le rendement de la trésorerie non opérationnelle (cash non utilisé avant 3–5 ans). Les comparaisons à effectuer portent sur le rendement net d’impôt, les contraintes comptables (en particulier l’évaluation IFRS si applicable), et les alternatives monétaires et obligataires court terme. La liquidité opérationnelle reste un paramètre prioritaire.
Pour les épargnants déjà très exposés aux marchés actions
Historiquement, sur les épisodes de drawdown de marché supérieur à 20 % (2008, 2020, 2022), les portefeuilles disposant d’une poche d’actifs très peu volatils ont conservé une marge de manœuvre pour rééquilibrer sans vendre au plus bas. Cette fonction de réserve dépend de la part allouée et de la liquidité d’arbitrage du contrat — paramètres techniques qui varient sensiblement entre assureurs.
Questions fréquentes
Quelle a été l’évolution du rendement réel des fonds euros sur les 10 dernières années ?
Calculé sur les taux moyens de l’ACPR et l’inflation de l’INSEE, le rendement réel net (taux servi net de prélèvements sociaux et d’inflation) a été négatif en 2018 puis de 2021 à 2023 (jusqu’à −3,6 points en 2022), et légèrement positif en 2017, 2019 et 2020. Il est redevenu positif en 2024 (+0,2 point) et atteint environ +1,2 point en 2025. La trajectoire future dépend du couple inflation/taux longs : si l’inflation se stabilise autour de 1,5 %–2 % et que les rendements bruts restent dans la zone 2,5 %–3 %, le rendement réel devrait rester positif. Sur le même thème : la détention de SCPI via l’enveloppe assurantielle.
Quel est l’écart de performance observé entre fonds euros en 2025 ?
Sur l’année 2025, l’écart entre les rendements servis va de moins de 2 % pour les contrats les moins performants à environ 3,5 % pour les meilleures mutuelles (Carac 3,55 %, La France Mutualiste 3,50 %, MIF 3,45 % sur ses contrats multisupports). L’ACPR mesurait déjà pour 2024 la moitié des encours entre 2,21 % et 2,95 %, et un écart moyen de 0,77 point entre les groupes de contrats d’un même assureur : la sélection du contrat pèse autant que celle de l’assureur.
Comment les bonus liés aux unités de compte modifient-ils le profil de risque ?
Les contrats conditionnant un « bonus de rendement » sur le fonds euros à une part minimale d’UC (souvent 30 %) modifient mécaniquement le profil global : pour 30 % d’UC, l’épargnant accepte une exposition à la volatilité des marchés sur cette poche, en échange d’un supplément de rendement de 0,5 à 1 point sur les 70 % en fonds euros. La pertinence dépend de l’horizon, de la tolérance individuelle au risque, et de la cohérence du sous-jacent UC avec l’allocation globale. Dans le prolongement de : l’arbitrage fonds euros / unités de compte.
Quel est l’impact d’une baisse des taux longs sur les fonds euros existants ?
Une baisse des taux longs augmente la valeur de marché des obligations déjà en portefeuille, ce qui est favorable à court terme. À moyen terme, les nouveaux investissements se font à des taux plus bas, ce qui pèse progressivement sur le rendement servi. C’est l’inertie du modèle obligataire : elle protège dans les deux sens et lisse les chocs de taux sur plusieurs années.
En synthèse
Les fonds euros ne sont plus le placement unique et évident qu’ils ont été dans les années 2000, mais ils ne sont pas non plus un vestige à abandonner. Le scénario central n’est pas qu’ils redeviennent le cœur de la performance patrimoniale, mais qu’ils retrouvent un rôle discret et structurant, d’autant plus qu’ils offrent, depuis 2024, après les pertes réelles de 2021 à 2023, un rendement réel de nouveau positif.
L’élément moins évident à intégrer : un support peu spectaculaire peut améliorer fortement le confort de risque, donc la capacité à tenir des investissements plus volatils dans la durée. Dans un monde où les chocs sont plus fréquents qu’il y a 15 ans (tensions commerciales, incertitudes budgétaires, volatilité géopolitique), c’est souvent ce paramètre discret qui distingue un plan d’investissement qui tient d’un plan qui casse.
3 idées à retenir
- En 2026, les fonds euros redeviennent un socle de stabilité avec un rendement réel positif, grâce à des portefeuilles obligataires rechargés et une inflation sous contrôle — un retournement par rapport aux pertes réelles de 2021–2023.
- Le critère pertinent n’est pas le taux servi isolé mais le rendement réel net après inflation et prélèvements sociaux, complété par la qualité structurelle du contrat (frais, PPB, conditions d’accès aux bonus UC).
- Dans un régime de chocs plus fréquents, la fonction d’amortisseur du fonds euros (gestion du risque de séquence) pèse davantage que sa contribution à la performance brute.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Éducation financière : pourquoi l’ordre des décisions compte plus que leur nature
En matière de finances personnelles, les pertes proviennent rarement d'un mauvais choix en tant que tel, mais d'une…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…