
Nasdaq 100 : le vrai baromètre du risque global
Le Nasdaq 100 n'est plus un indice tech diversifié : dix valeurs pèsent près de 58 % de l'indice et 45 % de la performance 2025. Lecture analytique d'une concentration qui redessine la mécanique du risque global.

La hausse du Nasdaq 100 n’est plus celle d’un indice tech, mais celle d’un oligopole de mégacaps IA. Lire correctement cette concentration éclaire la mécanique du risque global beaucoup mieux que le suivi du seul S&P 500.
TL;DR
Un ETF « passif » sur le Nasdaq 100 expose en réalité à un oligopole de mégacaps IA : dix émetteurs en pèsent une part dominante fin 2025.
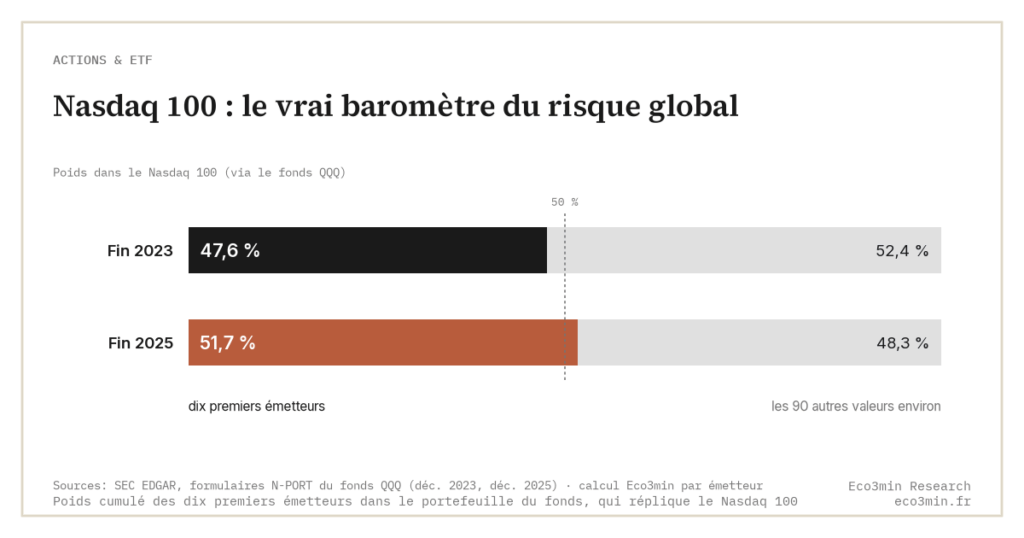
- Les dix premiers émetteurs pesaient plus de la moitié du portefeuille fin 2025 (positions déclarées à la SEC par le fonds Invesco QQQ, qui réplique l'indice), au point qu'un choc idiosyncratique sur l'une cesse d'être dilué et devient un événement de marché.
- Le VXN, volatilité implicite à 30 jours de l'indice, est resté dans une fourchette contenue en novembre et décembre 2025 (Cboe), pendant que les séances de forte variation revenaient régulièrement.
- Lors des épisodes de surconcentration indicielle (1999-2000, fin 2021), la corrélation à la baisse des composants a augmenté ; les fonds indiciels, qui vendent chaque nom à proportion de son poids, peuvent aujourd'hui amplifier un choc initial.
- Les sept mégacaps américaines représentaient près d'un quart de l'actif net d'un fonds qui réplique le MSCI World fin mai 2026 (déclaration N-PORT du fonds URTH), si bien qu'une diversification géographique via indices recouvre une exposition économique au même petit groupe de valeurs.
Un indice qui n’en est plus vraiment un
Depuis son creux du 8 avril 2025, le Nasdaq 100 a effacé sa chute du printemps et inscrit de nouveaux records de clôture dès le 24 juin 2025. Le moteur n’est pas la tech au sens large. Selon les positions déclarées à la SEC par le fonds Invesco QQQ, qui réplique l’indice, les dix premiers émetteurs pesaient une part dominante fin décembre 2025, en hausse depuis fin 2023 ; NVIDIA, Apple et Microsoft en représentaient à eux trois une part considérable. Un ETF dit « passif » sur le Nasdaq 100 expose désormais l’investisseur à un panier d’oligopole sur l’IA générative et le cloud, déguisé en diversification.
Cette transformation modifie la lecture du risque global. Lorsque trois ou quatre valeurs représentent près d’un point d’indice à elles seules, un choc idiosyncratique sur l’une d’elles cesse d’être dilué : il devient un événement macro pour l’ensemble des marchés américains et, par contagion, mondiaux. La structure de formation des prix sur les marchés financiers dépend aujourd’hui d’un nombre de noms historiquement faible.
Ce que masque la performance agrégée
Les publications du T3 2025 ont dessiné un schéma récurrent dans les mégacaps : croissance du chiffre d’affaires moins rapide que celle des marges opérationnelles. Les directions financières attribuent cette dynamique aux gains de productivité internes liés à l’IA. Le marché a révisé les BPA 2026 à la hausse en réaction, alors qu’une fraction non négligeable de ces gains relève d’effets temporaires : gel d’embauches, ralentissement des recrutements support, recompositions de coûts difficiles à projeter sur plusieurs exercices.
La performance agrégée peut masquer une dispersion interne : quand un sous-ensemble étroit tire l’indice, le reste peut stagner ou reculer sans que le niveau de l’indice le montre. C’est le mécanisme analysé dans notre étude sur les révisions de bénéfices et la stabilité apparente des indices.
Le décalage entre prix et volatilité implicite
Le VXN, mesure de la volatilité implicite à 30 jours du Nasdaq 100, est resté dans une fourchette contenue en novembre et décembre 2025 (Cboe), alors que les séances de forte variation de clôture à clôture revenaient régulièrement sur la même période. Compter en séances suppose de savoir lesquelles sont ouvertes, ce que fixent les horaires du NYSE et du Nasdaq convertis en heure de Paris. L’écart entre volatilité implicite et volatilité réalisée est l’indicateur à suivre : une implicite durablement inférieure à la réalisée signale que le marché des options prime peu le risque de rupture.
La lecture dominante côté sell-side reste haussière sur l’indice, portée par les guidances IA des publications de fin 2025 et début 2026. Cette lecture repose sur une hypothèse implicite : que la corrélation entre les sept noms dominants reste élevée à la hausse et faible à la baisse. Les épisodes historiques de surconcentration indicielle (1999-2000, fin 2021) suggèrent l’inverse. La corrélation à la baisse explose dès qu’un déclencheur idiosyncratique survient, parce que les flux ETF passifs vendent simultanément l’ensemble des composants à proportion de leur poids, accentuant le mouvement initial.
Ce que la concentration implique pour la lecture du risque
La conséquence pratique pour un investisseur exposé via un véhicule indiciel ne relève pas d’un signal de transaction : la position détenue n’est simplement plus celle que l’enveloppe « ETF passif » laisse entendre. Un ETF Nasdaq 100 acheté pour s’exposer à « la tech américaine » est, à fin 2025, dominé par dix émetteurs, dont plusieurs consacrent une part croissante de leurs investissements à l’IA et aux centres de données. C’est une exposition thématique, pas une diversification.
Les portefeuilles diversifiés via ETF Nasdaq voient également leur corrélation effective avec les indices monde augmenter, puisque les sept mégacaps américaines pèsent près d’un quart de l’actif net d’un fonds qui réplique le MSCI World (fin mai 2026, déclaration N-PORT du fonds URTH). La diversification géographique apparente recouvre une exposition économique concentrée sur le même petit groupe de valeurs. Cette dynamique s’inscrit dans le cadre plus large analysé dans le sub-pilier consacré aux cycles d’anticipation des marchés actions.
Trois signaux à surveiller
- Le ratio Nasdaq 100 / S&P 500. Il a dépassé en 2025 son pic de novembre 2021, un niveau souvent lu comme une zone de surconfiance tech. À lire en variation hebdomadaire sur 4 semaines glissantes plutôt qu’en niveau absolu, pour filtrer le bruit.
- La dispersion intra-indice. Plus de 30 valeurs du Nasdaq 100 en baisse de plus de 20 % sur 3 mois pendant que l’indice reste proche de ses plus hauts caractérise une fragilité documentée : l’indice ne reflète plus son sous-jacent. Le précédent le plus net est mars 2000.
- Les flux d’options 0DTE (zero-day-to-expiry). Une part supérieure à 35 % des volumes en options à expiration intraday sur une semaine glissante signale un marché piloté par le positionnement court terme, peu sensible aux fondamentaux. Ce régime n’est pas auto-stabilisateur en cas de stress.
Trois scénarios à 6-12 mois
Plateau volatil (scénario central côté sell-side). Range élargi de ±10 % autour des niveaux atteints fin 2025, révision modestement haussière des BPA 2026. Historiquement, ce type de plateau s’accompagne de drawdowns intermédiaires de 5 à 8 % résorbés en moyenne en moins de trois mois, sauf inflexion macro.
Correction ciblée IA. Un choc réglementaire (FTC, Commission européenne, restrictions chinoises sur les semi-conducteurs avancés) ou une déception de monétisation entraînerait un recul de 20-25 % sur les sept noms dominants, soit environ 15 % sur l’indice. Le précédent dot-com offre un cadre de lecture : la baisse d’un sous-ensemble étroit a alors contaminé l’ensemble du Nasdaq par effet d’entraînement sur l’ensemble des valeurs de l’indice, transformant un choc sectoriel en correction indicielle.
Repricing haussier contrôlé. Ralentissement macro maîtrisé, baisse graduelle des taux réels, confirmation des cash-flows IA dans les publications. L’indice gagne 10-15 % supplémentaires sans expansion additionnelle des marges, soit un pari intégral sur la prolongation du momentum. Ce scénario suppose une absence de surcapacité dans les data centers à l’horizon 18 mois, hypothèse aujourd’hui activement débattue par les analystes infrastructure.
Le KPI à isoler
L’indicateur le plus pertinent à suivre pour les prochains trimestres reste le couple VXN / distance au plus haut historique. Un VXN inférieur à 20 simultanément à un Nasdaq à moins de 3 % de son record historique est souvent lu comme une configuration de complaisance (l’historique du VXN, publié par Cboe, commence en 2001). Cela ne présage pas du timing d’une rupture, simplement de la disposition du marché à en sous-estimer la probabilité.
Point au 6 octobre 2026 : le Nasdaq 100 a inscrit un nouveau record de clôture le 5 octobre 2026. La concentration, elle, a reculé depuis la rédaction de cet article : les dix premiers émetteurs pesaient moins dans le portefeuille du fonds Invesco QQQ fin juin 2026 (déclaration N-PORT à la SEC) que fin décembre 2025, avec l’entrée de Micron, AMD et Intel parmi les dix premiers. Le VXN était à 21,2 le 2 octobre 2026 (Cboe).
Détenir un ETF Nasdaq 100 fin 2025 n’est plus une exposition tech diversifiée : c’est un pari concentré sur dix émetteurs, dont sept mégacaps IA-cloud.
- Dix émetteurs pèsent une part dominante du Nasdaq 100 fin 2025 (Invesco QQQ, SEC). L’ETF « passif » est devenu une exposition active concentrée.
- L’écart entre la volatilité implicite (VXN) et la volatilité réalisée mesure la prime que le marché des options accorde au risque de rupture.
- La corrélation à la baisse des composants explose dans les épisodes de surconcentration indicielle (1999-2000, fin 2021). Les fonds indiciels, qui vendent chaque nom à proportion de son poids, peuvent amplifier un choc idiosyncratique.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi la stabilité des indices peut masquer un risque croissant
Les indices boursiers sont souvent utilisés comme baromètre synthétique de la santé des marchés. Pour le traitement détaillé,…
Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme
Ratio de valorisation académique formalisé par Robert Shiller en 1988 et popularisé par Irrational Exuberance en 2000, le…
Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…