
Politique monétaire et taux réels : le canal de transmission qu’on lit mal
Les banques centrales fixent des taux nominaux, mais l'économie réagit aux taux réels. Ce décalage de variable produit des erreurs de diagnostic systématiques sur l'orientation effective de la politique monétaire.

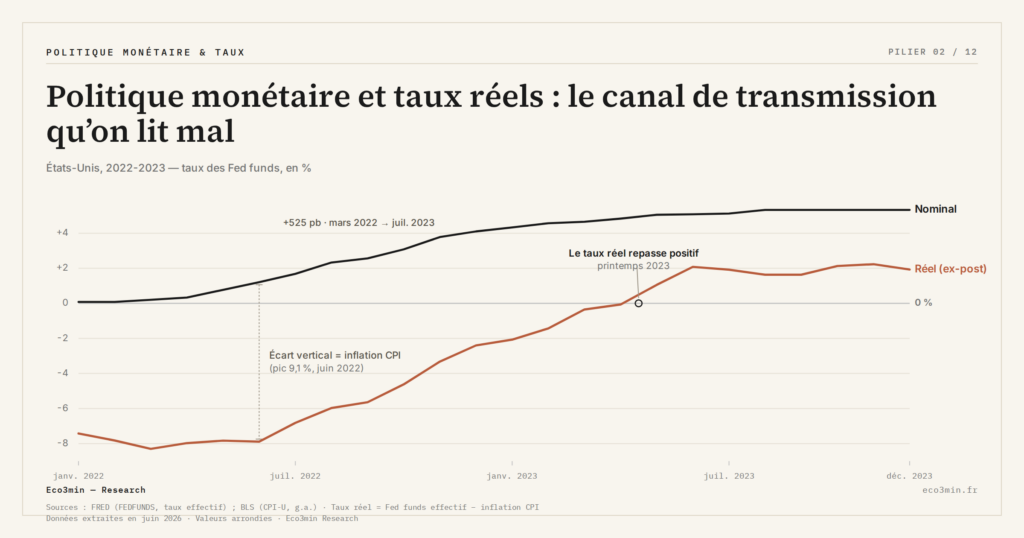
Les banques centrales fixent des taux nominaux, mais l’économie réagit aux taux réels. Ce décalage de variable transforme le diagnostic d’une politique monétaire entre deux contextes d’inflation.
TL;DR
Les banques centrales fixent un taux nominal, mais les agents réagissent au taux réel : ce décalage de variable suffit à expliquer pourquoi le resserrement de la Fed a mis plus d'un an à mordre.
- Avec une inflation à 9,1 % en juin 2022 (Bureau of Labor Statistics), le taux réel des Fed Funds est resté négatif jusqu'au printemps 2023, plus d'un an après le début du cycle de +525 points de base, ce qui éclaire la résilience inattendue de l'économie américaine en 2023.
- Les canaux ne réagissent pas à la même vitesse : le canal des valorisations d'actifs s'ajuste en jours, le crédit bancaire en trimestres ; selon l'enquête de la BCE sur la distribution du crédit bancaire, le durcissement net des critères d'octroi aux entreprises a culminé à 27 % au premier semestre 2023, près d'un an après la première hausse de juillet 2022.
- Friedman parlait dès les années 1960 de délais de transmission « longs et variables », formule que la BCE reprend encore pour décrire son mécanisme de transmission ; avec la financiarisation, le canal des valorisations s'ajuste bien plus vite que le crédit.
Les délais de transmission et la pluralité des canaux rendent le pilotage par le taux directeur plus incertain que ne le suggère le commentaire courant. Une lecture par les hétérogénéités sectorielles est posée dans notre cartographie de la transmission monétaire aux entreprises.
La politique monétaire agit sur l’économie via les taux réels, pas les taux nominaux. Analyse des canaux de transmission, de leurs délais, et des erreurs de diagnostic qu’ils produisent. Sur ce point : taux élevés ne signifient pas toujours politique restrictive.
L’idée dominante veut qu’une hausse du taux directeur « resserre » les conditions monétaires et qu’une baisse les « assouplit ». Ce raccourci, omniprésent dans le commentaire économique, masque un chaînon décisif. Ce n’est pas le taux nominal fixé par la banque centrale qui influence les décisions des agents : c’est le taux réel qu’ils perçoivent, autrement dit le taux nominal diminué de l’inflation anticipée. Un relèvement de 50 points de base peut être restrictif si l’inflation recule, ou neutre si elle accélère. La même décision, dans deux contextes d’inflation différents, n’a pas les mêmes effets, et le marché de l’emploi ne s’y trompe jamais, même quand le commentaire macro continue de parler en nominal.
L’inflation comme filtre de la transmission
Entre mars 2022 et juillet 2023, la Réserve fédérale a relevé son taux directeur de 525 points de base. Le consensus a lu ce mouvement comme le resserrement le plus brutal depuis les années 1980. En termes réels, la séquence est plus nuancée. Avec une inflation qui culminait à 9,1 % en juin 2022 selon le Bureau of Labor Statistics, le taux réel des Fed Funds est resté négatif jusqu’au printemps 2023, plus d’un an après le début du cycle de hausse.
Ce décalage entre intention nominale et effet réel a des conséquences concrètes. La résilience de l’économie américaine en 2023, qui a déjoué la quasi-totalité des modèles de prévision, s’explique en partie par le fait que les conditions réelles de financement sont restées accommodantes bien plus longtemps que les taux nominaux ne le laissaient croire. Ce filtre par l’inflation est la raison pour laquelle les taux réels constituent le pivot de l’analyse macro, et pas leur miroir nominal commenté chaque mois.
Des canaux multiples, une variable commune
La politique monétaire se transmet par plusieurs canaux simultanés, dont les vitesses de réaction sont distinctes. Le canal du crédit agit sur le volume et le coût des prêts bancaires. Le canal du taux de change modifie la compétitivité des exportations. Le canal des valorisations influence la richesse perçue des ménages et des entreprises via les prix des actifs. Chacun converge vers une même variable intermédiaire : le taux réel perçu par les agents, mais avec des décalages temporels qui rendent la photographie globale rarement nette.
D’après l’enquête de la BCE sur la distribution du crédit bancaire, le durcissement net des critères d’octroi aux entreprises de la zone euro a culminé à 27 % aux premier et deuxième trimestres 2023, près d’un an après la première hausse des taux directeurs (juillet 2022), avant de revenir vers zéro fin 2024. Cette lenteur n’est pas une anomalie : elle reflète le renouvellement progressif des encours de crédit aux conditions nouvelles, sur des maturités qui dépassent largement le cycle politique. Cette mécanique cyclique nourrit ensuite la dynamique de cycle financier qui découle des conditions réelles.
Des délais longs et variables
Milton Friedman identifiait dès les années 1960 des délais de transmission « longs et variables ». La BCE décrit toujours son mécanisme de transmission par des délais « longs, variables et incertains ». Ce qui a changé tient à la financiarisation : le canal des valorisations d’actifs, secondaire dans les analyses des années 1960, joue désormais un rôle majeur, et réagit en jours ou en semaines, là où le canal du crédit bancaire s’ajuste en trimestres.
Cette hétérogénéité des délais crée des fenêtres où les signaux sont contradictoires. Les marchés financiers réagissent immédiatement à un changement de taux réels anticipés, tandis que le crédit bancaire ne s’ajuste qu’avec un retard de plusieurs trimestres. C’est dans ces fenêtres asynchrones que se logent les situations où la baisse des taux ne suffit pas à relancer l’activité : la décision monétaire est prise, mais les canaux ne se synchronisent pas. Une autre forme de cette asynchronie, côté actions, est observée dans la décomposition des moteurs de progression des indices sous courbe inversée.
- Le taux réel, pas le taux nominal, est la variable intermédiaire par laquelle la politique monétaire se transmet à l’économie. Lire le nominal sans corriger pour l’inflation conduit à des erreurs de diagnostic systématiques.
- Les délais de transmission, longs et variables, diffèrent selon les canaux : les marchés financiers réagissent en jours, le crédit bancaire en trimestres. Les fenêtres asynchrones produisent des signaux contradictoires.
- Le taux réel des Fed Funds est resté négatif plus d’un an après le début du cycle de hausse de 2022, ce qui explique une part importante de la résilience inattendue de l’économie américaine en 2023.
La transmission monétaire n’est pas un levier à effet immédiat. C’est une chaîne d’impulsions dont la vitesse, l’amplitude et la direction réelles dépendent des conditions de liquidité qui les filtrent et les amplifient, et que le commentaire mensuel sur le taux directeur ne capte qu’à la marge.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…