
Prévisions économiques : la fin de l’argent gratuit ramène les arbitrages au centre
Après une décennie où la politique monétaire avait suspendu la plupart des arbitrages macroéconomiques, 2026 ramène les décideurs publics, les directions financières et les investisseurs face à des choix mesurables.

La décennie 2010 avait fait disparaître un mot du vocabulaire économique : arbitrage. Avec des taux directeurs à zéro et des bilans de banques centrales en expansion continue, les choix s’étaient simplifiés : on pouvait à la fois soutenir la croissance, financer la dette publique et viser la stabilité des prix sans que ces trois objectifs entrent en conflit. 2026 referme cette parenthèse.
La thèse défendue ici tient en une phrase : 2026 n’est pas une année de récession ni d’envolée, c’est l’année où les arbitrages redeviennent opérants. Soutien budgétaire contre soutenabilité de la dette. Rendement du capital contre investissement productif. Désinflation contre croissance. Trois lignes de tension qu’il fallait à peine arbitrer entre 2012 et 2021, et que la fin de l’argent gratuit rend de nouveau coûteuses à ignorer.
TL;DR
2026 ne marque ni récession ni envolée : c'est l'année où les arbitrages macroéconomiques, suspendus par dix ans de taux zéro, redeviennent coûteux à ignorer.
- Le resserrement de 2022, le plus rapide depuis l'épisode Volcker, a porté les fonds fédéraux de 0,25 % (mars 2022) à 5,25-5,50 % (été 2023) et le taux de dépôt de la BCE de -0,5 % à 4 %, sans retour à l'environnement pré-pandémie.
- Aux États-Unis, les intérêts nets de la dette fédérale (882 Md$) ont dépassé les dépenses de défense (874 Md$) sur l'exercice 2024 (Trésor américain) : la charge d'intérêt devient une ligne budgétaire visible et le seuil de rendement des projets d'entreprise remonte.
- Le FMI (WEO d'avril 2026) projette une croissance mondiale de 3,2 % par an en moyenne sur 2025-2030, en dessous de sa moyenne 2000-2019.
Pourquoi les arbitrages reviennent en 2026
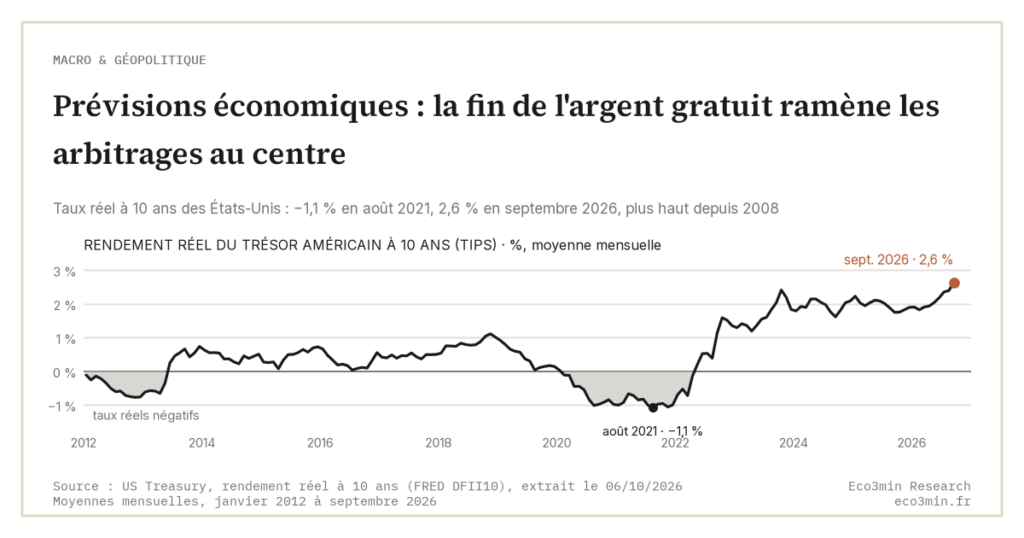
Entre 2008 et 2021, la politique monétaire ultra-accommodante avait neutralisé la plupart des contraintes financières. Les États empruntaient à taux réels faibles, négatifs en 2012 puis en 2020-2021 (le rendement réel du Trésor américain à 10 ans est descendu à −1,1 % en moyenne en août 2021), ce qui rendait la trajectoire de la dette presque indifférente au stock. Cette équation s’est cassée en 2022 avec le resserrement monétaire le plus rapide depuis l’épisode Volcker du début des années 1980. Le taux des fonds fédéraux est passé de 0,25 % en mars 2022 à 5,25-5,50 % à l’été 2023 (FOMC, communiqués officiels), tandis que la BCE relevait son taux de dépôt de -0,5 % à 4 % sur la même période. Sur le même thème : notre dossier sur les grandes phases d’expansion et de contraction de l’économie.
Trois ans plus tard, la normalisation est partielle mais l’environnement pré-pandémie n’est pas revenu. Les taux réels ex-ante restent positifs, le 10 ans américain a touché 5,29 % le 30 septembre 2026, un plus haut depuis mai 2002 (Réserve fédérale, H.15), le taux moyen de la dette négociable du Trésor (3,48 % en août 2026) est au plus haut depuis 2008, et les conditions d’octroi du crédit se sont durcies de manière persistante selon le Senior Loan Officer Opinion Survey de la Fed et le Bank Lending Survey de la BCE.
Taux d’intérêt : le plateau qui change la donne
Le scénario central pour 2026 n’est plus celui d’un retour rapide aux taux nuls. Même en cas de baisses graduelles des taux directeurs, les rendements souverains à long terme restent ancrés au-dessus de leur moyenne 2012-2021, en partie parce que le term premium (la prime exigée par les investisseurs pour porter du risque de taux longs) est sorti du territoire négatif où il était installé depuis le milieu des années 2010 (0,89 point en septembre 2026 selon le modèle ACM de la Fed de New York). Sur la même question : notre Q&A sur la prime de terme.
Point au 6 octobre 2026 : le plateau s’est mué en remontée. La BCE a relevé son taux de dépôt à 2,25 % le 17 juin puis à 2,50 % le 16 septembre 2026 ; la Fed a porté la borne haute des fonds fédéraux de 3,75 % à 4,00 % le 17 septembre, après une inflation américaine montée à 4,3 % sur un an en mai (BLS). Le rendement réel du Trésor à 10 ans, en moyenne à 2,6 % en septembre 2026, est à son plus haut depuis 2008 : c’est la courbe du graphique en tête d’article.
Ce plateau modifie trois équations distinctes. Pour les États, la charge d’intérêt devient une ligne budgétaire visible : aux États-Unis, les intérêts nets de la dette fédérale ont dépassé les dépenses de défense sur l’exercice 2024, 882 Md$ contre 874 Md$ (Trésor américain, Monthly Treasury Statement). Pour les entreprises, le seuil de rendement minimum exigé pour valider un projet d’investissement remonte, ce qui pèse sur les modèles à rentabilité différée. Pour les ménages, le crédit immobilier à taux fixe a perdu son rôle d’amplificateur du pouvoir d’achat.
Historiquement, ce type de régime monétaire a précédé des phases de ralentissement différé, en particulier lorsque la courbe des taux est restée durablement inversée, selon les épisodes documentés depuis 1976.
Géoéconomie : la variable que les prévisions ne peuvent plus ignorer
Les prévisions économiques pour 2026 ne se construisent plus sans intégrer la géoéconomie. Les chaînes de valeur restent fragmentées par les politiques industrielles américaine (IRA, CHIPS Act) et européenne (Net-Zero Industry Act). Les investissements directs étrangers passent davantage par des filtres de sécurité nationale, et les décisions de localisation industrielle réagissent autant à la stabilité géopolitique qu’aux écarts de coût du travail.
Cette fragmentation ne provoque pas mécaniquement de crise, mais elle pèse sur la croissance potentielle. Les projections du World Economic Outlook d’avril 2026 du FMI placent la croissance mondiale à 3,2 % par an en moyenne sur 2025-2030, en dessous de sa moyenne 2000-2019. Une lecture possible relie cet écart à la fragmentation commerciale et au ralentissement de la productivité globale des facteurs. Ces effets s’ajoutent à la transmission du resserrement monétaire aux conditions de financement, dont l’intensité varie sensiblement selon les zones et les secteurs.
Le dilemme budgétaire de 2026
Les grandes économies développées entrent en 2026 avec des ratios dette/PIB historiquement élevés et des déficits primaires que la baisse de l’inflation ne suffit plus à éroder mécaniquement. En zone euro, la nouvelle gouvernance budgétaire entrée en vigueur en 2024 impose des trajectoires d’ajustement chiffrées sur quatre à sept ans. Aux États-Unis, le débat sur le plafond de dette devient plus structurel à mesure que les paiements d’intérêts grignotent les marges discrétionnaires.
Le choix n’est plus entre relance et austérité au sens classique, mais entre formes d’arbitrage budgétaire : ciblage plus serré des transferts, priorisation des investissements publics dont le rendement social est documenté, ou acceptation d’une croissance plus lente pour reconstituer des marges. Aucune de ces options ne se présente comme « la bonne » : chacune mobilise des arbitrages politiques explicites que la décennie 2012-2021 avait permis d’esquiver.
Implications par catégorie d’acteurs
Entreprises
Les modèles fondés sur la rentabilité réelle et la maîtrise des coûts retrouvent un avantage relatif sur les modèles à croissance subventionnée par un capital bon marché. Les entreprises disposant d’une capacité d’autofinancement significative voient leur dépendance au refinancement externe diminuer, ce qui modifie leur positionnement face aux conditions de crédit décrites par le Bank Lending Survey.
Investisseurs
L’allocation d’actifs redevient un exercice macroéconomique plutôt qu’un exercice de sélection isolée. La corrélation historiquement négative entre actions et obligations, observée sur la décennie 2010, est devenue plus instable depuis 2022, ce qui modifie le profil rendement/risque des portefeuilles diversifiés. Ce constat s’inscrit dans la bascule vers un nouveau cycle économique qui rebrasse les régressions historiques utilisées par les modèles d’allocation.
Ménages
Inflation résiduelle, coût du crédit immobilier et évolution de la fiscalité de l’épargne forment un triptyque qui modifie le calcul d’opportunité entre épargne réglementée, placements de long terme et achat immobilier. Le retour de rendements positifs sur des supports peu risqués (livrets, fonds monétaires) constitue une rupture par rapport à 2015-2021, sans pour autant compenser l’inflation cumulée sur la même période.
Ce que 2026 dessine vraiment
Les prévisions pour 2026 ne tracent ni un effondrement, ni un retour aux conditions de la décennie 2010. Elles décrivent un régime où les contraintes sont de nouveau visibles : coût du capital positif, dette publique sensible aux taux, croissance potentielle ralentie, fragmentation des échanges. Écarter la récession du scénario central ne dispense pas de savoir la reconnaître, ce que mettent à l’épreuve cinq règles de détection de récession testées sur 75 ans. Le cycle économique n’avait pas disparu, il était masqué par dix ans de politique monétaire non conventionnelle. Masqué pendant dix ans, un cycle redevient d’autant plus difficile à anticiper que les repères de calibrage manquent, l’une des raisons souvent avancées pour expliquer l’échec récurrent des prévisions macroéconomiques.
Ce qui change en 2026 tient moins au niveau des grandeurs (croissance mondiale modérée selon le FMI) qu’à la réapparition d’un coût explicite à ne pas choisir. L’inflation est d’ailleurs repartie au-dessus des cibles depuis la rédaction de cet article : 3,8 % sur un an en zone euro en septembre 2026 selon l’estimation rapide d’Eurostat, 3,7 % aux États-Unis en août (BLS). Pour la première fois depuis 2012, ignorer un arbitrage produit un effet mesurable sur la trajectoire de la dette, le rendement des projets, ou la capacité d’épargne des ménages. Rendement des projets, investissement puis productivité : c’est par cette chaîne que se construit le cycle économique réel, que les chiffres conjoncturels ne montrent qu’avec retard.
- 2026 referme la parenthèse 2012-2021 où la politique monétaire ultra-accommodante avait suspendu la plupart des arbitrages macroéconomiques.
- Le plateau de taux réels positifs modifie simultanément la trajectoire de la dette publique, le seuil de rendement des projets d’entreprise, et le calcul d’épargne des ménages.
- La géoéconomie pèse désormais sur la croissance potentielle de manière documentée (FMI, World Economic Outlook d’avril 2026 : une croissance projetée sous sa moyenne 2000-2019), pas seulement à travers des chocs ponctuels.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…