
Prime de risque actions : 2 ans ou 10 ans, le choix de maturité inverse le signe sur 68 mois depuis 1976
L’écart entre la prime de risque actions à 2 ans et celle à 10 ans est exactement le spread 2s10s du Trésor américain, sur les 601 mois depuis 1976. Une identité arithmétique de ce type est l’une des plus simples que traverse le pilier Actions et ETF.
Une prime de risque actions, deux conventions, 601 mois
La distance entre les deux courbes n’est pas une marge d’estimation. C’est un chiffre publié du marché obligataire, et il inverse le signe de la réponse sur 68 de ces mois.

Sources : Robert J. Shiller, Online Data ; Réserve fédérale H.15 via FRED. Graphique : Eco3min Research.
Un fichier mensuel de la prime de risque actions calculée contre six maturités du Trésor, les 68 mois où les deux conventions standard divergent de signe, et la raison pour laquelle ces mois arrivent le plus souvent sur une courbe pentue, pas sur une courbe inversée.
La prime de risque actions américaine, dans sa forme la plus publiée, est le rendement des bénéfices du S&P 500 moins un taux du Trésor. Lequel n’est pas tranché. La convention retenue par le dataset Eco3min de la prime de risque actions retranche le 10 ans. Celle qui apparaît sur les écrans de marché, et dans les requêtes qui arrivent sur ces pages, retranche le 2 ans. En juin 2026 la première donne moins 0,51 point et la seconde moins 0,15, sur un rendement des bénéfices de 3,96 % face à des taux de 4,47 % et 4,11 %. Cette page calcule les deux, et quatre maturités de plus, en mensuel depuis juin 1976, et publie le fichier.
TL;DR
L’écart entre la prime de risque actions à 2 ans et celle à 10 ans est exactement le spread 2s10s, sur les 601 mois depuis 1976.
- Les deux mesures divergent de signe sur 68 mois des 601. Sur ces mois, c’est le choix de maturité, et rien de ce qui se passe sur le marché actions, qui décide de la réponse.
- 62 de ces 68 mois portent une courbe pentue, pas une courbe inversée. La divergence touche 12,4 % des mois à courbe pentue et 6,1 % des mois à courbe inversée : elle est deux fois plus fréquente quand la courbe est pentue.
- Là où les deux mesures s’accordent, l’écart reste large : une médiane de 0,83 point, plus d’un point sur 262 mois, et 2,83 points au maximum en février 2010.
- Robustesse, annoncée plutôt qu’enfouie : le compte de mois divergents vaut 68 sur bénéfices publiés contemporains, 62 avec un décalage de publication de six mois, et 84 sur un dénominateur CAPE. Le sens du résultat ne bouge sur aucune des trois.
Note de périmètre : cette page mesure deux écarts comptables publiés qui portent le nom de prime de risque actions. Elle n’estime aucun taux d’actualisation et ne prévoit aucun rendement. Méthode complète dans la méthodologie, réserves dans les limites.
Dernière observation
Prime contre le 2 ans
-0,15 pt
juin 2026, moyennes mensuelles
Prime contre le 10 ans
-0,51 pt
le même rendement des bénéfices, une autre maturité
Écart entre les deux
+0,36 pt
identique au spread 2s10s de ce mois
Maturités à prime positive
3 mois et 1 an
2 ans, 5 ans, 10 ans et 30 ans donnent une prime négative
Rendement des bénéfices 3,96 %, taux 2 ans 4,11 %, taux 10 ans 4,47 %, tous en moyenne mensuelle de juin 2026. La prime vaut plus 0,15 point contre le bon à 3 mois, plus 0,05 contre le 1 an, et moins 0,99 contre le 30 ans. Mise à jour mensuelle, un mois derrière le dernier trimestre de bénéfices publiés.
Résumé opérationnel
Six constats
- L’écart entre la prime de risque actions à 2 ans et celle à 10 ans est exactement le spread 2s10s, sur les 601 mois depuis 1976. Les deux mesures publiées diffèrent d’une quantité qui ne contient rien du marché actions.
- Elles divergent de signe sur 68 mois. Sur ces mois, la maturité retenue décide seule si la prime est publiée positive ou négative.
- Cette divergence n’est pas un symptôme de courbe inversée. 62 des 68 mois portent une courbe pentue, et les fréquences conditionnelles vont à l’inverse de l’intuition : 12,4 % des mois à courbe pentue contre 6,1 % des mois inversés. Les deux plus longues suites, 14 mois à partir de janvier 1993 et 11 mois à partir de juillet 2002, reposent sur des courbes dont la pente médiane vaut plus 1,71 et plus 2,15 points.
- Le mécanisme est une condition d’encadrement, et elle tient sur tous les mois du fichier : les deux mesures portent des signes opposés exactement quand le rendement des bénéfices tombe strictement entre les deux taux du Trésor. Une courbe pentue élargit cette bande. Une courbe inversée la resserre et la retourne.
- La part de mois à prime négative monte à chaque pas le long de la courbe, de 32,3 % contre le bon à 3 mois à 57,8 % contre le 30 ans. La prime médiane baisse de façon monotone sur ces six maturités, de plus 0,99 à moins 0,73 point.
- Le fichier porte 601 observations mensuelles, la prime contre six maturités, une variante temps réel avec bénéfices décalés de six mois, une variante à dénominateur CAPE, et le spread 2s10s publié à côté de l’écart pour que l’identité se vérifie sans rien recalculer. CC BY 4.0.
Le fichier en six chiffres
68
mois sur 601 où les deux mesures portent des signes opposés
62
de ces 68 mois avec une courbe pentue
0,83 pt
écart absolu médian entre les deux mesures
2,83 pt
écart maximal, février 2010
262
mois où l’écart dépasse un point
0,930
corrélation des deux mesures sur tout l’échantillon
Une prime, deux conventions
La lecture dominante traite la maturité comme un détail. Le 2 ans et le 10 ans sont deux taux du Trésor, tous deux proches d’un taux sans risque, et le débat sérieux porterait sur le numérateur : bénéfices publiés ou prévus, nets ou opérationnels, courants ou lissés sur dix ans. Dans cette lecture, le choix du dénominateur déplace un peu le niveau et laisse la conclusion intacte.
Cette lecture a un vrai fondement. Retrancher le 10 ans aligne la duration de la jambe obligataire sur celle d’un actif dont les flux sont longs, ce qui explique que l’Excess CAPE Yield de Robert Shiller utilise un taux réel à dix ans, et que le dataset Eco3min ait été construit sur le 10 ans. Retrancher le 2 ans a un fondement tout aussi réel : sur deux ans, la jambe obligataire suit de près la trajectoire anticipée du taux directeur et ne porte presque pas de prime de terme, donc l’écart approche mieux un excès de rendement sur une alternative vraiment peu risquée. Le comparatif Eco3min taux 2 ans ou 10 ans détaille ce que chacun des deux mesure ; la pentification et l’aplatissement de la courbe décrivent comment l’écart entre eux se déforme.
Ce ne sont pas deux échantillons d’un même taux sans risque. Ce sont deux objets différents, et les retrancher mesure deux choses différentes. Le mécanisme tient entier là-dedans, et le reste de cette page en donne le prix.
Ce que ce jeu de données ne mesure pas
Aucune des deux séries n’est une prime de risque actions au sens de la théorie financière, c’est-à-dire un excès de rendement attendu sur un actif sans risque. Ce sont deux écarts comptables : un rendement des bénéfices réalisé moins un taux de marché nominal. Rien ici n’estime un taux d’actualisation, rien ici n’est une prévision. Une illustration de la distance : en septembre 2011 le rendement des bénéfices publiés valait 7,41 % face à un taux 2 ans de 0,21 %, soit une prime de 7,20 points, la plus élevée des 601 mois. Ce chiffre décrit des bénéfices déjà publiés et un taux directeur maintenu près de zéro. Il ne dit rien de ce que les investisseurs attendaient. Le taux d’actualisation, lui, relève de la dynamique des valorisations et des profits, pas d’un écart comptable.
L’écart, c’est la courbe
Écrivez les deux mesures et l’écart entre elles prend une forme évidente. Le rendement des bénéfices figure dans les deux et s’annule, donc la différence entre la version 2 ans et la version 10 ans vaut le taux 10 ans moins le taux 2 ans. C’est le spread 2s10s, le chiffre le plus surveillé de la courbe américaine.
Le fichier porte les deux colonnes côte à côte, et elles coïncident sur chacun des 601 mois. La différence absolue maximale entre l’écart calculé et le spread 2s10s publié est nulle à la précision machine, et leur corrélation sur tout l’échantillon vaut 1,000000. C’est de l’arithmétique, pas un résultat empirique, et la page le traite comme tel : ce qui compte n’est pas que l’identité tienne, mais que la quantité qu’elle désigne soit observable, publiée chaque jour, et sans rapport avec les actions.
Sa taille, en revanche, n’a rien d’arithmétique. L’écart absolu médian sur les 601 mois vaut 0,83 point. Il dépasse un point sur 262 mois, soit 43,6 % de l’échantillon, et deux points sur 84 mois. Le maximum tombe en février 2010 : un rendement des bénéfices de 5,29 % face à un taux 2 ans de 0,86 % et un taux 10 ans de 3,69 %. La prime valait ce mois-là plus 4,43 points sur une convention et plus 1,60 sur l’autre. Même mois, mêmes bénéfices, un chiffre 2,8 fois plus grand selon un menu déroulant. Le minimum tombe en juillet 1998, quand les deux taux affichaient le même 5,46 % et que l’écart valait exactement zéro.
À retenir
Choisir une maturité, c’est trancher sur la courbe, pas sur les actions. L’écart est un chiffre obligataire, publié chaque jour, et sur 43,6 % des mois il dépasse un point entier.
Quand le signe bascule, et pourquoi ce n’est pas l’inversion
Un écart d’un point ou plus change un niveau. Il ne change une conclusion que lorsqu’il franchit zéro, ce qui arrive sur 68 des 601 mois, soit 11,31 %. Sur ces mois, une convention publie une prime de risque actions positive et l’autre une prime négative, sur les mêmes bénéfices et le même mois.
La condition est exacte, et elle tient sur tous les mois du fichier sans exception : les deux mesures portent des signes opposés précisément quand le rendement des bénéfices tombe strictement entre le taux 2 ans et le taux 10 ans. Au-dessus des deux, les deux primes sont positives. En dessous des deux, elles sont négatives. À l’intérieur de la bande, celui des deux taux qui se trouve de l’autre côté bascule.
Le récit intuitif veut que ce soit l’effet d’une courbe inversée, et l’intuition se trompe de sens. Sur les 68 mois de divergence, 62 portent une courbe pentue et 6 seulement une courbe inversée. En conditionnel l’écart se creuse encore : la divergence touche 12,4 % des 501 mois à courbe pentue et 6,1 % des 99 mois inversés. Elle est deux fois plus fréquente quand la courbe est pentue.
Le mécanisme explique ce sens. Une courbe pentue élargit la bande entre les deux taux, donc le rendement des bénéfices a plus de chances d’y tomber. Une courbe inversée resserre la bande et la retourne, donc l’encadrement devient rare, et quand il se produit la bascule joue dans l’autre sens : c’est la prime à 2 ans qui passe négative pendant que celle à 10 ans reste positive. Les 6 mois à courbe inversée fonctionnent tous ainsi, et les 62 mois à courbe pentue fonctionnent tous à l’inverse.
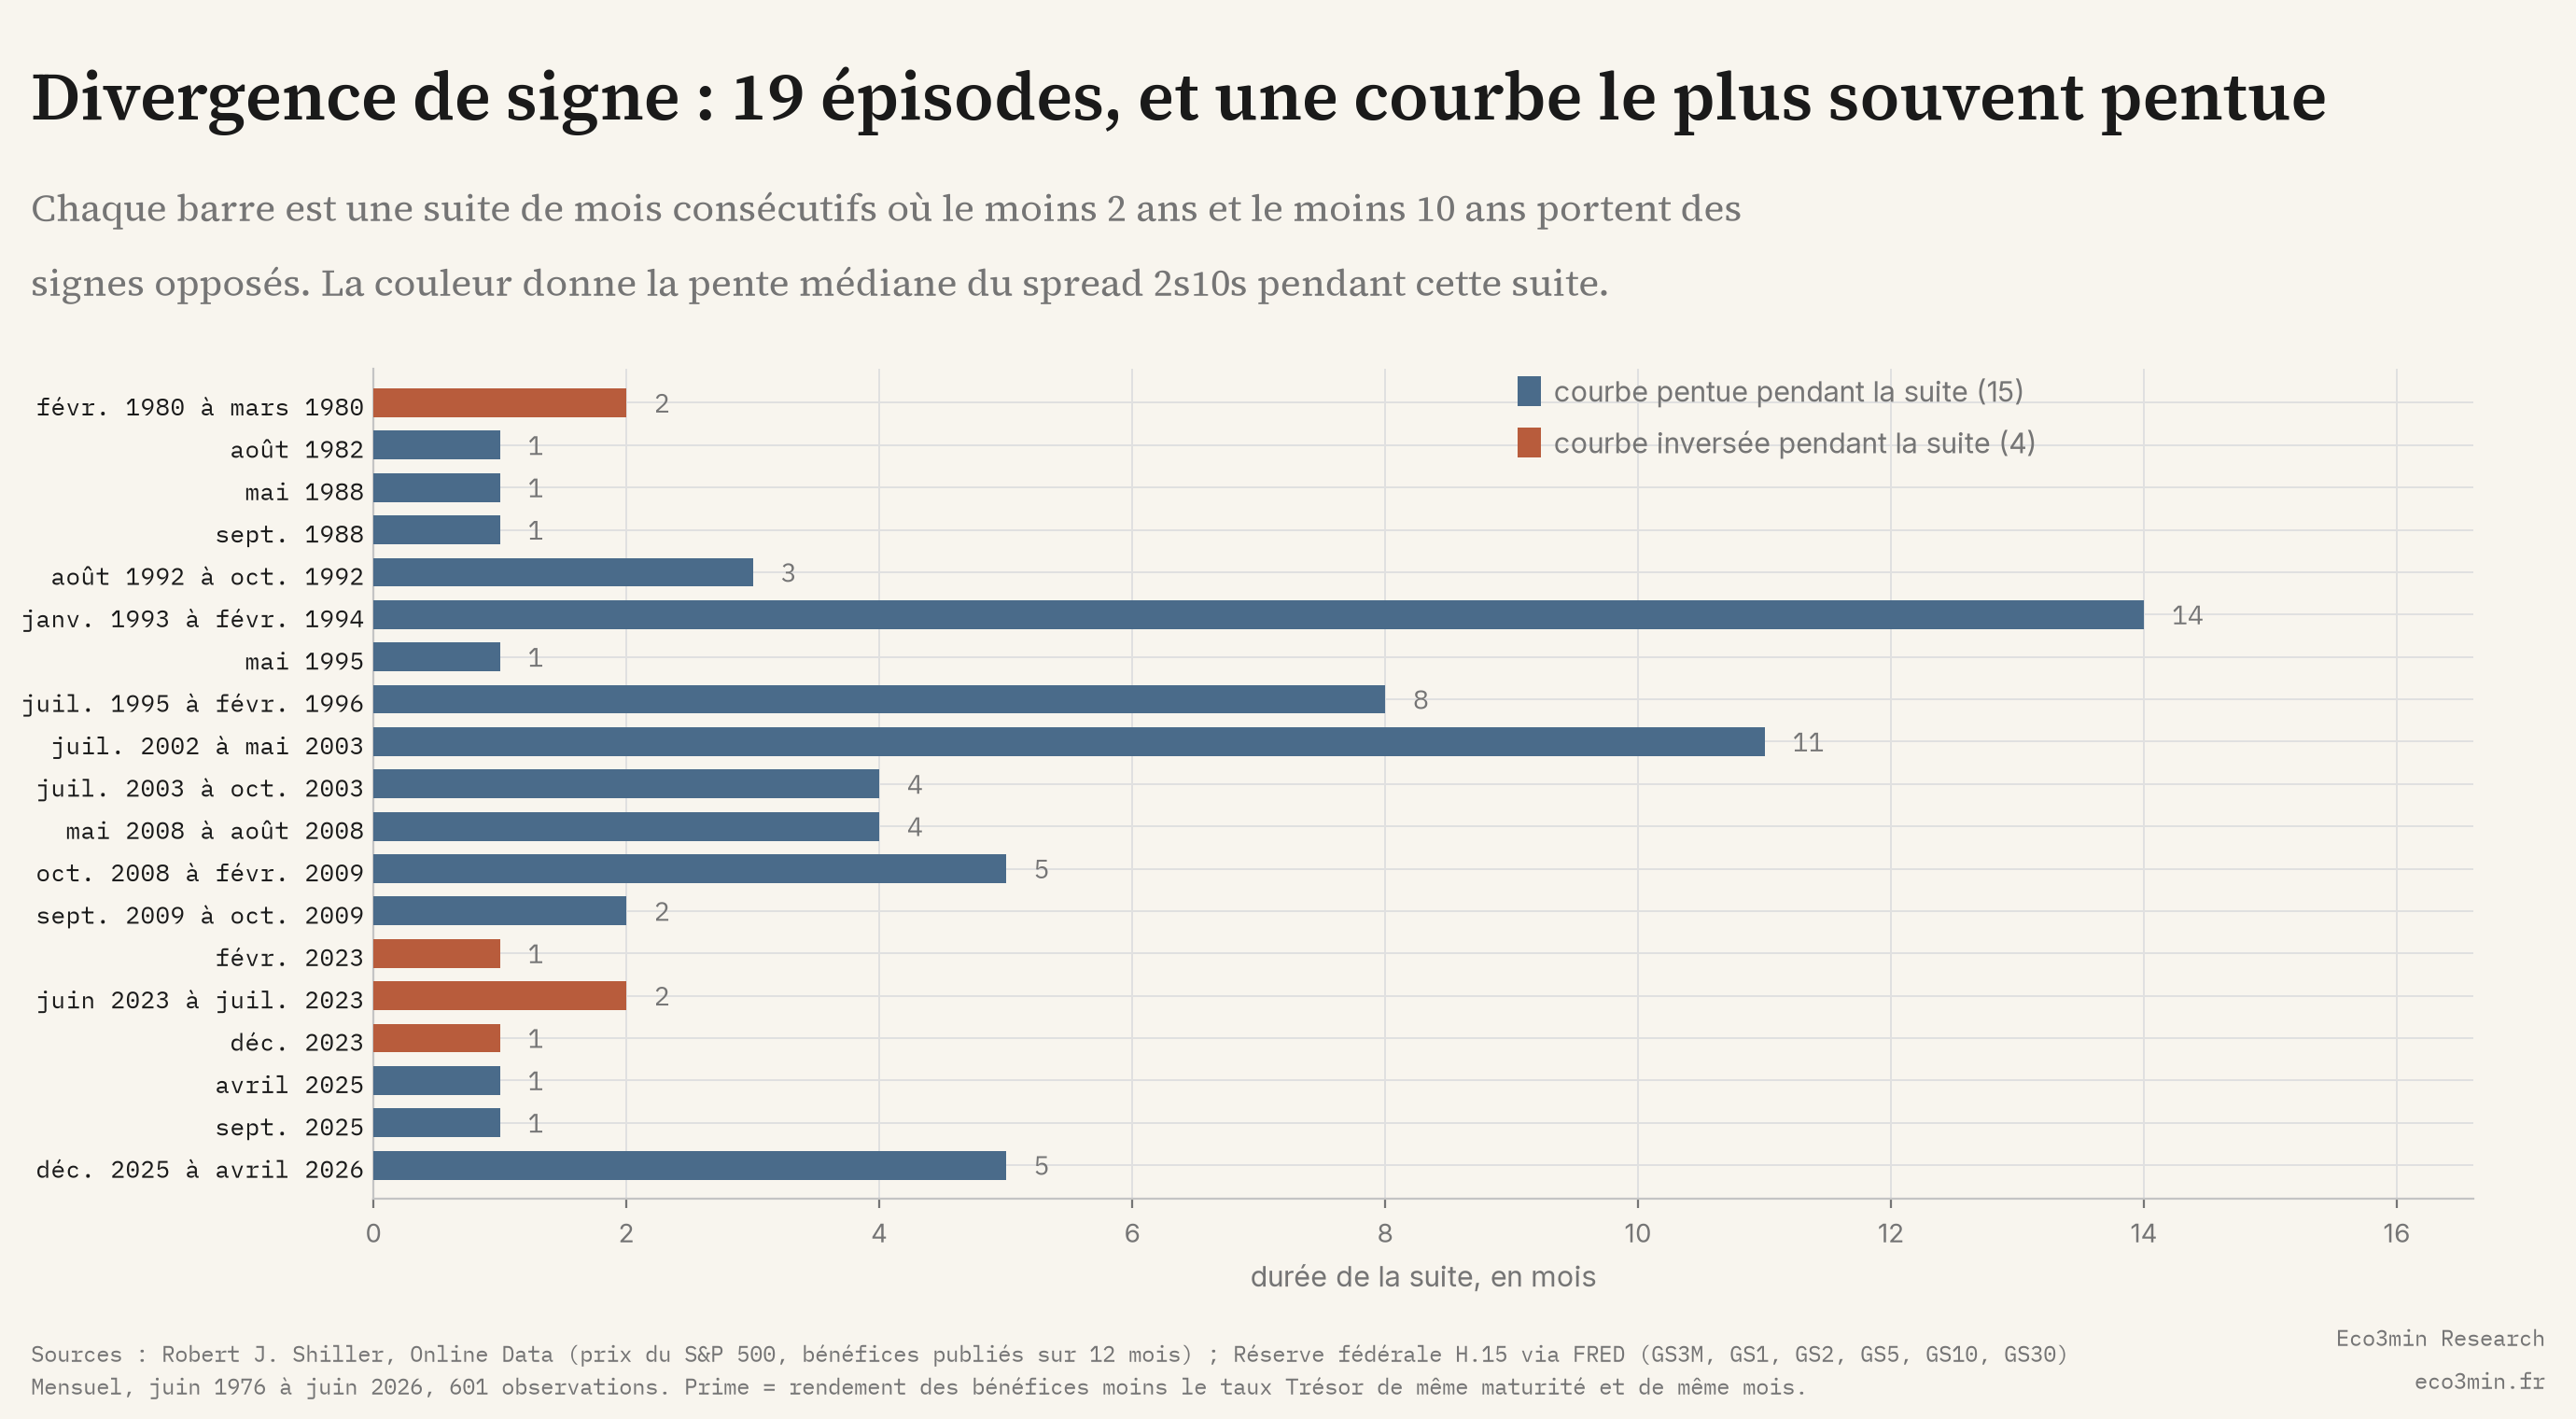
La structure des épisodes dit la même chose. Les 68 mois se répartissent en 19 suites maximales de mois consécutifs, dont 8 ne durent qu’un mois. Les deux plus longues sont janvier 1993 à février 1994, sur 14 mois, et juillet 2002 à mai 2003, sur 11 mois. La pente médiane du 2s10s pendant ces deux suites vaut plus 1,71 et plus 2,15 points, parmi les courbes les plus pentues de l’échantillon. Les épisodes récents à courbe inversée, février 2023 puis juin et juillet 2023, ont duré un et deux mois.
Divergence de signe : 19 épisodes, et une courbe le plus souvent pentue
Quatre des 19 suites reposent sur une courbe inversée. Les deux plus longues, en 1993 et 2002, reposent sur des courbes à plus de 1,7 point de pente.

Sources : Robert J. Shiller, Online Data ; Réserve fédérale H.15 via FRED. Graphique : Eco3min Research.
Le récit de l’inversion n’est pas absent du fichier, il est simplement petit. Le comparatif Eco3min 10Y-3M contre 10Y-2Y traite du choix de la mesure d’inversion elle-même, et ce que la courbe dit vraiment du signal cyclique qu’on en tire. Ces pages partagent un chiffre avec celle-ci, et rien d’autre.
Ce que la page ne tranche pas
La première objection est la plus forte : l’identité centrale relève de l’algèbre. Retrancher deux fois le même rendement des bénéfices puis différencier laisse la différence des deux taux, ce qui serait vrai de n’importe quelle paire de maturités. Concédé entièrement. Ce qui suit n’est pas une défense de l’identité mais l’énoncé de ce qu’elle achète : le désaccord entre deux mesures largement publiées n’est pas une marge d’estimation de largeur inconnue, c’est un chiffre que tout le monde peut consulter, et dont la distribution historique se mesure. Les parties de cette page qui ne sont pas de l’algèbre sont la taille de ce chiffre sur 601 mois, la condition d’encadrement qui décide du moment où il inverse un signe, et le constat que 62 des 68 bascules viennent d’une courbe pentue et non d’une courbe inversée.
La deuxième objection est plus profonde et vise les deux mesures à la fois. Comparer un rendement des bénéfices, quantité largement réelle puisque les bénéfices des entreprises suivent le niveau général des prix, à un taux du Trésor nominal, c’est l’illusion monétaire que Cliff Asness a exposée dans Fight the Fed Model en 2003. Selon cet argument, l’information apparente de l’un ou l’autre écart vient du régime d’inflation, pas de la valorisation. Cette page ne rouvre pas ce dossier. Sa revendication est plus étroite : puisque les deux écarts sont publiés et recherchés, le choix entre eux n’est pas gratuit, et son prix vaut exactement le spread 2s10s.
La troisième objection est que les deux séries sont presque la même chose, donc que l’exercice porte sur un arrondi. Leur corrélation sur tout l’échantillon vaut 0,930 et elles s’accordent de signe sur 533 des 601 mois, donc l’objection a du poids. Elle fixe la taille de la revendication plutôt qu’elle ne l’annule. La revendication porte sur 68 mois sur 601, et sur un écart dont la médiane vaut 0,83 point dans les 533 mois où le signe y survit.
La quatrième porte sur le calendrier. Les bénéfices publiés retenus par Shiller pour un mois donné ne sont pas connus ce mois-là, puisque les résultats trimestriels sortent avec un décalage d’environ deux trimestres. Un lecteur calculant cet écart en temps réel aurait eu des bénéfices plus anciens au numérateur. Le fichier répond par une colonne plutôt que par un paragraphe : une variante à bénéfices décalés de six mois donne 62 mois de divergence au lieu de 68. Une troisième variante, prenant comme numérateur le rendement lissé du ratio CAPE, en donne 84. Les trois sont dans le CSV, et le sens du résultat survit aux trois.
À retenir
Trois conventions de bénéfices, trois comptes : 68, 62 et 84 mois de divergence sur 601. En exigeant que les deux mesures dépassent 0,10 point en valeur absolue, il en reste 55 sur 567. Le compte bouge. La conclusion, non.
Explorer toute la courbe
Deux maturités, c’est ce que proposent les conventions publiées, et ce ne sont pas les deux seules qu’un lecteur peut retenir. Le module ci-dessous en porte six, du bon à 3 mois au 30 ans. Choisissez-en une et la prime est redessinée contre cette maturité sur tout le fichier, les mois sous zéro marqués, la médiane, le compte de mois négatifs et le percentile du mois épinglé recalculés sur cette série seule. Le ruban en dessous porte les six lignes à la fois, pour que la maturité retenue se lise contre les cinq autres.
Le module lit directement le CSV publié. S’il ne se charge pas, la carte de signe ci-dessus est l’équivalent statique de sa vue par défaut.
La carte de signe, et ce qu’elle montre sans aucune interaction
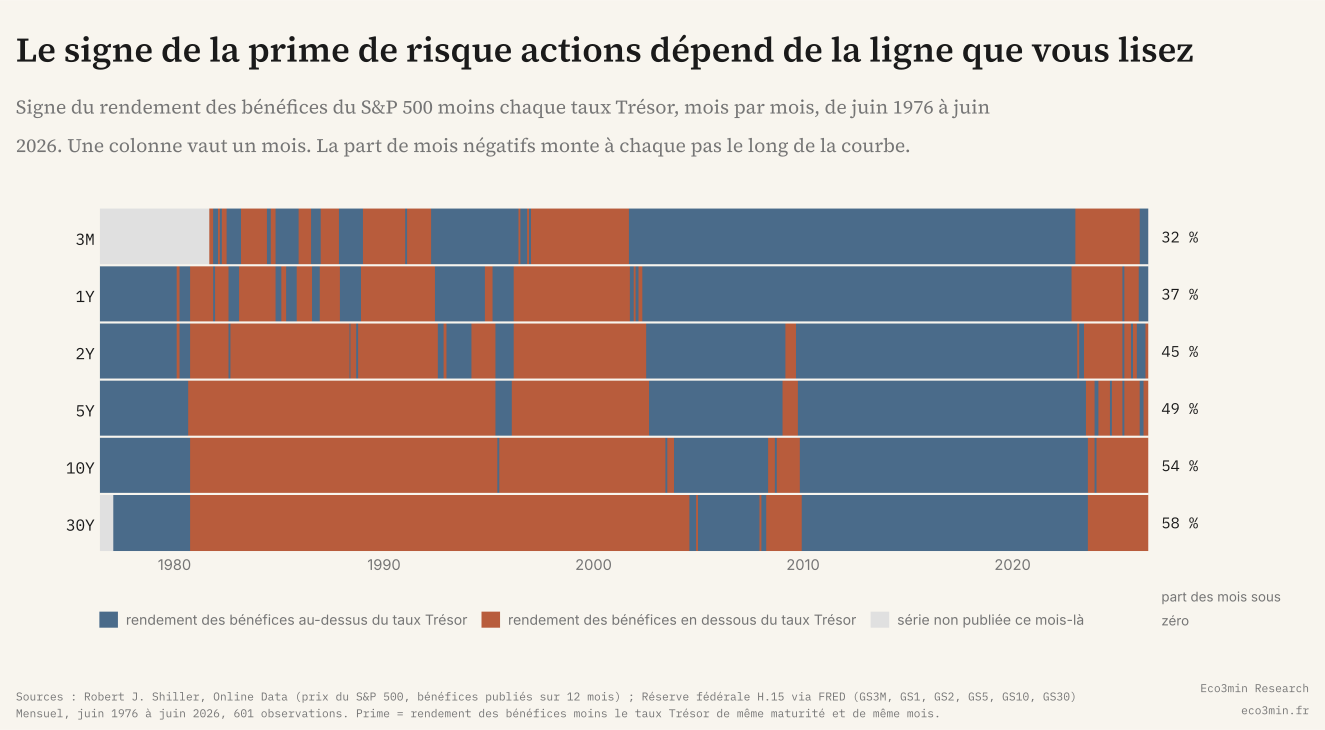
La version statique du même objet est le graphique ci-dessous, et il porte le résultat le plus net de cette page. La part de mois à prime négative monte à chaque pas le long de la courbe, sans exception : 32,3 % contre le bon à 3 mois, 36,8 contre le 1 an, 44,9 contre le 2 ans, 48,9 contre le 5 ans, 54,2 contre le 10 ans et 57,8 contre le 30 ans. La prime médiane baisse de façon monotone sur ces six maturités, de plus 0,99 point à moins 0,73.
Cette monotonie est ce que produit une courbe en moyenne pentue, et c’est la raison pour laquelle la convention à 10 ans publie une prime négative plus souvent que la convention à 2 ans. Sur tout l’échantillon, la prime contre le 10 ans est négative sur 326 mois et celle contre le 2 ans sur 270. Un lecteur qui compare un chiffre calculé sur une maturité à une moyenne historique calculée sur une autre compare deux distributions différentes.
Le signe de la prime de risque actions dépend de la ligne que vous lisez
Une colonne vaut un mois. La part de mois négatifs monte à chaque pas le long de la courbe, de 32 % à 58 %.
Sources : Robert J. Shiller, Online Data ; Réserve fédérale H.15 via FRED. Graphique : Eco3min Research.

Distribution forward
Les trois états du fichier, deux mesures positives, deux mesures négatives, et les deux en désaccord, partitionnent les 601 mois. Le tableau donne le rendement total réel du S&P 500 sur les douze mois suivants dans chaque état, sur les 589 mois dont la fenêtre forward est close. Il figure ici parce qu’un lecteur va le chercher, et il est cadré comme une limite de la variable d’état plutôt que comme un résultat.
| État | Mois | Médiane du rendement réel 12 mois | P25 à P75 | Part positive | Drawdown médian 12 mois |
|---|---|---|---|---|---|
| Les deux mesures positives | 269 | +7,71 % | +0,07 % à +15,41 % | 75,1 % | -5,73 % |
| Les deux divergent de signe | 62 | +14,24 % | +3,74 % à +22,15 % | 88,7 % | -5,29 % |
| Les deux mesures négatives | 258 | +12,50 % | -1,13 % à +23,84 % | 74,0 % | -5,70 % |
| Tous les mois | 589 | +9,93 % | 76,1 % |
La ligne de divergence est celle qui a l’air intéressante, et c’est celle qui porte le moins d’information. Ses 62 observations mensuelles logent dans 17 suites, donc l’échantillon effectif vaut 17 épisodes et non 62 mois indépendants, et chaque observation partage onze mois de fenêtre forward avec ses voisines. Deux de ces suites, en 1993 et 2002, apportent à elles seules 25 des 62 mois. Par-dessus cela, l’état est une fonction de la courbe des taux, comme la section précédente l’a établi, donc la ligne hérite des propriétés cycliques de la courbe au lieu d’en apporter une à elle.
Rapportées au taux de base, les différences sont aussi plus petites qu’elles n’en ont l’air : 76,1 % des 589 mois ont été suivis d’un rendement réel positif à douze mois, contre 88,7 % pour les mois de divergence, sur 17 épisodes.
Les distributions passées ne préjugent pas des résultats futurs. Les statistiques conditionnelles à un état décrivent des régularités historiques, pas des rendements attendus.
Niveaux à surveiller
La bande d’encadrement
En juin 2026 les deux taux définissent une bande de 4,11 % à 4,47 %, et le rendement des bénéfices se tient 0,15 point sous son plancher. Si le rendement des bénéfices remonte dans cette bande à forme de courbe inchangée, les deux mesures porteraient des signes opposés, ce qui s’est produit pour la dernière fois sur les cinq mois de décembre 2025 à avril 2026.
La largeur de l’écart
L’écart vaut 0,36 point, contre une médiane de 0,83 sur tout l’échantillon. Une courbe plus pentue l’élargit mécaniquement et rend l’encadrement plus probable, ce qui est le schéma qui a produit 62 des 68 mois de divergence historiques.
Où se situe la lecture
La prime contre le 2 ans se place au 41,1e percentile de sa propre distribution sur 601 mois, et celle contre le 10 ans au 47,4e. Les deux lectures sont banales dans leur propre histoire, ce qui est un énoncé différent du fait qu’elles soient négatives.
Les prochaines données
La Réserve fédérale publie les moyennes mensuelles H.15 dans les premiers jours du mois suivant. Le fichier de Shiller prolonge la série de bénéfices après compilation des résultats publiés de chaque trimestre, ce qui fixe la date de fin de juin 2026 pour cette version.
Tableaux par décennie et par épisode
Le tableau par décennie donne des médianes plutôt que des moyennes, parce que la prime traverse zéro et qu’une moyenne décennale mélange deux régimes. La ligne des années 1970 couvre juin 1976 à décembre 1979 et celle des années 2020 janvier 2020 à juin 2026 : les deux sont partielles par construction.
| Décennie | Mois | Prime 2 ans, médiane | Prime 10 ans, médiane | Écart médian | Mois de divergence |
|---|---|---|---|---|---|
| 1970, depuis juin 1976 | 43 | +3,70 | +3,46 | +0,410 | 0 |
| 1980 | 120 | -1,07 | -1,62 | +0,730 | 5 |
| 1990 | 120 | -0,91 | -1,69 | +0,585 | 26 |
| 2000 | 120 | +1,12 | -0,05 | +1,385 | 26 |
| 2010 | 120 | +4,20 | +2,67 | +1,460 | 0 |
| 2020, jusqu’à juin 2026 | 78 | +0,18 | +0,70 | +0,360 | 11 |
La ligne des années 2010 mérite qu’on s’y arrête. Elle porte l’écart médian le plus large de toutes les décennies, 1,460 point, et zéro mois de divergence. Un écart large n’inverse aucun signe quand le rendement des bénéfices se tient loin de la bande, ce qui a été le cas toute la décennie : la prime médiane contre le 10 ans y valait plus 2,67 points. La ligne des années 1990 est l’image inverse. Son écart médian vaut 0,585 point, moins de la moitié de celui des années 2010, et elle porte quand même 26 mois de divergence, le maximum du tableau à égalité, parce que le rendement des bénéfices a passé la décennie près des deux taux. L’écart médian le plus étroit de toutes est celui des années 2020, à 0,360 point, sur la courbe médiane la plus plate du tableau.
La ligne des années 2020 est la seule où la prime médiane contre le 10 ans, plus 0,70, dépasse celle contre le 2 ans, plus 0,18. C’est la signature arithmétique d’une décennie dont la pente médiane de courbe est la plus plate du tableau.
| Épisode | Mois | Pente 2s10s médiane | Prime 2 ans, médiane | Prime 10 ans, médiane |
|---|---|---|---|---|
| février 1980 à mars 1980 | 2 | -1,57 | -0,28 | +1,29 |
| août 1982 | 1 | +0,74 | +0,23 | -0,51 |
| mai 1988 | 1 | +1,09 | +0,06 | -1,03 |
| septembre 1988 | 1 | +0,52 | +0,02 | -0,50 |
| août 1992 à octobre 1992 | 3 | +2,51 | +0,38 | -2,13 |
| janvier 1993 à février 1994 | 14 | +1,71 | +0,44 | -1,34 |
| mai 1995 | 1 | +0,46 | +0,28 | -0,18 |
| juillet 1995 à février 1996 | 8 | +0,47 | +0,27 | -0,14 |
| juillet 2002 à mai 2003 | 11 | +2,15 | +1,46 | -0,52 |
| juillet 2003 à octobre 2003 | 4 | +2,55 | +2,11 | -0,42 |
| mai 2008 à août 2008 | 4 | +1,44 | +1,34 | -0,12 |
| octobre 2008 à février 2009 | 5 | +1,89 | +0,88 | -0,72 |
| septembre 2009 à octobre 2009 | 2 | +2,44 | +0,83 | -1,61 |
| février 2023 | 1 | -0,78 | -0,26 | +0,52 |
| juin 2023 à juillet 2023 | 2 | -0,91 | -0,63 | +0,28 |
| décembre 2023 | 1 | -0,44 | -0,35 | +0,09 |
| avril 2025 | 1 | +0,50 | +0,29 | -0,21 |
| septembre 2025 | 1 | +0,55 | +0,00 | -0,55 |
| décembre 2025 à avril 2026 | 5 | +0,64 | +0,12 | -0,44 |
Points de retournement
Cinq mois, chacun relu sur sa propre ligne plutôt que déduit d’un graphique, plus l’observation courante.
Août 1981, la prime la plus basse contre le 2 ans. Le rendement des bénéfices valait 11,72 % et le taux 2 ans 16,28 %, soit moins 4,56 points. Le taux 10 ans valait 14,94 %, donc la version 10 ans donnait moins 3,22 et la courbe était inversée de 1,34 point. Les deux mesures étaient négatives, et le choix de maturité déplaçait le niveau d’un tiers sans déplacer la conclusion.
Septembre 1987, la prime la plus basse contre le 10 ans. Moins 4,44 points. Les deux extrêmes tombent à cinq ans d’écart sur des mesures différentes, ce qui est déjà une conséquence de l’écart : le classement des mois extrêmes n’est pas le même sur les deux conventions.
Juillet 1998, le seul mois sans aucun écart. Le 2 ans et le 10 ans affichaient tous deux 5,46 %, donc les deux mesures étaient identiques à trois décimales, à moins 2,12 points. C’est le seul mois du fichier où le choix de maturité n’a rien coûté.
Février 2010, l’écart le plus large. Un rendement des bénéfices de 5,29 % face à un 2 ans à 0,86 % et un 10 ans à 3,69 %. La prime valait plus 4,43 sur une convention et plus 1,60 sur l’autre, soit 2,83 points d’écart, et les deux étaient positives. C’est le cas le plus net qu’un écart large et une bascule de signe sont deux événements différents.
Janvier 1993, le début de la plus longue suite de divergence. Le rendement des bénéfices valait 4,44 %, le 2 ans 4,39 et le 10 ans 6,60. Le rendement des bénéfices se tenait 0,05 point au-dessus du 2 ans et 2,16 en dessous du 10 ans, donc la prime valait plus 0,05 et moins 2,16 le même mois. Quatorze mois consécutifs ont suivi. En février 1994 le rendement des bénéfices valait 4,76 %, le 2 ans 4,47 et le 10 ans 5,97, et la divergence tenait encore.
Juin 2026, l’observation courante. Le rendement des bénéfices vaut 3,96 %, sous les deux taux, donc les deux mesures sont négatives à moins 0,15 et moins 0,51 et l’écart vaut 0,36 point. En descendant la courbe, la prime redevient positive contre le 1 an à plus 0,05 et contre le bon à 3 mois à plus 0,15. Le signe bascule entre le 1 an et le 2 ans.
Méthodologie
rendement des bénéfices, en % = 100 x bénéfices publiés du S&P 500 sur 12 mois glissants / prix du S&P 500
prime à la maturité m, en points = rendement des bénéfices, en % moins taux du Trésor de maturité constante m, en %
écart = prime 2 ans moins prime 10 ans = taux 10 ans moins taux 2 ans
divergence de signe au mois t = 1 si les deux primes sont non nulles et de signes opposés, 0 sinon
Fréquence et alignement. Tout est mensuel et chaque jambe est une moyenne mensuelle du même mois calendaire. Le prix du S&P 500 et la série de bénéfices viennent du fichier Online Data de Robert J. Shiller, dans lequel le prix est la moyenne mensuelle des clôtures quotidiennes. Les taux du Trésor sont les moyennes mensuelles H.15 de la Réserve fédérale, prises sur FRED sous les codes GS3M, GS1, GS2, GS5, GS10 et GS30. L’alignement des deux sources a été vérifié en reproduisant la colonne GS10 du fichier Shiller contre FRED : 602 des 603 mois communs coïncident au point de base près.
Échantillon. Juin 1976 à juin 2026, 601 mois. Le début est le premier mois de GS2 : c’est une contrainte de donnée, pas un choix. La fin est le dernier mois pour lequel le fichier Shiller porte des bénéfices publiés. GS3M commence en septembre 1981, donc la colonne 3 mois couvre 538 des 601 mois, et GS30 commence en février 1977, ce qui en laisse 593. De février 2002 à février 2006 le 30 ans n’était plus émis et le Trésor publiait à sa place un taux long extrapolé, que FRED porte dans GS30 sans rupture ; ces 49 mois sont un objet différent du reste de la colonne, et ils sont signalés dans les limites.
Épisodes. Aucune définition d’épisode n’entre dans la mesure. La divergence se définit ponctuellement sur un mois, sans seuil et sans lissage, donc aucune frontière n’est choisie à la main. Les 19 épisodes rapportés sont les suites maximales de mois consécutifs, déduites du drapeau mensuel.
Robustesse aux conventions de bénéfices. Les bénéfices prévisionnels sont des estimations d’analystes vendues sous licence et non redistribuables dans un fichier CC BY 4.0 : cette page ne les utilise pas et ne leur substitue aucun proxy. Deux dénominateurs alternatifs publiables sont testés à la place.
| Convention de numérateur | Mois de divergence | Part de l’échantillon |
|---|---|---|
| Bénéfices publiés 12 mois, contemporains, la série publiée | 68 sur 601 | 11,31 % |
| Bénéfices publiés 12 mois décalés de six mois, variante temps réel | 62 sur 601 | 10,32 % |
| Rendement des bénéfices lissé, inverse du CAPE | 84 sur 601 | 13,98 % |
| Contemporains, les deux mesures devant dépasser 0,10 point | 55 sur 567 | 9,70 % |
| Contemporains, mois antérieurs à janvier 2000 | 31 sur 283 | 10,95 % |
| Contemporains, mois depuis janvier 2000 | 37 sur 318 | 11,64 % |
Look-ahead. La variante temps réel décale les bénéfices de six mois, soit un décalage de publication prudent de deux trimestres pour des résultats publiés. La variante contemporaine comme la variante décalée n’utilisent, pour la jambe obligataire, que de l’information datée du mois considéré ou antérieure, et le drapeau de divergence au mois t se calcule sur le seul mois t.
Définition des filtres
échantillon complet : date >= 1976-06-01 et date <= 2026-06-01, n = 601
divergence : sign_disagreement == 1, n = 68
courbe pentue : curve_2s10s_pp > 0, n = 501, plus un mois exactement à zéro, juillet 1998
courbe inversée : curve_2s10s_pp < 0, n = 99
avant 2000 : date < 2000-01-01, n = 283
depuis 2000 : date >= 2000-01-01, n = 318
tampon 0,10 : abs(erp_2y_pp) > 0.10 et abs(erp_10y_pp) > 0.10, n = 567
décennie : partie entière de (année / 10) x 10, la ligne 1970 couvrant juin 1976 à décembre 1979 et la ligne 2020 janvier 2020 à juin 2026
| Colonne | Unité | Définition |
|---|---|---|
| earnings_yield_pct | % | bénéfices publiés 12 mois sur prix, contemporains |
| earnings_yield_rt_pct | % | identique, bénéfices décalés de six mois |
| cape_yield_pct | % | 100 divisé par le ratio CAPE de Shiller |
| ust3m_pct à ust30y_pct | % | moyennes mensuelles H.15, six maturités |
| erp_3m_pp à erp_30y_pp | points | rendement des bénéfices moins chaque taux |
| erp_2y_rt_pp, erp_10y_rt_pp | points | variante temps réel, bénéfices décalés |
| erp_2y_cape_pp, erp_10y_cape_pp | points | variante à dénominateur CAPE |
| erp_divergence_pp | points | erp_2y_pp moins erp_10y_pp |
| curve_2s10s_pp | points | 10 ans moins 2 ans, publié pour vérifier l’identité |
| sign_disagreement | 0 ou 1 | signes opposés sur les mesures contemporaines |
| sign_disagreement_rt, _cape | 0 ou 1 | le même drapeau sur les deux variantes |
| sp500_fwd_6m_pct, sp500_fwd_12m_pct | % | rendement prix nominal forward, mois calendaires |
| sp500_real_tr_fwd_12m_pct | % | rendement total réel forward sur 12 mois calendaires |
| sp500_fwd_12m_mdd_pct | % | plus fort repli du prix mensuel sur les 12 mois suivants |
Reproduire le calcul
import pandas as pd
d = pd.read_csv(« erp-maturity-choice-1976-2026.csv », parse_dates=[« date »])
assert (d.erp_divergence_pp – d.curve_2s10s_pp).abs().max() < 1e-9
k = ((d.erp_2y_pp > 0) & (d.erp_10y_pp < 0)) | ((d.erp_2y_pp < 0) & (d.erp_10y_pp > 0))
print(k.sum(), (k & (d.curve_2s10s_pp > 0)).sum())
Sources et références
- Robert J. Shiller, Online Data, le classeur ie_data accompagnant Irrational Exuberance, Princeton University Press. Prix mensuel du S&P 500, bénéfices publiés sur 12 mois glissants et CAPE, depuis janvier 1871, téléchargé en septembre 2026.
- Board of Governors of the Federal Reserve System, publication statistique H.15, Selected Interest Rates, moyennes mensuelles des taux quotidiens du Trésor à maturité constante, récupérées sur FRED sous GS3M, GS1, GS2, GS5, GS10 et GS30.
- US Department of the Treasury, Daily Treasury Par Yield Curve Rates, utilisé pour recouper les moyennes mensuelles de la Réserve fédérale chez l’émetteur.
- Clifford S. Asness, « Fight the Fed Model », Journal of Portfolio Management, volume 30 numéro 1, automne 2003, sur la comparaison réel contre nominal qui sous-tend les deux mesures.
- John Y. Campbell et Robert J. Shiller, « Valuation Ratios and the Long-Run Stock Market Outlook », Journal of Portfolio Management, volume 24 numéro 2, hiver 1998, sur la construction des ratios de valorisation lissés.
- Tobias Adrian, Richard K. Crump et Emanuel Moench, « Pricing the Term Structure with Linear Regressions », Journal of Financial Economics, volume 110 numéro 1, 2013, les estimations de prime de terme ACM.
- Eco3min, dataset de la prime de risque actions américaine, la convention 10 ans publiée comme série autonome.
- Eco3min, Excess CAPE Yield et la prévision des rendements forward, sur la variante à dénominateur lissé et son bilan prédictif.
Limites
- Aucune des deux séries n’est un excès de rendement attendu. Ce sont des écarts comptables entre un rendement des bénéfices réalisé et un taux de marché nominal, et rien sur cette page n’estime un taux d’actualisation.
- Les bénéfices prévisionnels sont absents. Les conventions que les praticiens utilisent le plus souvent reposent sur des estimations d’analystes, données sous licence et non redistribuables ici. Les deux numérateurs alternatifs testés sont un décalage de six mois et le dénominateur CAPE, dont aucun n’est une estimation prévisionnelle.
- Les bénéfices publiés sont révisés, et la série mensuelle de Shiller interpole des chiffres trimestriels. Les deux affectent le numérateur, et la variante temps réel traite le décalage de publication, pas les révisions.
- L’échantillon commence en juin 1976 parce que la série 2 ans à maturité constante commence là. Toute affirmation sur la période antérieure sort du fichier.
- La colonne 30 ans n’est pas homogène. Sur les 49 mois de février 2002 à février 2006 le titre n’était plus émis et GS30 porte un taux long extrapolé plutôt qu’un taux de maturité constante coté. La ligne 30 ans de la carte de signe et l’option 30 ans du module en héritent.
- La page dit quelle maturité est utilisée où, et ne soutient pas qu’une convention serait correcte. Cette question dépend de l’usage fait de l’écart, et le fichier permet les deux choix.
- Les fenêtres forward se chevauchent et l’état de divergence se concentre en 19 suites, donc le tableau forward a un échantillon effectif bien plus petit que ses comptes de mois ne le suggèrent.
Questions fréquentes
L’écart entre les deux mesures de prime de risque actions est-il simplement la courbe des taux ?
Oui, exactement, et c’est le sujet de la page. Retrancher le même rendement des bénéfices au 2 ans puis au 10 ans et différencier laisse le 10 ans moins le 2 ans, soit le spread 2s10s. L’identité tient sur les 601 mois du fichier à la précision machine. Ce qui n’est pas arithmétique, c’est la taille de cette quantité dans le temps, une médiane de 0,83 point et un maximum de 2,83, et le fait qu’elle inverse le signe de la prime publiée sur 68 mois.
Combien vaut la prime de risque actions contre le taux 2 ans aujourd’hui ?
En juin 2026, dernier mois à bénéfices publiés disponibles, le rendement des bénéfices du S&P 500 valait 3,96 % et le taux 2 ans 4,11 %, donc la prime valait moins 0,15 point. Contre le 10 ans, à 4,47 %, elle valait moins 0,51. Contre le bon à 3 mois elle valait plus 0,15 et contre le 1 an plus 0,05. La série mensuelle complète pour les six maturités est dans le CSV lié plus haut.
Faut-il calculer la prime de risque actions sur le 2 ans ou sur le 10 ans ?
Les deux conventions sont en usage publié et cette page ne les classe pas. Le 10 ans est retenu par l’Excess CAPE Yield de Shiller et par le dataset Eco3min, sur l’argument qu’un titre long correspond à la duration d’un actif actions. Le 2 ans apparaît sur les écrans de marché et dans la formulation de type CBOE, sur l’argument qu’il ne porte presque pas de prime de terme et approche mieux la trajectoire anticipée du taux directeur. Ce que le fichier établit, c’est le prix du choix : exactement le spread 2s10s, dont la médiane vaut 0,83 point et qui inverse le signe de la réponse sur 11,31 % des mois.
Les deux mesures divergent-elles parce que la courbe des taux est inversée ?
Le plus souvent, c’est l’inverse. Sur les 68 mois de divergence depuis 1976, 62 portent une courbe pentue et 6 une courbe inversée. En conditionnel, la divergence touche 12,4 % des mois à courbe pentue et 6,1 % des mois inversés. Le mécanisme tient à ce que les deux mesures se séparent quand le rendement des bénéfices tombe strictement entre les deux taux, et qu’une courbe pentue élargit cette bande là où une courbe inversée la resserre.
Comment cette mesure s’écrit-elle ailleurs, et la notation change-t-elle quelque chose ?
Le même objet se rencontre sous ERP-2Y, prime de risque actions à 2 ans, rendement des bénéfices moins le taux 2 ans, ou dans la famille plus large de l’earnings yield gap et du modèle de la Fed. L’écart entre les deux maturités s’écrit 2s10s, 2Y-10Y ou 10Y-2Y selon la convention de signe, et cette page utilise partout le 10 ans moins le 2 ans. La notation ne change pas l’arithmétique, mais elle change ce qu’une recherche renvoie, ce qui explique que le fichier porte la maturité dans le nom des colonnes plutôt qu’en note de bas de page.
Ce jeu de données dit-il quelque chose sur la cherté des actions ?
Non, et le périmètre mérite d’être posé clairement. Le fichier mesure deux écarts comptables publiés et la distance entre eux. Il ne contient aucun rendement attendu, aucun taux d’actualisation et aucun jugement de valorisation. La question distincte de savoir si l’earnings yield gap porte de l’information sur les rendements futurs est traitée dans l’étude Eco3min sur l’Excess CAPE Yield, liée dans les sources.
Citer cette page
Eco3min Research, « Prime de risque actions : 2 ans ou 10 ans, le choix de maturité inverse le signe sur 68 mois depuis 1976 », septembre 2026. https://eco3min.fr/prime-de-risque-actions-2-ans-ou-10-ans/ Données CC BY 4.0.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.