
Comment la productivité structure le cycle économique
La productivité ne décrit pas seulement une trajectoire de long terme : sa dynamique conditionne la rentabilité de l'investissement, la résilience des marges et la capacité du cycle à absorber les chocs.

La productivité ne décrit pas seulement une trajectoire de long terme : sa dynamique conditionne la rentabilité de l’investissement, la résilience des marges et la capacité du cycle à absorber les chocs.
TL;DR
Quand les gains de productivité s'essoufflent, la croissance s'appuie sur le crédit et l'emploi, deux moteurs plus fragiles : la productivité horaire du G7 est passée de 2,1 % par an (1995-2005) à environ 1 % depuis.
- Quand la productivité progresse, les rendements attendus de l'investissement montent et l'expansion se prolonge sans tension sur les coûts ; quand les gains s'essoufflent, la croissance s'appuie sur l'emploi additionnel et l'endettement, structurellement plus fragiles.
- Une hausse trimestrielle peut tromper : le BLS mesure +2,5 % de productivité non agricole sur un an au troisième trimestre 2025, avec des heures en hausse de 0,4 % : ce gain-là vient de la production, et c'est quand les heures reculent plus vite qu'elle que la hausse trompe.
- Goldman Sachs Research (mars 2023) chiffre à près de 1,5 point par an sur dix ans le gain de productivité américain d'une adoption large de l'IA générative, mais l'électrification, la bureautique et internet ont mis une à deux décennies à se traduire dans la productivité agrégée.
Présenter la productivité comme une variable de long terme déconnectée du cycle masque l’essentiel. Ses gains se diffusent avec retard et de manière inégale selon les secteurs, et c’est précisément ce retard qui structure les phases d’expansion comme les contractions.
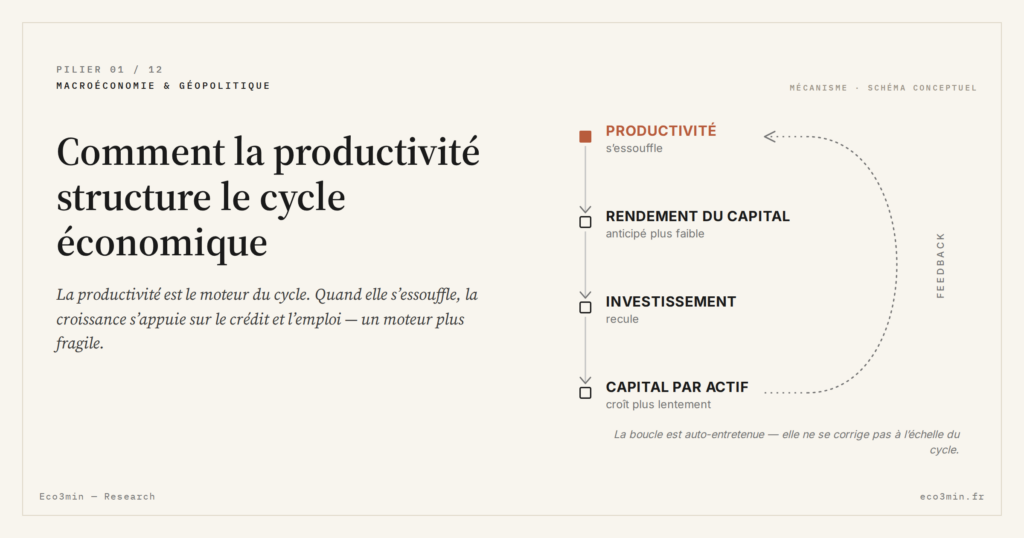
Le lien est mécanique. Quand la productivité progresse, les rendements attendus de l’investissement augmentent, la formation de capital s’accélère et l’expansion peut se prolonger sans tension sur les coûts. Cette dynamique est explicitée dans le cadre de lecture des cycles économiques réels. À l’inverse, quand les gains s’essoufflent, la croissance dépend de plus en plus de l’emploi additionnel et de l’endettement — deux moteurs structurellement plus fragiles que la productivité elle-même.
Le ralentissement silencieux des gains de productivité observé depuis le milieu des années 2000 dans les économies avancées a modifié la nature même de leur cycle. Conditions monétaires accommodantes prolongées, plans de relance massifs, taux directeurs au plancher historique : aucun de ces leviers n’a réenclenché la trajectoire d’avant 2008. La fragilité actuelle des cycles tient en grande partie à cet épuisement du moteur productif, masqué tant que les autres relais (crédit, dépense publique, emploi) restent disponibles. Question liée : le décalage du cycle du crédit.
Un moteur productif qui s’essouffle
D’après la base de productivité de l’OCDE, le PIB par heure travaillée des économies du G7 a progressé de 2,1 % par an en moyenne de 1995 à 2005, puis d’environ 1 % : 0,95 % sur 2005-2015 et 1,0 % sur 2015-2025 (agrégat pondéré par le PIB en parité de pouvoir d’achat, calcul Eco3min). La division par deux du rythme n’est pas un écart marginal. Elle réduit mécaniquement la croissance potentielle et la capacité d’absorption des chocs, comprime les marges à coûts constants et fait disparaître la marge de gains de pouvoir d’achat sans recours additionnel à la dette.
Le cycle réel, ancré dans l’investissement et l’allocation du capital, en porte directement la trace. Une productivité atone réduit les rendements anticipés, freine la formation de capital et alimente un cercle de sous-investissement qui s’auto-entretient : moins d’équipement neuf, moins d’effets de diffusion technologique, moins de gains au cycle suivant. La croissance peut alors continuer (par l’emploi, par le crédit aux ménages, par la dépense publique) mais elle devient plus exposée à la moindre dégradation des conditions de financement.
Une productivité qui change de comportement selon la phase
La productivité n’est pas un coefficient stable : elle bouge avec le cycle. En expansion, elle accélère mécaniquement — utilisation accrue des capacités existantes, effets d’échelle, montée en régime des investissements récents. En ralentissement, elle peut paradoxalement remonter à court terme, simplement parce que les entreprises réduisent les effectifs plus vite que la production. Cette hausse apparente ne reflète aucune amélioration structurelle — c’est un effet de composition qui disparaît dès que l’emploi redémarre. Tant que la convention de mesure n’est pas fixée, la comparaison avec la rémunération reste indéterminée : c’est le sujet des quatre conventions de mesure de l’écart productivité-salaires américain.
Le Bureau of Labor Statistics mesure pour les États-Unis une progression de la productivité non agricole de 2,5 % en glissement annuel au T3 2025, au-dessus de sa tendance de long terme. Ce trimestre ne relève pourtant pas de l’effet de composition : les heures travaillées progressaient encore de 0,4 % et la production de 2,8 %. Le test se lit sur les heures, pas sur le seul ratio. La leçon vaut au-delà du cas américain : la lecture de la productivité sur un trimestre isolé est statistiquement piégeuse. Les cycles industriels de long terme rappellent que les vrais gains s’évaluent sur des horizons pluriannuels, voire décennaux pour les ruptures technologiques majeures.
Interpréter une hausse trimestrielle de la productivité comme le signe d’un regain structurel. En phase de ralentissement, la productivité apparente peut progresser parce que les effectifs reculent plus vite que la production — effet de composition, pas gain d’efficacité. Le test simple : si la hausse de la productivité coïncide avec un gel d’embauches ou une vague de licenciements, elle ne survivra pas au prochain rebond de l’activité.
L’intelligence artificielle pourrait toutefois rebattre les cartes. Goldman Sachs Research estimait en mars 2023 qu’une adoption large de l’IA générative pourrait ajouter près de 1,5 point par an à la croissance de la productivité américaine sur dix ans. L’estimation est conditionnelle, et les conditions de réalisation tiennent davantage à l’adaptation organisationnelle, à l’investissement en capital humain et au cadre réglementaire qu’à la performance brute des modèles. Les dynamiques structurelles du cycle montrent que les révolutions technologiques mettent généralement une à deux décennies avant de se traduire pleinement dans la productivité agrégée — l’électrification, l’informatique de bureau, internet ont toutes suivi cette courbe en J. Rien n’oblige l’IA à faire exception.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…