
Output gap : pourquoi l’écart entre croissance potentielle et observée compte
L'output gap structure les tensions du cycle, mais le glissement à la baisse récent des estimations de potentiel modifie en silence la lecture de cet écart.

L’écart entre croissance potentielle et croissance observée révèle des tensions invisibles dans l’économie. Lorsque l’activité dépasse ou reste en deçà de ses capacités réelles, ces déséquilibres structurent les ajustements du cycle.
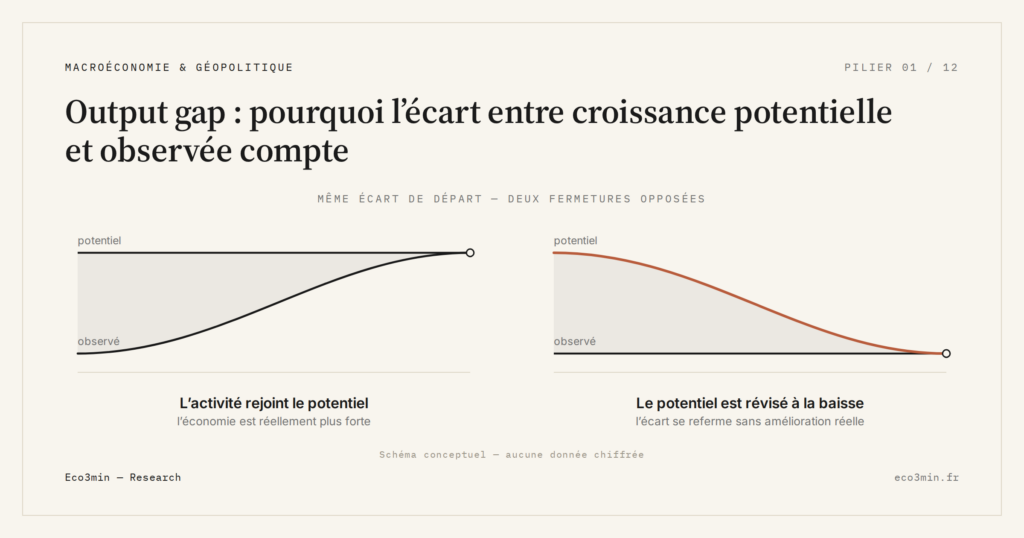
L’écart entre croissance potentielle et croissance observée, l’output gap, structure les tensions du cycle. Le glissement à la baisse récent des estimations de potentiel modifie en silence la lecture de cet écart.
TL;DR
Réviser la croissance potentielle à la baisse peut refermer l'output gap sans que l'activité accélère : la mesure du cycle dépend d'une estimation, pas d'une observation directe.
- Pour 2025, l’OCDE (Perspectives économiques de juin 2026) estime l’output gap à -0,6 % du PIB potentiel en zone euro et -0,1 % aux États-Unis ; le CBO, avec sa propre mesure du potentiel américain, obtient +1,4 %.
- L’écart peut se refermer parce que le potentiel baisse, pas parce que l’activité accélère : le CBO projette une croissance potentielle américaine de 2,7 % en 2024, 2,2 % en 2026 et 1,8 % en 2035.
- Pour la même économie et la même année, l’OCDE et le CBO divergent de 1,5 point : l’incertitude sur le potentiel suffit à changer le signe de l’écart.
La croissance observée capte l’attention parce qu’elle est mesurable et immédiate. La croissance potentielle, plus abstraite, structure pourtant les tensions du cycle. Cet écart, l’output gap, révèle des marges de rattrapage ou des contraintes profondes sur les capacités productives. Il conditionne les ajustements d’investissement, d’emploi et de prix. Ignorer cette distinction revient à lire le cycle sans son ancrage de long terme, en confondant variation conjoncturelle et contrainte structurelle.
Le glissement le plus important n’est pas celui du PIB observé, mais celui de l’estimation même du potentiel. Les estimations du potentiel changent d’une édition à l’autre et d’une institution à l’autre. Ce flottement discret modifie en profondeur la lecture du cycle sans jamais faire la une des éditions du soir.
Ce que mesure exactement l’output gap
L’output gap désigne l’écart entre le PIB effectif et le PIB potentiel — le niveau de production qu’une économie peut atteindre sans générer de tensions inflationnistes durables. Lorsque cet écart est négatif, l’économie produit sous ses capacités : des ressources restent sous-employées et les pressions sur les prix s’atténuent. Lorsqu’il est positif, l’économie surchauffe et les tensions sur les coûts s’intensifient.
Dans ses Perspectives économiques de juin 2026, l’OCDE estime l’output gap de 2025 à -0,6 % du PIB potentiel en zone euro et à -0,1 % aux États-Unis. Le Congressional Budget Office, qui calcule son propre PIB potentiel américain, situe au contraire l’économie américaine au-dessus de ses capacités, à +1,4 % en 2025 (séries GDPC1 et GDPPOT). Le signe même de l’écart dépend donc de l’estimateur, ce qui brouille aussi la lecture des tempos monétaires distincts de la BCE et de la Fed. La productivité et son rôle dans la dynamique cyclique conditionnent ici le niveau du potentiel, donc l’amplitude observée de l’écart.
Un potentiel qui n’est pas fixe
L’erreur la plus courante consiste à traiter la croissance potentielle comme une constante. Elle évolue en réalité avec le stock de capital, la démographie active et les gains de productivité. Le CBO projette ainsi une croissance potentielle américaine en recul, de 2,7 % en 2024 à 2,2 % en 2026 puis 1,8 % en 2035 ; l’OCDE situe celle de la zone euro à 1,05 % en 2026, après 1,1 % à 1,5 % par an de 2023 à 2025. Un recul du potentiel implique que l’output gap peut se refermer non parce que l’économie accélère, mais parce que le potentiel lui-même diminue — un mécanisme que le cadre d’analyse du cycle réel identifie comme un signal majeur.
Les implications portent directement sur le cycle d’investissement productif. Quand le potentiel recule, les entreprises ajustent leurs plans de capacité à la baisse, ce qui comprime le flux d’investissement net et freine la productivité future. Cette boucle (moins de potentiel, moins d’investissement, encore moins de potentiel) figure parmi les ressorts les plus discrets et les plus puissants du cycle de long terme.
- L’output gap structure le cycle en indiquant si l’économie produit au-dessus ou en dessous de ses capacités — information que le PIB seul ne fournit pas.
- La croissance potentielle n’est pas fixe : une révision à la baisse peut donner l’illusion d’une fermeture de l’écart sans amélioration réelle de l’activité.
- Toute politique économique calibrée sur l’output gap hérite de l’incertitude qui entoure l’estimation du potentiel.
Les conséquences pour la politique monétaire et budgétaire
L’output gap conditionne le calibrage de la politique budgétaire au sein du cycle. Un écart négatif appuie un soutien budgétaire ; un écart positif plaide pour la consolidation. Mais l’estimation du potentiel est régulièrement biaisée, les révisions historiques sont parfois supérieures à l’écart lui-même, et la politique économique risque alors de répondre à un signal mal calibré.
L’OCDE ne projette pas de fermeture de l’output gap en zone euro : il passerait de -0,6 % en 2025 à -0,8 % en 2026 et 2027 (juin 2026). Une fermeture, si elle survenait, pourrait traduire un ajustement par le bas du potentiel plutôt qu’une accélération de l’activité. L’écart de 1,5 point entre l’OCDE et le CBO sur l’économie américaine montre que la même incertitude pèse sur l’évaluation du degré de restriction monétaire approprié. Les fondamentaux structurels du cycle rappellent que ces estimations sont des constructions statistiques, pas des observations directes, et qu’elles doivent être traitées comme telles.
Un choc technologique positif (accélération de l’adoption de l’IA dans les processus productifs, par exemple) pourrait relever la croissance potentielle et rouvrir l’output gap par le haut. Ce scénario, évoqué dans plusieurs rapports institutionnels récents, reste conditionnel : les gains de productivité liés à l’IA ne se diffusent pas au même rythme selon les secteurs et les géographies, et leur matérialisation prendra vraisemblablement plusieurs cycles avant d’apparaître dans les séries agrégées. À mettre en regard de : la chronologie des retournements de l’emploi avant récession.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…