
Profit warning en 2026 : pourquoi l’alerte est devenue un stress test du coût du capital
Les chutes de 15 à 35 % en une séance ne sont plus des accidents isolés. Elles reflètent une recalibration où le ROCE doit désormais couvrir un coût du capital qui n'est plus subventionné.

Profit warning en 2026 : comment les alertes sur résultats reconfigurent le risque actions, et pourquoi leur sévérité révèle l’écart entre les entreprises capables d’absorber le coût du capital actuel et celles qui en dépendaient implicitement.
TL;DR
Depuis début 2026, des profit warning provoquent des chutes de 15 à 35 % en séance pendant que les indices restent proches de leurs sommets, transformant chaque alerte en test accéléré du coût du capital.
- La sévérité de la sanction ne se lit pas dans un comptage agrégé mais dans la mécanique : plus le taux d'actualisation est haut, plus la part de valeur logée dans les flux lointains est mince, et plus une révision de trajectoire coûte cher.
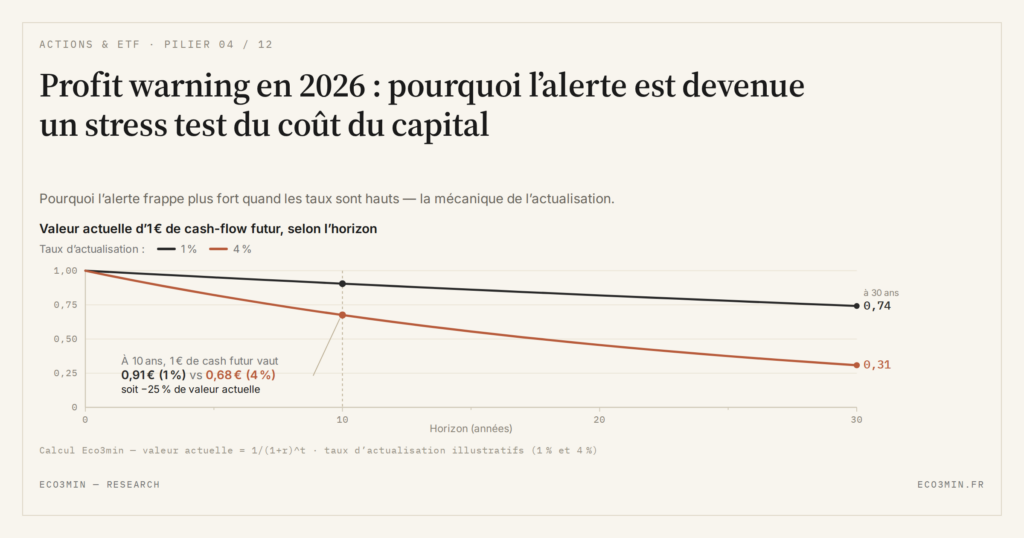
- Avec un 10 ans américain à 5,01 % au 18 septembre 2026 (FRED, série DGS10), la valeur actuelle d'un dollar attendu à 10 ans perd 25 % entre un régime à 1 % et un régime à 4 % (0,91 contre 0,68), et 58 % à trente ans : c'est ce que trace le graphique de cette page.
- Les refinancements se font au taux du marché actuel et non à celui des coupons émis avant 2022, ce qui érode les marges des modèles qui dépendaient implicitement d'un capital bon marché.
- Le taux réel à 10 ans est à 2,68 % au 18 septembre 2026 (FRED, série DFII10) : c'est ce plancher réel, et non le seul niveau nominal, qui rend une trajectoire bénéficiaire longue plus difficile à défendre.
Quand une alerte redéfinit la valorisation en quelques heures
Depuis le début 2026, plusieurs profit warning dans la tech intermédiaire, l’industrie cyclique et la consommation discrétionnaire ont provoqué des chutes de 15 à 35 % en une séance, alors que les grands indices restent proches de leurs sommets. Aucun comptage public ne mesure la sévérité médiane de ces sanctions à l’échelle d’un indice européen ; ce qui se mesure, en revanche, c’est le régime d’actualisation qui l’amplifie, et il a changé de niveau.
Ces alertes ne sont pas des anomalies isolées. Elles matérialisent le point de friction entre une croissance mondiale modérée (FMI, World Economic Outlook d’avril 2026 : 3,1 % attendus pour 2026), des taux réels durablement positifs, et des attentes bénéficiaires encore calibrées sur la dynamique 2021-2023. Leur lecture dans un cadre cohérent les replace à l’intérieur des dynamiques d’entreprises et de secteurs, pas comme de simples accidents individuels.
Le signal structurant : la fréquence et surtout la sévérité des warning augmentent dans les segments les plus sensibles au coût du capital. Ces alertes individuelles s’inscrivent dans une lecture plus large des signaux émis par les bénéfices, examinée dans notre lecture des révisions de bénéfices comme signal discret.
Pourquoi ces alertes pèsent plus qu’au cycle précédent
Entre 2010 et 2019, dans un environnement de taux quasi nuls, un profit warning était souvent absorbé rapidement. La promesse de croissance long terme restait crédible et le capital peu coûteux maintenait la valeur des cash-flows lointains.
Depuis la normalisation monétaire et la remontée des taux réels, le cadre a changé. Les mécanismes décrits dans la page pilier sur la politique monétaire et les taux d’intérêt ont renchéri durablement le refinancement de la dette à mesure que les coupons historiques bas viennent à maturité, le taux d’actualisation appliqué aux flux futurs, et la tolérance du marché aux trajectoires bénéficiaires longues. Le warning devient donc un stress test du modèle économique sous le régime de taux actuel, compressé en quelques heures.
Ce qui se passe réellement lors d’un warning
Révision des cash-flows attendus. Les analystes ajustent chiffre d’affaires, marges, free cash-flow. Sur une valeur de croissance valorisée 25x les bénéfices avec une croissance attendue de 15 %, une baisse de 8 à 10 % des profits attendus peut justifier une chute de 20 % du cours si le multiple se contracte en parallèle. L’argument est déroulé dans l’analyse des cycles boursiers et des mécanismes d’anticipation.
Compression du multiple. Un titre payé 25x les bénéfices avec une croissance attendue de 15 % ne conserve pas ce multiple si la croissance projetée tombe à 5 %. Avec un 10 ans américain à 5,01 % au 18 septembre 2026 (FRED, série DGS10), contre une moyenne de 4,43 % sur 2026 et une dernière séance à 3,40 % qui remonte à mai 2023, l’arithmétique est celle du graphique de cette page : un dollar attendu à dix ans vaut 0,91 sous un taux d’actualisation de 1 % et 0,68 sous un taux de 4 %, soit 25 % de valeur actuelle en moins ; à trente ans, l’écart passe à 58 %.
Ce que le consensus sous-estime
L’hypothèse dominante reste celle d’une digestion progressive : croissance molle mais positive, marges stabilisées, normalisation graduelle des conditions financières. Une lecture plus prudente observe trois éléments rarement intégrés dans le scénario central. Les coûts salariaux et énergétiques restent rigides à la baisse, maintenant un plancher sur les charges fixes. Les refinancements se font au taux du marché actuel, pas à celui des coupons émis avant 2022, et l’écart se paie à chaque échéance atteinte. Le pricing power s’érode dans plusieurs secteurs hors énergie, sans qu’aucun comptage public ne permette d’en dater le retournement à l’échelle d’un indice.
Ce triptyque suggère une trajectoire bénéficiaire 2027-2028 plus basse que celle encore intégrée dans certaines valorisations. Le profit warning est la manifestation visible , et concentrée dans le temps , de cet écart.
Trois erreurs de lecture fréquentes
- Assimiler chute brutale et opportunité automatique. Acheter systématiquement après −30 % en pariant que le marché exagère toujours n’est documenté empiriquement comme stratégie gagnante que dans certains régimes , pas dans un régime de coût du capital élevé et de dispersion sectorielle élargie.
- Généraliser à tout un secteur sans distinguer problème d’exécution et problème structurel. Un warning lié à un retard de produit n’a pas la même implication qu’un warning lié à une compression durable de marges sectorielles.
- Juger sur le prochain trimestre plutôt que sur la trajectoire à 3 ans. Le warning révèle souvent un dérapage de plusieurs années concentré dans une publication. La trajectoire à 3 ans est plus prédictive que le rebond technique.
La question utile n’est pas « le titre va-t-il rebondir ? » mais : le retour sur capital futur couvre-t-il encore son coût du capital ?
Trois filtres pour lire un warning sans pari directionnel
1. Trois ratios sur le dossier individuel
Dette nette / EBITDA. Un ratio supérieur à 3x signale une vulnérabilité accrue si la faiblesse bénéficiaire persiste , chaque trimestre dégradé pèse plus dans un environnement où chaque point d’EBITDA perdu rapproche les covenants bancaires.
ROCE vs coût du capital. Un écart positif durable de 3 à 4 points indique encore une création de valeur, même après ajustement des projections bénéficiaires. Un ROCE qui converge vers le coût du capital sous l’effet du warning signale au contraire une transition vers la destruction de valeur.
Free cash-flow ajusté. S’il reste solide malgré la baisse du bénéfice comptable, la sanction boursière peut être disproportionnée. S’il se dégrade en parallèle, le warning révèle un problème de modèle, pas un accident.
2. La lecture des warning comme thermomètre macro
Concentration dans la consommation discrétionnaire : pression sur le pouvoir d’achat ou normalisation post-rattrapage 2022-2023. Concentration dans l’investissement : ralentissement du capex sous l’effet du coût du capital. Propagation aux défensives : signal plus systémique , c’est dans ce cas que la lecture sectorielle bascule de l’analyse de dispersion à l’analyse de cycle.
3. L’articulation avec le cadre macro
Croiser ces signaux avec la lecture globale des marchés financiers , spreads de crédit investment grade et high yield, courbe des taux, volatilité implicite , permet d’éviter les décisions émotionnelles. Un warning isolé dans un environnement de spreads stables a un sens très différent du même warning dans un environnement de spreads qui s’écartent.
Deux trajectoires pour 2026-2027
Digestion sans crise , scénario central. Multiplication d’alertes sectorielles sans généralisation. Indices soutenus par quelques grandes capitalisations à génération de cash robuste. Les écarts de multiples entre entreprises FCF-robustes et FCF-fragiles continuent de s’élargir.
Vague de révisions généralisées , scénario de risque. Ralentissement plus marqué de la demande finale, particulièrement en zone euro. Élargissement des spreads de crédit, notamment sur le high yield. Propagation des warning à plusieurs secteurs simultanément, y compris défensifs. Dans ce cadre, les titres déjà fragilisés par leur structure de bilan seraient surpondérés dans la baisse, indépendamment de la qualité opérationnelle individuelle.
Ce qui invaliderait ce diagnostic
Une baisse plus rapide des taux directeurs réduirait mécaniquement la sévérité des warning via la compression du taux d’actualisation. Une accélération mesurable de la productivité , diffusion de l’IA au-delà de la tech , restaurerait les marges opérationnelles dans les secteurs sous pression.
Lecture par profil d’acteur
Investisseurs particuliers. Le coût du capital élevé augmente la dispersion intra-portefeuille. Les opérations historiquement gagnantes après un profit warning sont celles où le diagnostic distingue clairement problème d’exécution réversible et problème structurel. Sans process formalisé , lecture du bilan, du FCF, de la dette, du calendrier de refinancement ,, la sanction post-warning ressemble à du bruit. Une diversification progressive via des instruments actions et ETF permet de lisser l’exposition aux warning individuels.
Entreprises. Traiter la guidance comme un actif stratégique. Une guidance tenue réduit la prime d’incertitude que les investisseurs appliquent aux flux annoncés ; une guidance révisée deux fois dans l’année la fait remonter, et cette prime entre directement dans le coût du capital que l’émetteur paiera à sa prochaine émission.
Cadres rémunérés en actions de l’entreprise. Suivre la fréquence sectorielle des warning donne une information sur le risque-concentration que les indicateurs internes ne capturent pas. Une alerte est une information publique sur la trajectoire de l’employeur avant qu’elle ne devienne une décision d’organisation.
En trois phrases
- Les profit warning sont devenus des stress tests accélérés dans un régime de capital plus cher.
- La variable discriminante n’est pas le rebond technique post-chute, mais la capacité durable à générer du cash au-dessus du coût du capital.
- Ce risque est diffus, moins spectaculaire qu’une crise globale, mais structurant pour la dispersion des performances actions 2026-2027.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi la stabilité des indices peut masquer un risque croissant
Les indices boursiers sont souvent utilisés comme baromètre synthétique de la santé des marchés. Pour le traitement détaillé,…
Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme
Ratio de valorisation académique formalisé par Robert Shiller en 1988 et popularisé par Irrational Exuberance en 2000, le…
Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…