
Thème
Prime de risque et valorisation
Un prix d’actif est un pari chiffré sur la croissance, l’inflation et le risque : la valorisation dit lequel, pas son échéance. CAPE de Shiller, excess CAPE yield, prime de risque actions, indicateur Buffett : chaque mesure a son horizon, ses biais de construction et ses critiques, à commencer par celle de Siegel sur le CAPE. Données Shiller sur 145 ans, taux réels face au CAPE depuis 1963 et catalogue des 26 drawdowns du S&P 500 depuis 1950 donnent l’échelle historique.
Par où commencer
Trois lectures, dans l’ordre : les bases, le mécanisme complet, puis ce que disent les données.
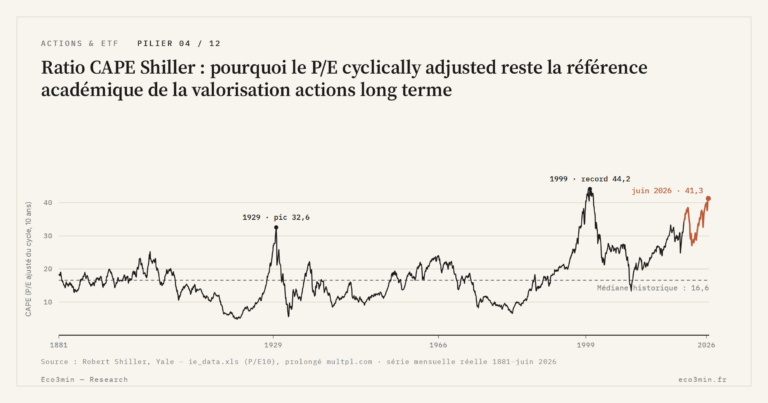 02Le mécanisme complet Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme Pourquoi le CAPE Shiller, P/E ajusté des earnings réels sur 10 ans depuis 1881, reste la mesure académique de la valorisation actions long terme. Analyse de fondLire → 03La preuve par les données Taux d’intérêt réels américains vs ratio CAPE (1963–aujourd’hui) Dataset macroéconomique combinant les taux d’intérêt réels américains et le ratio CAPE de Shiller depuis 1963. ÉtudeLire →
Études et données
Nos analyses de fond et les séries téléchargeables sur le sujet.
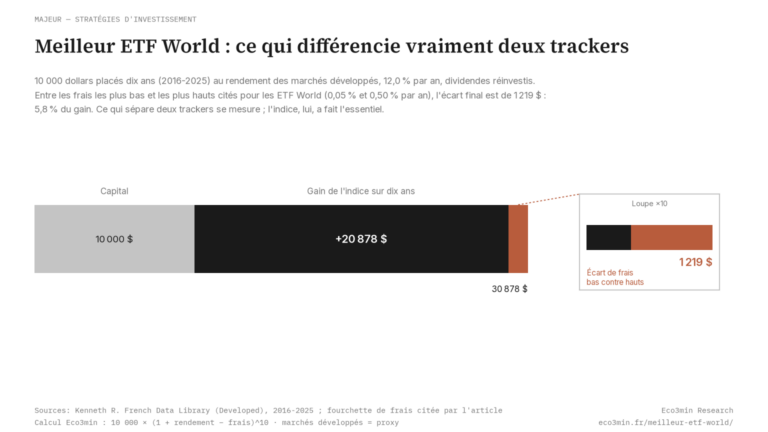 ÉtudeMeilleur ETF World : ce qui différencie vraiment deux trackers
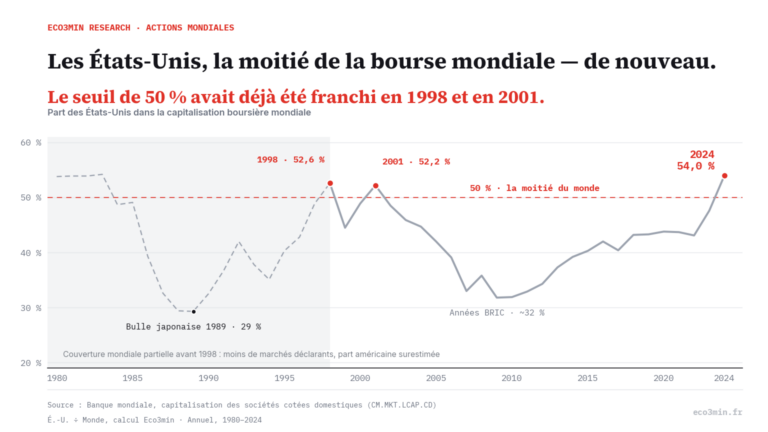 ÉtudePart des États-Unis dans la bourse mondiale : historique et la question des 50 %
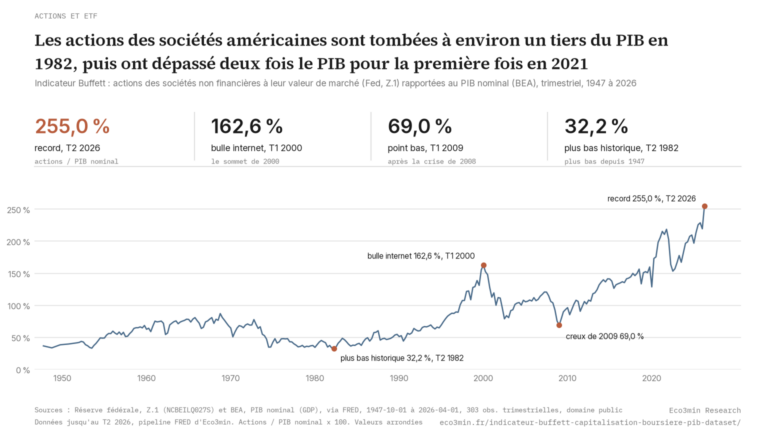 ÉtudeIndicateur Buffett (capitalisation boursière / PIB) : actions américaines rapportées au PIB, trimestriel depuis 1947
Toutes les analyses, par angle
Classées par sous-thème plutôt que par date. Filtrez pour aller droit au but.
Cycles et anticipations des marchés actions3
Le sous-pilier →- FondLa tech chute-t-elle plus fort dans les marchés baissiers ? Tech américaine vs marché américain, 1971–2026 Tech américaine contre marché américain depuis 1971 (rendements totaux, données Kenneth R. 08/07/2026
- FondPourquoi la stabilité des indices peut masquer un risque croissant La stabilité des indices boursiers peut masquer une fragilisation interne du marché. 03/01/2026
- Profit warning en 2026 : pourquoi l’alerte est devenue un stress test du coût du capital Les profit warning reconfigurent le risque actions. 23/12/2025
Autres angles10
- FondPrime de risque actions : 2 ans ou 10 ans, le choix de maturité inverse le signe sur 68 mois depuis 1976 L'écart entre la prime de risque actions à 2 ans et à 10 ans vaut exactement le spread 2s10s. 09/09/2026
- FondMeilleur ETF dividende : la grille de sélection, sans classement Méthodologie d’indice, filtre qualité, TER, PEA, distribution ou capitalisation : la grille de lecture d’un ETF dividende et le piège du rendement affiché. 08/07/2026
- FondLe ratio or/argent : ce vieux signal de valorisation fonctionne-t-il encore ? Le ratio or/argent revient-il toujours vers sa moyenne ? 24/06/2026
- FondSurprises de résultats et changement de régime financier Pourquoi les surprises de résultats révèlent un changement de régime financier, bien avant toute correction des indices et sans signal macro visible. 03/01/2026
- FondRévisions de bénéfices et cycle boursier : ce que le consensus annonce, et ce qu’il fabrique Le consensus de bénéfices du S&P 500 baisse presque toujours pendant le trimestre, puis les entreprises le battent : une révision ne se lit que contre cette pente. 29/12/2025
- Prime de risque locative : ce que le rendement paie au-dessus de l’OAT Ce que le rendement locatif paie au-dessus de l’OAT : lecture du rendement immobilier comme prime de risque sur le taux sans risque. 17/07/2026
- Immobilier et actifs financiers : pourquoi comparer leurs rendements bruts n’a pas de sens Comparer immobilier et actifs financiers par le rendement brut ignore le levier, la liquidité, la fiscalité et l'horizon. 11/02/2026
- Diversification patrimoniale : pourquoi multiplier les produits ne réduit pas le risque Diversifier ne signifie pas empiler des produits différents. 11/02/2026
- Économie réelle et marchés : pourquoi ils ne racontent jamais la même histoire Pourquoi l’économie réelle et les marchés financiers évoluent à des rythmes différents : temporalités, cycles et limites des signaux de marché. 08/02/2026
- Rendement espéré, risque accepté : l’arbitrage qui structure la stratégie Analyse de l’arbitrage entre rendement espéré et risque accepté qui structure toute stratégie d’investissement cohérente. 15/01/2026
Lectures rapides
Comparatifs, idées reçues et fiches de régime : l’essentiel en quelques minutes.
Thèmes voisins
Les sujets qui croisent le plus souvent ce thème dans nos analyses.