
Taux réels et arbitrages patrimoniaux : ce que le régime macro change aux décisions individuelles
L'épargne, la dette et l'investissement n'obéissent pas à des règles fixes. Trois régimes de taux réels — négatifs, transition, neutres — produisent trois logiques patrimoniales distinctes. Lire le régime devient le préalable à toute décision.

Les arbitrages d’épargne, d’endettement et d’investissement changent de nature selon le régime de taux réels, d’inflation et de liquidité. Trois configurations, trois logiques, et un coût croissant pour ceux qui prolongent la logique du régime précédent.
TL;DR
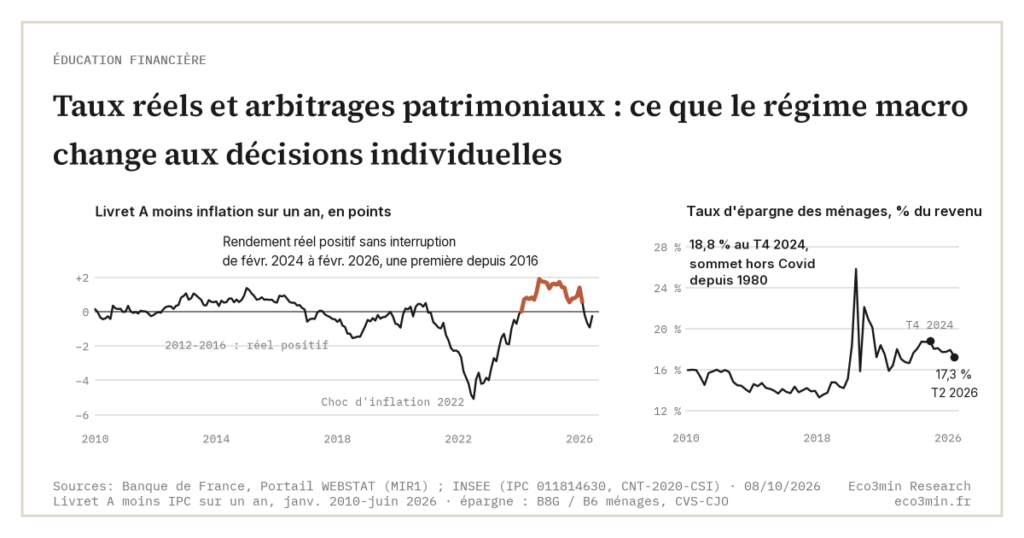
Le taux d'épargne des ménages français a culminé à 18,8 % du revenu disponible au T4 2024 (INSEE, comptes révisés), un sommet hors Covid depuis 1980, signe d'un ajustement silencieux au régime de taux réels.
- C'est le taux réel, taux nominal corrigé de l'inflation, qui commande l'arbitrage : durablement négatif en zone euro de 2015 à 2021, il est repassé autour de zéro avec le mouvement du taux de dépôt de la BCE de −0,50 % à un pic de 4 % puis 2 % en juin 2025.
- Le basculement réoriente les flux : le Livret A à 3 % face à une inflation sous 2 % a offert un rendement réel positif de façon continue pour la première fois depuis 2016 ; sur 33,4 Md € de placements financiers nets au T1 2025 (Banque de France), les unités de compte (11,8 Md €) ont toutefois pesé plus que l'assurance-vie en euros (6,9 Md €).
- La liquidité globale pèse autant : le bilan de l'Eurosystème est passé de 4 671 à 8 566 Md € entre 2020 et 2022 (BCE), gonflant la tolérance au risque ; son retrait modifie les corrélations entre actifs et resserre la marge d'erreur.
Le taux d’épargne des ménages français a atteint 18,8 % du revenu disponible brut au quatrième trimestre 2024 selon les comptes trimestriels révisés de l’INSEE, un niveau inédit depuis 1980 hors période Covid ; il valait encore 18,1 % au deuxième trimestre 2025 (18,9 % en première estimation) et 17,3 % au deuxième trimestre 2026. En zone euro, Eurostat situe ce même ratio à 15,1 % au troisième trimestre 2025. Ces chiffres ne traduisent pas un simple réflexe de prudence. Ils signent un ajustement silencieux des comportements patrimoniaux au régime macroéconomique en vigueur.
Le décalage entre le discours sur le pouvoir d’achat, centré sur les prix, et la réalité des arbitrages intertemporels, déterminée par les taux réels, n’a jamais été aussi large. Les décisions financières individuelles ne se prennent pas dans un vide. Elles s’inscrivent dans un régime de contraintes macroéconomiques dont la lecture conditionne leur pertinence — une grille qui rejoint le cadre Eco3min sur la séquence des décisions patrimoniales dans le temps.
Le taux réel comme prix du temps
Épargner, s’endetter, investir : trois manières d’arbitrer entre présent et avenir. Le paramètre central de cet arbitrage n’est pas le taux nominal affiché par les banques centrales, mais le taux réel — taux nominal corrigé de l’inflation anticipée. Lorsque le taux réel est négatif, l’endettement devient mécaniquement moins coûteux en pouvoir d’achat futur. Lorsqu’il redevient positif, la logique s’inverse : l’épargne est mieux rémunérée et la dette pèse davantage.
Entre 2015 et 2021, les taux réels en zone euro sont restés durablement négatifs, parfois de plusieurs centaines de points de base. Ce régime a encouragé l’endettement immobilier, la prise de risque sur les marchés financiers et la sous-rémunération de l’épargne de précaution. Depuis mi-2022, le resserrement monétaire de la BCE (passant de −0,50 % à un pic de 4 % sur le taux de dépôt avant de redescendre à 2 % en juin 2025) a restauré des taux réels proches de zéro, voire légèrement positifs. Le basculement modifie en profondeur la hiérarchie des arbitrages patrimoniaux. Lecture complémentaire : moment où le calendrier de cycle prime sur le choix d’actif.
Trois régimes, trois logiques patrimoniales
La relation entre régime macro et décisions individuelles se lit à travers trois configurations distinctes. On retrouve cette lecture reliant environnement macro et décisions individuelles dans l’appariement entre type d’inflation et placement résistant.
Régime de taux réels négatifs (2015-2021). L’épargne liquide perd du pouvoir d’achat chaque année. Le coût réel de la dette diminue avec le temps. La structure d’incitation pousse à l’endettement et à l’exposition aux actifs risqués. Les prix immobiliers montent mécaniquement, non par excès de demande, mais par compression des rendements exigés. Ce régime a façonné les comportements patrimoniaux d’une génération entière. Sur le même thème : la cartographie des placements par environnement d’inflation.
Régime de transition (2022-2025). Le resserrement monétaire crée un désalignement temporaire. Les taux nominaux montent avant que l’inflation ne redescende. Les ménages encore endettés à taux variables subissent un choc. Ceux qui épargnent retrouvent une rémunération réelle — le taux du Livret A (3 % jusqu’en janvier 2025, puis 2,4 % et 1,7 %) face à une inflation redescendue sous 2 % a offert un rendement réel positif sans interruption de février 2024 à février 2026, avant de repasser sous zéro en mars 2026, pour la première fois depuis 2016 (inflation INSEE en glissement annuel). Les projections de la BCE de septembre 2025 anticipaient une inflation moyenne de 1,7 % en 2026, confirmant la normalisation du régime.
Régime de taux neutres (début 2026). Avec un taux de dépôt BCE à 2 % et une inflation en zone euro de 1,7 % en janvier 2026 selon Eurostat, le taux réel de court terme oscille autour de zéro. Un régime neutre, qui ne favorise structurellement ni l’endettement ni l’épargne. Il replace la qualité de l’arbitrage individuel (horizon, liquidité, tolérance au risque) au centre de la décision. C’est un régime exigeant, où les erreurs de lecture se paient davantage que dans un environnement de taux négatifs qui pardonnait beaucoup. À confronter à : PER ou assurance-vie selon la tranche.
Ce que l’inflation redistribue sans le dire
L’inflation n’est pas qu’un indicateur de prix. C’est un mécanisme de redistribution entre créanciers et débiteurs, entre détenteurs d’actifs réels et détenteurs d’actifs nominaux. Lorsque l’inflation accélère au-delà des anticipations, elle allège mécaniquement la valeur réelle des dettes et érode celle de l’épargne non indexée. Lorsqu’elle décélère, comme ce fut le cas en zone euro de mi-2024 à fin 2025, le mouvement inverse s’enclenche.
Les données de la Banque de France montrent qu’au premier trimestre 2025, le flux net de placements financiers des ménages atteignait 33,4 milliards d’euros, avec un taux d’épargne financière de 9,2 % au deuxième trimestre selon les comptes révisés de l’INSEE. La répartition ne confirme pas un basculement vers les produits de taux : les dépôts à vue ont reçu 9,3 milliards et l’assurance-vie en euros 6,9 milliards, pendant que les dépôts rémunérés (comptes à terme compris) perdaient 4,3 milliards et l’épargne réglementée 4,7 milliards ; le premier poste est l’assurance-vie en unités de compte, avec 11,8 milliards. Comportement cohérent avec un régime où les taux réels redeviennent positifs : comprendre les mécanismes financiers essentiels passe d’abord par la lecture du régime d’inflation dans lequel ces mécanismes opèrent.
Liquidité et tolérance au risque : un lien sous-estimé
Le troisième paramètre macro qui conditionne les arbitrages patrimoniaux est la liquidité globale. Lorsque les bilans des banques centrales s’expandent (comme entre début 2020 et fin 2021, où le bilan de l’Eurosystème est passé d’environ 4 670 milliards d’euros à 8 566 milliards, avant un pic de 8 836 milliards en juin 2022 selon les données de la BCE), la liquidité abondante comprime les primes de risque et élève mécaniquement la tolérance collective au risque. Les actifs risqués montent, les spreads se resserrent, et l’illusion d’une diversification efficace se renforce.
Lorsque cette liquidité se retire, ce qui est en cours avec le resserrement quantitatif, les corrélations entre classes d’actifs se modifient. Les stratégies d’allocation construites dans un régime de liquidité abondante peuvent cesser de fonctionner dans un régime de liquidité normale. Le diagnostic Eco3min du cycle macroéconomique permet de situer où l’on se trouve dans cette dynamique, et d’éviter de prolonger des schémas d’arbitrage devenus inadaptés.
Raisonner sur ses choix patrimoniaux en fonction du dernier taux nominal affiché, sans intégrer l’inflation anticipée ni le régime de liquidité. Un taux de crédit à 3,5 % n’a pas la même signification économique selon que l’inflation est à 5 % (taux réel négatif, favorable à l’emprunteur) ou à 1,5 % (taux réel de 2 %, contraignant). C’est le taux réel qui détermine la logique de l’arbitrage, pas le taux facial.
Quand le régime change, les schémas hérités deviennent inadaptés
Le consensus dominant traite les décisions patrimoniales comme des choix statiques : diversifier, épargner régulièrement, investir sur le long terme. Ces principes ne sont pas faux. Mais ils omettent le paramètre décisif — le régime macroéconomique dans lequel ils s’appliquent. Une allocation calibrée pour un environnement de taux négatifs et de liquidité abondante (forte exposition actions, levier immobilier élevé, faible encaisse de précaution) se révèle fragile dans un régime de taux neutres et de retrait de liquidité. Cette logique est éclairée dans le décryptage des familles d’ETF obligataires par régime. Pour approfondir : la répartition de l’épargne réglementée entre ménages.
Les projections macroéconomiques de la BCE, publiées en septembre 2025, estimaient la croissance du PIB en zone euro à 1,2 % pour 2025 et 1,0 % pour 2026. Rythme modéré, combiné à une inflation proche de la cible et des taux directeurs stables, qui dessine un environnement où les rendements attendus sont plus faibles et les marges d’erreur plus étroites. L’enjeu n’est plus de capter la hausse des actifs portée par le reflux des taux, mais de suivre l’évolution du cadre conjoncturel pour ajuster la lecture des arbitrages en cours.
Le point de friction pour beaucoup ne porte pas sur le choix entre épargne et investissement, mais sur l’incapacité à relier ce choix au régime macro qui le conditionne. Les stratégies d’investissement et d’allocation ne changent pas de nature parce qu’un indicateur a bougé. Elles changent de nature parce que le régime (taux réels, inflation, liquidité) a basculé.
Les arbitrages patrimoniaux ne sont pas des choix neutres : leur pertinence dépend du régime de taux réels dans lequel ils s’inscrivent, pas du taux nominal affiché.
- Le taux réel, et non le taux nominal, détermine la logique économique de l’épargne, de l’endettement et de l’investissement.
- Trois régimes macro distincts (taux négatifs, transition, taux neutres) produisent trois logiques patrimoniales différentes ; appliquer la logique d’un régime révolu dans le régime actuel constitue un risque analytique majeur.
- Le retrait de liquidité des banques centrales modifie les corrélations entre actifs et réduit la marge d’erreur des stratégies d’allocation.
- Début 2026, le régime de taux neutres en zone euro replace la qualité de l’arbitrage individuel au centre de la décision patrimoniale.
L’environnement macroéconomique de début 2026 ne ressemble ni à celui de 2019 ni à celui de 2022. La BCE maintenait alors ses taux à 2 % depuis juin 2025, l’inflation oscillait autour de sa cible et la croissance restait modérée. Le régime a de nouveau bougé depuis : l’inflation de la zone euro est remontée à 3,2 % en août 2026 (Eurostat) et la BCE a relevé son taux de dépôt à 2,25 % le 17 juin puis à 2,50 % le 16 septembre 2026, ce qui ramène le taux réel de court terme vers −0,7 point. Pour les investisseurs, les entreprises comme les particuliers, ce régime impose une lecture plus fine des contraintes de financement, des rendements réels et des arbitrages intertemporels du quotidien. Le cadre a changé. La grille de lecture des mécanismes de transmission monétaire doit suivre.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Éducation financière : pourquoi l’ordre des décisions compte plus que leur nature
En matière de finances personnelles, les pertes proviennent rarement d'un mauvais choix en tant que tel, mais d'une…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…