
Résultats trimestriels 2026 : pourquoi le BPA publié est devenu un indicateur retardé
Trois lignes négligées — commandes, mix prix/volume, cash-flow après intérêts — séparent désormais les entreprises capables d'absorber le coût du capital de celles qui en dépendent encore implicitement.

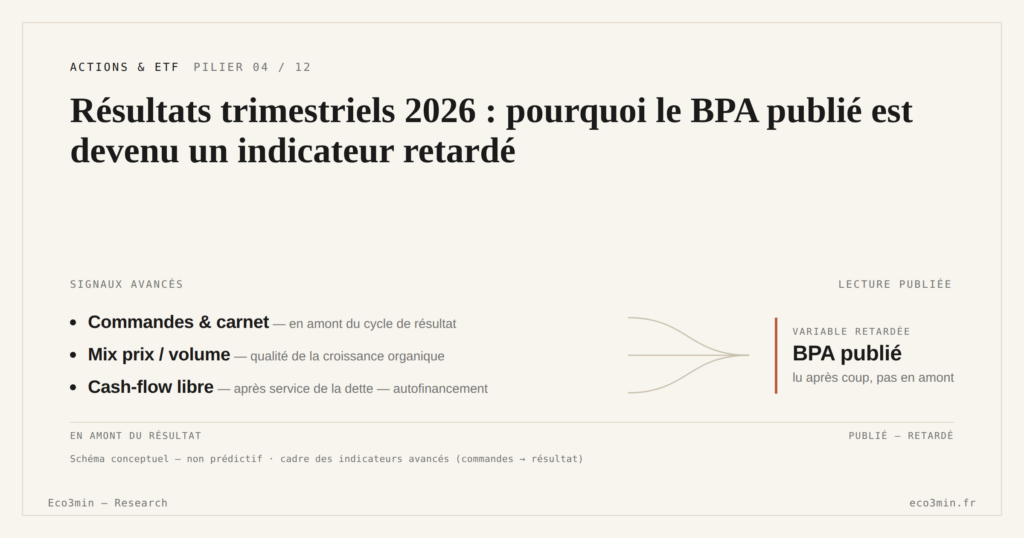
Comment lire les publications 2026 pour anticiper la trajectoire bénéficiaire 2027-2028, dans un régime où le bénéfice par action publié ne renseigne plus sur la capacité d’une entreprise à financer son propre cycle.
TL;DR
Les publications 2026 dessinent déjà la trajectoire 2027–2028 ; le signal tient moins au BPA publié qu'à trois lignes que le consensus néglige.
- La cible des Fed funds est passée de 5,25-5,50 % à l'été 2024 à 3,50-3,75 % fin 2025, avant d'être relevée à 3,75-4,00 % le 17 septembre 2026 : le coût du refinancement ne suit plus une pente unique.
- Le BPA perd en pertinence à mesure que les refinancements à taux élevé se diffusent dans les comptes ; le sujet devient la capacité à financer son propre cycle.
- Trois lignes décrivent mieux la dispersion à venir : prises de commandes, décomposition prix/volume, cash-flow libre après service de la dette.
Pourquoi les publications 2026 sortent du cadre habituel
Les agrégats restent corrects en surface, et c’est précisément ce qui endort la lecture : sur la décennie 2010-2019, une croissance bénéficiaire à un chiffre moyen signalait une expansion ordonnée. Le même agrégat ne dit plus la même chose aujourd’hui, parce que la dispersion qu’il recouvre a changé de nature.
Mais le cadre macro a changé. La cible des Fed funds a tenu 5,25-5,50 % du 27 juillet 2023 au 18 septembre 2024, avant une détente en six temps jusqu’à 3,50-3,75 % le 11 décembre 2025 ; le FOMC l’a ensuite relevée à 3,75-4,00 % le 17 septembre 2026. La BCE a suivi le même renversement : facilité de dépôt ramenée à 2 % le 11 juin 2025, puis remontée à 2,25 % en juin 2026 et à 2,50 % le 16 septembre. Le taux réel américain à 10 ans, lui, n’a pas attendu : 2,11 % de moyenne sur 2026 et 2,68 % au 18 septembre, contre 1,96 % de moyenne en 2025 (FRED, série DFII10). Le détail empirique est rassemblé dans le cadre Eco3min sur les valorisations et la dynamique des profits. La lecture de chaque publication trimestrielle à l’intérieur de ce nouveau régime renvoie à notre analyse des surprises de résultats dans le changement de régime financier.
Le mécanisme central : une part substantielle des dettes corporate contractées en 2019-2021 à des coupons de 1 à 3 % arrive à maturité entre 2025 et 2028. Le refinancement s’effectue au taux du marché actuel, pas à celui du coupon d’origine, et l’écart se creuse ou se referme au gré de la courbe plutôt que selon une prime fixe. La charge financière publiée ne reflète pas encore intégralement cette transition, puisqu’elle ne bouge qu’à mesure que les échéances tombent.
Le piège du consensus : un BPA qui sous-estime la dispersion à venir
Le scénario dominant pour 2027 reste celui d’une progression bénéficiaire à un chiffre élevé sur fond de croissance modérée et d’inflation contenue. Il suppose deux choses rarement explicitées : que la structure des marges actuelles est soutenable, et que le mur de refinancement passe sans choc.
Deux variables fragilisent cette double hypothèse.
- Charges financières en hausse différée. Beaucoup d’entreprises n’ont pas encore refinancé l’intégralité de leur dette à coupon historique bas. À mesure que les maturités tombent, la charge d’intérêts grimpe mécaniquement, sans qu’aucune dégradation opérationnelle ne soit nécessaire pour faire baisser le BPA.
- Marges opérationnelles plafonnées. Le pricing power hérité de 2021-2023 s’érode dans la consommation discrétionnaire et plusieurs segments industriels. Le signe en est la décomposition prix-volume elle-même, que les émetteurs publient, et non un comptage agrégé de ce qu’ils disent en conférence.
La conséquence n’est pas un effondrement, mais une dispersion qui s’élargit entre entreprises capables de financer leur cycle sur leur trésorerie d’exploitation et entreprises dont la croissance affichée repose sur un coût du capital qu’elles n’ont pas encore réintégré.
Trois lignes plus prédictives que le BPA
1. Prises de commandes et carnet
Dans l’industrie de transformation, les infrastructures, le logiciel B2B sur abonnement long et la défense, les bookings précèdent le revenu reconnu de 9 à 18 mois selon les cycles. Une publication où le chiffre d’affaires progresse de 4 % alors que les prises de commandes reculent de 8 % décrit un repli de visibilité que le revenu publié masquera encore deux à trois trimestres.
Inversement, une stabilité du chiffre d’affaires associée à une croissance des bookings de 15 % signale une accélération bénéficiaire à horizon 12 mois, indépendamment du BPA du trimestre. Ce décalage tient à la comptabilisation elle-même : une commande entre au carnet à la signature, le revenu n’est reconnu qu’à la livraison ou à l’avancement. L’information existe donc un à six trimestres avant de figurer au compte de résultat, et reste sous-pondérée dans la lecture moyenne des publications.
2. Mix prix / volume
Entre 2021 et 2023, la croissance organique a été dominée par les hausses de prix. Cette phase est terminée dans la plupart des secteurs hors énergie. La soutenabilité de la croissance dépend désormais des volumes.
Une décomposition « croissance organique de 6 %, dont +7 % prix et −1 % volumes » décrit un modèle qui consomme son pricing power. Une décomposition « +4 %, dont +1 % prix et +3 % volumes » décrit une base de revenus plus robuste, même si le total est inférieur. La qualité de la croissance prime sur son niveau dès lors que les taux réels restent positifs.
3. Cash-flow libre après service de la dette
C’est la ligne qui distingue le mieux les entreprises selon leur capacité à autofinancer un cycle dans le régime actuel. Deux émetteurs au BPA identique peuvent diverger fortement sur ce critère.
Deux ratios cadrent l’analyse : free cash-flow rapporté au chiffre d’affaires (FCF margin), et dette nette rapportée à l’EBITDA. Les chiffres sont posés dans cette note consacrée à cash flow vs bénéfices qualité résultat. Un FCF margin supérieur à 8 % combiné à un ratio dette nette / EBITDA inférieur à 1x décrit une flexibilité stratégique élevée , l’entreprise peut financer son capex, racheter sa dette, mener une acquisition opportuniste. Un FCF margin inférieur à 3 % combiné à un ratio supérieur à 3x décrit une dépendance au refinancement externe qui devient sensible à chaque mouvement du marché obligataire.
Deux scénarios bénéficiaires pour 2027-2028
Scénario central , normalisation maîtrisée
Croissance mondiale modérée, désinflation graduelle qui se confirme, refinancements absorbés sans tension de crédit. Les publications 2026 servent alors de transition vers un cycle bénéficiaire stabilisé, et la progression annuelle 7-9 % se matérialise approximativement. Le consensus est calibré sur ce chemin.
Scénario alternatif , révisions différées
Refinancements plus coûteux que ne le prévoit le marché, ralentissement progressif des prises de commandes dans l’industrie cyclique, érosion des marges sur les émetteurs les plus levériers. Les révisions bénéficiaires négatives apparaissent avec retard, alors que les valorisations intègrent encore une accélération modérée. C’est la trajectoire que le triptyque commandes / mix / FCF rend lisible plus tôt que le BPA seul.
Ni l’un ni l’autre n’a de probabilité fermée à ce stade. Mais le coût d’arbitrage entre les deux dépend des trois lignes ci-dessus, pas du résultat trimestriel face au consensus.
Trois erreurs de lecture récurrentes
- Confondre croissance du chiffre d’affaires et création de valeur. Sans FCF positif, une croissance accélérée peut détruire du capital , chaque euro de revenu supplémentaire mobilise plus de capital qu’il n’en restitue. Le test est ROCE versus coût du capital, pas la dynamique de top line.
- Lire un trimestre isolé. Une publication ne signifie rien hors de sa séquence. Une trajectoire sur 4 à 6 trimestres est plus instructive qu’un beat ou un miss ponctuel, parce qu’elle filtre les effets de base et les non-récurrents.
- Ignorer l’échéancier de dette. Un ratio dette nette / EBITDA acceptable au bilan publié peut masquer un mur de refinancement à 18 mois sur des coupons historiques bas. La lecture du tableau d’amortissement des dettes , généralement en annexe des comptes annuels , corrige cette myopie.
Ce que la dispersion observée 2026 dit déjà
Aucun comptage public ne mesure l’écart de performance entre une cohorte à forte génération de cash et une cohorte endettée à l’échelle du S&P 500, et un chiffre avancé sans corpus ni méthode ne vaut pas mieux que l’intuition qu’il habille. Ce qui se vérifie dossier par dossier, en revanche, c’est que deux émetteurs au BPA identique peuvent afficher un cash-flow libre après service de la dette du simple au triple. La dispersion n’est pas dans les BPA, elle est dans la qualité de la génération de cash.
Trois indicateurs résument ce qui distingue désormais les publications utiles des publications décoratives.
- Le ratio FCF / chiffre d’affaires (un seuil de confort large caps usuel se situe au-dessus de 5 %).
- Le ratio dette nette / EBITDA croisé avec le calendrier de refinancement à 36 mois.
- L’évolution des prises de commandes sur trois trimestres consécutifs, à comparer avec celle du chiffre d’affaires reconnu.
Dans un environnement où le capital n’est plus gratuit, la qualité de la génération de cash rapportée au coût de ce capital devient le critère discriminant des valorisations. Le BPA publié reste utile, mais comme variable retardée plutôt que comme variable prédictive.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Surprises de résultats et changement de régime financier
Les marchés actions traversent régulièrement des phases où les indices semblent stables, voire résilients, alors que les signaux…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…