
Taux hypothécaires variables : le maillon discret de la transmission monétaire
Quand les taux directeurs montent, l'effet se diffuse à vitesse variable selon la structure des prêts immobiliers. Les hypothèques à taux variables sont devenues le maillon le plus rapide — et le moins discuté — de la transmission monétaire.

Quand les taux directeurs montent, l’effet se diffuse à vitesse variable selon la structure des prêts immobiliers. Les hypothèques à taux variables sont devenues le maillon le plus rapide, et le moins discuté, de la transmission monétaire.
TL;DR
Sur un prêt de 250 000 € indexé sur l'Euribor 3 mois, la mensualité est passée d'environ 940 € en 2021 à près de 1 460 € fin 2023, puis 1 270 € en septembre 2026.
- Ces prêts se révisent tous les 3, 6 ou 12 mois sur l'Euribor ou le SONIA : en zone euro, leur taux moyen est monté de 1,3 % fin 2021 à 4,93 % en novembre 2023, est redescendu à 3,53 % en novembre 2025, puis est remonté à 3,69 % en juillet 2026 (BCE).
- Les prêts à taux variable ou fixé pour un an au plus ont pesé 15,6 % des nouveaux crédits habitat de la zone euro sur les huit premiers mois de 2026, contre 21,5 % en 2023 (BCE, statistiques MIR).
- Le ratio mensualité / revenu des emprunteurs à taux variable reste la jauge du canal ; le HCSF français fixe son plafond de référence à 35 % du revenu.
Le fait déclencheur que beaucoup sous-estiment
Le mouvement a changé deux fois de sens depuis 2022. La BCE a porté son taux de dépôt de −0,50 % à 4,00 % entre juillet 2022 et septembre 2023, l’a ramené à 2,00 % en juin 2025, puis l’a relevé à 2,25 % le 17 juin 2026 et à 2,50 % le 16 septembre 2026. L’Euribor 3 mois a suivi : 3,97 % en octobre 2023, 2,04 % en novembre 2025, 2,64 % en septembre 2026 (moyennes mensuelles). Le taux moyen des nouveaux crédits habitat à taux variable de la zone euro a culminé à 4,93 % en novembre 2023 et s’établissait à 3,69 % en juillet 2026, selon les statistiques MIR de la BCE. Au Royaume-Uni, le taux variable standard des banques (SVR, série IUMTLMV de la Bank of England) est passé de 3,6 % fin 2021 à un pic de 8,07 % en juillet 2024, et restait à 6,58 % en août 2026.
Ce basculement n’est pas qu’un sujet immobilier. C’est un canal clé de la transmission de la politique monétaire vers l’économie réelle. Il conditionne la consommation des ménages, la dynamique des faillites, le marché de l’emploi et, in fine, la marge de manœuvre des banques centrales. Le mouvement éclaire la lecture des marchés financiers en régime restrictif, traitée dans l’analyse Eco3min des marchés en hausse malgré une courbe inversée.
Ce que le marché commence à intégrer par touches : la sensibilité des ménages aux taux hypothécaires variables peut rendre la prochaine phase de politique monétaire plus heurtée que ne le suggèrent les projections lissées sur les seuls taux directeurs.
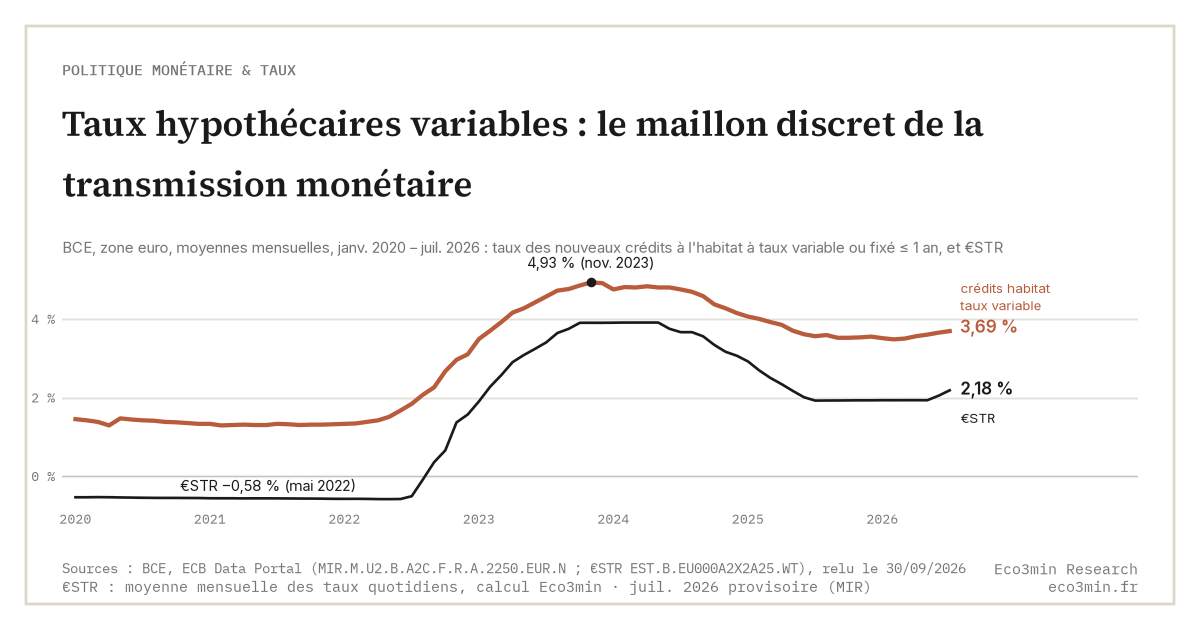
Pourquoi les taux variables redeviennent centraux
Une partie du consensus se focalise encore sur le niveau des taux directeurs de court terme pour juger du caractère restrictif ou non de la politique monétaire. Dans la pratique, ce qui pèse sur l’activité, ce sont les taux auxquels les ménages et les entreprises se financent réellement. Le cadre des taux directeurs réels comme indicateur de l’orientation monétaire fournit la grille de lecture macro ; les taux hypothécaires variables en sont l’un des relais les plus directs.
- Indexation rapide. Ces prêts se révisent souvent tous les 3, 6 ou 12 mois sur des taux de marché (Euribor pour la zone euro, SONIA pour le Royaume-Uni).
- Poids macro hétérogène mais significatif. En zone euro, les prêts à taux variable ou fixé pour un an au plus ont représenté 15,6 % des nouveaux crédits habitat sur les huit premiers mois de 2026, selon la BCE ; la moyenne masque de fortes disparités nationales.
- Élasticité forte sur la consommation. Une hausse de 200 points de base sur une mensualité absorbe plusieurs centaines d’euros par mois, réduisant d’autant la dépense discrétionnaire.
Entre 2015 et 2021, avec des taux proches de zéro, ce canal était presque neutre. La remontée rapide des taux depuis 2022 en fait désormais un amplificateur de la politique monétaire : les décisions prises il y a 12 à 18 mois continuent encore aujourd’hui à se diffuser dans les budgets des ménages quand les prêts se réajustent. Le cadre général de cette diffusion est documenté dans le pilier Politique monétaire et taux, qui détaille comment les taux directeurs irriguent l’économie et les marchés.
Du taux directeur à la mensualité : le mécanisme concret
La chaîne est simple en théorie, dure en pratique :
- La banque centrale relève ses taux directeurs (par exemple de −0,50 % à 4,00 % entre juillet 2022 et septembre 2023 pour le taux de dépôt de la BCE).
- Les taux interbancaires (Euribor, SONIA) suivent, généralement à l’intérieur du corridor défini par la banque centrale.
- Les banques recalculent périodiquement les taux des prêts variables en ajoutant une marge commerciale fixe à ces taux de référence.
- Le taux payé par le ménage augmente. La mensualité suit, ou la durée du prêt est prolongée, selon la structure du contrat.
Exemple chiffré simplifié. Prêt immobilier de 250 000 € sur 25 ans, marge bancaire fixe de 1,0 %. Quand l’Euribor 3 mois était négatif (période 2016-2021), le taux payé tournait autour de 1 % et la mensualité autour de 940 €. En octobre 2023, avec un Euribor à 3,97 %, le taux grimpe à 4,97 % et la mensualité à environ 1 460 €, soit quelque 515 € de plus chaque mois sans hausse de revenu en face. Avec l’Euribor de novembre 2025 (2,04 %), elle redescend vers 1 190 € ; avec celui de septembre 2026 (2,64 %), elle remonte vers 1 270 €.
La question que pose le sujet
La vraie question n’est pas seulement de savoir si les taux hypothécaires variables ont déjà atteint un pic, mais si la vague de révisions à venir peut encore modifier l’équilibre entre risque immobilier, consommation et stabilité du système bancaire. Autrement dit : à quel point ce canal de transmission reste actif, et jusqu’où il peut aller avant de forcer un changement de cap monétaire.
Lecture macro : un frein retardé plutôt qu’un choc
Entre 2022 et 2024, les hausses de taux ont été rapides, mais toutes les mensualités n’ont pas bougé en même temps. À l’opposé du taux variable, c’est précisément l’intérêt du contrat fixe : une partie importante des ménages à taux fixes longs n’a presque rien ressenti à court terme, tandis que d’autres, exposés au variable, ont encaissé la hausse immédiatement. La sensibilité des SCPI au repricing obligataire prolonge cette lecture côté immobilier non coté. La transmission différée prolonge la phase restrictive, sans nouvelle décision monétaire. Pour le détail : le fonctionnement et le calcul du taux fixe 30 ans américain.
Entre 2024 et 2026, l’enjeu a changé deux fois. La détente de 2024-2025 a fait refluer les taux variables (3,53 % en novembre 2025 en zone euro), puis la remontée du taux de dépôt en 2026 les a relancés, pendant que les prêts à taux fixes courts arrivés à échéance se refinançaient bien au-dessus de leurs taux d’origine. Trois conséquences observables :
- Décalage temporel. Les révisions suivent l’Euribor avec 3 à 12 mois de retard : la remontée de 2026 n’apparaît que progressivement dans les mensualités, comme la baisse de 2024-2025 avant elle.
- Ralentissement diffus. Baisse progressive de la consommation discrétionnaire, moindre appétit pour l’investissement résidentiel, arbitrages budgétaires plus serrés dans les ménages exposés.
- Pression sur l’emploi. Les secteurs sensibles à la demande domestique (commerce, rénovation, construction) ajustent leurs embauches après la hausse des mensualités.
Les projections dominantes misent souvent sur un atterrissage en douceur, en supposant que les effets les plus durs des hausses de taux sont déjà derrière. L’analyse proposée ici repose sur une hypothèse différente : tant que la part de prêts exposés au variable ou à des refixations proches reste significative, la restriction monétaire continue de se durcir mécaniquement, même sans nouvelle hausse de taux directeurs.
Indicateurs clés pour suivre la pression
Pour évaluer la force de ce canal de transmission, quelques indicateurs fournissent des signaux plus fins que les seuls taux directeurs :
- Part des prêts variables dans les nouveaux crédits. Une hausse récente signale que de nouveaux ménages s’exposent à la volatilité de taux futurs — un signal qui anticipe la sensibilité du cycle suivant.
- Flux de renégociations et refinancements. S’ils se contractent, cela peut révéler que les taux actuels sont trop élevés pour rendre l’opération économiquement attractive.
- Taux de défauts précoces (retards de paiement sur 30–90 jours). Une montée progressive indique une zone de tension qui précède typiquement les défauts effectifs.
- Spread entre taux hypothécaires variables et fixes. Quand l’écart se resserre ou s’inverse, le variable perd une partie de son attrait économique, ce qui modifie la structure des nouveaux flux.
Un KPI synthétique peut servir de boussole : le ratio mensualité / revenu disponible pour les emprunteurs à taux variables, agrégé à l’échelle d’un pays ou d’un segment de marché. Plus ce ratio s’approche de 35 à 40 % pour une large base de ménages, plus la marge laissée à la consommation se réduit. Ce type de signal est régulièrement intégré dans le baromètre macroéconomique mensuel d’Eco3min, qui suit l’équilibre global entre politique monétaire, activité et risques financiers.
Trois erreurs de lecture fréquentes
Confondre la stabilisation des taux directeurs avec la fin du risque pour les emprunteurs. Imaginer que les difficultés se dissipent dès que la banque centrale cesse de monter ses taux est trompeur. Les prêts variables se recalculent avec retard, parfois sur 12 mois, de sorte que l’impact maximum peut arriver après le pic des taux directeurs. Le calendrier de révision des prêts est plus pertinent que la date de la dernière hausse monétaire.
Se focaliser uniquement sur les chiffres de défauts de paiement. Les défauts restent souvent faibles au début, car les ménages coupent d’abord dans la consommation ou l’épargne pour protéger leur logement. Interpréter une faible hausse des défauts comme un signe de résilience peut masquer un ajustement déjà bien entamé sur la demande intérieure — visible dans les statistiques de commerce de détail avant d’apparaître dans les portefeuilles bancaires.
Supposer que le risque est limité à l’immobilier résidentiel. Les tensions liées aux taux variables peuvent contaminer d’autres segments : baisse de la valeur des garanties, pression sur certaines banques très exposées (banques régionales spécialisées dans le retail mortgage), effet richesse négatif sur la consommation. Réduire l’analyse au seul marché immobilier conduit à sous-estimer les répercussions sur l’ensemble de l’économie.
Deux trajectoires possibles
Scénario 1 : Normalisation progressive sans rupture financière
Hypothèse : les hausses de taux passées ralentissent suffisamment l’économie pour faire refluer l’inflation vers les objectifs officiels, permettant aux banques centrales de stabiliser puis d’abaisser leurs taux directeurs. Les taux hypothécaires variables se stabilisent puis refluent légèrement avec retard. Les ménages les plus fragiles subissent une contrainte forte, mais contenue par un marché de l’emploi qui reste solide. Le marché immobilier atterrit sans effondrement généralisé des prix.
Point au 7 octobre 2026 : la BCE a bien abaissé son taux de dépôt de 4,00 % à 2,00 % entre juin 2024 et juin 2025, mais l’a relevé à 2,25 % puis 2,50 % en 2026, et le taux moyen des nouveaux crédits variables de la zone euro est remonté de 3,53 % (novembre 2025) à 3,69 % (juillet 2026). Ce scénario suppose désormais que ce resserrement reste limité.
Scénario 2 : Point de rupture discret par accumulation
Hypothèse alternative, moins mise en avant : la combinaison de taux variables élevés, de renouvellements de prêts à des conditions plus dures et d’un ralentissement de l’emploi déclenche une série de tensions plus visibles à partir de 2026 :
- hausse significative des défauts de paiement sur certains segments (premier-acheteurs 2021–2022, prêts à long ratio prêt-valeur) ;
- banques régionales ou spécialisées fragilisées par la dégradation des portefeuilles de crédit ;
- réaction des autorités prudentielles via des mesures ciblées (allongement de durées, restructurations encouragées, soutiens spécifiques).
Le risque ici n’est pas nécessairement une crise financière majeure, mais une pression durable sur la demande intérieure, qui complique la tâche des banques centrales : maintenir des taux suffisamment élevés pour contenir l’inflation tout en évitant une spirale de défauts sur les prêts variables. Le scénario reste loin d’être majoritaire dans les projections, mais il illustre un point clé : le réglage fin de la politique monétaire devient plus délicat lorsque la sensibilité au crédit immobilier est très hétérogène entre pays et catégories de ménages. À relier à : l’inertie du rendement servi face aux taux.
Lectures par type d’acteur
Pour les investisseurs
Les actifs directement corrélés à l’immobilier résidentiel à crédit (actions liées à la construction, foncières résidentielles, banques retail focalisées sur le mortgage) sont exposés à ce canal de manière concentrée. Le suivi trimestriel du ratio mensualité / revenu pour les nouveaux emprunteurs, quand les données de crédit nationales le permettent, donne une mesure pratique de la contrainte financière en formation. La sensibilité des classes d’actifs aux mouvements de taux (obligations longues vs courtes, défensives vs cycliques) se lit utilement en parallèle, pour situer l’exposition globale au risque de durcissement prolongé des conditions de crédit.
Pour les entreprises
Les secteurs dépendants de la demande immobilière (matériaux, rénovation, ameublement, services aux propriétaires) intègrent typiquement ce canal dans leurs prévisions de manière indirecte. Une lecture explicite passe par la projection de plusieurs hypothèses de vente selon différents niveaux de taux hypothécaires variables, l’analyse de la rotation des stocks immobiliers et de l’évolution des volumes de transactions, et le suivi des indicateurs de crédit immobilier dans les principaux pays de clientèle. La transmission au tissu productif est documentée dans le dossier Eco3min sur la transmission de la politique monétaire vers les entreprises.
Pour les particuliers
Pour un ménage déjà exposé à un taux variable, la lecture du risque passe surtout par la visibilité budgétaire. Simuler l’impact d’une hausse de 100 à 150 points de base sur la mensualité mesure la zone de confort ou de tension. Comparer le coût global d’un éventuel passage à un taux fixe, même plus élevé aujourd’hui, avec le maintien du variable sur plusieurs années permet de chiffrer l’arbitrage. La mensualité totale de crédit (immobilier + autres dettes) rapportée au revenu net reste le repère le plus largement utilisé par les régulateurs — le HCSF en France fixe un plafond de référence à 35 %, le FCA britannique fonctionne avec des stress tests intégrant des hausses de taux théoriques.
Ces repères ne remplacent pas une analyse personnalisée par un conseiller. Ils permettent de structurer les questions à poser et de comparer les chiffres reçus aux ordres de grandeur prudentiels en vigueur.
Contre-arguments : ce qui pourrait atténuer le risque
Plusieurs éléments peuvent limiter la portée négative des taux hypothécaires variables :
- Hausse des revenus nominaux. Si les salaires progressent plus vite que prévu sur 2025–2027, une partie de la hausse des mensualités peut être absorbée. Les salaires négociés en zone euro ont progressé de 4,5 % en moyenne en 2024, puis de 2,8 % sur les trois premiers trimestres de 2025, selon l’indicateur de la BCE, ce qui a amorti une partie du choc.
- Interventions réglementaires. Plafonds de taux, pénalités réduites pour les refinancements, allongements de durée encouragés, soutiens ciblés aux ménages vulnérables — plusieurs juridictions disposent d’outils macroprudentiels mobilisables sans crise systémique.
- Réallocation géographique. En zone euro, la part des prêts à taux variable ou fixé pour un an au plus dans les nouveaux crédits habitat est revenue de 21,5 % en 2023 à 13,9 % en 2025 (15,6 % sur les huit premiers mois de 2026, BCE), ce qui réduit la sensibilité des nouveaux flux.
Si ces facteurs se renforçaient simultanément, le canal des taux variables pourrait rester sous contrôle, et l’attention se déplacerait davantage vers d’autres risques (dette publique, crédit corporate, marchés actions).
Un canal à surveiller tant que le cycle de taux reste incertain
Ce n’est pas le risque le plus visible du moment, mais les taux hypothécaires variables illustrent une réalité simple : la politique monétaire continue à se diffuser longtemps après les dernières annonces de hausse ou de baisse. Le marché ne price pas pleinement le fait que cette diffusion retardée peut encore peser sur la consommation, l’emploi et la stabilité financière plusieurs années après le pic des taux directeurs.
Pour les investisseurs, entreprises et ménages, ce canal mérite d’être suivi comme indicateur avancé de la prochaine phase du cycle. Si la tension sur les budgets immobiliers se calme, la marge pour un environnement de taux durablement plus élevés s’élargit. Si elle s’aggrave, la pression pour un assouplissement monétaire plus rapide pourrait revenir au premier plan plus tôt que ce que les courbes forward intègrent aujourd’hui.
En trois phrases
- Les taux hypothécaires variables transmettent encore aujourd’hui les hausses de taux décidées depuis 2022, avec un retard qui prolonge la phase restrictive du cycle monétaire.
- Le ratio mensualité / revenu des ménages exposés à ces prêts est un indicateur clé pour anticiper consommation, défauts et marges de manœuvre des banques centrales.
- Ce n’est pas le scénario central pour l’instant, mais une accumulation de tensions sur les prêts variables pourrait forcer un ajustement monétaire plus tôt que prévu.
Questions fréquentes
Les taux hypothécaires variables réagissent-ils immédiatement aux décisions de la banque centrale ?
Non. La plupart des contrats prévoient une révision périodique (tous les 3, 6 ou 12 mois) à partir d’un taux de référence interbancaire. Il existe donc un décalage entre la décision de politique monétaire et l’impact sur la mensualité, ce qui étale la transmission dans le temps — typiquement sur 12 à 18 mois pour un cycle complet.
Un recul de l’inflation suffit-il à faire baisser les taux hypothécaires variables ?
Une inflation plus basse augmente la probabilité de taux directeurs moins élevés à terme, mais tant que ces taux restent stables à un niveau élevé, les prêts variables ne reculent pas nettement. La trajectoire des taux interbancaires (Euribor, SONIA) est plus déterminante que l’inflation prise isolément.
Pourquoi certains pays sont-ils plus exposés aux taux variables que d’autres ?
La structure des marchés hypothécaires dépend de choix historiques, réglementaires et fiscaux. Le Royaume-Uni et plusieurs pays nordiques favorisent les taux variables ou les fixes courts ; la France, l’Allemagne et les États-Unis privilégient les fixes longs. Cela crée des sensibilités très différentes à la politique monétaire d’un cycle à l’autre.
Comment mesurer simplement une exposition personnelle aux taux variables ?
Additionner toutes les mensualités de crédits indexés sur des taux révisables et les comparer au revenu net. Si ce ratio se rapproche de 35–40 %, une nouvelle hausse de taux ou une baisse de revenu peut créer une tension budgétaire rapidement.
Les banques peuvent-elles absorber indéfiniment la hausse de leurs coûts de financement sans la répercuter sur les taux variables ?
En pratique non. Si les coûts de financement de marché restent élevés, les établissements ont intérêt à préserver leurs marges en ajustant les taux proposés. Une compression durable des marges pèse sur leur rentabilité et, à terme, sur leur capacité à prêter — un mécanisme qui se traduit historiquement par un durcissement des critères d’octroi avant un durcissement des taux affichés.
Mis à jour le 13 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…