
Mêmes taux, effets opposés : pourquoi la politique unique de la BCE est unique en nominal seulement
Un même taux directeur produit des régimes monétaires effectifs incompatibles selon les économies : l'inflation locale et la structure du crédit creusent des écarts qui rendent la politique unique de la BCE unique en nominal seulement.

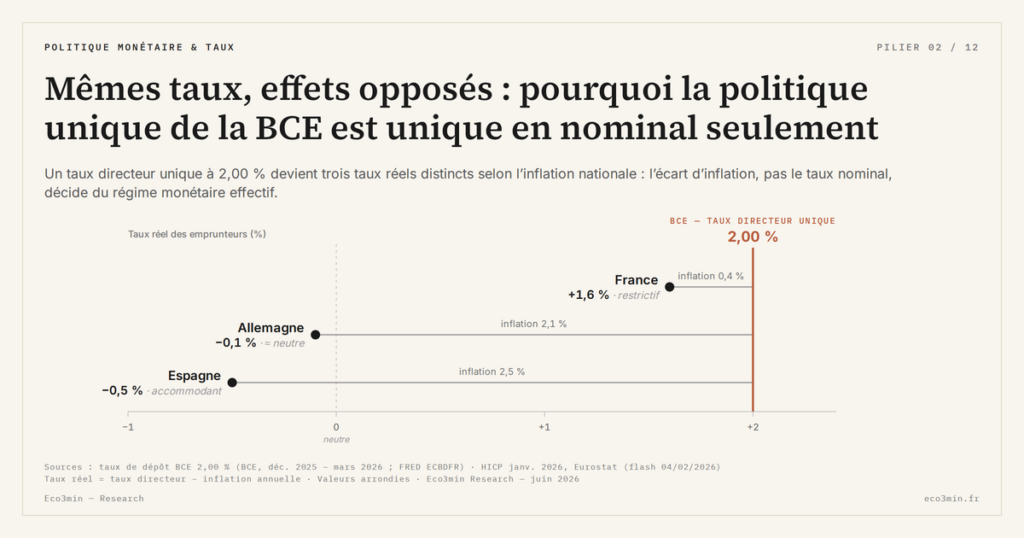
La zone euro applique un taux directeur unique à des économies dont l’inflation, le taux d’endettement et la structure financière divergent profondément. Le même chiffre nominal produit, à l’arrivée, des régimes monétaires effectifs incompatibles.
TL;DR
Un même taux de dépôt BCE à 2,00 % en janvier 2026 produit trois taux réels distincts selon l'inflation locale : ≈+1,6 % en France, ≈−0,1 % en Allemagne, ≈−0,4 % en Espagne.
- La structure du crédit filtre la transmission : ≈70 % des crédits immobiliers à taux variable en Espagne (Banco de España) répercutent la BCE en quelques mois, contre plus de 95 % à taux fixe en France (Banque de France), où le stock existant ne bouge presque pas.
- Le risque souverain s'ajoute, même asséché : le spread BTP-Bund vaut 69 points de base en janvier 2026 et 81 en août, contre plus de 125 jusqu'en novembre 2024. La croissance de la zone, +1,15 % au T3 2025 (Eurostat), agrège une Allemagne à +0,3 % et une Espagne à +2,7 %.
Ce constat est familier aux spécialistes mais reste largement absent des analyses publiques, qui continuent de raisonner comme si un taux commun signifiait des conditions communes.
Un même niveau de taux produit des effets différents selon les pays en raison des écarts d’inflation et de structure financière. Analyse comparative.
Le taux de dépôt de la BCE s’applique uniformément à 2,00 % dans les vingt et un pays de la zone euro en janvier 2026, la Bulgarie ayant adopté l’euro le 1er janvier. Cette mécanique est cartographiée dans l’analyse de la propagation des décisions monétaires vers le tissu productif. Au même moment, l’inflation HICP atteint 0,4 % en France, 2,1 % en Allemagne et 2,4 % en Espagne selon Eurostat. Le taux réel perçu par un emprunteur français s’établit donc à +1,6 %, contre −0,1 % en Allemagne et −0,4 % en Espagne. C’est la France, avec l’inflation la plus basse de la zone ce mois-là, qui subit le régime le plus restrictif. Un même taux directeur, trois régimes monétaires réels distincts. Cette hétérogénéité reconfigure la lecture des taux réels comme clé de pilotage économique : la politique monétaire unique de la BCE n’est unique qu’en nominal.
La structure financière comme filtre de transmission
L’inflation n’épuise pas l’hétérogénéité. La structure du système financier de chaque pays conditionne la vitesse et l’ampleur avec lesquelles un mouvement de taux directeur parvient aux agents. En Espagne, ≈70 % des crédits immobiliers résidentiels sont à taux variable selon la Banco de España — chaque décision de la BCE se traduit en quelques mois sur les mensualités des ménages. En France, plus de 95 % des crédits immobiliers sont à taux fixe selon la Banque de France — les emprunteurs existants ne ressentent quasiment aucun effet direct de la politique monétaire en cours. Le même mouvement de taux frappe instantanément en Espagne et reste presque invisible en France sur le stock de crédit.
Cette asymétrie structurelle s’étend au crédit aux entreprises. D’après le Bank Lending Survey de la BCE (T4 2025), les PME italiennes subissent un resserrement des conditions d’accès au crédit plus marqué que leurs homologues néerlandaises, non parce que les banques italiennes seraient plus restrictives, mais parce que la prime de risque souverain italienne se transmet au coût du crédit privé. Ce canal s’est nettement asséché : le spread BTP-Bund, encore au-dessus de 125 points de base jusqu’en novembre 2024, évolue depuis janvier 2026 dans une bande de 64 à 82 points de base, 81 en août. Ce sont les causes structurelles des écarts de taux réels entre zones (inflation différentielle, risque souverain, structure du crédit) qui expliquent la persistance de cette hétérogénéité d’un cycle à l’autre.
Analyser la politique monétaire de la zone euro comme si elle produisait des effets homogènes ignore les différences structurelles entre économies membres. En janvier 2026, un taux directeur à 2,00 % était restrictif en France (taux réel +1,6 %), à peu près neutre en Allemagne (−0,1 %) et accommodant en Espagne (−0,4 %). Le classement ne se devine pas depuis le pays : il se recalcule à chaque publication d’inflation. En août 2026, avec un taux de dépôt remonté à 2,50 % le 16 septembre et des inflations à 2,6 % en France, 2,9 % en Allemagne et 4,6 % en Espagne, les trois taux réels étaient redevenus négatifs, à −0,1, −0,4 et −2,1 %. Toute analyse qui ne distingue pas ces situations livre un diagnostic faux pour au moins deux pays sur trois.
Ce que cette hétérogénéité implique pour l’analyse
La conséquence directe est que les agrégats de zone euro masquent des trajectoires nationales incomparables. La croissance de la zone euro, +1,15 % en glissement annuel au T3 2025 (Eurostat), combine une Allemagne à +0,3 % et une Espagne à +2,7 % — en partie parce que les conditions monétaires réelles sont accommodantes dans le sud et restrictives dans le nord. Ce paradoxe structurel demeure l’un des défis fondamentaux d’une politique monétaire unique appliquée à une union économique inachevée.
Côté investisseurs, multinationales et observateurs, cette hétérogénéité appelle un raisonnement en taux réels locaux plutôt qu’en taux directeur unique. L’analyse complète des dynamiques d’actifs sous régime de courbe inversée figure dans l’étude de la persistance des hausses en environnement de courbe inversée. Les décisions d’allocation de capital, de localisation industrielle et de financement ne peuvent reposer sur un taux nominal qui ne reflète les conditions réelles d’aucune économie en particulier. L’historique est reconstitué dans les conditions financières locales dont la dispersion intra-zone rend toute analyse agrégée insuffisante.
Mis à jour le 25 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…