
Taux réels et épargne : pourquoi la relation est plus contre-intuitive qu’il n’y paraît
Les taux réels structurent les arbitrages d'épargne via deux forces antagonistes, substitution et revenu, dont la résultante macro est rarement celle qu'attend l'intuition.

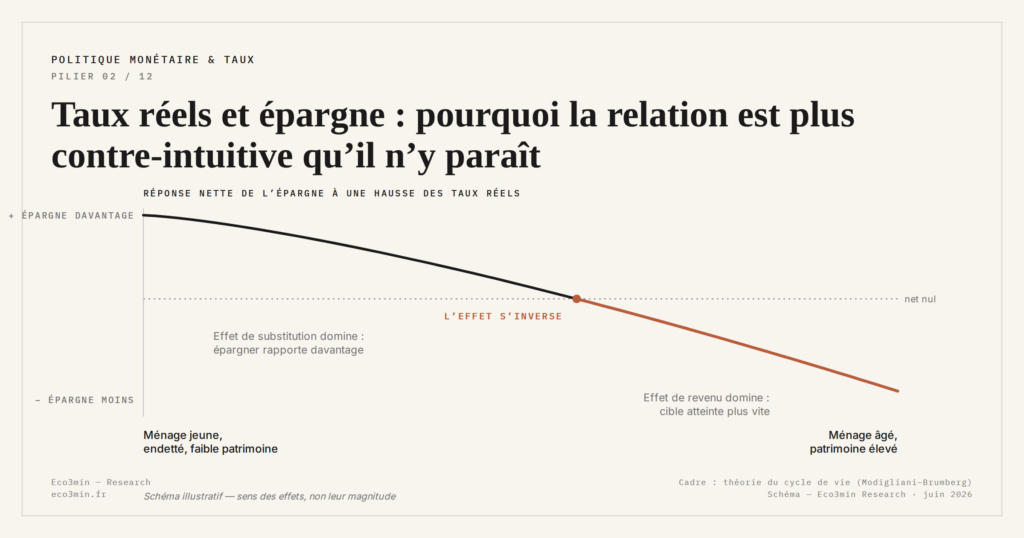
Épargner, c’est arbitrer entre consommation présente et pouvoir d’achat futur. Le taux réel mesure le prix relatif de cet arbitrage, et c’est ce prix, pas le taux nominal, qui structure les comportements observés.
TL;DR
Le taux d'épargne de la zone euro reste à 14,2 % au T2 2026, au-dessus de 2015-2019, avec un taux réel de la BCE repassé sous zéro : substitution et revenu se neutralisent en partie.
- Un document de travail de la BCE (Felici, Friz et Kenny, 2022) trouve une réaction de l'épargne aux taux positive quand les taux sont élevés, qui s'affaiblit quand ils baissent et peut s'inverser aux niveaux très bas.
- L'agrégat masque l'hétérogénéité : patrimoine brut médian de 146 200 € chez les 30-39 ans contre 254 100 € chez les 50-59 ans (INSEE, début 2024), et l'inversion relevée par la BCE se concentre chez les consommateurs âgés.
- Le passage en taux réels positifs, d'octobre 2023 au printemps 2025, s'est accompagné d'une recomposition des flux : épargne réglementée en flux nets négatifs au T3 2025 (Banque de France), fonds en euros de l'assurance-vie en collecte nette positive en 2025 après cinq années de décollecte (France Assureurs).
Deux forces tirent en sens opposé : effet de substitution et effet de revenu. Leur résultante macro est souvent contre-intuitive et brouille les corrélations simples que le commentaire économique cherche à dégager. Eco3min cartographie cette mécanique dans les canaux de transmission des décisions monétaires vers le tissu productif.
Les taux réels déterminent les arbitrages d’épargne via l’effet de substitution et l’effet de revenu. Analyse d’un mécanisme souvent mal compris.
L’intuition la plus répandue est claire : taux d’intérêt élevés = incitation à épargner, taux bas = incitation à dépenser. Les données ne la valident qu’en partie. Le taux d’épargne des ménages de la zone euro atteint 14,2 % du revenu disponible au T2 2026 selon Eurostat, contre 12,5 % en moyenne de 2015 à 2019. Le taux réel de court terme, mesuré par le taux de dépôt de la BCE diminué de l’inflation, est pourtant sous zéro depuis mars 2026. Un taux réel négatif n’a donc pas ramené l’épargne à son niveau d’avant 2020, et les taux réels positifs d’octobre 2023 au printemps 2025 ne l’ont portée qu’à 15,3 % (T2 2024). Le lien entre taux réels et épargne n’est ni linéaire ni univoque, parce que deux mécanismes antagonistes opèrent à chaque ajustement. Lecture connexe : le plafond de déduction et la TMI.
Substitution et revenu : deux forces qui se neutralisent partiellement
L’effet de substitution joue dans la direction intuitive. Quand le rendement réel de l’épargne progresse, différer la consommation devient plus rémunérateur : chaque euro épargné aujourd’hui pèse davantage en pouvoir d’achat futur. On retrouve ce canal du rendement réel sur les choix intertemporels dans comment chaque actif change de rôle selon le cycle. Les ménages sensibles à ce signal réduisent leur consommation présente au profit de l’épargne. C’est le canal direct par lequel les taux réels orientent les choix intertemporels. Rapporté aux taux d’épargne effectivement constatés, ce canal explique moins qu’attendu, décalage qui fonde l’écart entre épargne mesurée et modèles de cycle de vie.
L’effet de revenu agit à contre-courant. Les ménages qui épargnent pour une cible précise (préparer la retraite, constituer un apport immobilier, atteindre un niveau de patrimoine) atteignent cet objectif plus vite quand les rendements réels montent. Mécaniquement, ils peuvent relâcher l’effort d’épargne mensuel sans compromettre leur plan. Une hausse des taux réels peut donc se traduire par une stabilité, voire une baisse, du taux d’épargne agrégé. Cette logique éclaire un paradoxe documenté ailleurs : les indices peuvent rester fermes alors même que la courbe des taux s’inverse. Comprendre le rôle transversal des taux réels dans les décisions économiques oblige à intégrer cette ambivalence dans toute lecture de la transmission monétaire.
Ce que les données disent : et ne disent pas : sur les comportements observés
Les travaux empiriques n’arbitrent pas franchement. Un document de travail de la BCE (Felici, Friz et Kenny, 2022, publié dans l’European Economic Review en 2023), fondé sur l’enquête de la Commission européenne auprès des consommateurs, trouve que la probabilité d’épargner réagit davantage aux taux nominaux qu’aux taux réels. Cette réaction est positive quand les taux sont élevés, s’affaiblit à mesure qu’ils baissent et peut s’inverser aux niveaux très bas. L’amplitude de la réponse varie surtout selon le profil des ménages, et c’est là que les agrégats macro deviennent trompeurs.
Les ménages jeunes et endettés réagissent davantage aux taux réels que les ménages âgés au patrimoine constitué. Selon l’INSEE (enquête Histoire de vie et Patrimoine, début 2024), le patrimoine brut médian des ménages français atteint 26 100 euros quand la personne de référence a moins de 30 ans et 146 200 euros entre 30 et 39 ans, contre 254 100 euros entre 50 et 59 ans. Côté jeunes ménages, une hausse des taux réels rend l’effort d’épargne plus rémunérateur et l’élasticité observée est positive. Côté ménages âgés, le patrimoine se valorise mécaniquement et l’incitation marginale s’inverse parfois. Cette hétérogénéité explique pourquoi le taux d’épargne agrégé masque des trajectoires individuelles divergentes, inscrites dans le cadre plus large des arbitrages économiques que chaque ménage tranche selon sa situation patrimoniale.
Supposer qu’un taux d’intérêt élevé stimule mécaniquement l’épargne ignore l’effet de revenu. Un ménage visant un capital-retraite de 300 000 euros atteint son objectif plus vite avec des rendements réels à 2 % qu’à 0 %. Son effort d’épargne mensuel peut donc diminuer. Ce résultat contredit l’intuition mais reste cohérent avec la théorie du cycle de vie de Modigliani.
Ce que le régime actuel modifie dans les flux
Le passage du taux de dépôt de la BCE au-dessus de l’inflation, d’octobre 2023 au printemps 2025 (jusqu’à 1,8 point en septembre 2024), n’a pas déclenché de mouvement univoque sur l’épargne agrégée : il a recomposé la structure des flux entre supports. Selon la Banque de France, les flux nets sur l’épargne réglementée sont négatifs au T3 2025 (-5,8 milliards d’euros sur le trimestre, en données CVS). Sur l’année 2025, la collecte nette des supports en euros de l’assurance-vie redevient positive après cinq années consécutives de décollecte, selon France Assureurs. Ce déplacement est cohérent avec le retour de rendements réels positifs sur les supports obligataires longs. Depuis mars 2026, la remontée de l’inflation (3,2 % en août 2026 selon Eurostat) a ramené ce taux réel sous zéro, malgré les hausses de la BCE du 17 juin et du 16 septembre 2026 qui portent le taux de dépôt à 2,50 %. La réponse de l’épargne aux taux réels apparaît moins comme un mouvement d’ensemble que comme un arbitrage interne, conditionné par l’environnement monétaire qui encadre les rendements disponibles. À rapprocher de : les statistiques de détention de l’épargne réglementée.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…