
Taux réels et croissance potentielle : le dilemme quantité/qualité du capital
Les taux réels ne gouvernent pas le volume d'investissement, mais sa qualité. Le ralentissement de productivité observé dans les économies avancées depuis dix ans révèle ce qu'un coût du capital trop bas fait à la composition de l'accumulation.

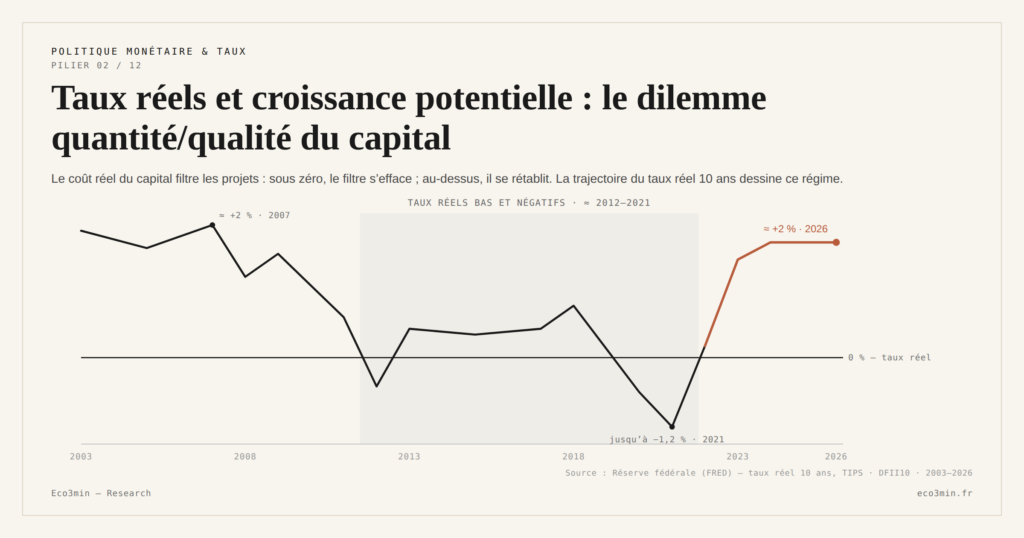
Au-delà des fluctuations conjoncturelles, le régime de taux réels gouverne deux variables que la macro court terme ignore : le rythme d’accumulation du capital et sa qualité. Tout débat sérieux sur la croissance potentielle commence là.
TL;DR
Un régime de taux réels bas abaisse le seuil de rentabilité exigé, laisse passer des projets marginaux peu productifs, et dégrade ainsi la qualité de l'accumulation de capital plus que son volume.
- Selon l'OCDE (Compendium of Productivity Indicators, 2025), la croissance annuelle de la productivité multifactorielle en zone OCDE est tombée de ≈1,2 % sur 2000-2007 à ≈0,5 % sur 2010-2019, période de taux réels durablement bas puis négatifs.
- Le repère qui dirait si la politique freine ou soutient la croissance, le taux réel d'équilibre r*, reste non observable : le modèle Laubach-Williams, publié par la Fed de New York, le situe entre 1,01 et 1,65 % aux États-Unis au deuxième trimestre 2026 selon la variante retenue, quand le taux réel à 10 ans est à 2,07 % en moyenne sur 2026.
Le dilemme quantité contre qualité de l’investissement, fonction du régime de taux réels, se trouve au cœur du ralentissement de productivité observé dans les économies avancées depuis une décennie.
Les taux réels conditionnent l’accumulation de capital et la productivité, donc la croissance potentielle. Le dilemme quantité/qualité explique pourquoi des taux bas ne stimulent pas toujours la croissance de long terme.
La productivité globale des facteurs dans les économies avancées a décéléré de manière persistante au cours des deux dernières décennies. Selon les estimations de l’OCDE (Compendium of Productivity Indicators, 2025), la croissance annuelle de la productivité multifactorielle est passée de ≈1,2 % entre 2000 et 2007 à ≈0,5 % entre 2010 et 2019 dans la zone OCDE. Cette inflexion coïncide exactement avec la période de taux réels durablement bas puis négatifs. La coïncidence temporelle, par elle-même, ne prouve rien. Elle pose en revanche une question que la lecture conjoncturelle évite : et si la qualité de l’accumulation de capital, pas son volume, était la variable que les taux réels gouvernent vraiment ?
Le dilemme quantité/qualité de l’investissement
Un régime de taux réels bas encourage l’investissement en volume. Le seuil de rentabilité exigé pour engager un projet s’abaisse, et des investissements à faible rendement réel deviennent viables. L’accumulation de capital s’accélère en apparence. Mais cette quantité supplémentaire se paie en qualité. Les projets marginaux financés à coût réel nul ou négatif contribuent peu à la productivité et immobilisent des ressources rares (travail, matières premières, foncier, attention managériale) qui auraient été allouées à des usages plus productifs si le filtre avait fonctionné.
La BRI a documenté ce mécanisme sur données longues. Dans le document de travail 534 de janvier 2016, Borio, Kharroubi, Upper et Zampolli examinent plus de vingt économies avancées sur plus de quarante ans et montrent que les booms de crédit minent la croissance de la productivité en déplaçant l’emploi vers des secteurs à plus faible productivité, le bâtiment en exemple canonique. Leur démonstration porte sur le crédit, pas directement sur le taux réel, mais le mécanisme de sélection par le coût réel du capital, posé dans le socle analytique des taux réels, fournit le chaînon manquant. Quand le filtre disparaît, il ne se contente pas de laisser passer plus de projets : il laisse passer les mauvais autant que les bons.
Le taux réel d’équilibre : un repère instable
Le concept de taux réel d’équilibre (r*, le niveau compatible avec le plein emploi sans inflation excessive) constitue le repère théorique pour juger si la politique monétaire freine ou soutient la croissance potentielle. Si le taux réel observé est supérieur à r*, la politique est restrictive et pèse sur l’accumulation. S’il est inférieur, elle la stimule, mais au prix des distorsions évoquées.
Le problème pratique : r* n’est pas observable. Les estimations Laubach-Williams, publiées par la Fed de New York qui précise qu’elles n’engagent ni la Réserve fédérale ni le FOMC, situent r* aux États-Unis entre 1,01 et 1,65 % au deuxième trimestre 2026 selon qu’on retient la variante américaine ou la variante internationale du modèle. L’écart entre les deux variantes vaut à lui seul 0,64 point, dans lequel on peut placer à peu près n’importe quel diagnostic. Avec un taux réel à 10 ans à 2,07 % en moyenne sur 2026, la politique monétaire ressort modérément restrictive sur la variante haute et nettement plus sur la variante basse. Cette incertitude n’est pas réductible par plus de données : elle tient à la nature non observable du concept. La mécanique sectorielle qui en découle, côté entreprises, est exposée dans la dynamique d’impact des taux directeurs sur le compte de résultat. Les facteurs structurels qui font remonter r* (démographie, transitions, fragmentation) sont eux traités dans les raisons structurelles d’un régime de taux élevés.
Considérer que des taux réels bas stimulent mécaniquement la croissance de long terme ignore l’effet de composition de l’investissement. Si le volume de capital accumulé augmente mais que sa productivité marginale décline, la croissance potentielle ralentit malgré un financement abondant. Le régime de taux réels agit sur la qualité de la croissance, pas seulement sur sa quantité — une régularité qu’on retrouve dans la décomposition des moteurs boursiers analysée dans notre exploration des inversions accompagnées de hausse boursière.
Ce que le régime actuel implique pour la trajectoire de long terme
Le retour du taux réel à 10 ans au-dessus de 2 %, soit son niveau de 2007, rétablit un mécanisme de sélection qui s’était effacé pendant une décennie. Les investissements en transition énergétique et en numérisation, dont les rendements attendus sont substantiels, continuent de trouver un financement. Les expansions extensives à faible valeur ajoutée (immobilier commercial de bureau, capacités industrielles excédentaires) subissent en revanche le filtre du coût réel du capital. Cette discrimination, brutale à court terme, est précisément ce qui manquait au cycle précédent.
Si la reconfiguration se poursuit, elle pourrait contribuer à un redressement progressif de la productivité dans les économies avancées. Le scénario n’est pas garanti. L’incertitude sur le niveau de r*, les délais d’ajustement et les chocs d’offre possibles limitent la visibilité. Mais le simple rétablissement d’un filtre émoussé douze années durant, de 2012 à 2021, avec des taux réels annuels compris entre −0,91 et +0,83 %, constitue une amélioration structurelle de la qualité de l’allocation, dans le cadre monétaire de long terme posé par les conditions de liquidité qui structurent ces équilibres.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…