
Taux réels durablement élevés : pourquoi le retour aux niveaux d’avant 2020 n’est pas acquis
Démographie, transition énergétique, fragmentation géopolitique : les mêmes forces invoquées hier pour justifier des taux durablement bas peuvent désormais jouer en sens inverse. La parenthèse des taux négatifs n'est pas la norme historique.

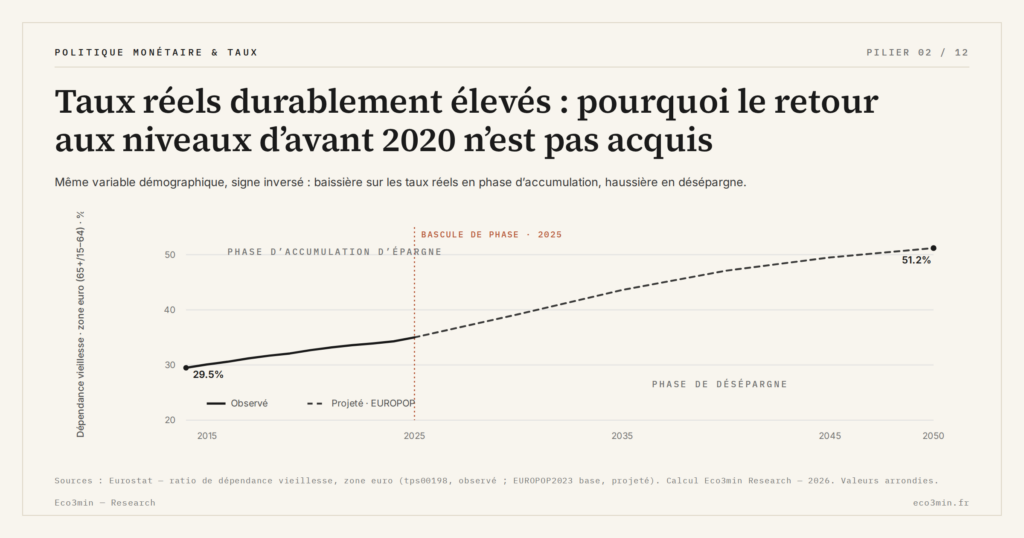
L’hypothèse d’un retour mécanique des taux réels vers des niveaux très bas repose sur une lecture partielle des forces structurelles. Démographie, productivité et géopolitique peuvent jouer dans les deux sens, et plusieurs jouent désormais dans le mauvais.
TL;DR
Les séries de la BRI depuis 1870 (Borio et al., 2017) relient les déplacements durables des taux réels aux changements de régime monétaire, ce qui fait des taux proches de zéro de 2010-2021 un régime parmi d'autres.
- La démographie change de signe selon la phase du cycle : la désépargne des baby-boomers réduit l'offre de capitaux à mesure que le ratio de dépendance vieillesse en zone euro passe de 35,0 % en 2025 à 51,2 % en 2050 (Eurostat, projections EUROPOP2023).
- Le Fiscal Monitor du FMI (octobre 2025) range le vieillissement des populations, avec la défense et des taux plus élevés, parmi les pressions qui s'exercent sur une dette publique « élevée et en hausse ».
- L'Agence internationale de l'énergie chiffre à ≈4 500 milliards de dollars par an l'investissement dans l'énergie propre requis au début des années 2030 dans son scénario zéro émission nette (Net Zero Roadmap, 2023), demande de capitaux à laquelle s'ajoutent la relocalisation des chaînes d'approvisionnement et la duplication d'infrastructures stratégiques.
- La parenthèse de taux réels proches de zéro ou négatifs de 2010-2021 reposait sur une conjonction rare : excès d'épargne asiatique, inflation anormalement basse et politique monétaire non conventionnelle.
Raisonner en régimes de taux, plutôt qu’en tendance linéaire, permet de comprendre pourquoi des périodes prolongées de taux réels élevés ont alterné, au fil des régimes monétaires, avec des épisodes de taux bas.
Les taux réels ne reviennent pas automatiquement à des niveaux bas. Analyse des facteurs démographiques, productifs et géopolitiques qui maintiennent un régime de taux structurellement plus élevés.
Après chaque épisode de taux réels élevés, une conviction s’installe avec la régularité d’un réflexe : les forces structurelles (vieillissement démographique, excès d’épargne mondial, gains de productivité déclinants) ramèneront inévitablement les taux vers des niveaux très bas. Cette lecture, dominante pendant la décennie 2010, a façonné les anticipations des investisseurs et les modèles des banques centrales. Elle est pourtant incomplète sur un point décisif : les mêmes facteurs démographiques invoqués pour justifier des taux bas produisent aussi des effets inverses, à un autre moment du cycle long. Une lecture détaillée est proposée dans notre cadre sur le rôle structurant des taux réels.
La démographie : un facteur plus ambivalent qu’il n’y paraît
L’argument démographique le plus répandu soutient que le vieillissement augmente l’épargne de précaution et réduit l’investissement, pesant structurellement sur les taux réels. Cette mécanique a effectivement fonctionné pendant la phase d’accumulation, lorsque les cohortes du baby-boom épargnaient massivement en vue de la retraite. La phase de désépargne, qui débute maintenant, produit l’effet inverse. Angle complémentaire : Taux élevés ne signifient pas toujours politique restrictive.
Selon les projections d’Eurostat (EUROPOP2023), le ratio de dépendance vieillesse en zone euro passera de 35,0 % en 2025 à 51,2 % en 2050. Les retraités consomment leur épargne accumulée, ce qui réduit mécaniquement l’offre de capitaux disponibles. Simultanément, les dépenses publiques liées au vieillissement augmentent les besoins de financement des États. Le Fiscal Monitor du FMI (octobre 2025) compte le vieillissement des populations, avec la défense et des taux plus élevés, parmi les pressions qui s’exercent sur une dette publique « élevée et en hausse ». La même démographie qui poussait les taux à la baisse hier les pousse à la hausse demain : la variable n’a pas changé, c’est sa phase qui a basculé. Pour aller plus loin : le passage des taux aux marges des entreprises.
Transitions et fragmentation : les nouveaux facteurs de pression
La transition énergétique mobilise des volumes d’investissement sans précédent. Dans son scénario zéro émission nette (Net Zero Roadmap, septembre 2023), l’Agence internationale de l’énergie chiffre à ≈4 500 milliards de dollars par an l’investissement dans l’énergie propre requis au début des années 2030. Ce besoin exerce une pression haussière directe sur la demande de capitaux et donc sur les taux réels d’équilibre.
La fragmentation géopolitique ajoute une couche supplémentaire. La relocalisation partielle des chaînes d’approvisionnement, les dépenses militaires en hausse et la duplication d’infrastructures stratégiques augmentent les besoins d’investissement sans améliorer proportionnellement la productivité. Cette inefficience est structurellement haussière pour r*. Ces forces, combinées, expliquent la persistance des taux après un choc bien au-delà de ce que les modèles standards anticipaient, et elles éclairent aussi le décalage observé entre signal de courbe et performance des actifs étudié dans l’observation des cycles où inversion et hausse coexistent.
- Le vieillissement démographique pousse les taux réels à la baisse pendant la phase d’accumulation d’épargne, à la hausse pendant la phase de désépargne. La même variable change de signe selon la phase du cycle long.
- Transition énergétique et fragmentation géopolitique créent des besoins d’investissement massifs qui exercent une pression haussière structurelle sur la demande de capitaux.
- Raisonner en régimes de taux, alternance de périodes hautes et basses, est plus pertinent que projeter une tendance linéaire à la baisse des taux réels.
Ce que l’histoire des régimes de taux enseigne
Les travaux de Schmelzing (Banque d’Angleterre, 2020) sur les taux réels depuis 1311 décrivent une baisse tendancielle de 0,6 à 1,6 point de base par an, et l’auteur lit les taux bas des années 2010 comme un retour vers cette tendance. C’est l’objection la plus sérieuse à la thèse de cet article. Les séries de la BRI depuis 1870 (Borio, Disyatat, Juselius et Rungcharoenkitkul, 2017) en proposent une autre lecture : le lien entre taux réels et déterminants de l’épargne et de l’investissement y paraît ténu, et les déplacements durables des taux réels coïncident avec des changements de régime monétaire. Le constat relativise aussi l’argument démographique, qui pèse sans décider seul. Vue ainsi, la période 2010-2021 de taux réels proches de zéro (0,22 % en moyenne pour le taux à 10 ans indexé américain, Réserve fédérale, H.15) tient à une conjonction : excès d’épargne asiatique, inflation anormalement basse et politique monétaire non conventionnelle. Lire les taux des années 2010 comme la nouvelle normale, c’est confondre une fenêtre singulière avec un état stationnaire. À rapprocher d’un cadre voisin : de la politique monétaire au compte de résultat : comprendre les délais de transmission.
Si les forces structurelles actuelles se confirment, le régime de taux réels positifs observé en 2026 pourrait s’installer durablement : le taux à 10 ans indexé américain est passé de 1,88 % en moyenne au premier trimestre à 2,64 % en septembre 2026, son plus haut mensuel depuis novembre 2008 (Réserve fédérale, H.15). Cette hypothèse modifie tout le cadre de décision posé par les conditions financières dans un régime de taux élevés, et toute analyse construite sur l’hypothèse d’un retour à 2019 est, dès aujourd’hui, à reconstruire.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
DTWEXBGS : lire le dollar broad index comme signal de force systémique
Le DTWEXBGS, indice broad publié par la Réserve fédérale, mesure le dollar contre 26 devises partenaires pondérées par…
FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…