
Comment les Américains paient en espèces, par âge et par montant
Comment les Américains paient en espèces
Part des paiements en présentiel réglés en espèces. États-Unis, octobre 2025.
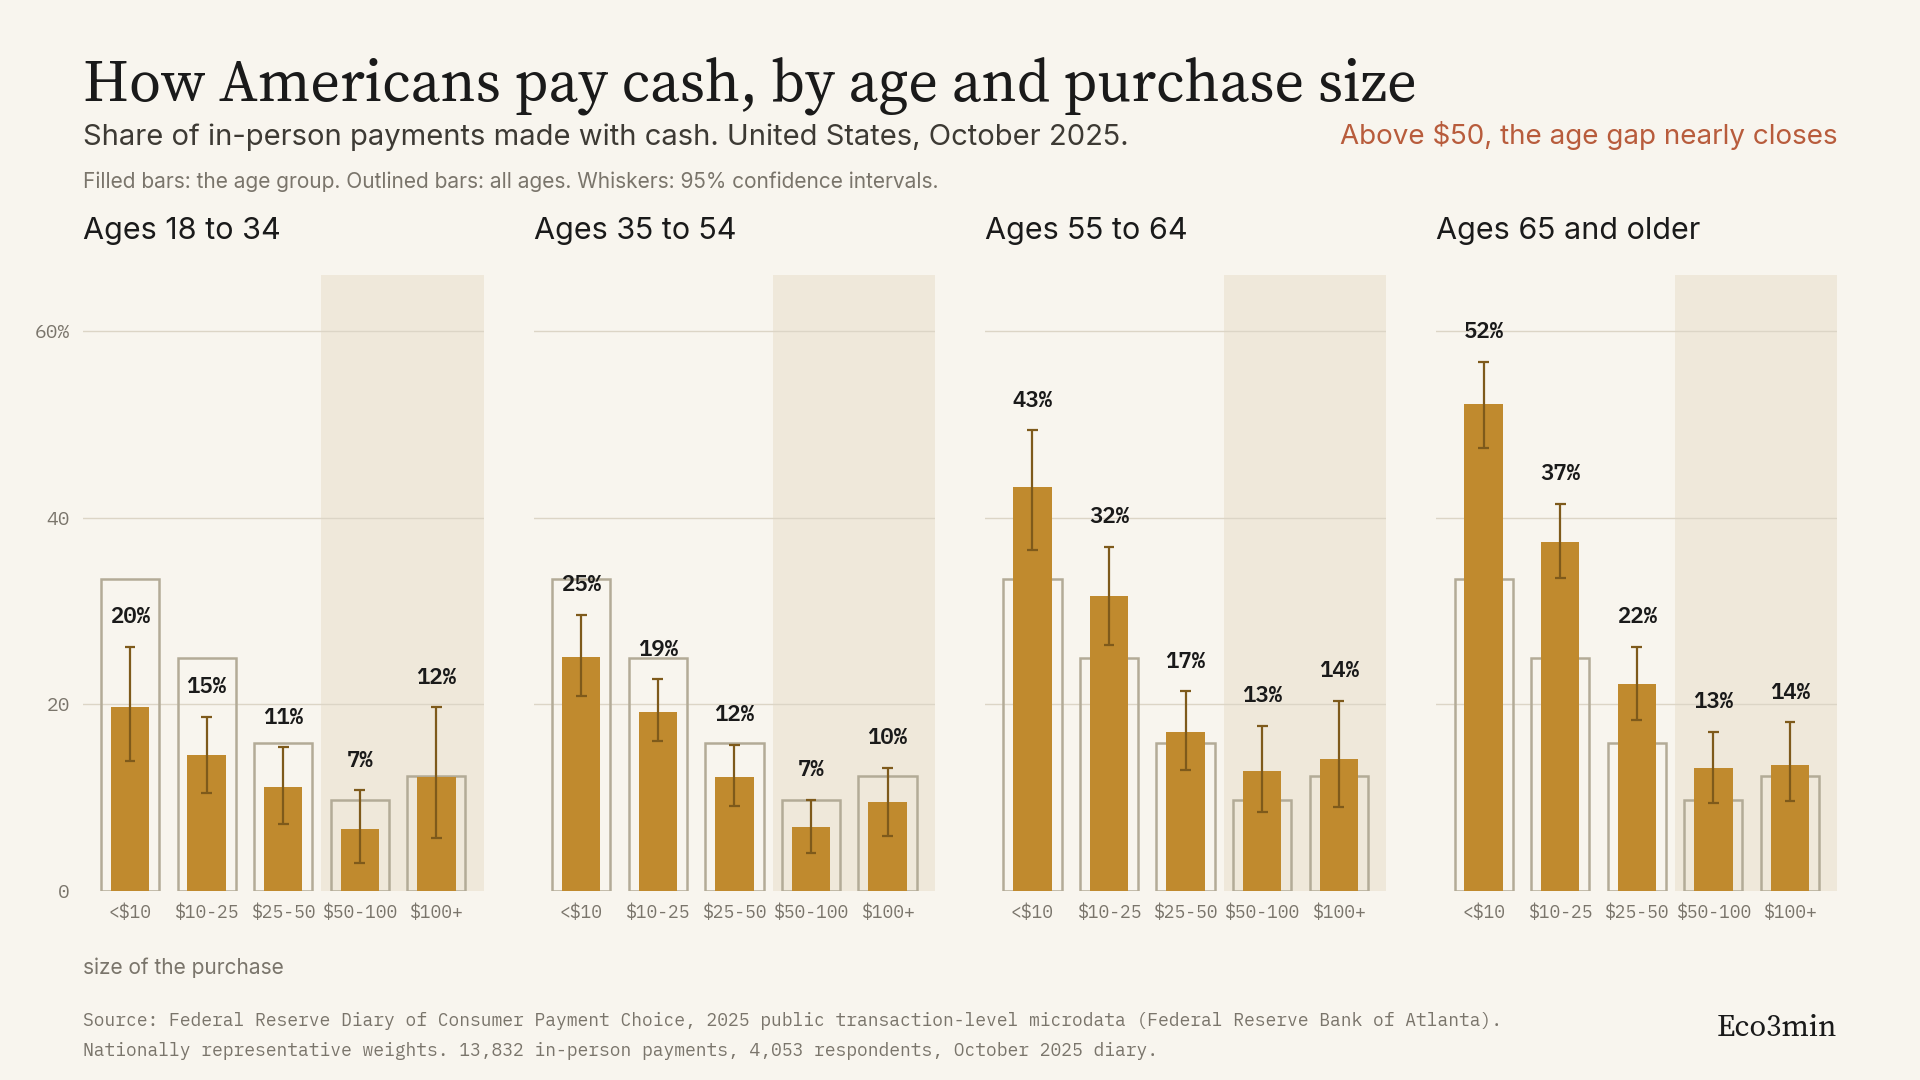
Chaque groupe de barres correspond à une tranche de montant. Les quatre barres sont les tranches d'âge, de la plus jeune à la plus âgée.
Aux États-Unis, l’écart d’âge dans l’usage des espèces est presque entièrement un écart sur les petits montants. En dessous de 10 dollars, les 65 ans et plus règlent 52,2% de leurs paiements en présentiel en espèces, contre 19,7% pour les 18-34 ans. Au-dessus de 100 dollars, les deux groupes sont à 13,5% et 12,2%, soit un écart de 1,3 point. La fracture générationnelle qui domine les commentaires sur le cash existe bien, et elle se loge presque intégralement dans les transactions de moins de 25 dollars. Savoir avec quoi l’on paie relève, à petite échelle, de l’éducation financière qui aide à comprendre l’argent.
Cette page documente les endroits où les espèces restent utilisées dans le commerce américain, à partir des microdonnées de transaction publiées par la Réserve fédérale plutôt que de ses tableaux de synthèse. Chaque chiffre ci-dessous est recalculé depuis le fichier public 2025 du Diary of Consumer Payment Choice, et le jeu de données est téléchargeable en fin de page.
Les chiffres clés
Champ : paiements en présentiel déclarés pendant le carnet de trois jours d’octobre 2025
Échantillon utilisé : 13 832 paiements en présentiel de 4 053 répondants de l’échantillon nationalement représentatif
Part des espèces dans l’ensemble des paiements : 13,9%
Part des espèces dans les paiements en présentiel : 21,4%
Part des espèces sous 10 dollars, tous âges : 33,4%
Part des espèces entre 50 et 100 dollars, tous âges : 9,8%
Sous 10 dollars, 65 ans et plus : 52,2% (intervalle de confiance à 95% : 47,5 à 56,7)
Sous 10 dollars, 18-34 ans : 19,7% (intervalle de confiance à 95% : 13,9 à 26,2)
Écart d’âge sous 10 dollars : 32,5 points de pourcentage
Écart d’âge au-dessus de 100 dollars : 1,3 point de pourcentage
Part des paiements en espèces en présentiel sous 25 dollars : 70,4%
Part des espèces la plus élevée par destinataire : paiement à une autre personne (cadeaux, remboursements, petits travaux), 62,8%
Tous les chiffres sont des calculs Eco3min réalisés sur le fichier public de transactions du Diary of Consumer Payment Choice de la Réserve fédérale, avec les pondérations nationalement représentatives corrigées du jour de la semaine. Les intervalles de confiance sont obtenus par bootstrap à 1 000 réplications, clusterisé par répondant.
Ce que dit le récit dominant, et ce qu’il a de juste
Le récit dominant sur les espèces aux États-Unis tient en deux propositions, toutes deux étayées par les publications officielles. La première : le cash est devenu un instrument minoritaire, avec environ un paiement de consommateur sur sept en 2025, au troisième rang derrière la carte de crédit et la carte de débit pour la sixième année consécutive, selon le rapport 2026 du Diary de la Réserve fédérale. La seconde : son usage est stratifié par âge, le même rapport relevant environ dix paiements en espèces par mois chez les 55 ans et plus, contre deux chez les moins de 25 ans.
Aucune des deux n’est fausse. Recalculées depuis les microdonnées, les espèces représentent 13,9% de l’ensemble des paiements et 21,4% des paiements en présentiel, et le gradient par âge est net. La question posée ici est plus étroite : où, dans la distribution des transactions, ce gradient se situe-t-il réellement ?
Un écart concentré sur les petits montants
Trier chaque paiement en présentiel par montant et calculer la part des espèces à l’intérieur de chaque tranche change la lecture. Pour l’ensemble de la population, cette part passe de 33,4% sous 10 dollars à 25,0% entre 10 et 25 dollars, 15,9% entre 25 et 50 dollars, puis 9,8% entre 50 et 100 dollars. Croiser cette même grille avec l’âge montre que l’intégralité de l’écart générationnel se concentre à l’extrémité gauche de la distribution.
Sous 10 dollars, l’écart entre le groupe le plus âgé et le plus jeune atteint 32,5 points de pourcentage, soit un rapport d’environ 2,7 pour 1. Entre 10 et 25 dollars, il est de 22,8 points. Entre 25 et 50 dollars, il se réduit à 11,0 points. Entre 50 et 100 dollars, il tombe à 6,6 points, et au-dessus de 100 dollars à 1,3 point. En niveau, la convergence est encore plus marquée : au-dessus de 50 dollars, aucun groupe d’âge de l’échantillon ne paie en espèces plus de 15% du temps. Choisir la carte ou le billet à ce niveau de montant est l’un de ces arbitrages du quotidien où la macro rejoint la décision concrète.
Lue dans l’autre sens, la même donnée indique que les Américains les plus âgés n’ont pas conservé une préférence générale pour les espèces sur l’ensemble de leurs dépenses. Leur usage du cash recule avec le montant exactement comme celui des autres, de 52,2% sous 10 dollars à 13,2% entre 50 et 100 dollars, soit un recul de 39,0 points. Ce qui les distingue des plus jeunes n’est pas un rapport différent au paiement en général, mais une propension nettement plus forte à sortir des espèces sur les plus petites transactions.
Deux lectures du même gradient
Les données utilisées ici sont des tranches d’âge mesurées à un instant donné, et non des cohortes de naissance suivies dans le temps. Cette distinction porte tout le poids interprétatif du résultat, et elle autorise deux lectures que la donnée ne permet pas de départager.
La lecture de cohorte. Les consommateurs devenus adultes avec le sans-contact et le paiement par téléphone n’ont jamais construit d’habitude de paiement en espèces sur les petits montants, et ils transporteront cette absence avec eux en vieillissant. Selon cette lecture, les 52,2% observés aujourd’hui chez les plus de 65 ans sont le résidu d’une culture de paiement qui ne sera pas remplacée, et la part agrégée des espèces continuera de baisser au fil du renouvellement des générations. La décennie de données du Diary est compatible avec cette lecture : le rapport note qu’en 2016 les espèces représentaient environ un tiers des paiements quel que soit l’âge du payeur, et que les écarts par âge et par revenu se sont creusés au cours des dix années suivantes.
La lecture de cycle de vie. L’usage des espèces croît avec l’âge à toute époque, pour des raisons liées à l’âge plutôt qu’à une génération : temps passé dans des lieux acceptant les espèces, liquidité discrétionnaire portée sur soi, exposition aux commerçants qui pratiquent une remise sur le paiement comptant, tolérance différente à la traçabilité des paiements par carte. Selon cette lecture, les moins de 35 ans d’aujourd’hui verront leur usage du cash augmenter en vieillissant, et la part agrégée se stabilisera plutôt qu’elle ne poursuivra sa baisse.
Les deux lectures prédisent la coupe transversale observée en 2025. Les départager suppose de suivre les mêmes individus dans le temps, ce que la répétition annuelle de coupes transversales du Diary ne permet pas. Le seul élément de persistance publié par la Réserve fédérale est que plus de 90% des consommateurs déclarent n’avoir aucun projet d’arrêter d’utiliser les espèces, une proportion stable ces dernières années. C’est un énoncé sur des intentions, pas sur des comportements futurs.
Où vont les espèces quand le montant est élevé
Un élément de la distribution contredit le mouvement général. Dans trois des quatre groupes d’âge, la part des espèces cesse de baisser au-dessus de 100 dollars et remonte : de 6,6% à 12,2% chez les 18-34 ans, de 6,9% à 9,5% chez les 35-54 ans, et de 12,9% à 14,2% chez les 55-64 ans. Le mécanisme est de composition, non de comportement. Au-dessus de 100 dollars, la nature des transactions change : les achats en commerce cèdent la place aux paiements effectués directement à une autre personne.
Calculer la part des espèces par type de destinataire, tous montants confondus, le montre directement.
| Type de destinataire | Part des espèces en présentiel | Paiements observés |
|---|---|---|
| Une autre personne : cadeaux, remboursements, petits travaux | 62,8% | 506 |
| Dons caritatifs et religieux | 57,1% | 235 |
| Arts, spectacles, loisirs | 37,1% | 271 |
| Services à la personne (coiffure, réparation, parking, pressing) | 31,6% | 498 |
| Restauration rapide, cafés, food trucks | 24,8% | 2 416 |
| Restaurants et bars | 22,2% | 1 195 |
| Stations-service | 16,3% | 1 538 |
| Grands magasins et généralistes | 16,0% | 2 054 |
| Alimentation, supérettes, pharmacies | 15,6% | 3 854 |
| Transports publics | 9,1% | 291 |
| Santé | 8,2% | 276 |
Note : les catégories comptant moins de 120 paiements observés sont écartées de ce tableau. Tous montants et tous âges confondus. Source : Federal Reserve Diary of Consumer Payment Choice, microdonnées publiques de transactions 2025. Calcul Eco3min.
Les paiements entre particuliers portent de loin la part d’espèces la plus élevée de toutes les catégories, et ils sont d’un montant disproportionné. Restreints aux paiements de 100 dollars et plus, les paiements à une autre personne représentent environ un tiers de tous les paiements en espèces de cette tranche, et la part des espèces à l’intérieur de la catégorie approche la moitié. Les loyers et les charges suivent. La remontée au-dessus de 100 dollars n’est donc pas un retour des espèces en caisse : c’est l’économie informelle qui apparaît dans un jeu de données par ailleurs dominé par le commerce de détail.
Objections et limites
Quatre objections méritent d’être posées avant tout usage du résultat.
Premièrement, le Diary est un carnet auto-déclaré de trois jours collecté sur un seul mois. Les répondants consignent chaque paiement sur trois jours assignés en octobre, mois choisi par la Réserve fédérale pour limiter les effets saisonniers. Trois jours, c’est court, et octobre n’est pas décembre. Le codebook du Diary documente par ailleurs la fatigue de carnet, une baisse des paiements déclarés du premier au troisième jour, que la Réserve fédérale atténue en décalant les fenêtres de collecte sur l’ensemble d’octobre sans prétendre l’éliminer. Ce sous-enregistrement affecte le niveau des paiements déclarés ; il ne biaiserait les parts calculées ici que s’il pesait inégalement sur les espèces et sur les cartes, ce que la documentation publiée n’établit ni dans un sens ni dans l’autre.
Deuxièmement, il s’agit de tranches d’âge, pas de cohortes. C’est la limite qui compte le plus, et c’est la raison pour laquelle la section précédente présente deux lectures et non une. Aucun énoncé sur ce que feront à 70 ans les moins de 35 ans d’aujourd’hui n’est soutenable à partir d’une coupe transversale unique.
Troisièmement, l’analyse est restreinte aux paiements en présentiel. Les espèces ne sont pas utilisables à distance : inclure les paiements en ligne et par téléphone abaisserait mécaniquement toutes les parts sans rien dire du choix de paiement au point de vente. Le rapport de la Réserve fédérale applique la même restriction. Conséquence : les chiffres présentés ici sont supérieurs aux 14% couramment cités, qui portent sur l’ensemble des paiements.
Quatrièmement, les cellules s’amincissent aux extrémités. La tranche 18-34 ans au-dessus de 100 dollars repose sur 127 paiements observés, avec un intervalle de confiance allant de 5,7% à 19,7%. La ventilation par commerçant à l’intérieur de la tranche des 100 dollars et plus repose sur moins de 70 paiements dans plusieurs catégories, ce qui explique que ces chiffres soient décrits ici en termes approximatifs plutôt qu’à la décimale. Les effectifs et intervalles complets figurent dans le jeu de données téléchargeable, de sorte que chacun puisse juger quelles comparaisons l’échantillon supporte.
Erreurs de lecture fréquentes
Y voir la preuve que les espèces disparaissent. Le sens de la trajectoire n’est pas contesté, mais rien ici ne le mesure. Il s’agit d’une coupe transversale unique. Ce qu’elle établit, c’est où les espèces restent concentrées, pas à quelle vitesse cette concentration s’érode. La série décennale de la Réserve fédérale est la source appropriée pour la tendance, et elle montre un usage globalement stable sur les trois dernières années après la baisse qui a accompagné la pandémie.
Lire le gradient d’âge comme un énoncé sur les préférences. Le Diary interroge séparément sur le moyen de paiement préféré, et préférence et comportement ne coïncident pas. La Réserve fédérale rapporte que seuls 16% des consommateurs citent les espèces comme moyen préféré en présentiel, tandis qu’environ 70% des paiements en espèces en présentiel proviennent de personnes qui en préfèrent un autre. Pour une large part de ceux qui l’utilisent, le cash fonctionne comme solution de repli, ce qui est un phénomène différent de l’attachement.
Lire la remontée au-dessus de 100 dollars comme un comportement de commerce. Elle ne l’est pas. Comme documenté plus haut, la composition des transactions change à cette extrémité de la distribution, et ce sont les paiements entre particuliers qui produisent le résultat.
Traiter « cinq paiements en espèces sur six sont sous 25 dollars » comme équivalent au chiffre présenté ici. Le rapport 2026 de la Réserve fédérale décrit l’usage du cash sur les petits montants par cette formule, qui se lit comme 83%. Recalculé depuis les microdonnées, 70,4% des paiements en espèces en présentiel sont inférieurs à 25 dollars, un résultat stable sur les trois pondérations disponibles dans le fichier comme sur les données non pondérées. L’écart est arithmétique plutôt que substantiel : la formulation publiée arrondit une moyenne d’environ 4,5 paiements mensuels en espèces sous 25 dollars sur environ 6,5 paiements en espèces au total. Les deux énoncés décrivent la même donnée sous-jacente.
Méthodologie et sources
Source primaire. Federal Reserve Diary of Consumer Payment Choice, vague 2025, fichiers publics de niveau transaction, jour et individu publiés par la Federal Reserve Bank of Atlanta. Le Diary est une collaboration entre les Federal Reserve Banks d’Atlanta et de Boston et Federal Reserve Financial Services, administrée via le panel Understanding America Study de l’université de Californie du Sud. La vague 2025 a été collectée en octobre 2025 auprès de 6 079 participants.
Construction. Les enregistrements de transactions sont appariés aux enregistrements de niveau jour par identifiant de répondant et date de carnet, pour récupérer la pondération corrigée du jour de la semaine, puis aux enregistrements de niveau individu pour récupérer l’âge. Les transactions sans instrument de paiement renseigné, sans montant, ou hors échantillon nationalement représentatif sont écartées. L’analyse est ensuite restreinte aux paiements identifiés comme réalisés en présentiel. L’échantillon d’analyse obtenu compte 13 832 paiements de 4 053 répondants.
Pondération. Toutes les parts utilisent la pondération corrigée du jour de la semaine, décrite dans le codebook du Diary comme construite pour tenir compte des effets de jour de semaine sur le nombre et la valeur des paiements, et issue de l’échantillon nationalement représentatif. Les résultats ont été contrôlés avec la pondération de niveau jour et la pondération individuelle : la part des espèces dans les paiements en présentiel varie entre 20,4% et 21,4% selon la pondération retenue, et aucune conclusion de cette page ne dépend de ce choix.
Validation. Deux agrégats publiés ont servi de contrôle. La part des espèces dans l’ensemble des paiements recalculée ici est de 13,9%, contre 14% publiés dans le rapport 2026 du Diary. La part des espèces dans les paiements en présentiel recalculée ici est de 21,4%, contre « environ 20% » indiqués dans le même rapport.
Intervalles de confiance. Bootstrap par percentiles à 1 000 réplications, avec rééchantillonnage des répondants et non des transactions, de sorte que les intervalles tiennent compte du regroupement de plusieurs paiements au sein d’un même carnet.
Tranches et groupes. Les tranches de montant sont fermées à gauche : moins de 10 dollars, 10 à 24,99 dollars, 25 à 49,99 dollars, 50 à 99,99 dollars, 100 dollars et plus. Les groupes d’âge sont 18-34 ans, 35-54 ans, 55-64 ans, 65 ans et plus. Les catégories de commerçants suivent le codage en 21 postes du Diary, agrégées uniquement par élimination des catégories comptant moins de 120 observations.
Reproductibilité. La grille complète, incluant chaque instrument de paiement, chaque tranche, chaque groupe d’âge, les intervalles de confiance, les effectifs de transactions et de répondants, est téléchargeable ci-dessous au format CSV. Les fichiers sources sont publics et librement téléchargeables auprès de la Federal Reserve Bank of Atlanta.
Questions fréquentes
Pourquoi les parts d’espèces présentées ici sont-elles supérieures aux 14% habituellement cités ?
Parce qu’elles portent uniquement sur les paiements en présentiel. Le chiffre de 14% couvre l’ensemble des paiements de consommateurs, y compris les achats en ligne, les prélèvements automatiques et les virements, dont aucun ne peut être réglé en espèces. Sur les seuls paiements en présentiel, la part des espèces s’établit à 21,4%. Les deux chiffres sont exacts, ils répondent à des questions différentes.
L’écart d’âge est-il statistiquement solide ?
Sur les petits montants, oui. Sous 10 dollars, l’intervalle de confiance des 65 ans et plus va de 47,5% à 56,7%, et celui des 18-34 ans de 13,9% à 26,2%. Les deux ne se recouvrent pas, et il en va de même entre 10 et 25 dollars et entre 25 et 50 dollars. Au-dessus de 100 dollars, les intervalles se recouvrent largement, ce qui est cohérent avec la convergence décrite ici plutôt qu’un obstacle à celle-ci.
Cela signifie-t-il que les jeunes Américains n’utilisent jamais d’espèces ?
Non. Les 18-34 ans règlent encore en espèces environ un paiement en présentiel sur cinq sous 10 dollars. La Réserve fédérale rapporte que plus de 80% de l’ensemble des consommateurs ont utilisé des espèces au moins une fois dans les 30 jours précédant l’enquête, une proportion supérieure à celle déclarant avoir utilisé une carte de crédit ou une carte de débit sur la même période, parce que le cash est largement conservé comme solution de repli même par ceux qui le choisissent rarement.
Pourquoi la part des espèces remonte-t-elle au-dessus de 100 dollars ?
Parce que la composition des transactions change. Les paiements à une autre personne pour des cadeaux, des remboursements et des petits travaux portent une part d’espèces de 62,8% tous montants confondus, et ils constituent une part importante des paiements supérieurs à 100 dollars. Les loyers et les charges y contribuent également. À l’intérieur des catégories de commerce, la part des espèces continue de baisser quand le montant augmente.
Le résultat pourrait-il tenir au lieu de résidence plutôt qu’à l’âge ?
La localisation est un facteur réel et elle n’est pas contrôlée ici. La Réserve fédérale rapporte que les résidents ruraux ont effectué environ neuf paiements en espèces par mois en 2025 contre six pour les résidents urbains et suburbains, et que les ménages ruraux privilégient davantage les espèces. Le Diary publiant le gradient par âge et le gradient rural séparément, une partie de l’écart documenté ici peut refléter le lieu de résidence des répondants plutôt que leur âge. Les chiffres publiés ne permettent pas cette décomposition, et le jeu de données diffusé avec cette page ne la tente pas.
Peut-on reproduire ces chiffres ?
Oui, et c’est la raison pour laquelle la grille complète est publiée plutôt qu’un résumé. Les microdonnées du Diary sont librement téléchargeables auprès de la Federal Reserve Bank of Atlanta, la variable de pondération est documentée dans le codebook du Diary, et chaque définition de tranche utilisée ici est énoncée dans la section méthodologie ci-dessus.
Télécharger le jeu de données complet
Chaque instrument de paiement par tranche de montant et par groupe d’âge, avec intervalles de confiance à 95%, effectifs de transactions et de répondants par cellule.
Source : eco3min.fr, calculé à partir des microdonnées publiques du Federal Reserve Diary of Consumer Payment Choice. Libre d’usage avec attribution.
Conclusion
Aux États-Unis, les espèces ne se répartissent pas uniformément sur ce que les Américains achètent. Elles se concentrent au bas de la distribution des montants et sur les paiements destinés à une personne plutôt qu’à une entreprise. À l’intérieur de cette structure, l’écart entre groupes d’âge est important là où les montants sont faibles et quasi absent là où ils sont élevés : 32,5 points de pourcentage sous 10 dollars, 1,3 point au-dessus de 100 dollars.
Ce que cela implique pour l’avenir des espèces dépend de laquelle des deux lectures exposées plus haut est la bonne, et une coupe transversale unique ne permet pas de trancher. Ce qui est établi, en revanche, c’est que la part agrégée des espèces, le chiffre qui circule, est une moyenne sur une distribution dont la forme porte l’essentiel de l’information. Un système de paiement qui cesserait d’accepter les espèces n’affecterait pas tous les Américains de la même manière, et pas davantage toutes les transactions.
Les données et analyses présentées sur cette page sont fournies à titre informatif et pédagogique uniquement. Elles ne constituent pas un conseil en investissement ni une recommandation d’agir dans un sens déterminé.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.