Charge de la dette : les intérêts versés par les administrations publiques chaque année depuis 1995 (Eurostat)
La « charge de la dette » désigne deux mesures : la charge budgétaire de l’État, votée en loi de finances, et les intérêts que versent l’ensemble des administrations publiques en comptabilité nationale (opération D.41, les intérêts courus dans l’année). Ce jeu de données sert la seconde, publiée chaque année par Eurostat à partir des comptes que notifie l’Insee, de 1995 à 2025. Il réunit dans un fichier les intérêts de l’État, des collectivités et de la Sécurité sociale, les intérêts reçus, la charge nette et un taux apparent calculé par Eco3min, rapport des intérêts de l’année à la dette de fin d’année précédente.
Jeu de données : intérêts versés par les administrations publiques, annuels (1995–2025) · Dernière observation : 2025-01-01
Données fournies en l’état, sans garantie d’exactitude ni d’actualité. Vérifiez tout chiffre auprès de la source primaire citée sur cette page avant de l’utiliser. Conditions : mentions légales.
Chargement des données…
Source : Eurostat, gov_10a_main, intérêts versés par les administrations publiques (D.41, version retenue par l’Insee) · en % du PIB
Lecture macro
Les intérêts d’une année valent, en ordre de grandeur, la dette accumulée multipliée par le coût moyen des titres émis les années précédentes. Ce stock, c’est la dette publique de Maastricht, trimestre par trimestre, que l’Insee publie et que le taux apparent prend pour dénominateur. Le taux du marché, que résume le rendement de l’OAT 10 ans, ne passe dans la charge qu’au fil des refinancements, titre par titre, à mesure que les anciens arrivent à échéance. La dette négociable de l’État avait une durée de vie moyenne de 8 ans et 158 jours au 30 septembre 2026, selon l’Agence France Trésor : une hausse de taux met donc des années à se diffuser dans le coût moyen.
On lit souvent la charge d’intérêts comme le reflet des taux du moment. De 2012 à 2020, elle a baissé de 43,2 %, de 57,5 Md€ à 32,7 Md€, pendant que l’OAT passait de 2,54 % à −0,15 % en moyenne annuelle. De 2023 à 2025, l’OAT est restée entre 2,97 % et 3,37 % en moyenne annuelle, et le taux apparent n’a gagné que 0,23 point. En 2025, la dette coûtait 1,96 % quand l’OAT rapportait 3,37 %. Les administrations publiques ont versé cette année-là 64,7 Md€ d’intérêts, soit 2,2 % du PIB, presque le double du plancher de 2020 (32,7 Md€, 1,4 %), selon Eurostat, un niveau identique à celui des comptes des administrations publiques de l’Insee du 29 mai 2026.
La charge d’intérêts mesure le prix des emprunts déjà contractés, et le taux du jour n’y entre qu’à mesure que le stock se renouvelle.
Construction du taux apparent
Eurostat publie les intérêts en euros et en points de PIB, pas leur rapport à la dette. Le fichier y ajoute un taux apparent, calcul Eco3min.
taux apparent(t) = intérêts versés APU(t) / dette de Maastricht fin (t−1) × 100
Le numérateur est la colonne interest_paid_mn_eur (D.41 avant allocation des services d’intermédiation financière indirectement mesurés, ou SIFIM, pour l’ensemble des administrations publiques, secteur S.13, série annuelle d’Eurostat). Le dénominateur, debt_end_prev_year_bn_eur, est la dette brute de Maastricht au quatrième trimestre de l’année précédente, série trimestrielle de l’Insee en base 2020. Aucune moyenne ni interpolation : on rapporte les intérêts d’une année au stock qui les a portés à son ouverture. La colonne commence en 1996, la dette de fin 1994 n’étant pas dans la série trimestrielle. C’est un coût moyen, intérêts versés aux créanciers hors administrations et charge d’indexation des titres indexés compris, pas le taux d’émission d’une année.
Fiche du jeu de données
| Indicateur | Intérêts versés par les administrations publiques (opération D.41 du SEC 2010, avant allocation des SIFIM), total consolidé et trois sous-secteurs, en millions d’euros et en pourcentage du PIB |
|---|---|
| Zone | France |
| Fréquence | Annuelle |
| Période | 1995 → dernière année notifiée (31 années ; taux apparent à partir de 1996) |
| Variables | date, intérêts versés (total, État et organismes centraux, administrations locales, sécurité sociale), intérêts reçus, charge nette, intérêts après allocation des SIFIM, dette de fin d’année précédente, taux apparent, intérêts en % du PIB |
| Unités | Millions d’euros courants ; milliards d’euros pour la dette ; pourcentage |
| Formats | CSV, Excel (XLSX), JSON |
| Source | Eurostat, jeu gov_10a_main (comptes nationaux notifiés par l’Insee), mise à jour Eurostat du 21/10/2026 ; dette de Maastricht : Insee |
| Conditions des données | Eurostat : réutilisation des données autorisée, y compris à des fins commerciales, source citée et modifications signalées, selon son avis de copyright (la licence CC BY 4.0 n’y couvre que le contenu éditorial). Charge nette et taux apparent sont calculés par Eco3min, le second avec la dette de l’Insee (Licence Ouverte 2.0) ; ces colonnes n’engagent pas la responsabilité d’Eurostat. Eco3min n’accorde aucune licence sur ces données ; textes et analyses d’Eco3min : CC BY 4.0. |
| Identifiant Eco3min | fr-charge-dette |
| Dernière mise à jour | 2025-01-01 |
Variables du fichier
Onze colonnes, une ligne par année. Les noms correspondent exactement aux en-têtes du CSV.
| Colonne | Type | Description |
|---|---|---|
date | Date (AAAA-MM-JJ) | 1er janvier de l’année observée (2025-01-01 pour 2025) |
interest_paid_mn_eur | Flottant | Intérêts versés par l’ensemble des administrations publiques (S.13, consolidé), avant allocation des SIFIM, en M€ |
central_gov_interest_paid_mn_eur | Flottant | Intérêts versés par l’administration centrale (S.1311 : État et organismes divers d’administration centrale) |
local_gov_interest_paid_mn_eur | Flottant | Intérêts versés par les administrations publiques locales (S.1313) |
social_security_interest_paid_mn_eur | Flottant | Intérêts versés par les administrations de sécurité sociale (S.1314) |
interest_received_mn_eur | Flottant | Intérêts reçus par les administrations publiques, avant allocation des SIFIM |
net_interest_paid_mn_eur | Flottant | Charge nette : intérêts versés moins intérêts reçus (calcul Eco3min) |
interest_paid_after_fisim_mn_eur | Flottant | Intérêts versés après allocation des SIFIM, série par défaut d’Eurostat, en annexe |
debt_end_prev_year_bn_eur | Flottant | Dette de Maastricht au quatrième trimestre de l’année précédente, en Md€ (Insee), vide en 1995 |
implicit_rate_pct | Flottant | Taux apparent, deux décimales (calcul Eco3min), vide en 1995 |
interest_paid_pct_gdp | Flottant | Intérêts versés en pourcentage du PIB, une décimale, publié par Eurostat |
Télécharger le jeu de données complet
La série complète, de 1995 à la dernière année notifiée, en CSV, Excel et JSON.
Données fournies en l’état, sans garantie d’exactitude ni d’actualité. Vérifiez tout chiffre auprès de la source primaire citée sur cette page avant de l’utiliser. Conditions : mentions légales.
Accès CSV direct – jeu de données structuré Eco3min
https://eco3min.fr/dataset/fr/fr-charge-dette.csv
https://eco3min.fr/dataset/fr/fr-charge-dette.json
URL stables, sans clé ni inscription. Les séries d’origine sont consultables dans le jeu gov_10a_main du portail Eurostat.
Utiliser le jeu de données en Python
import pandas as pd

charge = pd.read_csv("https://eco3min.fr/dataset/fr/fr-charge-dette.csv", parse_dates=["date"])
print(charge[["date", "interest_paid_mn_eur", "interest_paid_pct_gdp", "implicit_rate_pct"]].tail())

# Écart entre les deux mesures d'Eurostat, avant et après allocation des SIFIM (M€)
charge["ecart_sifim"] = charge["interest_paid_after_fisim_mn_eur"] - charge["interest_paid_mn_eur"]
print(charge[["date", "ecart_sifim"]].tail(8))
Utiliser le jeu de données en R
library(readr)

charge <- read_csv("https://eco3min.fr/dataset/fr/fr-charge-dette.csv")
tail(charge[, c("date", "interest_paid_mn_eur", "implicit_rate_pct")])
summary(charge$interest_paid_pct_gdp)
Les exemples chargent le fichier directement depuis l’URL, sans téléchargement ni clé d’API.
Méthodologie
Les intérêts suivent l’opération D.41 du système européen de comptes (SEC 2010), en droits constatés : un intérêt compte l’année où il court, pas celle où il est payé. Le total S.13 est consolidé, les intérêts qu’une administration verse à une autre en sont retirés. Eurostat publie deux versions, décrites dans sa note de métadonnées : les intérêts avant allocation des SIFIM, que retient ce fichier et que l’Insee appelle « charge d’intérêts », et les intérêts après allocation, sa série par défaut, gardée en annexe.
Le pipeline Eco3min lit sept séries de gov_10a_main sur l’API JSON-stat d’Eurostat, sans clé, et la dette de fin d’année dans la série trimestrielle de l’Insee. Il reconstruit le fichier en entier à chaque passage : une révision d’Eurostat sur une année passée s’y propage d’elle-même, et aucune valeur n’est interpolée.
La charge budgétaire de l’État n’est pas dans le fichier. Le projet annuel de performances du programme 117, annexé au projet de loi de finances pour 2027, la chiffre à 50,6 Md€ exécutés en 2025, dont 4,9 Md€ de provision pour l’indexation du capital, et la prévoit à 71,9 Md€ en 2027. Elle ne couvre que la dette négociable de l’État, en comptabilité budgétaire. Le rythme des émissions qui alimentent ces deux mesures se suit dans les adjudications de titres de l’État, mois par mois.
Qualité de la donnée et notes du producteur
Avant ou après les SIFIM. Les deux versions d’Eurostat ne s’écartent pas toujours dans le même sens. En 2025, la série après allocation donne 65,7 Md€, au-dessus des 64,7 Md€ du total retenu ici ; elle passe au-dessus en 2008 et depuis 2023, en dessous les autres années. Aucun document de l’Insee ni d’Eurostat consulté n’explique ce changement de signe. Le fichier retient la version qui coïncide avec les comptes de l’Insee et garde l’autre en colonne annexe.
Des sous-secteurs qui ne s’additionnent pas. Chaque sous-secteur compte les intérêts qu’il verse aux autres administrations, que le total consolidé élimine. La somme des trois colonnes dépasse donc le total, de 7,0 M€ en 2020 à 739,0 M€ en 2007. Aucune part ne se calcule sur cette somme.
La charge d’indexation est dans les intérêts. Le SEC 2010 (§ 20.187) traite la revalorisation du principal des titres indexés comme un intérêt couru. La charge suit donc l’inflation à travers les obligations indexées sur l’inflation (OATi), sans paiement immédiat. L’Insee attribue la hausse de 2022 « presque intégralement » aux titres indexés dans ses Informations rapides n° 75 du 28 mars 2023. Il impute aussi le repli de 2023 à la baisse de leur charge, −15 Md€, dans les compléments de mars 2024 : en comptabilité nationale, l’indexation est passée de 23,0 à 8,5 Md€.
Des notifications qui révisent le passé. Eurostat publie les comptes notifiés en avril et en octobre, et la notification peut réviser plusieurs années. Le fichier sert la notification d’automne, publiée par Eurostat le 21 octobre 2026 : elle laisse inchangés les intérêts avant allocation des SIFIM de 1995 à 2025 et abaisse de 0,9 Md€ la version après allocation pour 2025, par rapport à la mise à jour du 21 juillet 2026. La notification de printemps suit en avril (le 22 avril en 2026, selon le calendrier statistique de la BCE). Les millésimes ne se mélangent pas : l’Insee publiait en 2010 une baisse de 15,1 % pour 2009, la série actuelle donne 10,5 %.
Annuel seulement. Eurostat diffuse aussi des intérêts trimestriels : pour 2025, les quatre trimestres totalisent 65,7 Md€ dans la version après allocation des SIFIM, autant que le total annuel de cette version. Le fichier s’en tient au chiffre annuel notifié.
Conditions de réutilisation. Les données d’Eurostat sont réutilisables, y compris à des fins commerciales, avec mention de la source et des modifications, selon l’avis de copyright d’Eurostat. La dette de l’Insee relève de la Licence Ouverte 2.0. Eco3min ne modifie aucune valeur publiée et signale ses deux colonnes calculées, qui n’engagent pas la responsabilité d’Eurostat. Eco3min n’accorde aucune licence sur ces données ; textes et analyses d’Eco3min : CC BY 4.0.
Régimes historiques
Six régimes sur trente ans. Le tableau donne pour chacun la charge d’intérêts, sa part dans le PIB, le taux apparent et la moyenne annuelle de l’OAT 10 ans.
| Période | Intérêts (Md€) | Variation | % du PIB | Taux apparent (%) | OAT 10 ans (%) |
|---|---|---|---|---|---|
| 1996 → 2000 | 47,4 → 46,3 | −2,3 % | 3,8 → 3,1 | 6,75 → 5,40 | 6,33 → 5,39 |
| 2000 → 2008 | 46,3 → 56,9 | +23,0 % | 3,1 → 2,9 | 5,40 → 4,48 | 5,39 → 4,23 |
| 2008 → 2012 | 56,9 → 57,5 | +1,1 % | 2,9 → 2,8 | 4,48 → 3,14 | 4,23 → 2,54 |
| 2012 → 2020 | 57,5 → 32,7 | −43,2 % | 2,8 → 1,4 | 3,14 → 1,37 | 2,54 → −0,15 |
| 2021 → 2023 | 37,6 → 51,0 | +35,7 % | 1,5 → 1,8 | 1,41 → 1,73 | 0,01 → 2,99 |
| 2023 → 2025 | 51,0 → 64,7 | +26,7 % | 1,8 → 2,2 | 1,73 → 1,96 | 2,99 → 3,37 |
Eurostat (intérêts avant allocation des SIFIM). Taux apparent : calcul Eco3min (Eurostat, Insee). OAT : moyenne des douze mois de l’année, calcul Eco3min sur les données de la BCE.
1996–2000 : désinflation et convergence vers l’euro. La charge recule à peine, de 47,4 Md€ à 46,3 Md€, mais elle passe de 3,8 % du PIB, le plus haut de la série, à 3,1 %. Le taux apparent perd plus d’un point, de 6,75 % à 5,40 %, à mesure qu’arrivent à échéance les titres émis à la fin des années 1980, quand l’OAT 10 ans valait de 8,45 % à 9,92 % en moyenne annuelle. L’euro est lancé le 1er janvier 1999.
2000–2008 : la dette monte, le coût moyen baisse. La dette de fin d’année précédente augmente de 48,1 %, de 856,9 à 1 268,9 Md€, la charge de 23,0 % seulement. Le taux apparent descend de 5,40 % à 4,48 %, pendant que l’OAT moyenne recule de 5,39 % à 4,23 %.
2008–2012 : crise financière puis crise de la zone euro. Après la faillite de Lehman Brothers, le 15 septembre 2008, la charge tombe à 50,9 Md€ en 2009, −10,5 % en un an. L’Insee l’expliquait à l’époque par la baisse des taux et par la stagnation des prix, qui allège les titres indexés (Informations rapides du 31 mars 2010). Elle revient à 57,5 Md€ en 2012, avec un taux apparent de 3,14 %. L’OAT moyenne tombe de 3,32 % en 2011 à 2,54 % en 2012, l’année où Mario Draghi déclare la BCE prête à faire « whatever it takes » pour préserver l’euro (26 juillet). Le coût moyen du stock ne recueille cette baisse qu’au fil des émissions suivantes.
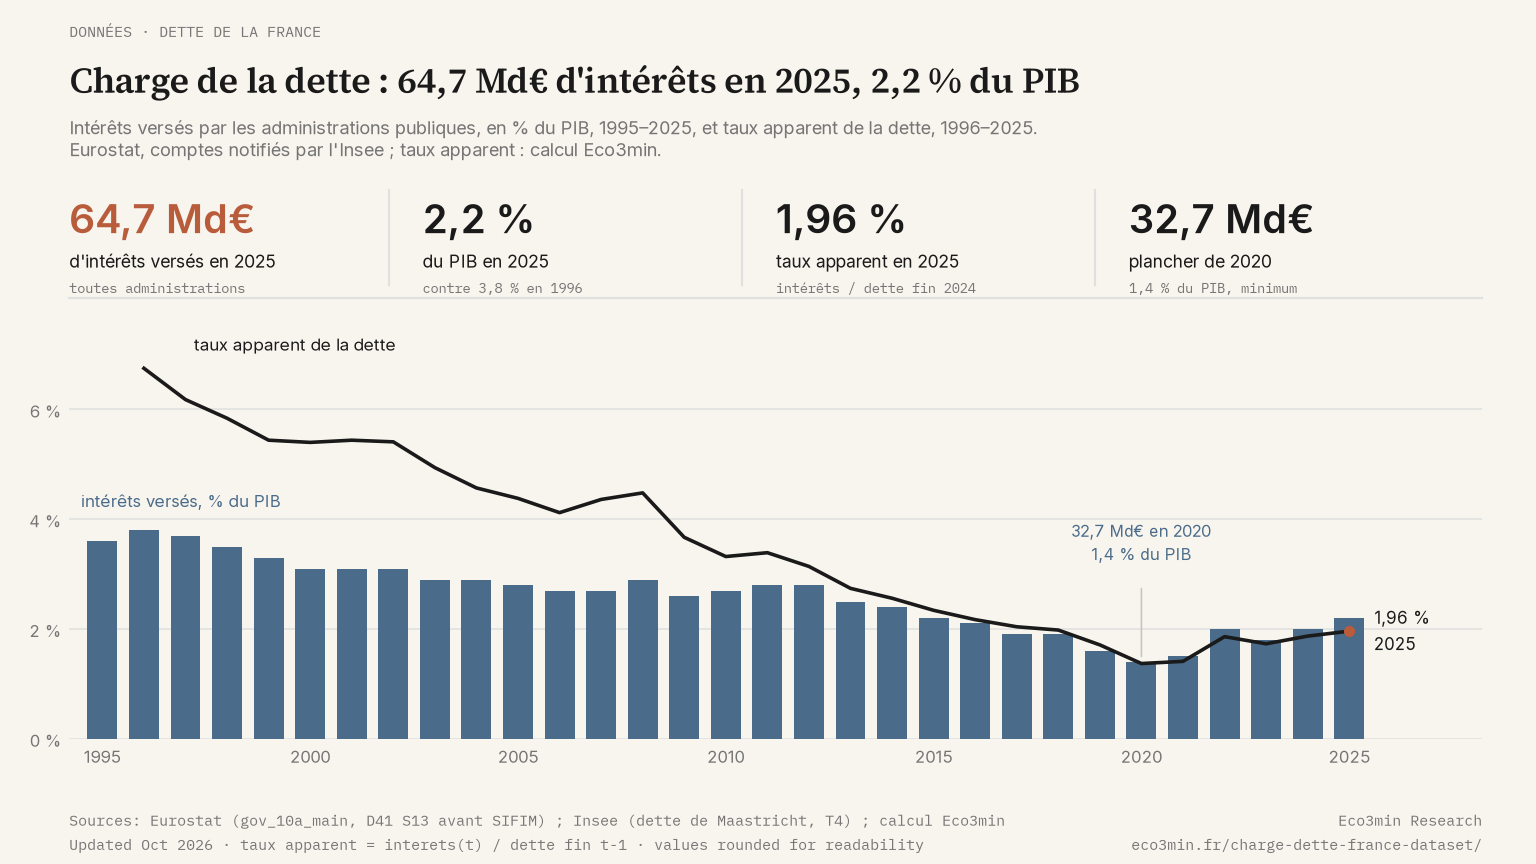
2012–2020 : décrue des taux. La charge baisse de 43,2 % en huit ans, jusqu’au plancher de 32,7 Md€ et 1,4 % du PIB en 2020, l’année du premier confinement. L’OAT moyenne descend jusqu’à −0,15 %, sur fond d’achats de titres souverains par la BCE, annoncés le 22 janvier 2015. Le taux apparent suit avec retard, de 3,14 % à 1,37 %. Son écart avec l’OAT de l’année culmine en 2016, à 1,70 point : l’OAT de 0,47 % ne touche que les titres émis cette année-là.
2021–2023 : retour de l’inflation. La charge bondit de 15,1 Md€ en 2022, +40,3 %, à 52,8 Md€, sous l’effet des titres indexés plus que des taux de marché. La BCE relève ses trois taux directeurs de 50 points de base le 21 juillet 2022, et l’OAT moyenne passe de 0,01 % en 2021 à 1,70 %, une hausse qui n’atteint d’abord que les titres nouvellement émis. En 2023, l’inflation reflue, l’indexation pèse moins, et la charge recule de 3,2 % à 51,0 Md€ alors que l’OAT moyenne atteint 2,99 %. L’écart entre taux apparent et OAT devient négatif, 1,26 point.
2023–2025 : transmission lente. La charge gagne 26,7 % en deux ans, jusqu’à 64,7 Md€ et 2,2 % du PIB. L’Insee note une dépense d’intérêts « soutenue », en hausse de 6,5 Md€ (+11,2 %) après +7,1 Md€ en 2024. Le taux apparent atteint 1,96 %, toujours 1,41 point sous l’OAT de l’année : le plus grand écart négatif de la série.
Combien d’années de taux de marché la charge de la dette reflète-t-elle ?
Le curseur compare le taux apparent à la moyenne de l’OAT 10 ans sur les N années qui se terminent par l’année observée (de t−N+1 à t), N allant de 1 à 12. À chaque position, il recalcule l’écart moyen entre les deux courbes et leur corrélation sur 1996–2025, et marque le N qui les rapproche le plus. Sur les fichiers publiés, c’est N = 5 : écart moyen de 0,48 point, corrélation de 0,98. La corrélation reste d’au moins 0,97 de N = 5 à 12. En 2025, l’OAT moyenne de 2021 à 2025 valait 2,21 %, pour un taux apparent de 1,96 %. Cet ajustement statistique n’est pas une durée : il ne se compare pas directement à la durée de vie moyenne publiée par l’AFT, qui ne couvre que la dette négociable de l’État. Le composant lit les deux fichiers à chaque chargement (calcul Eco3min).
Sources du composant : Eurostat, gov_10a_main, et Insee (taux apparent) ; Banque centrale européenne, rendement de l’OAT 10 ans, données reproduites à l’identique selon les conditions de la BCE, moyennes annuelles et mobiles calculées par Eco3min.
Jeux de données liés
La charge d’intérêts se lit avec ce qui la gonfle et avec ses équivalents ailleurs.
- Taux d’inflation en France depuis 1991 – l’inflation qui revalorise les titres indexés, moteur de 2022 et du repli de 2023
- Les intérêts versés par l’État fédéral américain (en anglais) – un autre périmètre : l’État fédéral seul, sans les États fédérés ni les collectivités locales
Analyses liées
- Taux réels, croissance et soutenabilité de la dette – la question de la soutenabilité, que ce fichier ne tranche pas
- Comment l’inflation allège la dette du débiteur – l’autre face de l’inflation de 2022, côté dette
- Aux États-Unis, les intérêts de la dette dépassent la défense – le même indicateur, côté américain
Cadre d’analyse
Ce jeu de données alimente le sous-pilier Dette, déficits et fragilités systémiques, qui relie le niveau de la dette publique à ses canaux de transmission vers le système financier.
Base de données macro-financières
Ce jeu de données fait partie du référentiel macro-financier Eco3min.
Explorer les jeux de données Eco3min
Sources
- Eurostat – jeu gov_10a_main, intérêts D.41 des administrations publiques (S.13, S.1311, S.1313, S.1314), avant et après allocation des SIFIM, comptes notifiés par l’Insee, annuel depuis 1995 (CC BY 4.0)
- Insee – dette trimestrielle de Maastricht des administrations publiques, base 2020 (Licence Ouverte 2.0) ; Insee Première n° 2106, « Le compte des administrations publiques en 2025 », 29 mai 2026 ; Informations rapides n° 75, 28 mars 2023 ; Informations rapides du 31 mars 2010
- Eurostat – Système européen des comptes SEC 2010, § 4.46 et § 20.187 (intérêts sur titres indexés)
- Banque centrale européenne – rendement mensuel de l’OAT 10 ans, utilisé par le composant
- Agence France Trésor – encours de la dette négociable au 30 septembre 2026 ; ministère chargé du Budget – projet annuel de performances 2027, programme 117
- Eco3min Research – pipeline de collecte, charge nette, taux apparent et composant interactif
Référence du jeu de données
Mis à jour le 11 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Données de cette page : les séries sont collectées automatiquement auprès des sources citées, puis mises en forme ou calculées par Eco3min (unités, fréquence, calculs dérivés). Elles peuvent différer de la publication officielle : révisions du producteur, décalage de mise à jour, arrondis ou erreur de traitement. Elles sont fournies en l’état, sans garantie d’exactitude, d’exhaustivité ni d’actualité. Avant tout usage professionnel, contractuel ou réglementaire, et avant toute décision financière, vérifiez les valeurs auprès de la source primaire. Dans les limites permises par la loi, l’éditeur ne répond pas des conséquences d’une utilisation de ces données sans cette vérification.