
Dette de la France : la dette publique de Maastricht chaque trimestre depuis 1995 (Insee)
La dette publique au sens de Maastricht additionne ce que l’État, les organismes divers d’administration centrale (Odac), les administrations locales et celles de sécurité sociale doivent aux autres agents, à la valeur de remboursement. C’est la mesure que l’Insee transmet à Eurostat. Ce jeu de données reprend sa série trimestrielle en base 2020 depuis le quatrième trimestre 1995, soit 123 trimestres, avec dans un seul fichier les quatre sous-secteurs, les quatre instruments, la dette nette et le ratio au PIB.
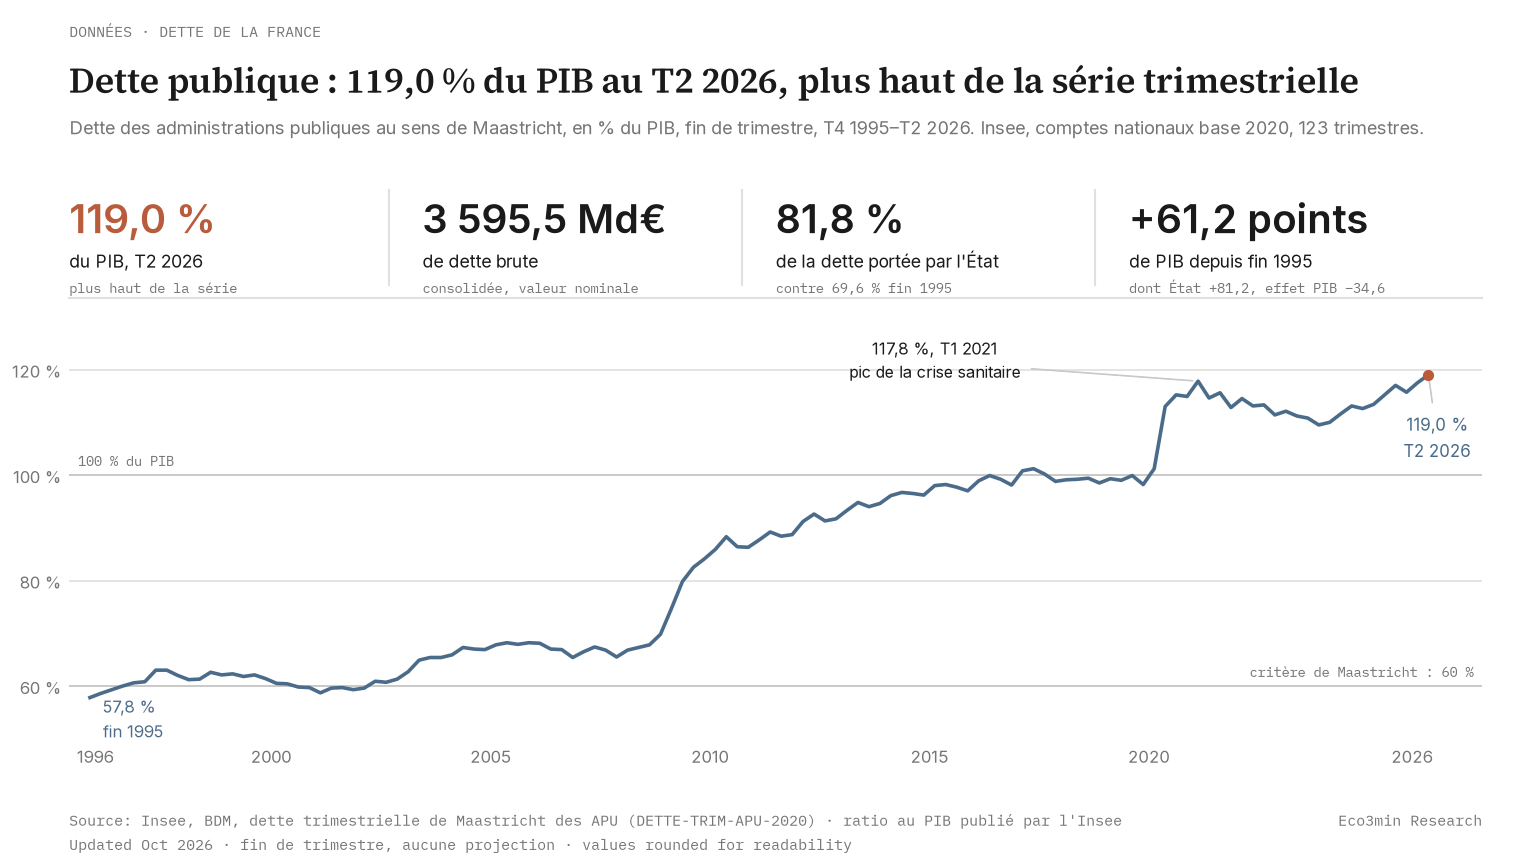
Fin juin 2026, la dette publique française atteint 3 595,5 Md€, soit 119,0 % du PIB, le plus haut de la série trimestrielle de l’Insee ouverte fin décembre 1995 à 57,8 %.
- En trente ans, le ratio a gagné 61,2 points : l’État en a apporté 81,2, la sécurité sociale 9,1, les collectivités 5,4, et la croissance du PIB nominal en a retranché 34,6 (calcul Eco3min).
- L’État porte 81,8 % de la dette fin juin 2026, contre 69,6 % fin décembre 1995 ; la sécurité sociale 8,6 %, les administrations locales 7,6 %.
- Onze colonnes par trimestre, en CSV, Excel et JSON : dette par sous-secteur et par instrument, dette nette, dette brute et ratio, mises à jour à chaque publication de l’Insee.
Jeu de données : dette publique au sens de Maastricht, trimestrielle (1995–2026) · Dernière observation : 2026-04-01
Données fournies en l’état, sans garantie d’exactitude ni d’actualité. Vérifiez tout chiffre auprès de la source primaire citée sur cette page avant de l’utiliser. Conditions : mentions légales.
Chargement des données…
Source : Insee, dette trimestrielle de Maastricht des administrations publiques (base 2020), série 010777608 · ratio de la dette au PIB en fin de trimestre
Lecture macro
Le ratio rapporte un stock, l’encours de dette en fin de trimestre, à un flux, le PIB nominal des quatre derniers trimestres. Trois forces le déplacent. La dette augmente avec le déficit primaire, hors intérêts, et avec la charge d’intérêts ; la croissance nominale, volume et prix confondus, gonfle le dénominateur. Les deux dernières se lisent ensemble dans l’écart entre taux d’intérêt et croissance : tant que le taux moyen payé sur la dette reste sous la croissance nominale, le ratio peut se stabiliser malgré un déficit primaire modéré.
On lit souvent le ratio comme le thermomètre du seul endettement. Fin 2020 à fin 2023 : 439 milliards de plus, cinq points de moins. Le deuxième trimestre 2026 montre le mouvement inverse. La dette a augmenté de 59,6 Md€, après 75,8 Md€ au trimestre précédent, et le ratio est passé de 117,5 % à 119,0 % du PIB, selon les Informations rapides n° 239 de l’Insee du 29 septembre 2026. Sur un an, il gagne 3,8 points : l’État en apporte 5,1, et le PIB nominal, en hausse de 1,9 % seulement entre mi-2025 et mi-2026, n’en retranche que 2,1 (calcul Eco3min). Sans inflation ni croissance pour porter le dénominateur, presque toute la dette nouvelle passe dans le ratio.
Fiche du jeu de données
| Indicateur | Dette publique au sens de Maastricht des administrations publiques (APU) : encours brut consolidé en fin de trimestre, en milliards d’euros et en pourcentage du PIB |
|---|---|
| Zone | France |
| Fréquence | Trimestrielle (encours au dernier jour du trimestre) |
| Période | Quatrième trimestre 1995 → dernier trimestre publié par l’Insee (123 trimestres au 09/10/2026) |
| Variables | date, quatre contributions par sous-secteur, quatre instruments, dette nette, dette brute, ratio au PIB |
| Unités | Milliards d’euros courants ; pourcentage du PIB |
| Formats | CSV, Excel (XLSX), JSON |
| Source | Insee, dette trimestrielle de Maastricht des administrations publiques, base 2020 (jeu DETTE-TRIM-APU-2020 de la Banque de données macroéconomiques ; ratio : série 010777608, encours : série 010777616) |
| Licence | Licence Ouverte 2.0 (Etalab) : réutilisation libre, y compris commerciale, avec mention de la source et de la date de mise à jour |
| Identifiant Eco3min | fr-dette-maastricht |
| Dernière mise à jour | 2026-04-01 |
Variables du fichier
Un fichier, douze colonnes. Les noms correspondent exactement aux en-têtes du CSV ; les montants sont en milliards d’euros, à une décimale.
| Colonne | Type | Description |
|---|---|---|
date | Date (AAAA-MM-JJ) | Premier jour du trimestre observé (2026-04-01 pour le deuxième trimestre 2026) ; les encours sont ceux du dernier jour du trimestre |
state_debt_bn_eur | Flottant | Contribution de l’État à la dette |
other_central_bodies_debt_bn_eur | Flottant | Contribution des organismes divers d’administration centrale (Odac) |
local_gov_debt_bn_eur | Flottant | Contribution des administrations publiques locales (Apul) : collectivités, syndicats et organismes divers d’administration locale |
social_security_debt_bn_eur | Flottant | Contribution des administrations de sécurité sociale (Asso) |
deposits_bn_eur | Flottant | Numéraire et dépôts (instrument F2) |
short_term_securities_bn_eur | Flottant | Titres de créance négociables à court terme (F31) |
long_term_securities_bn_eur | Flottant | Titres de créance négociables à long terme (F32) |
loans_bn_eur | Flottant | Crédits (F4) |
net_debt_bn_eur | Flottant | Dette nette : dette brute diminuée des dépôts, crédits et titres de créance que les administrations détiennent sur les autres agents |
gross_debt_bn_eur | Flottant | Dette brute de Maastricht, égale à la somme des quatre instruments comme à celle des quatre contributions |
debt_to_gdp_pct | Flottant | Dette brute en pourcentage du PIB, une décimale |
Télécharger le jeu de données complet
La série complète, du quatrième trimestre 1995 au dernier trimestre publié, en CSV, Excel et JSON.
Données fournies en l’état, sans garantie d’exactitude ni d’actualité. Vérifiez tout chiffre auprès de la source primaire citée sur cette page avant de l’utiliser. Conditions : mentions légales.
Accès CSV direct – jeu de données structuré Eco3min
https://eco3min.fr/dataset/fr/fr-dette-maastricht.csv
https://eco3min.fr/dataset/fr/fr-dette-maastricht.json
URL stables, sans clé ni inscription. Les séries d’origine sont consultables sur la Banque de données macroéconomiques de l’Insee (ratio : identifiant 010777608).
Utiliser le jeu de données en Python
import pandas as pd

dette = pd.read_csv("https://eco3min.fr/dataset/fr/fr-dette-maastricht.csv", parse_dates=["date"])
print(dette[["date", "gross_debt_bn_eur", "debt_to_gdp_pct"]].tail())

# PIB nominal implicite (quatre trimestres, Md€) et part de l'État dans la dette
dette["pib_implicite"] = dette["gross_debt_bn_eur"] / dette["debt_to_gdp_pct"] * 100
dette["part_etat"] = dette["state_debt_bn_eur"] / dette["gross_debt_bn_eur"] * 100
print(dette[["date", "pib_implicite", "part_etat"]].tail(8))
Utiliser le jeu de données en R
library(readr)

dette <- read_csv("https://eco3min.fr/dataset/fr/fr-dette-maastricht.csv")
tail(dette[, c("date", "gross_debt_bn_eur", "debt_to_gdp_pct")])
summary(dette$debt_to_gdp_pct)
Les exemples chargent le fichier directement depuis l’URL, sans téléchargement ni clé d’API.
Méthodologie
La dette de Maastricht est brute : on ne lui retranche pas les actifs financiers des administrations. Elle est consolidée, ce qui exclut les passifs d’une administration détenus par une autre. Elle est comptée à la valeur de remboursement, sans les intérêts courus ni les variations de cours des titres, mais avec la réévaluation trimestrielle du capital des obligations indexées sur l’inflation. N’y entrent que le numéraire et les dépôts, les titres de créance et les crédits ; produits dérivés et autres comptes à payer en sont exclus, selon la note méthodologique de l’Insee sur la dette trimestrielle.
Le PIB du ratio change de nature selon le trimestre. Au quatrième, c’est le PIB annuel en données brutes, celui de la notification annuelle. Les trois autres trimestres, l’Insee l’approche par le cumul des quatre derniers PIB trimestriels corrigés des variations saisonnières et des jours ouvrables. La dette, elle, n’est pas désaisonnalisée.
Le pipeline Eco3min lit les onze séries du lundi au samedi sur DBnomics, qui reproduit le jeu DETTE-TRIM-APU-2020 de l’Insee, et reconstruit à chaque passage les trois fichiers à partir des séries complètes. Une révision d’un trimestre passé se propage donc d’elle-même. Un trimestre n’entre dans le fichier que si ses onze valeurs sont publiées, et aucune n’est interpolée. Au 9 octobre 2026, les 1 353 valeurs du fichier sont identiques à celles de la Banque de données macroéconomiques.
Les décompositions présentées ici et dans le composant sont un calcul Eco3min, pas une publication de l’Insee. Le PIB nominal y est déduit du fichier lui-même. La variation du ratio entre deux trimestres se répartit alors en une contribution par sous-secteur et un effet du dénominateur.
PIB(t)  = gross_debt_bn_eur(t) / debt_to_gdp_pct(t) × 100
Δratio  = Σs [dette_s(fin) − dette_s(début)] / PIB(fin) × 100
         + dette(début) × [1 / PIB(fin) − 1 / PIB(début)] × 100
Le second terme est négatif quand le PIB nominal augmente : c’est la part de la dette ancienne que la croissance dilue. La somme reproduit la variation du ratio aux arrondis près ; un ratio publié à une décimale laisse sur le PIB implicite une incertitude inférieure à 0,1 %. Chaque fenêtre est rapportée au PIB de sa propre fin : les contributions de deux fenêtres successives ne s’additionnent donc pas.
Qualité de la donnée et notes du producteur
Une série révisable pendant plusieurs trimestres. L’Insee avertit que les sources de la dette trimestrielle peuvent être révisées pendant plusieurs trimestres. Le ratio du troisième trimestre 2025, publié à 117,4 % en décembre 2025, vaut 117,0 % dans la série actuelle. Celui du quatrième, publié à 115,6 % en mars 2026, vaut 115,7 %. Les changements de base déplacent aussi le passé : le passage à la base 2020, en 2024, a porté le ratio de fin 2019 de 97,4 à 98,1 %, selon l’Insee. Le fichier est régénéré en entier à chaque publication : une ligne ancienne peut changer.
Une saisonnalité de fin d’année. La dette n’étant pas désaisonnalisée, le ratio a reculé au quatrième trimestre 21 années sur 30, et chaque année depuis 2014 : 117,0 % au troisième trimestre 2025, 115,7 % au quatrième. Une baisse de fin d’année se juge face aux fins d’année précédentes, pas face au trimestre d’avant.
Des sous-secteurs qui s’additionnent. Chaque contribution exclut les dettes détenues par une autre administration : leur somme, 3 595,6 Md€ fin juin 2026, ne diffère de l’encours total (3 595,5 Md€) que par les arrondis. Eurostat publie des montants par sous-secteur consolidés seulement à l’intérieur de chacun : plus élevés, ils ne s’additionnent pas.
La contribution de l’État n’est pas la dette de l’AFT. L’Agence France Trésor publie chaque mois l’encours de la dette négociable de l’État, non consolidé et sans les dépôts au Trésor. Les 2 942,1 Md€ de la colonne state_debt_bn_eur fin juin 2026 mesurent la part de la dette de Maastricht que l’État doit aux agents extérieurs aux administrations publiques.
Dette brute, dette nette. La dette nette retranche les dépôts, les crédits et les titres de créance que les administrations détiennent sur les autres agents : 3 366,8 Md€ fin juin 2026, soit 111,4 % du PIB et 228,7 Md€ de moins que la dette brute. Au deuxième trimestre 2026, la trésorerie des administrations a baissé de 6,8 Md€ et la dette nette a augmenté de 68,2 Md€, plus que la dette brute (+59,6 Md€), selon l’Insee.
Trimestrielle et annuelle. Le chiffre de fin d’année que reprennent les comparaisons européennes est celui de la notification de printemps, soit 115,6 % du PIB pour la France fin 2025, publié par Eurostat le 22 avril 2026. La série trimestrielle donne aujourd’hui 115,7 % pour le même trimestre, après révision ; les deux chiffres se citent avec leur date.
Conditions de réutilisation. L’Insee diffuse ces séries sous Licence Ouverte 2.0 : réutilisation libre, y compris commerciale, avec mention de la source et de la date de dernière mise à jour. Le fichier Eco3min n’en modifie aucune valeur.
Régimes historiques
Six régimes contigus sur trente ans. Le tableau donne pour chacun ce que l’État et les autres administrations ont ajouté au ratio, et ce que la croissance du PIB nominal en a retiré.
| Période | Ratio (%) | État | Autres administrations | Effet du PIB |
|---|---|---|---|---|
| T4 1995 → T2 2008 | 57,8 → 67,3 | +25,6 | +6,2 | −22,3 |
| T2 2008 → T4 2010 | 67,3 → 86,3 | +13,0 | +6,6 | −0,6 |
| T4 2010 → T4 2019 | 86,3 → 98,2 | +27,1 | +0,3 | −15,5 |
| T4 2019 → T4 2020 | 98,2 → 114,9 | +7,7 | +4,2 | +4,8 |
| T4 2020 → T4 2023 | 114,9 → 109,5 | +15,1 | +0,4 | −20,9 |
| T4 2023 → T2 2026 | 109,5 → 119,0 | +14,1 | +2,2 | −6,8 |
En points de PIB, calcul Eco3min sur le fichier de l’Insee. Autres administrations : Odac, administrations locales et sécurité sociale. Chaque ligne est rapportée au PIB de sa fin de période ; les trois colonnes font la variation du ratio aux arrondis près.
1995–2008 – La croissance nominale en amortisseur. La dette passe de 701,6 Md€ à 1 331,0 Md€, mais le ratio ne gagne que 9,5 points en douze ans et demi, avec un plus haut à 68,2 % au deuxième trimestre 2005. Le PIB nominal progresse presque aussi vite, de 62,9 %. Le seuil de 60 % du PIB fixé par le traité de Maastricht est franchi fin décembre 1996, de nouveau respecté du troisième trimestre 2000 au premier trimestre 2002, puis plus jamais.
2008–2010 – Choc financier. De fin juin 2008 à fin décembre 2010, une période que coupe la faillite de Lehman Brothers en septembre 2008, le ratio prend 19,0 points en dix trimestres. Le PIB nominal recule sur un an jusqu’à −2,8 % au quatrième trimestre 2009, et fin 2010 il ne dépasse son niveau de mi-2008 que de 0,9 %. Les Odac pèsent pour une fois : leur contribution passe de 63,4 Md€ au troisième trimestre 2008 à 143,5 Md€ fin décembre 2009. L’essentiel du saut vient de la Société de financement de l’économie française (SFEF), jusqu’à 77 Md€ fin 2009 : l’Insee l’avait sortie des administrations publiques en septembre 2009, après une décision d’Eurostat, puis l’y a réintégrée avec la base 2014, publiée en 2018.
2011–2019 – Crise de la zone euro, puis plateau. Le ratio monte de 86,3 % fin décembre 2010 à 101,2 % au deuxième trimestre 2017, puis plafonne autour de 98 à 100 % jusqu’à fin décembre 2019 (98,2 %). La dette des Odac reflue dans le même temps, de 130,9 Md€ fin décembre 2010 à 62,0 Md€ fin décembre 2014. Dans la série actuelle, trois trimestres de 2017 dépassent 100 % du PIB. Ce franchissement n’a pas été publié en temps réel : l’Insee annonçait alors 98,9 % au premier trimestre et 99,2 % au deuxième. Il apparaît en 2018, quand SNCF Réseau est reclassé parmi les administrations publiques, ce qui ajoute 39,5 Md€ à la dette de fin 2017.
2020 – Choc sanitaire. Avec le premier confinement, à partir du 17 mars 2020, le PIB nominal recule de 4,7 % sur l’année selon les comptes annuels de l’Insee, et l’effet du PIB devient positif, le seul du tableau. Le ratio monte à 115,2 % au troisième trimestre 2020. La sécurité sociale s’endette presque d’un coup : sa dette passe de 203,6 Md€ à 289,0 Md€ au deuxième trimestre. L’Insee l’expliquait d’abord par l’Acoss (+59 Md€), puis par l’Unédic et la Cades, qui s’étaient financées surtout en titres de court terme, dans ses Informations rapides du 25 septembre 2020.
2021–2023 – Reflux par le dénominateur. C’est la seule ligne du tableau où le ratio baisse, de 114,9 % à 109,5 %, alors que l’État continue d’emprunter. Il passe d’abord par 117,8 % au premier trimestre 2021, le plus haut de la crise sanitaire. Le PIB nominal, porté par le rebond de l’activité puis par l’inflation, gagne 22,2 % en trois ans ; le ratio n’est plus redescendu depuis sous son niveau du quatrième trimestre 2023.
2024–2026 – Remontée sans relais nominal. Au deuxième trimestre 2026, le ratio dépasse pour la première fois le plus haut de la crise sanitaire et atteint 119,0 %. Le PIB nominal ne progresse plus que de 6,6 % en dix trimestres, et son effet tombe à 6,8 points, trois fois moins qu’entre 2020 et 2023. La part de l’État dans la dette atteint 81,8 %, contre 69,6 % fin décembre 1995.
Dette ou PIB : qu’est-ce qui a fait bouger le ratio sur la période choisie ?
Les six régimes reposent sur des bornes choisies. Le composant applique la même décomposition à la fenêtre que vous fixez, du ratio de début au ratio de fin, en passant par la contribution de chaque sous-secteur et l’effet du PIB, en points de PIB et en milliards d’euros. Il lit le fichier publié et suit chaque mise à jour de l’Insee.
Jeux de données liés
Un ratio de dette se lit avec son coût de financement, son dénominateur et ce qui gonfle ce dénominateur.
- Taux de l’OAT 10 ans depuis 1986 – le taux auquel l’État refinance ce stock, moyenne mensuelle BCE
- PIB trimestriel de la France en volume – le dénominateur hors effet prix, alors que le ratio utilise le PIB en valeur
- Inflation en France, glissement annuel – l’effet prix qui a porté le PIB nominal de 2021 à 2023
- La dette fédérale des États-Unis rapportée au PIB (en anglais) – un autre périmètre : l’État fédéral seul, sans les États fédérés ni les collectivités locales, et une dette totale qui n’est pas consolidée
Analyses liées
- Quand la dette publique devient-elle un problème ? – la question de la soutenabilité, que ce fichier ne tranche pas
- La prime de risque de la France face au Bund – le prix que le marché attache à cette dette
- Ce que change une dégradation de note souveraine – le canal des agences de notation
Cadre d’analyse
Ce jeu de données alimente le sous-pilier Dette publique et risques de rupture financière, qui relie le niveau de la dette publique à ses canaux de transmission vers le système financier.
Base de données macro-financières
Ce jeu de données fait partie du référentiel macro-financier Eco3min.
Explorer les jeux de données Eco3min
Sources
- Insee – dette trimestrielle de Maastricht des administrations publiques, base 2020, jeu DETTE-TRIM-APU-2020 de la Banque de données macroéconomiques, séries 010777606 à 010777626, trimestrielle depuis le quatrième trimestre 1995 (Licence Ouverte 2.0)
- Insee – Informations rapides n° 239, « À la fin du deuxième trimestre 2026, le ratio de dette publique s’établit à 119,0 % du PIB », 29 septembre 2026, et note méthodologique de la dette trimestrielle de Maastricht
- DBnomics (Cepremap) – reproduction du jeu de l’Insee par laquelle le pipeline Eco3min lit les séries
- Eurostat – communiqué Euro indicators du 22 avril 2026 sur la dette et le déficit publics de 2025 (France : 115,6 % du PIB fin 2025)
- Insee – Informations rapides sur la dette trimestrielle de 2009, 2017, 2020, décembre 2025 et mars 2026, pour les valeurs publiées à l’époque
- Eco3min Research – pipeline de collecte, décomposition de la variation du ratio et composant interactif
Référence du jeu de données
Mis à jour le 24 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Données de cette page : les séries sont collectées automatiquement auprès des sources citées, puis mises en forme ou calculées par Eco3min (unités, fréquence, calculs dérivés). Elles peuvent différer de la publication officielle : révisions du producteur, décalage de mise à jour, arrondis ou erreur de traitement. Elles sont fournies en l’état, sans garantie d’exactitude, d’exhaustivité ni d’actualité. Avant tout usage professionnel, contractuel ou réglementaire, et avant toute décision financière, vérifiez les valeurs auprès de la source primaire. Dans les limites permises par la loi, l’éditeur ne répond pas des conséquences d’une utilisation de ces données sans cette vérification.