
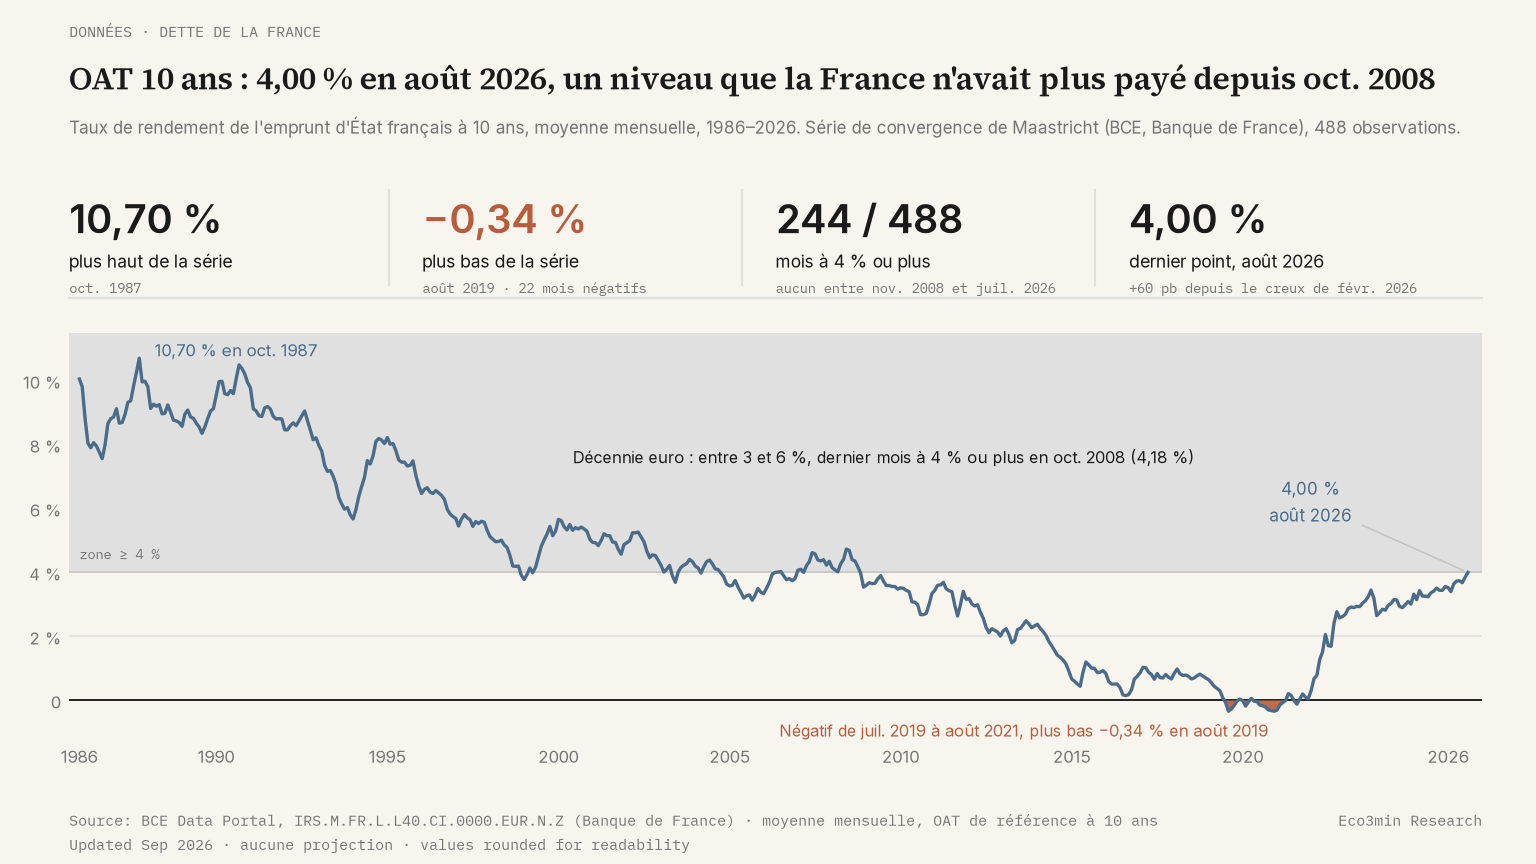
Taux de l’OAT 10 ans : moyenne mensuelle depuis 1986 (BCE, Banque de France)
Le taux de l’OAT 10 ans est le rendement que le marché exige de l’État français pour lui prêter à dix ans : la référence de tout le crédit long en France, du taux immobilier au coût de la dette publique. Ce jeu de données sert la moyenne mensuelle de ce rendement depuis janvier 1986, telle que la Banque de France la transmet à la Banque centrale européenne pour le critère de convergence de Maastricht : 488 observations, régénérées chaque jour ouvré par le pipeline Eco3min. Dernier point : 4,00 % en août 2026, la plus haute moyenne mensuelle depuis octobre 2008.
De 10,05 % en janvier 1986 à −0,34 % en août 2019, puis 4,00 % en août 2026 : l’OAT 10 ans retrouve un niveau que la France n’avait plus payé depuis octobre 2008.
- Plus haut de la série : 10,70 % en octobre 1987 ; plus bas : −0,34 % en août 2019. Moyenne 1986–2026 : 4,38 %.
- 244 mois sur 488 à 4 % ou plus, dont aucun entre novembre 2008 et juillet 2026 ; 22 mois négatifs, de juillet 2019 à août 2021.
- En 2026, la moyenne mensuelle est passée de 3,40 % en février 2026 à 4,00 % en août 2026, soit +60 points de base en six mois.
- Fichiers CSV, Excel et JSON, une ligne par mois, mis à jour à chaque publication de la BCE.
Jeu de données : taux de l’OAT 10 ans, moyenne mensuelle (1986–2026) · Dernière observation : 2026-08-01
Chargement des données…
Source : BCE, Data Portal, série IRS.M.FR.L.L40.CI.0000.EUR.N.Z (Banque de France) · moyenne mensuelle du rendement de l’OAT de référence à 10 ans
Lecture macro
Un taux à dix ans se décompose en trois couches : ce que le marché anticipe des taux directeurs de la BCE sur la décennie, la prime exigée pour immobiliser l’argent aussi longtemps, et la prime propre à la signature française, lisible dans l’écart OAT-Bund. Les deux premières couches bougent avec toute la zone euro ; la troisième ne bouge qu’avec la France. C’est par ce taux que la politique monétaire atteint l’économie réelle : le taux des crédits immobiliers s’y indexe avec un décalage de quelques mois, mesuré par le spread bancaire français, et l’État y refinance chaque année une fraction de son stock de dette, ce qui fait du niveau de l’OAT le premier déterminant de la soutenabilité de la dette publique à moyen terme.
L’épisode de 2026 illustre la mécanique. La moyenne mensuelle est passée de 3,40 % en février 2026 à 4,00 % en août 2026, soit 60 points de base en six mois, alors que la BCE n’a relevé sa facilité de dépôt que de 25 points de base sur la période, de 2,00 % à 2,25 % le 17 juin 2026 : l’essentiel du mouvement est venu de la prime de terme et de la prime française, pas des taux directeurs. Le 4,00 % d’août 2026 est la plus haute moyenne mensuelle depuis octobre 2008 (4,18 %), et le relevé quotidien de l’Agence France Trésor a touché 4,52 % les 15 et 16 septembre 2026, le niveau auquel l’État emprunte lors des adjudications d’OAT de septembre. Entre novembre 2008 et juillet 2026, aucun mois n’avait atteint 4 %.
Fiche du jeu de données
| Indicateur | Taux de rendement de l’emprunt d’État français de référence à 10 ans (OAT), moyenne mensuelle, taux long de convergence de Maastricht |
|---|---|
| Zone | France |
| Fréquence | Mensuelle (moyenne des rendements quotidiens du mois) |
| Période | Janvier 1986 → dernier mois publié par la BCE (488 observations au 19/09/2026) |
| Variables | date, oat_10y_yield |
| Unité | Pourcentage, taux annuel |
| Formats | CSV, Excel (XLSX), JSON |
| Source | Banque centrale européenne, Data Portal, jeu IRS (Financial market data, long-term interest rate for convergence purposes), série IRS.M.FR.L.L40.CI.0000.EUR.N.Z, données produites par la Banque de France |
| Identifiant Eco3min | fr-oat-10y ; la page anglaise du site (france-10y-government-bond-yield-dataset) sert le même fichier, à l’octet près, sous l’identifiant ecb-france-10y-yield |
| Dernière mise à jour | — |
Variables du fichier
Un fichier, deux colonnes. Les noms correspondent exactement aux en-têtes du CSV.
| Colonne | Type | Description |
|---|---|---|
date | Date (AAAA-MM-JJ) | Premier jour du mois observé |
oat_10y_yield | Flottant | Moyenne mensuelle du rendement de l’OAT de référence à 10 ans, en pourcentage annuel, deux décimales |
Télécharger le jeu de données complet
La série complète, de janvier 1986 au dernier mois publié, en CSV, Excel et JSON.
Accès CSV direct – jeu de données structuré Eco3min
https://eco3min.fr/dataset/fr/fr-oat-10y.csv
https://eco3min.fr/dataset/fr/fr-oat-10y.json
URL stables, sans clé ni inscription. La série d’origine est consultable sur le Data Portal de la BCE (jeu IRS, clé M.FR.L.L40.CI.0000.EUR.N.Z).
Utiliser le jeu de données en Python
import pandas as pd

oat = pd.read_csv("https://eco3min.fr/dataset/fr/fr-oat-10y.csv", parse_dates=["date"])
print(oat.tail())
print(oat["oat_10y_yield"].describe())

# mois à 4 % ou plus, par décennie
oat["decennie"] = oat["date"].dt.year // 10 * 10
print(oat[oat["oat_10y_yield"] >= 4].groupby("decennie").size())
Utiliser le jeu de données en R
library(readr)

oat <- read_csv("https://eco3min.fr/dataset/fr/fr-oat-10y.csv")
tail(oat)
summary(oat$oat_10y_yield)
Les exemples chargent le fichier directement depuis l’URL, sans téléchargement ni clé d’API.
Méthodologie
La série est celle que la Banque de France transmet à la BCE au titre du critère de convergence de Maastricht sur les taux d’intérêt à long terme : la moyenne, sur le mois, des rendements quotidiens de l’obligation d’État de référence à dix ans, sur le marché secondaire. L’obligation de référence change au fil des émissions de l’Agence France Trésor, ce qui maintient une maturité résiduelle proche de dix ans ; avant 1999, la série porte sur les emprunts d’État en francs, sans rupture au passage à l’euro. Le pipeline Eco3min lit la série chaque jour ouvré (miroir DBnomics du Data Portal de la BCE, clé ECB/IRS/M.FR.L.L40.CI.0000.EUR.N.Z), régénère les trois fichiers depuis la série complète plutôt que de les incrémenter, et ne remplit ni n’interpole aucun mois : une révision amont se propage d’elle-même.
La série n’est pas le TEC 10. Le taux de l’échéance constante à dix ans, publié chaque jour par l’Agence France Trésor et repris dans les contrats indexés, est un indice CNO-TEC calculé et administré par Euronext Paris depuis novembre 2004, et ses conditions d’utilisation interdisent sa redistribution sans accord écrit. Les deux mesures restent proches sur un mois moyen, mais un pic quotidien du TEC 10 n’apparaît ici que lissé : le 4,52 % des 15 et 16 septembre 2026 se lira dans la moyenne de septembre, pas au-dessus d’elle.
Qualité de la donnée et notes du producteur
Une moyenne mensuelle, pas une clôture. Chaque ligne agrège une vingtaine de séances : elle efface les extrêmes d’une journée d’adjudication ou d’une annonce budgétaire. Pour dater un pic intrajournalier, la source est le relevé quotidien de l’Agence France Trésor, à citer comme tel.
Un décalage d’un mois environ. La BCE publie le taux de convergence d’un mois au cours du mois suivant ; le mois en cours n’est jamais dans le fichier. Le champ « Dernière observation » en tête de page donne le dernier mois servi.
Une série comparable entre pays. La même définition vaut pour tous les États membres de l’Union qui la transmettent à la BCE : le rendement allemand et l’écart France-Allemagne se calculent sur des séries de même nature, ce que ne permettent pas les relevés nationaux quotidiens, construits sur des paniers différents.
Conditions de réutilisation. La BCE autorise la reproduction de ses données sous réserve de citer la source et de signaler toute modification ; ce fichier n’en applique aucune. Il n’est pas placé sous licence Creative Commons : la mention de la source est due à chaque réutilisation.
Régimes historiques
Quarante ans en six régimes, lus sur la moyenne mensuelle. Les bornes sont celles de la série, pas celles des cycles de la BCE.
1986–1992 – Désinflation et franc fort. La série s’ouvre à 10,05 % en janvier 1986 et atteint son plus haut, 10,70 %, en octobre 1987, dans le sillage du krach boursier ; elle remonte à 10,49 % en septembre 1990 quand l’unification allemande fait monter les taux de toute l’Europe. De novembre 1986 à décembre 1992, 74 mois consécutifs se tiennent à 8 % ou plus : la France paie sa désinflation par une prime de crédibilité face au mark.
1993–1998 – Convergence vers l’euro. Après la crise du SME de septembre 1992 (8,75 % ce mois-là), le taux descend à 5,80 % en décembre 1993 ; le krach obligataire mondial de 1994 le renvoie à 8,22 % en janvier 1995, avant que la perspective de la monnaie unique n’écrase la prime française : 3,91 % en décembre 1998, 3,78 % en janvier 1999, le mois de naissance de l’euro. La décennie 1990 affiche une moyenne de 7,03 %, contre 8,95 % pour les quatre années précédentes.
1999–2008 – Décennie euro. Le taux oscille entre 3 et 6 % : 5,66 % en janvier 2000, 3,13 % en septembre 2005, 4,73 % en juin 2008, au sommet du cycle de resserrement de la BCE. Octobre 2008 (4,18 %) est le dernier mois à 4 % ou plus avant 2026 ; le dernier mois à 5 % ou plus remonte à juin 2002 (5,11 %). Moyenne de la décennie 2000 : 4,28 %.
2009–2014 – Crise financière puis crise de la zone euro. De 3,54 % en décembre 2008, le taux tombe à 2,68 % en août 2010, remonte à 3,69 % en avril 2011 quand la BCE relève ses taux, puis reste à 3,41 % en novembre 2011 au plus fort des tensions sur l’Italie et l’Espagne, alors que l’écart avec le Bund s’ouvre (voir la fragmentation de la zone euro). Le « whatever it takes » de juillet 2012 le ramène à 2,28 % en moyenne ce mois-là, et la désinflation à 0,92 % en décembre 2014.
2015–2021 – Taux zéro puis négatifs. Sous l’effet des achats d’actifs de la BCE, 60 mois consécutifs, d’avril 2017 à mars 2022, se tiennent sous 1 % ; le plus bas de la série, −0,34 %, est atteint en août 2019, et 22 mois sont négatifs entre juillet 2019 et août 2021 : l’État français s’est alors financé à dix ans en étant payé pour emprunter. Moyenne de la décennie 2010 : 1,59 %.
2022–2026 – Normalisation. De 0,31 % en janvier 2022 à 2,77 % en octobre 2022, la hausse atteint 246 points de base en neuf mois, la plus rapide de la série depuis 1994 ; 3,45 % en octobre 2023, 3,01 % en décembre 2024, puis la reprise de 2026 : 3,40 % en février 2026, 4,00 % en août 2026. 241 mois sur 488, soit 49,4 % de la série, ont connu un taux plus élevé que le dernier point : le dernier point est exactement la médiane de la série (4,00 %), pas une anomalie.
À partir de quel seuil parle-t-on d’un niveau inédit ?
Le texte ci-dessus lit la série à 4 % et 5 %. Le composant ci-dessous prend le seuil que vous choisissez, celui de votre crédit, de votre fonds en euros ou d’un chiffre lu dans la presse, et renvoie le nombre de mois au-dessus, chaque épisode contigu avec sa durée et son pic, et le dernier mois où la France a payé au moins ce taux.
Jeux de données liés
Un taux long se lit face à l’inflation qu’il rémunère, face au crédit qu’il tarifie et face à l’économie qui le porte.
- Marge des banques sur le crédit immobilier – le taux des crédits immobiliers moins l’OAT 10 ans, mois par mois depuis 2014
- Taux des crédits immobiliers en France – le taux que les ménages paient, à l’aval de celui-ci
- Taux d’inflation en France – ce qu’il faut retrancher pour lire le taux réel
Analyses liées
- L’écart OAT-Bund, signal du risque France – la troisième couche du taux, isolée
- Taux directeurs ou taux longs – lequel des deux pilote réellement les conditions de financement
- Calendrier des adjudications de l’AFT – les dates où l’État vient emprunter à ce taux
Cadre d’analyse
Ce jeu de données alimente le sous-pilier Dette et fragilités systémiques, qui replace le coût de financement de l’État dans la mécanique de la dette publique et de ses risques.
Base de données macro-financières
Ce jeu de données fait partie du référentiel macro-financier Eco3min.
Explorer les jeux de données Eco3min
Sources
- Banque centrale européenne – Data Portal, jeu de données IRS, série IRS.M.FR.L.L40.CI.0000.EUR.N.Z, taux d’intérêt à long terme pour l’évaluation de la convergence, France, mensuelle depuis janvier 1986 (reproduction autorisée avec citation de la source)
- Banque de France – producteur de la série nationale transmise à la BCE (taux de l’emprunt phare à 10 ans, Webstat FM.M.FR.EUR.FR2.BB.FR10YT_RR.YLD)
- Agence France Trésor – relevé quotidien du TEC 10 (4,52 % les 15 et 16 septembre 2026, lu le 19 septembre), cité en prose, non redistribué : indice CNO-TEC calculé et administré par Euronext Paris
- Eco3min Research – pipeline de collecte, décompte des épisodes par seuil et composant interactif
Référence du jeu de données
Mis à jour le 26 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ; leur application à une situation particulière relève d’un professionnel du droit.