
Stablecoins ou MNBC : monnaie numérique privée vs publique
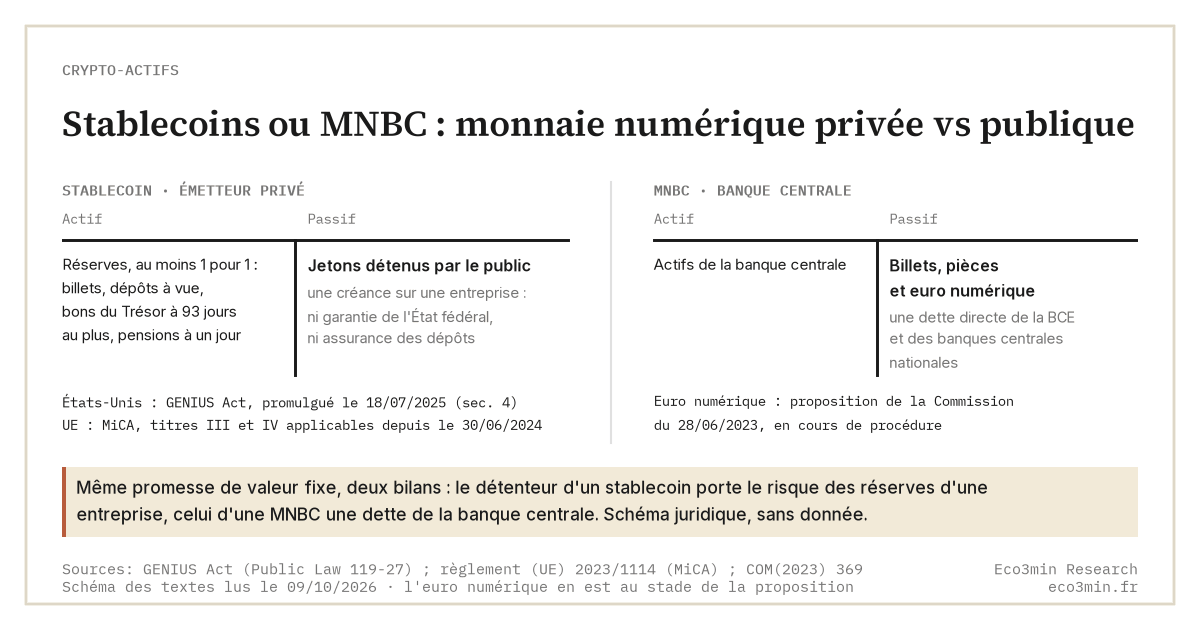
Un stablecoin est une monnaie numérique émise par une entreprise privée, indexée sur une devise — le plus souvent le dollar — et adossée à des réserves. Une MNBC est une dette numérique d’une banque centrale, émise par l’État. La vraie différence n’est pas la technologie : c’est qui porte le risque de crédit et quelle fonction chacune remplit — le règlement du dollar hors frontières pour les stablecoins, la souveraineté monétaire domestique pour les MNBC.
Dans ce comparatif
Pourquoi ce comparatif compte
« Stablecoins ou MNBC » est généralement posé comme un duel entre monnaie numérique privée et publique, l’une devant éliminer l’autre. Le cadrage trompe. À la mi-2026, les deux ont grandi selon des trajectoires presque opposées : les stablecoins se sont installés à grande échelle (l’USDC de Circle comptait à lui seul 73,3 milliards de dollars en circulation au 30 juin 2026, selon ses dépôts auprès de la SEC) tandis que la plupart des monnaies numériques de banque centrale de détail restaient des pilotes. Ce ne sont pas des rivales symétriques pour le même rôle. Comprendre ce qui les sépare — le risque de crédit, la devise de libellé et la fonction réelle de chacune — explique pourquoi les deux peuvent croître en même temps.
Ce qu’est un stablecoin
Un stablecoin est un jeton émis par une entreprise privée, conçu pour conserver une valeur fixe — presque toujours un dollar américain — adossé à des réserves comme des bons du Trésor et des liquidités. Selon la Banque centrale européenne, environ 99 % de l’offre de stablecoins est libellée en dollars. Le secteur est très concentré : un document de travail de la BRI relevait que les deux plus grands émetteurs, Tether et Circle, représentaient plus de 95 % des encours en mars 2026. Le détenteur porte le risque de crédit et de réserve de l’émetteur, pas celui d’une banque centrale.
→ Explication complète : Qu’est-ce que les stablecoins et leur importance systémique ?
Ce qu’est une MNBC
Une monnaie numérique de banque centrale (MNBC) est une dette numérique directe de la banque centrale — de la monnaie d’État sous forme numérique, sans risque de crédit d’un émetteur privé. Début 2026, seules trois juridictions avaient pleinement lancé une MNBC de détail : les Bahamas, la Jamaïque et le Nigéria. L’e-CNY chinois, le plus grand pilote, avait traité environ 16 700 milliards de yuans en transactions cumulées fin 2025, selon l’Atlantic Council. L’euro numérique restait en phase de décision, aucun lancement n’étant attendu avant la fin de la décennie.
→ Explication complète : Qu’est-ce que les MNBC et comment menacent-elles la monnaie privée ?
Les différences clés
Qui porte le risque. Le détenteur d’un stablecoin est exposé aux réserves d’un émetteur privé ; un décrochage (depeg) est un risque de crédit et de liquidité sur une entreprise. Le détenteur d’une MNBC est exposé à la banque centrale elle-même, la même entité qui garantit les billets. C’est la ligne structurelle entre les deux : risque de crédit privé contre dette souveraine. Les textes juridiques tracent cette ligne. Le GENIUS Act, promulgué le 18 juillet 2025, impose des réserves d’au moins 1 pour 1 (billets, dépôts, bons du Trésor à 93 jours au plus, pensions à un jour) et exclut toute garantie fédérale comme toute assurance des dépôts. Dans l’Union, les règles de MiCA sur les émetteurs de stablecoins (titres III et IV) s’appliquent depuis le 30 juin 2024 et donnent au détenteur une créance sur l’émetteur. La proposition de la Commission du 28 juin 2023 fait de l’euro numérique, comme des billets, une dette directe de la BCE et des banques centrales nationales. Cette ligne de partage entre créance privée et créance souveraine est aussi celle qui structure l’avancement des monnaies numériques de banque centrale.
Devise et portée — l’angle distinctif. Contrairement à l’idée d’une rivalité frontale, stablecoins et MNBC se sont développés dans des directions différentes. Les stablecoins forment massivement une couche de règlement en dollars utilisée hors frontières, concentrée dans le trading et le règlement on-chain. Les MNBC, par conception, sont des instruments domestiques défendant la souveraineté monétaire à l’intérieur d’une juridiction. Le GENIUS Act américain, promulgué en juillet 2025, a simultanément régulé les stablecoins dollar et interdit à la Réserve fédérale d’émettre une MNBC de détail — un choix qui laisse aux jetons dollar privés la fonction de dollar numérique à l’étranger. Vue d’ensemble : notre analyse « Ethereum et stablecoins ».
Programmabilité et contrôle. Une MNBC peut intégrer des conditions — dates d’expiration, plafonds par vendeur agréé — ce qui en fait un outil de politique monétaire et d’inclusion, mais soulève des questions de vie privée. Les stablecoins héritent de l’ouverture des chaînes qui les hébergent et se règlent sans gardien souverain, ce qui fait leur attrait et alimente le débat sur leur risque systémique. Une fraction de ce risque passe par les réserves : adossés pour beaucoup à de la dette fédérale américaine à court terme, les grands émetteurs sont devenus des acheteurs structurels de bons du Trésor, rouage discret de la plomberie du dollar.
Leur comportement selon les régimes
Les deux répondent à des pressions différentes. En période de stress sur le dollar et de devises locales faibles, la demande de stablecoins dollar tend à monter dans les marchés émergents, comme substitut d’épargne et de règlement, indépendamment de tout programme officiel. Dans un régime de resserrement réglementaire — GENIUS Act aux États-Unis, MiCA en Europe — les règles de réserve et de transparence rapprochent les stablecoins d’un profil de fonds monétaire tout en contraignant les petits émetteurs. Dans un régime de fragmentation géopolitique, l’élan des MNBC se renforce de manière défensive : la BCE a en partie présenté l’euro numérique comme une réponse à la prolifération des stablecoins dollar, et les projets de MNBC de gros transfrontaliers se sont multipliés après 2022. Le paramètre de bascule est la pression de souveraineté : les stablecoins suivent la demande de dollar, les MNBC suivent la volonté de l’État de garder le contrôle monétaire. Lecture complémentaire : notre analyse « Crypto-actifs et régimes monétaires ».
Les stablecoins répondent à où va le dollar ; les MNBC répondent à qui contrôle la monnaie chez soi.
→ Cadre interprétatif : Pourquoi Bitcoin se comporte-t-il comme un actif de liquidité plutôt qu’or numérique ?
La confusion fréquente
L’erreur courante consiste à traiter les deux comme aussi « stables » parce que les deux visent une valeur fixe. La valeur d’une MNBC est la dette même de la banque centrale et ne dépend pas de la qualité de réserves. L’ancrage d’un stablecoin dépend entièrement du fait que l’émetteur détienne des réserves suffisantes, liquides et auditées — et peut se rompre. L’effondrement UST/Luna de 2022 a montré comment un ancrage algorithmique sans réserves réelles se défait en quelques jours, remodelant le débat réglementaire. Les stablecoins adossés à des réserves diffèrent de ce modèle, mais le détenteur porte toujours un risque privé qu’une MNBC n’a pas.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : l’instrument numérique est-il une dette privée (les réserves de l’émetteur comptent) ou une dette souveraine (garantie de la banque centrale) ?
- Donnée à suivre : la capitalisation agrégée des stablecoins et la concentration USDT/USDC ; le nombre de MNBC de détail en service contre les pilotes ; le calendrier de décision de l’euro numérique.
- Parallèle historique : le depeg UST/Luna de mai 2022, qui a effacé des dizaines de milliards et accéléré les règles de transparence des réserves.
- Ce que documente la littérature : la BRI et le FMI ont étudié comment les chocs de demande de stablecoins déplacent les rendements du Trésor à court terme, un lien absent pour les MNBC.
Ces informations sont descriptives et destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 Question reliée : Comment l’effondrement UST/Luna a-t-il remodelé la régulation crypto ?
📁 Plus de comparatifs : Annuaire des comparatifs Eco3min
Guides reliés
Questions fréquentes
En quoi un stablecoin diffère-t-il d’une MNBC ?
Un stablecoin est émis par une entreprise privée et n’est sûr que dans la mesure des réserves qui l’adossent ; le détenteur porte le risque de crédit et de liquidité de l’émetteur. Une MNBC est émise par une banque centrale et constitue une créance directe sur l’État, comme un billet sous forme numérique. Ils diffèrent aussi par la portée : les stablecoins sont presque entièrement libellés en dollars et utilisés hors frontières pour le règlement, tandis que les MNBC sont des instruments domestiques liés à la devise et à la politique monétaire d’une seule juridiction.
Pourquoi les stablecoins ont-ils crû quand la plupart des MNBC restaient des pilotes ?
Les deux répondent à des demandes différentes. Les stablecoins suivent la demande mondiale de dollar et les besoins de règlement on-chain : selon la BCE, quelque 99 % de leur offre est libellée en dollars, et l’USDC de Circle comptait à lui seul 73,3 milliards de dollars en circulation au 30 juin 2026 (dépôts SEC). Les MNBC dépendent de la décision d’un État de numériser sa propre devise, un processus plus lent et politiquement chargé : seules trois juridictions avaient lancé une MNBC de détail début 2026, et l’euro numérique restait en phase de décision. Les États-Unis ont même interdit une MNBC de détail à la Fed tout en régulant les stablecoins dollar privés.
Stablecoins et MNBC peuvent-ils coexister ?
Les données jusqu’en 2026 suggèrent que oui, car ils occupent des fonctions différentes plutôt que de s’affronter frontalement. Les stablecoins dominent le règlement transnational en dollars ; les MNBC visent les paiements domestiques, l’inclusion financière et le contrôle monétaire. Les espèces tiennent encore une part de ce terrain domestique, mesurée dans l’usage du liquide aux États-Unis selon l’âge et le montant de l’achat. Des cadres réglementaires comme le GENIUS Act et MiCA traitent de plus en plus les stablecoins privés comme des instruments licenciés et adossés à des réserves, tandis que les banques centrales avancent les MNBC en partie pour garder leur souveraineté face à la prolifération des stablecoins dollar. Les deux peuvent croître simultanément sans que l’un élimine l’autre.
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Rachats d’actions ou dividendes : deux retours actionnaires
Dividendes et rachats d'actions restituent tous deux du cash aux actionnaires, mais ne sont pas interchangeables. Le dividende…
Dollarisation ou dédollarisation : la lente recomposition
La dollarisation est la dépendance ancrée de l’économie mondiale au dollar pour la facturation, le financement et les…
Fed ou BCE : deux mandats comparés
La Réserve fédérale fonctionne sous un double mandat — emploi maximal et stabilité des prix — fixé par…