
Fed Funds et r-star : le taux naturel comme cible implicite du FOMC et le débat ouvert sur sa valeur

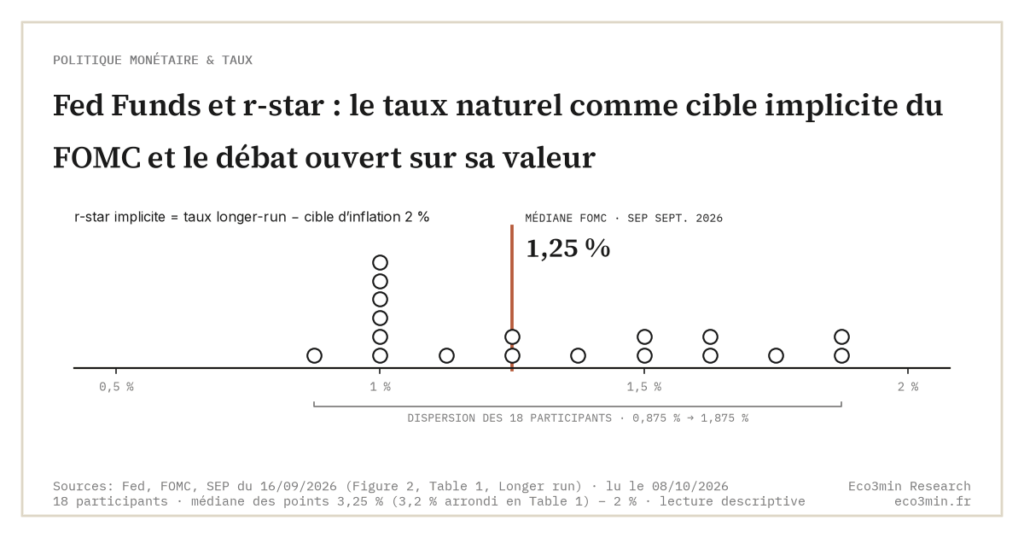
r-star, le taux naturel réel d’équilibre, est le paramètre central caché de la politique monétaire Fed. Sa valeur, non observable, détermine si le Fed Funds nominal est modérément restrictif ou déjà neutre.
TL;DR
Le taux naturel r-star estimé par le modèle HLW de la New York Fed est passé de 3,1-5,7 % sur 1961-1979 à 0,8-1,2 % depuis 2023, et cette valeur non observable reste le paramètre caché qui ancre toute lecture de la stance Fed.
- Trois estimations publiées divergent à l’automne 2026 : HLW 1,0 % et Lubik-Matthes 1,85 % au deuxième trimestre, et la médiane longer-run du dot plot SEP de septembre à 3,2 %, soit un r-star implicite d’environ 1,2 % (dispersion des participants : 0,9-1,9 %).
- Avec une cible relevée à 3,75-4,00 % le 16 septembre 2026, le diagnostic bascule de « modérément restrictif » (r-star HLW 1,0 %) à « neutre » (r-star Lubik-Matthes 1,85 %), soit un écart de stance de 85 points de base.
Trois estimations publiées divergent, et l’écart entre la plus basse et la plus haute atteint 85 points de base à l’automne 2026. L’article expose les estimations, leurs méthodes, et leurs implications pour la lecture du cycle.
r-star : définition et statut dans la fonction de réaction Fed
r-star (parfois noté r*) désigne le taux naturel réel d’équilibre, c’est-à-dire le taux d’intérêt réel auquel la politique monétaire est neutre vis-à-vis de l’activité économique. La décomposition est fournie dans l’analyse des dynamiques de stagnation séculaire. Ni restrictive, ni accommodante. L’économie tourne à son potentiel, sans pression haussière ni baissière sur les prix. Lecture associée : le fonctionnement institutionnel des banques centrales.
Le concept est ancien, Knut Wicksell le formalise dès 1898 dans Geldzins und Güterpreise, mais sa centralité dans l’analyse contemporaine de la Fed remonte aux années 1990, avec la formalisation par Woodford de la fonction de réaction des banques centrales en termes d’écart entre taux observé et taux naturel. La règle de Taylor (1993) place explicitement r-star comme constante additive dans sa prescription : i = r* + π + 0,5 × (π − π*) + 0,5 × output_gap. Sans valeur retenue pour r*, la règle est numériquement indéterminée. Approfondir : le taux interbancaire overnight effectif américain.
r-star a donc un statut paradoxal : il est central dans l’analyse normative de la politique monétaire (sans r-star, on ne peut pas dire si la politique est restrictive, neutre ou accommodante) mais il n’est pas directement observable. Les analystes le déduisent par modélisation à partir de variables observables (taux nominaux, inflation, output gap, chômage, anticipations) chacune entachée d’incertitude de mesure. Aucun modèle ne produit une valeur ponctuelle exacte, seulement des distributions ou des estimateurs centraux assortis d’intervalles de confiance souvent larges.
Le FOMC n’a jamais formellement adopté une valeur de r-star comme paramètre opérationnel. Mais le dot plot SEP (Summary of Economic Projections) publié trimestriellement contient depuis 2012 une colonne « longer-run Federal Funds Rate » qui peut être interprétée comme la médiane FOMC du Fed Funds neutre nominal. En soustrayant la cible d’inflation (2 %), on déduit une estimation FOMC implicite de r-star. Au SEP de juin 2026, la médiane longer-run était de 3,1 %, inchangée depuis mars ; celui de septembre 2026 l’a portée à 3,2 %, plus haut niveau depuis mars 2016, soit un r-star implicite d’environ 1,2 %. Contexte : les méprises fréquentes sur la Fed et la politique monétaire.
Cette ancre FOMC n’est pas l’unique référence. Plusieurs Federal Reserve Banks régionales publient des estimations alternatives produites par leurs propres équipes de recherche, parfois sensiblement différentes du dot plot. Cette diversité institutionnelle informe le débat sans le clôturer. Au-delà des seuils numériques, c’est l’écart entre le Fed Funds observé et r-star + π (le Fed Funds neutre nominal) qui mesure la stance restrictive ou accommodante. La fonction de réaction Fed s’inscrit dans les hypothèses des banques centrales dont r-star constitue le paramètre le plus contesté.
Les estimations concurrentes : HLW, Lubik-Matthes, Bauer-Rudebusch, staff Fed, dot plot SEP
Trois estimations publiées en série dominent le paysage institutionnel, à côté de travaux académiques ponctuels. Leurs valeurs divergent significativement à l’automne 2026, ce qui matérialise empiriquement l’ouverture du débat.
L’estimation Holston-Laubach-Williams (HLW), publiée trimestriellement par la New York Fed, est la référence académique historique. Construite par Laubach et Williams en 2003, étendue par Holston en 2017, elle utilise un filtre de Kalman appliqué à un système d’équations reliant Fed Funds, output gap, inflation et r-star. Le modèle a été réestimé après la pandémie (« Measuring the Natural Rate of Interest after COVID-19 », Staff Report n° 1063, juin 2023). Dans le millésime actuel de la New York Fed, qui s’arrête au deuxième trimestre 2026, r-star ressort à 1,0 % pour les États-Unis, après 0,8 à 1,3 % sur 2015-2020.
L’estimation Lubik-Matthes, publiée par la Richmond Fed, utilise une approche VAR (vector autoregression) avec contraintes économiques, plus directe que le filtre de Kalman HLW. Sa philosophie est de capturer r-star comme tendance médium-terme révélée par l’historique des relations entre variables macro, sans imposer de structure équilibre. Elle est généralement plus haute que HLW : valeur médiane de 1,85 % au deuxième trimestre 2026 (Richmond Fed, mise à jour du 23 septembre 2026). La hauteur structurelle Lubik-Matthes provient en partie de sa moindre sensibilité aux périodes ZIRP, que le modèle traite comme transitoires plutôt que comme baisses durables de r-star.
Les travaux de Bauer et Rudebusch (« Interest Rates under Falling Stars », American Economic Review, 2020) infèrent r-star de la courbe des taux nominaux du Trésor, dans un modèle de structure par terme où les tendances de long terme varient. Ils montrent qu’ignorer la baisse de r-star fausse la lecture des rendements et de la prime de terme, mais leur estimation n’est pas publiée en série régulière : aucune valeur 2026 n’en est tirée ici.
L’estimation du staff du Board of Governors n’est pas publiée : les documents publics du FOMC ne donnent pas de fourchette chiffrée, et l’article n’en retient donc aucune.
L’estimation FOMC implicite via dot plot SEP longer-run est à 3,2 % nominal au SEP de septembre 2026 (3,1 % en juin), soit environ 1,2 % réel, médiane de 18 participants. Les projections individuelles couvrent 2,9-3,9 %, soit un r-star individuel d’environ 0,9 % à 1,9 %. Cette dispersion intra-FOMC documente l’absence de consensus monétaire interne. Publiée quatre fois par an seulement, la grille des dots suit le rythme des réunions à projections que signale le calendrier FOMC.
L’écart entre l’estimation la plus basse (HLW, 1,0 %) et la plus haute (Lubik-Matthes, 1,85 %) atteint donc 85 points de base à l’automne 2026. Appliqué à la cible de 3,75-4,00 % fixée le 16 septembre 2026, et en retenant la cible d’inflation de 2 % comme composante nominale du taux neutre de long terme, cet écart donne une fourchette d’évaluation de la stance : +75 à +100 points de base au-dessus du neutre avec r-star = 1,0 % (modérément restrictif), −10 à +15 points de base avec r-star = 1,85 % (neutre). Le diagnostic dépend matériellement de l’estimation retenue.
Les régimes successifs de r-star sur 1960-2026
Une lecture historique des estimations r-star (toutes méthodes confondues, en pondérant ce qu’il est possible de reconstruire ex post pour les périodes pré-2003) révèle plusieurs régimes successifs sur les sept dernières décennies.
Régime 1960-1979 : r-star élevé et volatile. La période avant Volcker correspond à des estimations rétroactives de r-star comprises entre 3,1 % et 5,7 % dans le modèle HLW (série depuis 1961), avec une volatilité significative liée aux chocs pétroliers, aux ajustements démographiques (entrée des baby boomers sur le marché du travail) et à la croissance de la productivité élevée. Cette fourchette est aujourd’hui considérée comme reflétant une époque de capital relativement rare par rapport au stock d’épargne disponible.
Régime 1980-2000 : r-star modérément élevé. Sous Greenspan, les estimations ex post placent r-star entre 2,4 % et 4,0 % (HLW), avec une stabilité relative liée à la « Grande Modération » macroéconomique. Cette période permet à Greenspan de piloter le Fed Funds avec une lisibilité importante : la politique est restrictive quand Fed Funds excède 5-6 %, accommodante en dessous.
Régime 2000-2019 : déclin documenté de r-star. Les estimations contemporaines (HLW publié à partir de 2003) commencent à signaler une baisse séculaire de r-star, attribuée à plusieurs facteurs : vieillissement démographique (offre d’épargne croissante des baby boomers approchant la retraite), ralentissement de la croissance de la productivité, « safe asset shortage » post-2008, taux d’investissement structurellement plus bas dans les économies développées (Summers 2014 sur la « secular stagnation »). r-star ressort entre 0,9 % et 1,3 % sur 2017-2019 dans le millésime actuel HLW.
Régime 2020-2022 : controverse aiguë. Le choc COVID a fait plonger certaines estimations (Lubik-Matthes jusqu’à −0,1 % en 2020), avant que le rebond inflationniste de 2021-2022 ne pose la question inverse, alors que le Fed Funds montait vers son pic restrictif. Cette controverse a déclenché plusieurs révisions méthodologiques (notamment HLW, réestimé en 2023) et une réévaluation académique des hypothèses sous-jacentes au modèle. Un paramètre aussi central révisé à plusieurs reprises en dit long sur ce qui sépare durablement les écoles de pensée économique.
Régime 2023-2026 : estimations dispersées entre 0,8 % et 2,2 %. HLW ressort entre 0,8 % et 1,2 %, Lubik-Matthes entre 1,7 % et 2,2 %, et la médiane longer-run du SEP implique un r-star remonté de 0,5 % en 2023 à environ 1,2 % en septembre 2026. La fourchette reste large par les standards historiques, et le débat se déplace désormais sur la trajectoire future de r-star (remontée structurelle vers les niveaux pré-2000 sous l’effet du désendettement public ou de la révolution AI, ou stabilité prolongée).
Pour la déclinaison opérationnelle de ces régimes en lecture taux directeurs réels (c’est-à-dire i − π pour différents instruments dont le Fed Funds) voir les taux directeurs réels comme miroir empirique de r-star qui documente la mécanique observée sur le cycle 2022-2026.
Pourquoi le débat compte : implications pour la lecture du Fed Funds actuel
L’enjeu pratique du débat r-star se matérialise dans la lecture du cycle Fed Funds en cours. Plusieurs implications concrètes émergent.
Première implication : le niveau de stance restrictive du Fed Funds dépend matériellement de l’estimation r-star retenue. Avec la cible de 3,75-4,00 % fixée le 16 septembre 2026, et en retenant π* = 2 % comme composante nominale du taux neutre de long terme, la convention qu’applique aussi la colonne longer-run du dot plot, l’écart à r-star + π* varie sensiblement. Avec r-star = 1,0 % (HLW), le Fed Funds neutre nominal s’établit à 3,0 %, soit un écart de +75 à +100 bp : politique modérément restrictive. Avec r-star ≈ 1,2 % (médiane FOMC implicite de septembre), le Fed Funds neutre nominal s’établit à 3,2 %, écart de +55 à +80 bp. Avec r-star = 1,85 % (Lubik-Matthes), le Fed Funds neutre nominal s’établit à 3,85 %, écart de −10 à +15 bp : politique neutre. Dans la même veine : le différentiel de taux BCE-Fed.
Cette lecture retient l’inflation-cible, non l’inflation réalisée, et le choix n’est pas neutre. Avec un core PCE à 3,4 % en mai 2026 (plus haut depuis octobre 2023 au millésime publié par le Bureau of Economic Analysis le 25 juin 2026, revu depuis à 3,2 %), puis 3,0 % en août 2026 (publication du 30 septembre), le taux neutre nominal calculé sur inflation courante ressort entre 4,0 % et 4,85 % selon r-star, au niveau ou au-dessus du haut de la cible. Les deux conventions divergent donc : restrictive à neutre en référence de long terme, neutre à accommodante en référence courante. L’écart entre elles mesure exactement la distance qui sépare l’inflation réalisée de la cible.
L’écart de diagnostic entre les deux estimations bornes atteint donc 85 bp de stance, soit la différence entre « politique modérément restrictive » et « politique neutre ». Cet écart conditionne directement la lecture du niveau d’arrivée du cycle dans les analyses de marché.
Deuxième implication : la calibration de la règle de Taylor dépend critiquement de r-star. Comme détaillé dans r-star dans la règle de Taylor, avec inflation au mandat et output gap nul, la prescription Taylor se réduit à r-star + 2 %. Soit 3,0 % (r-star HLW = 1,0 %) à 3,85 % (r-star Lubik-Matthes = 1,85 %), soit une amplitude de prescription de 85 points de base sur le seul paramètre r-star.
Troisième implication : l’interprétation du dot plot SEP repose sur la lecture de la colonne longer-run. Quand le dot plot signale en septembre 2026 un Fed Funds longer-run à 3,2 %, cela implique r-star ≈ 1,2 % (avec π* = 2 %). Mais la dispersion intra-FOMC sur ce paramètre (2,9-3,9 %, soit r-star individuel d’environ 0,9-1,9 %) signale que le consensus interne FOMC est moins consolidé qu’il n’y paraît dans la médiane.
Quatrième implication : le niveau d’arrivée du Fed Funds dépend directement du niveau retenu pour r-star. Sous estimation r-star basse (HLW), le point d’arrivée impliqué se situe autour de 3,0 % ; sous estimation haute (Lubik-Matthes), autour de 3,85 %. Cette dispersion matérialise l’incertitude sur le niveau terminal, sans que les données disponibles permettent de trancher le débat. Le SEP de juin 2026 a déplacé le point de référence : la médiane de fin 2026 est passée de 3,4 % à 3,8 %, et la projection de core PCE 2026 de 2,7 % à 3,3 %. Celui de septembre, publié avec la hausse de 25 points de base, porte la médiane de fin 2026 à 4,1 % et la projection de core PCE 2026 à 3,4 %. Pour le déroulé spécifique du cycle 2024-2026 et les arguments en présence sur son niveau d’arrivée probable, voir r-star et le terminal rate 2024-2026.
Pour la mise en perspective complète du Fed Funds dans son écosystème analytique, où r-star est l’un des paramètres structurants parmi d’autres, voir le Fed Funds comme signal de politique monétaire qui sert d’article-hub au cluster.
- r-star, le taux naturel réel d’équilibre, est le paramètre central caché de toute analyse de la politique monétaire Fed : sa valeur, non observable, détermine si le Fed Funds nominal est modérément restrictif ou déjà neutre.
- Trois estimations publiées coexistent à l’automne 2026 : HLW (1,0 %), Lubik-Matthes (1,85 %), FOMC implicite via dot plot SEP longer-run (environ 1,2 % au SEP de septembre 2026, 0,9-1,9 % selon les participants). Écart entre HLW et Lubik-Matthes : 85 points de base.
- Dans le modèle HLW, r-star est passé de 3,1-5,7 % sur 1961-1979 à 2,4-4,0 % sur 1980-2000, puis 0,9-1,3 % sur 2017-2019 et 0,8-1,2 % depuis 2023 ; Lubik-Matthes se tient entre 1,7 % et 2,2 % depuis 2023.
- L’écart d’estimation r-star produit une fourchette de diagnostic de la stance Fed allant de « modérément restrictive » à « neutre », différence de 85 bp qui conditionne directement la lecture du niveau terminal du cycle.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…