
Inflation et actions : pourquoi le choc se redistribue au lieu de s’absorber
Sous un même niveau d'inflation, certaines marges tiennent et d'autres se déchirent. Le déterminant n'est pas l'indice des prix, c'est le pouvoir de fixation des prix.

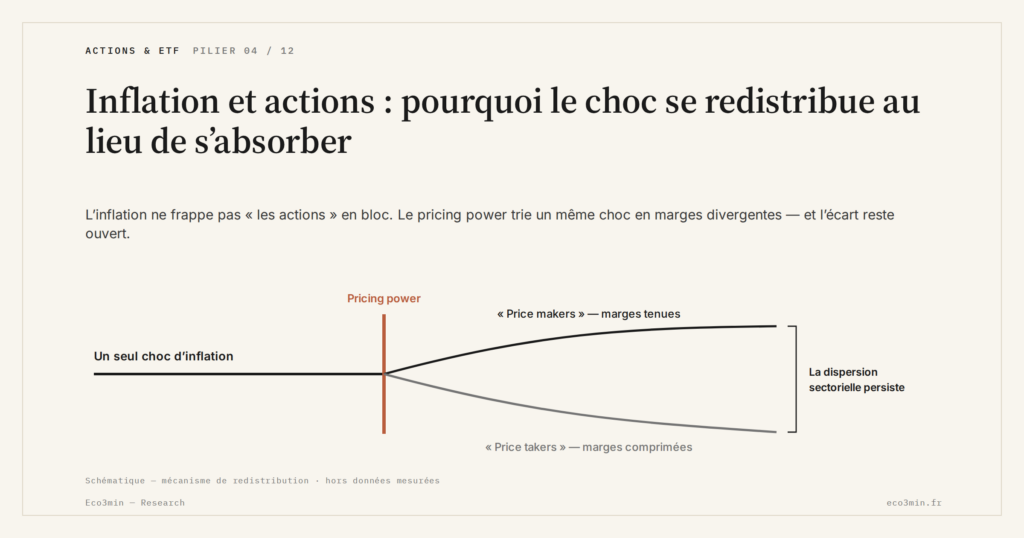
L’inflation n’affecte pas toutes les actions de la même façon. Analyse des effets différenciés selon les secteurs et les marges.
TL;DR
Face à l'inflation, c'est le pouvoir de fixation des prix qui sépare les entreprises : celles qui répercutent leurs coûts sans perdre de volumes préservent leurs marges, les autres les voient se comprimer.
- Entre 2022 et 2024, l'inflation américaine est retombée de 8,98 % en juin 2022 à 2,95 % de moyenne en 2024 (CPI, BLS) : six points de désinflation, et pourtant la dispersion des marges entre secteurs ne s'est pas refermée avec elle.
- La composition de l'inflation (énergie, salaires, matières premières) pèse plus que son niveau agrégé : elle frappe directement les secteurs incapables de répercuter leurs hausses de coûts.
- Le taux réel américain à 10 ans a moyenné 1,96 % en 2025 puis 2,11 % en 2026, jusqu'à 2,68 % le 18 septembre 2026 (FRED, série DFII10) : les entreprises aux flux proches et récurrents ont mieux résisté que celles valorisées sur des promesses de croissance lointaine.
Lire l’inflation comme un choc uniforme sur les actions, c’est rater l’essentiel. Depuis la sortie de pandémie, la dispersion intra-indice s’est élargie alors même que les niveaux d’inflation se sont normalisés. Ce qui sépare les gagnants des perdants ne tient pas au CPI agrégé, mais à une variable bien plus discriminante : la capacité à répercuter les coûts sans détruire la demande. L’inflation ne pèse pas sur les marges, elle les hiérarchise.
Pouvoir de fixation des prix : le seul vrai filtre
L’inflation agit comme un test de pouvoir de marché. Les entreprises capables d’ajuster leurs prix sans entamer leurs volumes absorbent le choc. Celles qui opèrent dans des marchés banalisés ou très concurrentiels voient leurs marges se comprimer à mesure que les intrants renchérissent.
La fenêtre 2022-2024 est un test grandeur nature, et plus rude que ce qu’on en retient : le CPI américain culmine à 8,98 % en juin 2022, moyenne 8,00 % sur l’année, avant de redescendre à 4,15 % en 2023 puis 2,95 % en 2024 (BLS, glissement annuel). Six points de désinflation en deux ans, et pourtant les écarts de marge ouverts pendant le choc ne se sont pas refermés au même rythme : les secteurs à forte différenciation ont retrouvé leurs moyennes historiques, ceux qui subissent le prix de leurs intrants ne les ont pas retrouvées.
L’inflation ne pénalise pas « le marché ». Elle redistribue. Cette lecture sectorielle s’inscrit dans le cadre plus large de la divergence entre marchés actions et économie réelle, où la performance agrégée masque des écarts micro de plus en plus marqués.
Le canal de transmission passe par les marges et le pricing power, qui déterminent la capacité d’une entreprise à transformer un environnement de prix élevés en trajectoire bénéficiaire soutenable plutôt qu’en érosion lente.
La composition de l’inflation prime sur son niveau
Une partie du consensus assimile inflation et érosion de la rentabilité, comme si la relation coût/revenu était mécanique. Elle ne l’est pas. La chronologie complète des phases de cycle est traitée dans le décryptage des cycles boursiers et du sentiment de marché.
Une inflation tirée par la demande, ou par des contraintes d’offre concentrées sur certains secteurs, laisse une fenêtre de répercussion aux entreprises bien positionnées. Une inflation concentrée sur l’énergie, les salaires ou les matières premières frappe directement les comptes de résultat des secteurs qui ne peuvent pas répercuter, parce que leur clientèle est elle-même sous tension ou parce que la concurrence rend toute hausse suicidaire à court terme.
Le déséquilibre n’est pas dans le niveau général de l’inflation. Il est dans sa composition. Cette nuance disparaît systématiquement des lectures macro agrégées.
Taux réels et durée des flux : l’arbitrage temporel implicite
L’inflation n’agit jamais seule. Elle interagit avec les taux nominaux et, par soustraction, avec les taux réels. Une inflation qui se cristallise au-dessus de la cible BCE/Fed maintient une pression à la hausse sur les rendements nominaux. Le coût du capital reste structurellement plus élevé qu’en régime désinflationniste, et cela pèse mécaniquement plus sur les modèles dont la valeur repose sur des flux lointains.
En 2025, le taux réel américain à 10 ans a tenu une fourchette étroite, de 1,67 % à 2,34 % pour une moyenne de 1,96 % (FRED, série DFII10) ; il a depuis rompu vers le haut, à 2,11 % de moyenne en 2026 et 2,68 % le 18 septembre. Dans ce régime, les entreprises générant des flux proches et récurrents ont mieux résisté que celles dont la valorisation reposait sur des promesses de croissance long terme. L’inflation agit alors comme un filtre temporel : elle pénalise la duration des cash-flows attendus.
Pour situer cet arbitrage dans la mécanique d’ensemble, il est utile de comprendre la structure des marchés actions et la manière dont la composition des indices amplifie ou atténue ces effets sectoriels.
Le régime intermédiaire maximise la dispersion
Le régime a changé depuis fin 2025, et pas dans le sens d’un plateau : le CPI américain est remonté de 2,39 % en janvier 2026 à 4,17 % en mai, avant de refluer à 3,35 % en août (BLS, glissement annuel). Ni effondrement ni choc de 2022, mais une inflation qui redevient mobile autour de 3 %, et c’est ce régime-là qui amplifie le plus les écarts sectoriels. Pas de choc brutal qui aligne tout le monde par le bas. Pas de normalisation rapide qui efface les avantages.
Dans ce contexte, les marchés arbitrent moins sur la trajectoire macro globale que sur la capacité microéconomique des entreprises à vivre durablement avec des prix d’intrants supérieurs à ceux des années 2010. Cette dispersion est le signal , pas le bruit.
Ce que le consensus sous-estime
Les projections dominantes supposent souvent qu’une désinflation progressive suffit à refermer les écarts intra-indice. L’hypothèse implicite est une transmission rapide vers les salaires et les coûts. Elle est discutable.
Une lecture alternative met l’accent sur un risque différent : une inflation modérée mais persistante, combinée à des tensions salariales qui ne se résorbent pas, prolongerait la divergence entre « price makers » et « price takers ». Dans ce scénario, la dispersion des performances reste élevée, sans qu’il faille un nouveau choc macro pour la nourrir. Le statu quo suffit.
Ce qui pourrait invalider cette lecture
Plusieurs facteurs réduiraient cette dispersion. Une chute rapide de l’inflation effacerait l’avantage relatif des « price makers » en supprimant le test. Le même mécanisme de fixation des prix se lit sur un autre terrain dans l’analyse de la tarification des introductions en Bourse. Un choc de demande négatif rebattrait les cartes au profit des secteurs défensifs sans lien avec le pouvoir de fixation des prix. Une régulation tarifaire renforcée , peu probable mais non nulle dans certains secteurs sensibles , limiterait directement la capacité de répercussion. Les coûts salariaux restent la variable la plus surveillée : si l’inflation des salaires s’inverse, la durabilité du pricing power s’érode.
Ce que la dispersion implique pour la lecture du marché
L’inflation agit comme un révélateur de modèle économique au niveau de l’entreprise. Au niveau des indices, elle creuse la dispersion intra-secteur et intra-bénéfice. Au niveau du débat public, elle alimente un décalage durable entre performance boursière agrégée et expérience économique perçue par les ménages.
L’inflation ne favorise ni ne pénalise « les actions » en bloc. Elle réécrit la hiérarchie. C’est cette réécriture, plus que le niveau du CPI, qui pilote la performance relative observée depuis trois ans.
- L’inflation agit comme un test de pouvoir de fixation des prix, révélant les écarts de marges entre entreprises d’un même secteur.
- La composition de l’inflation , énergie, salaires, intrants , détermine la performance sectorielle plus que son niveau agrégé.
- Un régime d’inflation modérée mais persistante entretient la dispersion intra-indice sans nouveau choc macro.
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…