
Quand une mauvaise nouvelle économique fait monter la bourse : la hiérarchie des risques
Les marchés peuvent monter sur une statistique négative. Ce n'est pas une anomalie : c'est ce qui arrive quand le risque de durcissement financier domine le risque sur les bénéfices.

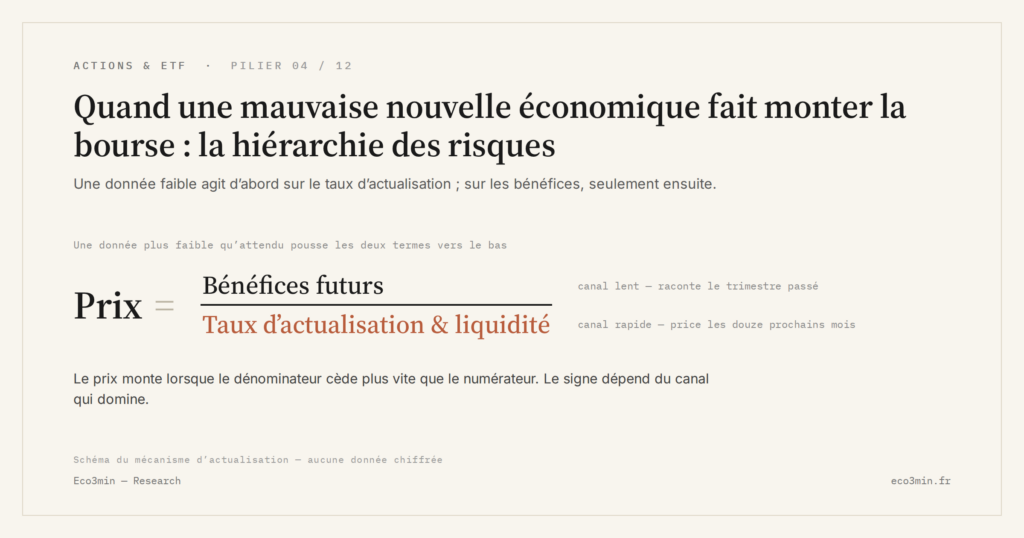
Les marchés peuvent monter malgré de mauvaises données économiques. Explication du rôle central des anticipations financières.
TL;DR
Une donnée d'activité plus faible qu'attendu révise d'abord la trajectoire des taux : si elle réduit la probabilité d'un durcissement prolongé, le taux d'actualisation baisse et les prix montent, malgré la mauvaise nouvelle.
- Début janvier 2026, plusieurs indicateurs d'activité aux États-Unis et en zone euro ont surpris à la baisse (PMI manufacturiers en contraction, consommation en ralentissement) pendant que les segments actions les plus sensibles aux taux progressaient.
- Le signe s'inverse dans trois configurations : un choc de demande marqué, une inflation qui reste élevée malgré le ralentissement, ou un durcissement du crédit indépendant des taux directeurs ; la mauvaise donnée redevient alors une mauvaise donnée.
Quand les actions montent sur une mauvaise donnée d’activité, le commentaire dominant parle de « déconnexion irrationnelle ». L’explication est plus simple, et bien moins flatteuse pour l’intuition macro : à un moment donné, les investisseurs ne craignent pas la même chose. Une statistique négative ne se lit pas dans l’absolu, elle se lit à travers ce que les acteurs redoutent le plus. Quand le risque dominant est le maintien d’un durcissement financier prolongé, une donnée d’activité plus faible qu’attendu devient une bonne nouvelle pour les prix. Pas par perversion du marché — par hiérarchie des risques.
Une donnée macro n’est jamais un point, c’est un signal de trajectoire
Une statistique économique négative ne vaut pas pour ce qu’elle décrit. Elle vaut pour ce qu’elle implique. Une hausse du chômage, un ralentissement de l’activité ou une inflation plus faible qu’attendu déplacent en priorité les anticipations de taux, de soutien monétaire et de conditions financières. L’impact direct sur les bénéfices courants vient en second.
Ce comportement relève d’une logique d’anticipation, où les prix s’ajustent aux inflexions attendues bien avant qu’elles n’apparaissent dans les cycles économiques observés. Les indicateurs publiés racontent le trimestre dernier ; les prix racontent les douze prochains.
Début janvier 2026, plusieurs indicateurs d’activité aux États-Unis et en zone euro ont surpris à la baisse : l’ISM manufacturier américain à 47,9 en décembre 2025 (publié le 5 janvier, plus bas de l’année), le PMI manufacturier HCOB de la zone euro à 48,8 (publié le 2 janvier, sous son estimation flash de 49,2), sur fond de ralentissement de la consommation. Dans le même temps, les indices actions ont progressé sur les segments les plus sensibles aux taux. La réaction n’est pas proportionnelle à la donnée brute, mais à ce qu’elle implique pour la trajectoire des conditions financières.
Ce décalage s’inscrit dans le cadre plus large de la divergence durable entre marchés actions et économie réelle. Le canal précis, ici, est celui des anticipations de politique monétaire.
Le mécanisme : un risque qui en neutralise un autre
Une mauvaise nouvelle économique peut désamorcer un risque perçu comme plus important. Si l’économie ralentit, la probabilité d’un resserrement monétaire prolongé recule. La trajectoire des taux futurs est révisée à la baisse, parfois plus vite que les perspectives de bénéfices. Le taux d’actualisation utilisé pour valoriser les flux futurs descend, et le prix monte.
En janvier 2026, les taux réels américains à 10 ans restent élevés en niveau (série FRED DFII10 entre 1,86 et 1,97 % sur le mois), mais c’est leur dynamique qui pilote les ajustements. Une inflation qui surprend à la baisse n’est pas lue comme un signal d’économie en difficulté immédiate : elle est lue comme une pression moindre sur la Fed. Une activité qui mollit n’est pas lue comme un risque récessionniste : elle est lue comme une marge de manœuvre nouvelle pour les autorités monétaires.
Les projections dominantes retiennent l’idée que de mauvaises données devraient peser mécaniquement sur les actions. Cette lecture suppose que le canal des bénéfices courants l’emporte sur celui du taux d’actualisation. Elle est valable dans certains régimes, pas dans celui-ci. Le facteur déterminant aujourd’hui est la révision des conditions de liquidité, pas la variation marginale du PIB.
Pourquoi ce mécanisme domine maintenant
Le phénomène devient plus fréquent lorsque l’économie se situe en zone de ralentissement modéré, sans choc brutal. Début 2026, les projections agrégées oscillent autour d’une croissance faible mais positive, avec une inflation en décélération lente. Dans ce régime, les anticipations de politique monétaire deviennent extrêmement sensibles aux données marginales : chaque surprise à la baisse de l’inflation déplace la probabilité implicite d’une nouvelle baisse de taux, après les 75 points de base de détente de septembre à décembre 2025 qui avaient ramené la fourchette de la Fed à 3,50-3,75 %. En lien : Pourquoi la croissance du PIB est un mauvais indicateur pour lire la bourse.
Une mauvaise donnée n’est alors pas interprétée comme un risque systémique. Elle est intégrée comme un élément susceptible d’accélérer un assouplissement futur. La lecture est conditionnelle, et c’est précisément ce conditionnement qui détermine le signe de la réaction.
Le décalage est lisible si on accepte qu’il y a deux horloges
Ce raisonnement éclaire pourquoi certaines séances de hausse paraissent déconnectées de l’actualité. Les marchés ne célèbrent pas la détérioration de l’économie. Ils ajustent un scénario probabiliste où le coût du capital, la liquidité et les contraintes financières pèseront moins qu’anticipé. Le ralentissement est interprété comme une variable d’entrée du calcul de valorisation, pas comme une finalité.
L’interrogation derrière ce sujet porte sur la lisibilité du signal. Une hausse après une mauvaise donnée ne traduit pas une amélioration implicite de l’économie. Elle traduit un déplacement des risques perçus : le risque immédiat sur les bénéfices est jugé moins contraignant que le risque d’un durcissement financier prolongé. Le marché choisit en permanence lequel des deux il pondère.
Quand le mécanisme s’inverse
Cette logique n’est ni automatique ni durable. Elle repose sur plusieurs hypothèses implicites, dont la plus importante est que les autorités monétaires réagiront de manière accommodante au ralentissement. Tant que cette anticipation tient, le ralentissement est lu comme une variable de soutien. Dès qu’elle se fissure, l’inversion est brutale.
Trois configurations cassent le mécanisme : un choc de demande plus marqué qui fait basculer la lecture vers le risque-bénéfices ; une inflation qui reste élevée malgré le ralentissement, fermant la fenêtre d’assouplissement ; un durcissement des conditions de crédit indépendant des taux directeurs, qui prive la baisse anticipée de son effet. Dans chacun de ces cas, la mauvaise donnée redevient simplement une mauvaise donnée.
La deuxième configuration s’est matérialisée en 2026. L’inflation américaine est remontée de 2,39 % sur un an en janvier à 4,17 % en mai (indice des prix à la consommation du BLS), avant de revenir à 3,35 % en août, pendant que l’inflation sous-jacente restait proche de 2,5 %. La BCE a relevé son taux de dépôt à 2,25 % en juin puis à 2,50 % en septembre 2026, et la Fed a porté sa fourchette à 3,75-4,00 % en septembre. Dans ce régime, une donnée d’activité faible ne rouvre plus la fenêtre d’assouplissement.
Indicateurs à suivre pour anticiper le retournement de signe
Plusieurs indicateurs renseignent sur la robustesse du mécanisme bien mieux que les réactions séance après séance. La décomposition est fournie dans notre cadre d’analyse des cycles d’anticipation des marchés actions. La pente des courbes de taux, les anticipations d’inflation à moyen terme (breakevens TIPS) et les conditions financières agrégées donnent une lecture plus fiable que les surprises macro isolées.
Du côté micro, la sensibilité sectorielle aux taux et au coût du capital reste déterminante. Les segments dont la valorisation dépend fortement des flux futurs (technologie de croissance, renouvelables, biotech) réagissent davantage à ce type de scénario que les secteurs exposés directement au cycle économique courant comme la consommation discrétionnaire ou les financières.
Interpréter une hausse de marché après une mauvaise donnée comme une réaction irrationnelle. Cette lecture ignore que les prix actualisent en permanence une trajectoire de taux et de liquidité, pas un état figé de l’économie.
Pour replacer ce mécanisme dans une lecture plus large des marchés actions, le cadre général proposé sur les dynamiques propres aux actions et ETF permet de distinguer clairement signaux économiques et mécanismes de marché.
Ce que cette dynamique implique concrètement
Les mouvements déclenchés par de mauvaises nouvelles ne sont ni un paradoxe ni une anomalie. Ils reflètent une hiérarchie des risques propre aux marchés financiers, et cette hiérarchie est mobile. Tant que le ralentissement reste perçu comme gérable et susceptible d’influer favorablement sur les conditions financières, la réaction peut rester positive. Quand l’équilibre bascule, quand la peur du défaut de bénéfices écrase la peur du resserrement, le signe s’inverse, parfois en quelques séances.
Les marchés actions fonctionnent avant tout comme des machines d’anticipation. Le présent compte moins que la trajectoire implicite, et la trajectoire dépend de ce que le marché redoute le plus à un instant donné. C’est cette mécanique qui se cache derrière les hausses contre-intuitives.
- Les mauvaises données modifient d’abord les anticipations de taux et de liquidité, et seulement ensuite les perspectives de bénéfices.
- La réaction des marchés dépend de la hiérarchie des risques perçue : durcissement financier ou choc d’activité.
- Le signe du mécanisme s’inverse quand l’inflation persiste ou quand le crédit se durcit indépendamment des taux directeurs.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés actions et cycle économique : pourquoi la Bourse et l’économie ne racontent jamais la même histoire en même temps
Pic du S&P 500 et pic du cycle économique (NBER), cinq dernières récessions américaines. Sources : Shiller, NBER.…
Les limites du CAPE : pourquoi Siegel critique Shiller, le rôle des buybacks et la rupture comptable FASB 142
Le CAPE n'a jamais fait consensus académique complet. La critique la plus structurée vient de Jeremy Siegel qui,…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…