
Comment la politique budgétaire interagit avec le cycle réel

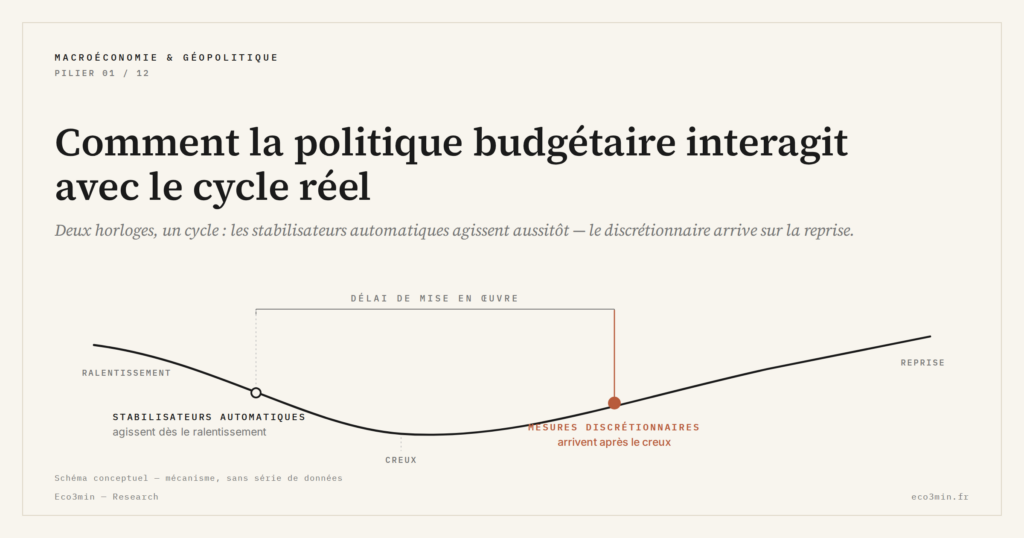
La politique budgétaire interagit avec le cycle économique réel via des délais d’action, des effets différés et des mécanismes de stabilisation.
TL;DR
Seize mois après sa signature, le plan de relance américain de 2009 n'avait décaissé ou rendu en impôts que 480 des 787 Md$ votés : l'impulsion budgétaire arrive souvent après le creux qu'elle visait.
- Deux temporalités s'opposent : les stabilisateurs automatiques absorbent 38 % d'un choc de revenu dans l'Union européenne contre 32 % aux États-Unis, et 47 % contre 34 % d'un choc de chômage (Dolls, Fuest et Peichl, 2012), quand les mesures discrétionnaires arrivent avec plusieurs trimestres de retard.
- Aux États-Unis, le déficit fédéral a atteint 6,1 % du PIB sur l'exercice 2023 et 6,2 % sur 2024, avec une production au-dessus de son potentiel et des taux de la Fed à 5,25-5,50 % : budget et politique monétaire poussaient en sens inverse.
- En zone euro, les nouvelles règles du Pacte de stabilité, en vigueur depuis le 30 avril 2024, imposent l'ajustement budgétaire ; il s'est cumulé à un taux de dépôt de la BCE à 4 % jusqu'en juin 2024, un double frein procyclique.
La politique budgétaire passe pour un levier rapide sur l’activité. Elle agit en réalité sur un tempo plus lent que celui de la conjoncture qu’elle prétend corriger. Le délai entre la décision politique, sa mise en œuvre administrative et son impact réel se compte en trimestres, parfois en années. Et cette inertie change la nature même de l’instrument : plus la dette publique s’alourdit, plus l’arbitrage budgétaire pèse sur le cycle au lieu de le piloter.
Avec des ratios de dette publique inédits hors période de guerre dans les économies du G7, la capacité contracyclique des États est devenue une variable du cycle elle-même. Cette dynamique est retracée dans crédit et activité réelle, deux temporalités distinctes. Le budget n’est plus un outil neutre à la disposition du décideur : il est devenu une contrainte structurante, soumise aux mêmes réactions de marché que la dette privée.
Stabilisateurs automatiques et mesures discrétionnaires : deux temporalités
Les stabilisateurs automatiques (allocations chômage, progressivité de l’impôt, prestations sociales indexées) réagissent dès que l’activité fléchit, sans intervention politique nouvelle. Leur effet stabilisateur est mécanique et rapide. Mesurés sur les systèmes fiscaux et sociaux de 2008, ces stabilisateurs absorbaient 38 % d’un choc proportionnel de revenu dans l’Union européenne contre 32 % aux États-Unis, et 47 % contre 34 % d’un choc de chômage (Dolls, Fuest et Peichl, Journal of Public Economics, 2012). Cet écart explique une part du différentiel de volatilité cyclique observé entre les deux zones.
Les mesures discrétionnaires (plans de relance, baisses d’impôts ciblées, programmes d’investissement public) suivent un calendrier radicalement différent. Au calendrier s’ajoute la nature de ce qui est financé, variable dont dépend le rendement comparé des différentes catégories de dépense publique. Le plan de relance américain signé le 17 février 2009 (787 Md$) en donne la mesure : au 30 juin 2010, un an après le creux de juin 2009 (FRED USREC), 480 Md$ avaient été décaissés ou rendus en baisses d’impôts (Council of Economic Advisers, juillet 2010). Vote parlementaire, appels d’offres, décaissements effectifs : chaque étape ajoute son retard. Conséquence directe : les plans de relance arrivent souvent après le creux du cycle économique réel, au moment précis où l’économie a déjà entamé sa reprise.
Le risque de procyclicité involontaire
Le décalage temporel n’est pas neutre. Quand l’impulsion budgétaire arrive dans une économie déjà en accélération, la relance amplifie l’expansion au lieu de compenser le creux. Les États-Unis de 2023-2024 illustrent ce piège. Le déficit fédéral a atteint 6,1 % du PIB sur l’exercice 2023 et 6,2 % sur l’exercice 2024 (FRED, FYFSGDA188S), alors que le PIB réel dépassait de 0,9 à 1,6 % son potentiel estimé par le CBO et que la Fed maintenait ses taux entre 5,25 et 5,50 % du 26 juillet 2023 au 18 septembre 2024. La politique budgétaire poussait dans un sens, la politique monétaire dans l’autre.
En zone euro, la logique inverse opère, avec le même résultat néfaste. Les nouvelles règles du Pacte de stabilité, entrées en vigueur le 30 avril 2024, imposent des trajectoires d’ajustement budgétaire à des économies dont la croissance potentielle ne s’est jamais redressée. Le resserrement budgétaire s’est cumulé à une politique monétaire restrictive tant que le taux de dépôt de la BCE est resté à 4 %, jusqu’en juin 2024, produisant un double frein procyclique. Ramené à 2 % en juin 2025, ce taux est remonté à 2,50 % en septembre 2026. La désynchronisation persistante des cycles entre grandes zones économiques rend l’asymétrie particulièrement visible : Washington stimule en haut de cycle, Bruxelles consolide en bas de cycle. Difficile d’imaginer un timing plus défavorable pour la convergence européenne.
Supposer qu’un plan de relance agit immédiatement sur la croissance. Les délais d’exécution budgétaire (vote, appels d’offres, décaissements) créent un retard structurel de plusieurs trimestres. Évaluer l’impact d’une mesure au trimestre de son annonce revient à confondre signal politique et effet économique réel. Des erreurs de calendrier de ce type expliquent aussi la dispersion des estimations publiées, dispersion indissociable de la mesure du multiplicateur budgétaire.
Le rôle contracyclique du budget reste néanmoins irremplaçable dans certaines configurations. Lors de chocs de grande ampleur (récession profonde, crise systémique, pandémie) les stabilisateurs automatiques seuls ne suffisent pas, et l’intervention discrétionnaire devient indispensable malgré ses délais. La réponse budgétaire au Covid en 2020, malgré ses imperfections de ciblage, a démontré qu’une mobilisation rapide des finances publiques pouvait éviter un effondrement de la demande intérieure. Lue à l’aune des dynamiques profondes du cycle économique, la question n’est plus de savoir si la politique budgétaire doit intervenir, mais à quel moment elle peut le faire sans amplifier les déséquilibres qu’elle cherche à corriger. Avec des marges budgétaires érodées, cette fenêtre se referme.
Mis à jour le 30 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE et anticipations d’inflation à 10 ans : comment les marchés pricent l’inflation future
Le T10YIE est devenu la mesure de référence des anticipations d'inflation à long terme implicites dans les prix…
Pourquoi les marchés financiers et l’économie réelle ne bougent jamais en même temps
La bourse anticipe, l'économie confirme. Trois mécanismes (crédit, liquidité, anticipations) expliquent pourquoi marchés et économie réelle ne bougent…