
Spread de crédit Baa et pics boursiers, 1953–2026 : en écartement à 4 sommets sur 12, plus large six mois après à 9
Aux 12 pics boursiers américains depuis 1953, le spread Baa de Moody’s, la note la plus basse de la catégorie investment grade, s’écartait au mois du pic dans 4 cas, et il était plus large six mois plus tard dans 9.
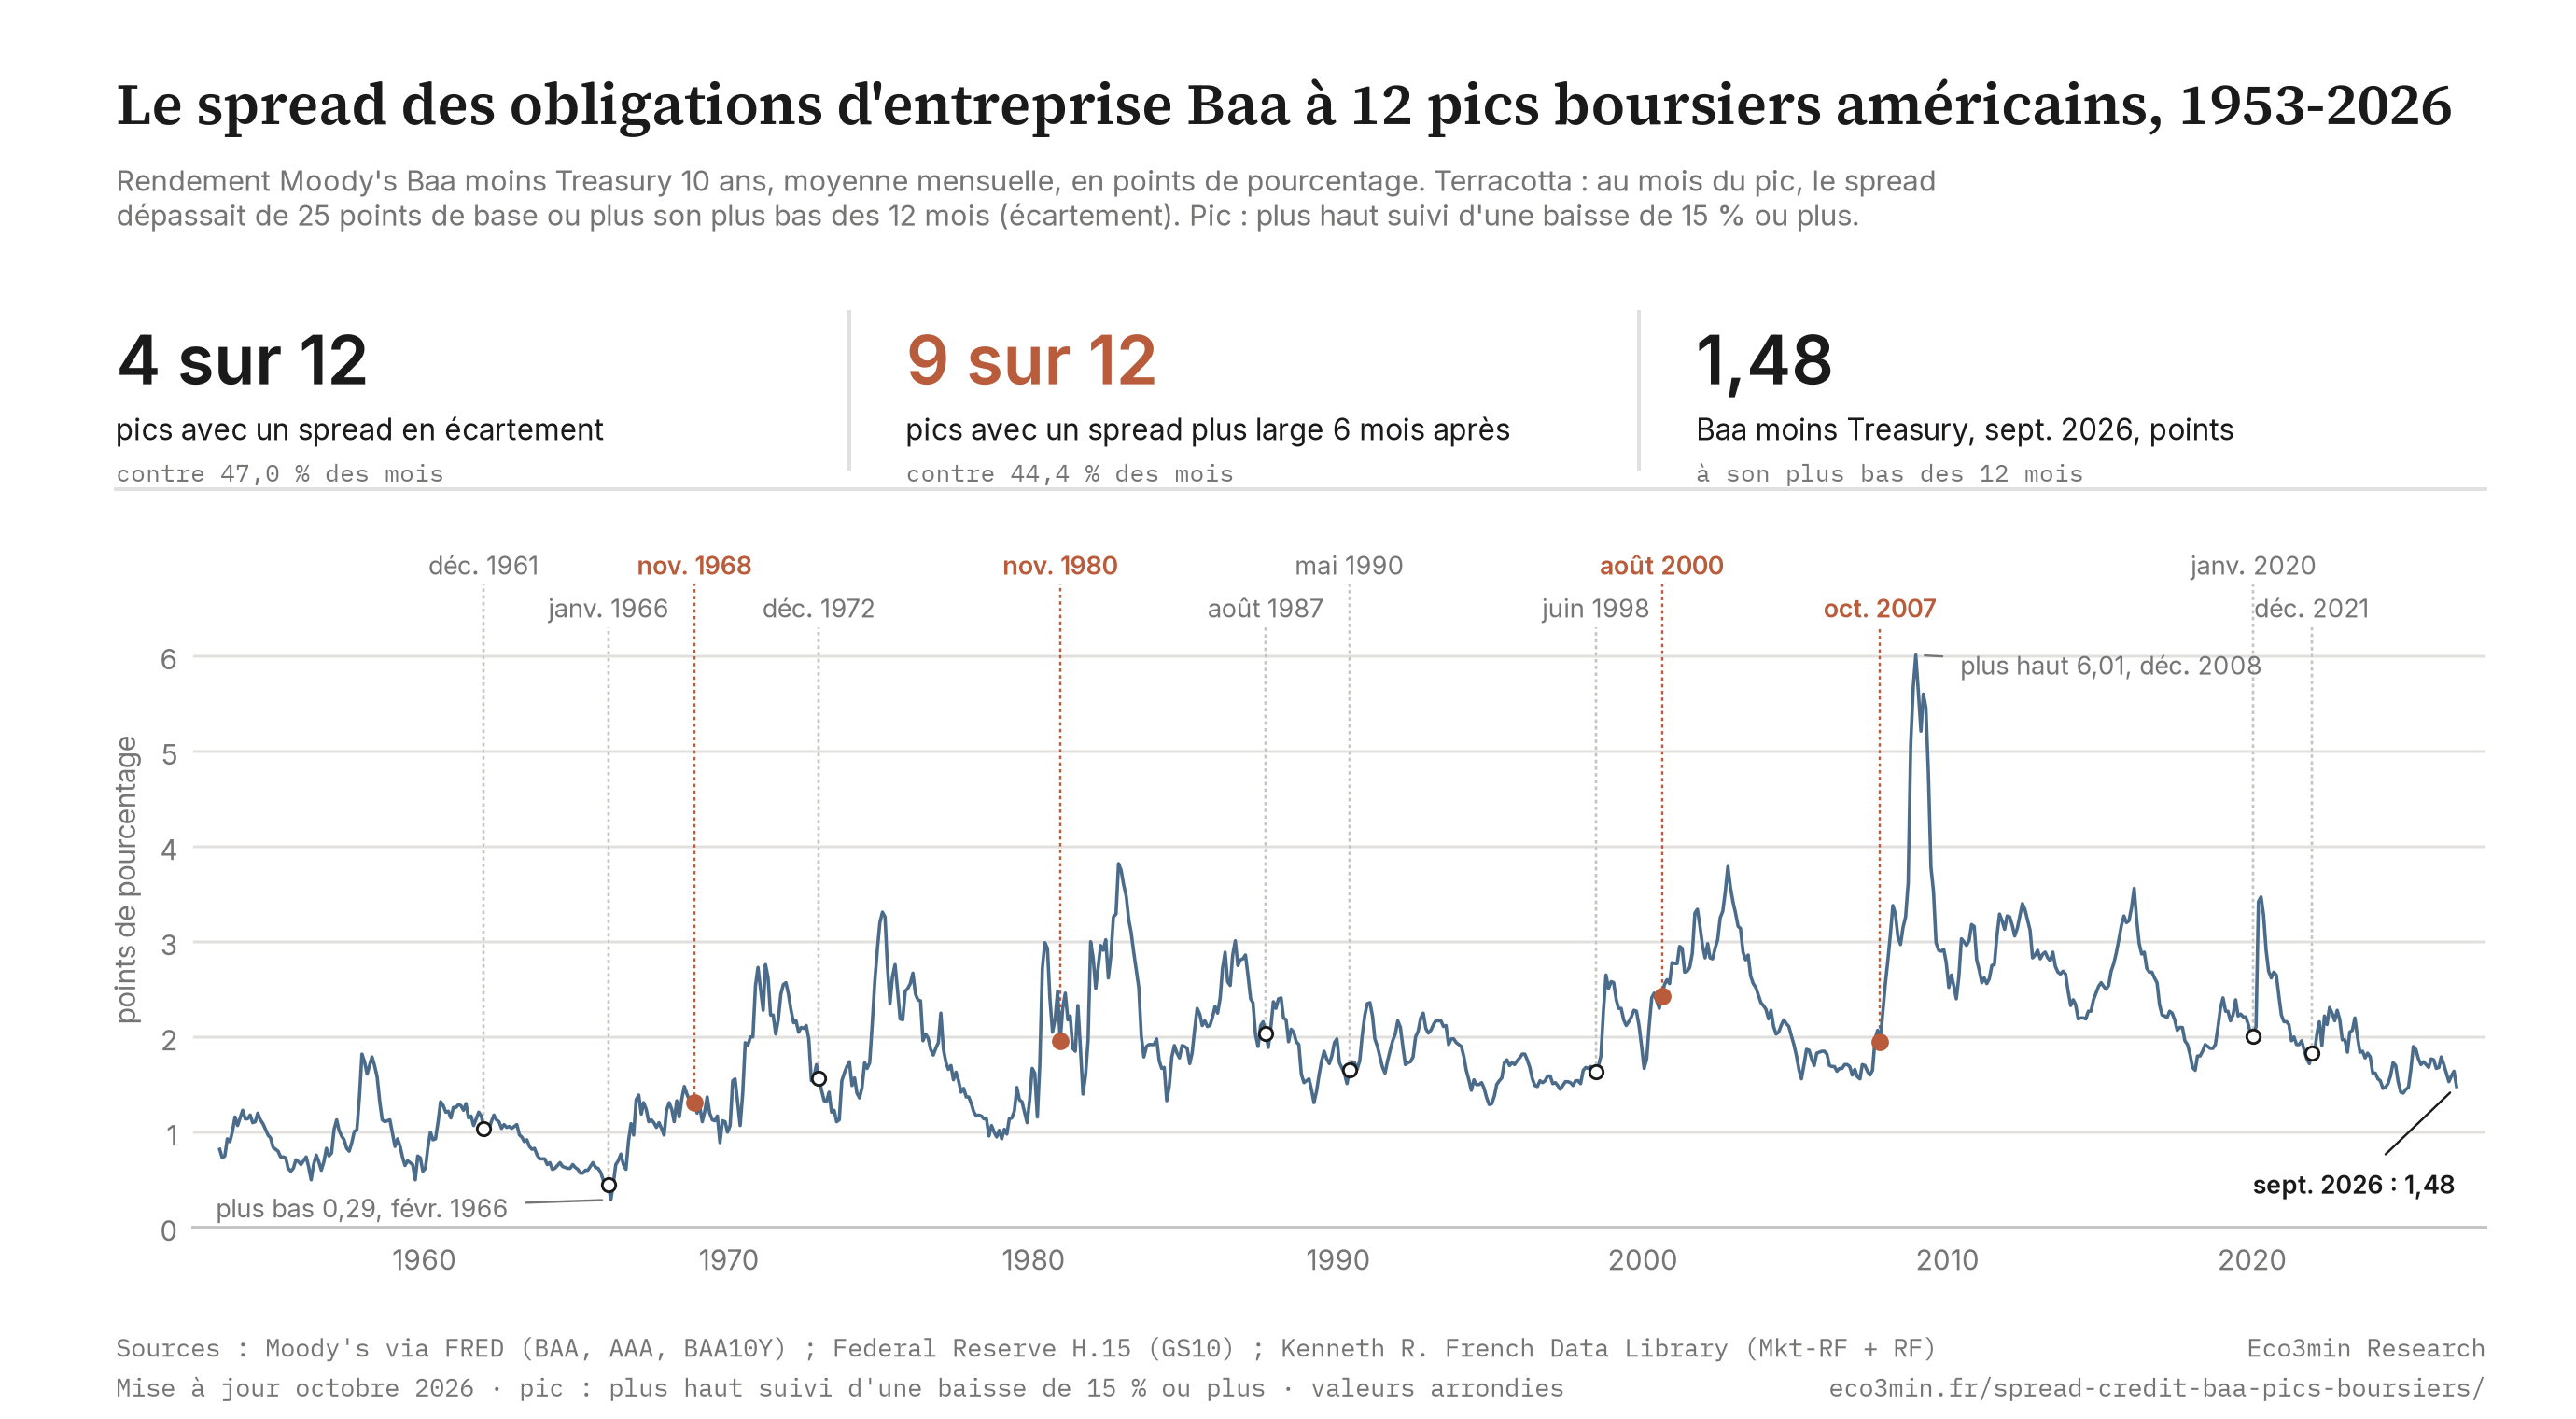
Le spread Baa aux 12 pics boursiers américains depuis 1953
Rendement des obligations d’entreprise Baa de Moody’s moins le rendement du Treasury 10 ans, en moyenne mensuelle, d’avril 1953 à septembre 2026. Les points marquent les 12 pics suivis d’une baisse de 15 % ou plus des actions américaines. À 4 d’entre eux, le spread dépassait d’au moins 25 points de base son plus bas des 12 mois, une situation observée sur 47,0 % des mois ; six mois après le pic, il était plus large à 9.
Sources : Moody’s Seasoned Baa Corporate Bond Yield (BAA), via FRED, Federal Reserve Bank of St. Louis ; Board of Governors of the Federal Reserve System, 10-Year Treasury Constant Maturity (GS10) ; Kenneth R. French Data Library, rendement total du marché américain. Graphique : Eco3min Research.
Un fichier mensuel qui rapproche les rendements des obligations d’entreprise Baa et Aaa de Moody’s, la note investment grade la plus basse et la plus haute, du Treasury 10 ans et des rendements des actions américaines depuis juillet 1926, avec indicateurs d’écartement, pics datés et variations à terme.
Rapprocher le spread de crédit Baa des pics boursiers revient à interroger un mois précis. Le spread mesure l’écart entre le rendement des obligations d’entreprise notées Baa par Moody’s, la note investment grade la plus basse, et celui du Treasury 10 ans. Où se trouvait-il le mois où la Bourse américaine a touché un plus haut qu’elle a ensuite perdu de 15 % ou plus ? Depuis avril 1953, début de la série du Treasury 10 ans, l’indice de rendement total du marché américain construit à partir de la Kenneth R. French Data Library compte 12 pics de ce type, de décembre 1961 à décembre 2021. À 4 d’entre eux, le spread dépassait d’au moins 25 points de base son niveau le plus bas des 12 mois précédents, une situation observée sur 47,0 % des 869 mois de l’échantillon. Six mois après le pic, le spread était plus large qu’au mois du pic dans 9 cas sur 12, contre 44,4 % des mois.
L’essentiel
Sur 12 pics boursiers américains depuis 1953, le spread des obligations d’entreprise Baa s’écartait dans 4 cas ; six mois plus tard, il était plus large dans 9.
- Au mois du pic, le spread Baa moins Treasury 10 ans dépassait d’au moins 25 pb son plus bas des 12 mois à 4 pics sur 12, contre 47,0 % des 869 mois depuis avril 1954 et 39,1 % des 299 mois où le marché a clôturé à un plus haut historique. Le test binomial donne 0,258 et le décalage circulaire de la série d’indicateurs 0,259 : pas plus souvent qu’un mois ordinaire.
- Six mois après, le spread était plus large qu’au pic à 9 pics sur 12, sur Baa moins Treasury comme sur Baa moins Aaa, contre 44,4 % et 43,1 % des mois (binomial 0,033, décalage circulaire 0,039). La corrélation entre la variation mensuelle du spread et le rendement boursier du mois suivant a un intervalle à 95 % qui contient zéro sur les quatre mesures testées.
- Vérifié dans l’autre sens : une fois retirée la part de chaque mouvement du spread qui suit le Treasury 10 ans, le spread s’écartait à 5 pics sur 12 contre 36,7 % des mois, au-dessus de sa base. Le contrôle hebdomadaire sur BAA10Y depuis 1987 donne 5 pics sur 9 contre 51,4 % des semaines. Aucun de ces deux décomptes ne se distingue du hasard (0,467 et 0,535).
Périmètre : Baa est la note investment grade la plus basse, un cran au-dessus du high yield, et l’étude ne dit rien des obligations high yield, des prêts à effet de levier ni des credit default swaps. Elle mesure une co-évolution, pas une causalité, et ne contient ni prévision ni signal. Méthode dans la méthodologie, réserves dans les limites.
Dernière observation
Baa moins Treasury 10 ans
1,48 pt
moyenne mensuelle de septembre 2026, 29,3e centile depuis avril 1953
Au-dessus du plus bas des 12 mois
0 pb
septembre 2026 est le plus bas des 12 mois ; l’indicateur d’écartement est éteint
Baa moins Aaa
0,44 pt
1 pb au-dessus de son propre plus bas des 12 mois
Marché actions américain
Plus haut historique
rendement total, août 2026, dernier mois de la bibliothèque French
Le rendement Baa de Moody’s s’est établi en moyenne à 6,47 % en septembre 2026, le rendement Aaa à 6,03 % et le Treasury 10 ans à 4,99 %. BAA10Y valait 1,47 en fin de mois. Le spread était de 1,64 en août et de 1,59 en juillet. Les moyennes mensuelles de Moody’s arrivent sur FRED dans les premiers jours du mois suivant et la bibliothèque French est mise à jour chaque mois. Mise à jour mensuelle.
Synthèse
Six constats
- Sur 12 pics boursiers américains depuis 1953, le spread des obligations d’entreprise Baa s’écartait dans 4 cas ; six mois plus tard, il était plus large dans 9.
- L’état du spread au mois du pic est celui d’un mois ordinaire. Faire glisser toute la série d’indicateurs face aux 12 dates de pic, selon chacun de ses 869 décalages possibles, ce qui préserve la persistance des phases d’écartement, donne en moyenne 5,63 pics signalés, et 4 ou moins dans 25,9 % des décalages. Sur les mois où le marché a clôturé à un plus haut, la base est de 39,1 % et la conclusion tient.
- Après le pic, le contraste est significatif. Dans les six mois suivants, le spread s’est élargi à 9 pics sur 12 sur les deux mesures, avec une variation médiane de +0,32 point contre −0,04 sur l’ensemble des mois. Les trois exceptions sont novembre 1968, décembre 1972 et novembre 1980.
- Mois après mois, le spread suit le marché. La corrélation entre la variation du spread sur une période et le rendement boursier de la période précédente va de −0,21 à −0,42 selon les quatre mesures (Baa moins Treasury et Baa moins Aaa en moyenne mensuelle, BAA10Y en fin de mois et en hebdomadaire), et chaque intervalle à 95 % se situe sous zéro. Avec le rendement de la période suivante, tous les intervalles contiennent zéro.
- En septembre 2026, le spread, à 1,48 point, était à son plus bas des 12 mois, alors que le marché américain avait clôturé août à un plus haut historique. L’indicateur d’écartement s’allumerait avec un spread mensuel de 1,73 ou plus tant que ce plus bas reste dans la fenêtre, soit jusqu’en septembre 2027.
- Le fichier contient 1 203 mois, de juillet 1926 à septembre 2026, en 35 colonnes de données, et chaque indicateur comme chaque date de pic peut être reconstruit à partir des rendements qu’il publie. Textes et analyses d’Eco3min : CC BY 4.0. Les données, fichiers et graphiques restent soumis aux conditions de leur producteur, indiquées sur chaque page ; Eco3min n’accorde aucune licence sur des données de tiers. Les rendements Moody’s sont protégés et publiés avec une obligation de citation.
Le bilan en six chiffres
4 sur 12
pics avec un spread supérieur d’au moins 25 pb à son plus bas des 12 mois, contre 47,0 % des mois
9 sur 12
pics avec un spread plus large six mois après, contre 44,4 % des mois
0,259
probabilité de 4 pics signalés ou moins par décalage circulaire des 869 mois
−0,43
variation mensuelle de Baa moins Treasury par point de variation du taux 10 ans
1,84 pt
médiane de Baa moins Treasury 10 ans depuis avril 1953 ; plus bas 0,29, plus haut 6,01
−36,30 %
baisse moyenne après les 4 pics signalés, contre −24,28 % après les 8 autres : quatre cas, trop peu pour un test
Pourquoi le crédit est censé tourner en premier
La lecture testée ici compte parmi les plus répétées des commentaires de marché : le marché obligataire voit venir les difficultés le premier. L’argument se tient. La créance du porteur d’obligations passe avant celle de l’actionnaire et son potentiel de hausse est plafonné, si bien que son prix dépend de la probabilité de défaut et de peu d’autre chose. Dans le modèle de la dette d’entreprise de Robert Merton (1974), l’action est une option d’achat sur les actifs de la firme et l’obligation une créance sans risque diminuée d’une option de vente sur ces mêmes actifs. Les deux prix répondent donc à la valeur de la firme et à sa volatilité. En fin de cycle, le levier s’accumule, les prêteurs se montrent plus exigeants et les emprunteurs investment grade les plus fragiles paient davantage les premiers. La question-réponse du site sur ce que les spreads de crédit disent des récessions déroule cette chaîne. La littérature académique la confirme pour l’économie réelle : l’indice de spread construit obligation par obligation par Gilchrist et Zakrajšek en 2012 contient de l’information sur l’emploi et la production plusieurs trimestres en amont.
Une page antérieure d’Eco3min sur ce sujet mesurait, sur un indice high yield commençant en 1997, le nombre de mois entre chaque creux du spread et le pic boursier suivant. Le test présenté ici date les pics à partir des seuls rendements boursiers, puis lit le spread au mois du pic.
Le test repose sur deux définitions. Un pic est un mois où l’indice de rendement total du marché américain a clôturé à un plus haut qu’il n’a pas retrouvé avant de baisser de 15 % ou plus. Les dates viennent des rendements boursiers, sans référence au crédit. Le spread est en écartement un mois donné quand il dépasse d’au moins 25 points de base sa plus basse valeur mensuelle des 12 mois précédents. Depuis avril 1954, cet indicateur a été allumé 47,0 % du temps : un spread qui marquerait les sommets afficherait, sur les 12 mois de pic, une part nettement supérieure à 47 %. Les données montrent l’ordre inverse : le spread s’est élargi après les pics de façon bien plus régulière qu’au mois du pic.
Douze pics, quatre spreads en écartement, puis neuf plus larges six mois après.
Le spread au mois du pic
Au mois du pic, le spread dépassait d’au moins 25 points de base son plus bas des 12 mois à quatre pics : novembre 1968 (34 pb), novembre 1980 (80 pb), août 2000 (76 pb) et octobre 2007 (39 pb). Aux huit autres, il se tenait à 14 pb ou moins de ce plus bas, et il l’atteignait exactement en décembre 1961 et janvier 2020. L’ampleur et la durée de chaque baisse, sur un indice de prix, figurent dans le catalogue de tous les grands drawdowns du S&P 500 depuis 1950 ; ici, les pics sont datés sur le rendement total.
Quatre sur douze, c’est 33,3 %. Sur les 869 mois, l’indicateur a été allumé 47,0 % du temps. Sur les 299 mois où le marché a clôturé à un plus haut historique, la comparaison la plus proche d’un pic, 39,1 %. Un test binomial de 4 succès ou moins en 12 tirages à 47,0 % donne 0,258. Ce test traite les mois comme indépendants, ce qu’ils ne sont pas : une phase d’écartement dure plusieurs mois. Le décalage circulaire répond à l’objection. Il fait glisser toute la série d’indicateurs face aux dates de pic fixes, selon chaque décalage possible, 869 au total, et compte à chaque fois les pics signalés. La moyenne est de 5,63, et 4 ou moins apparaît dans 25,9 % des décalages.
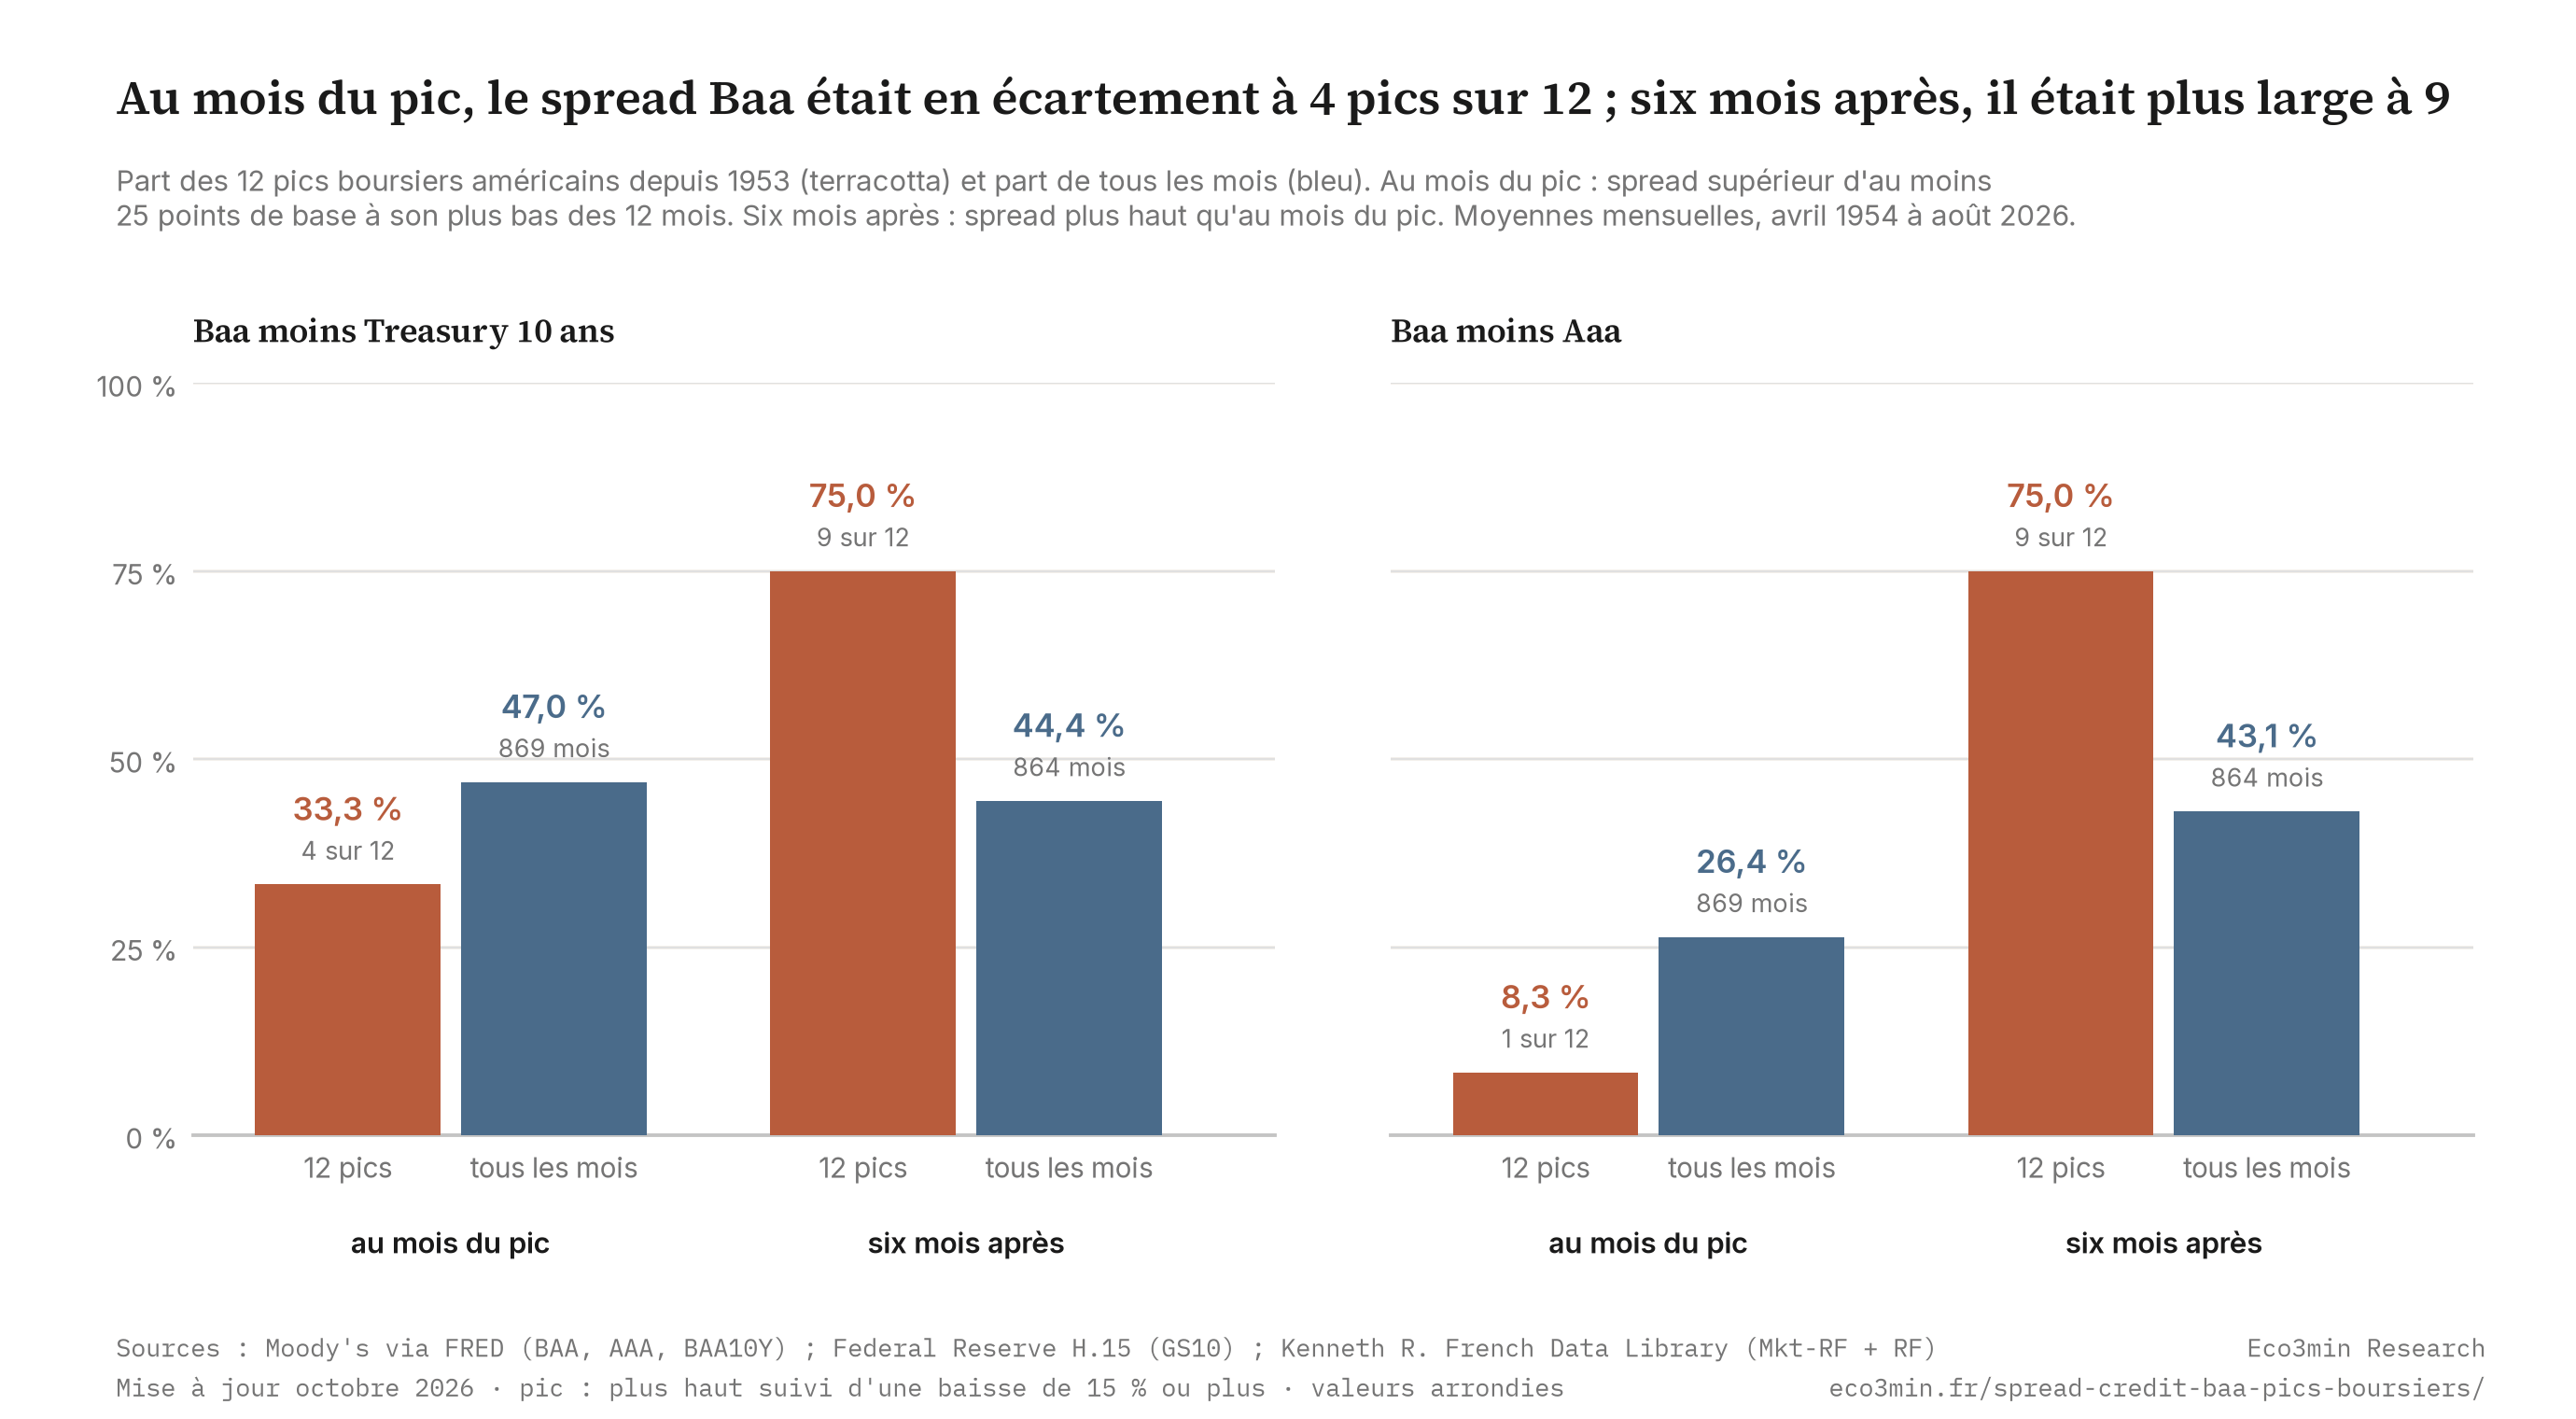
Au mois du pic et six mois après : le spread Baa aux 12 pics boursiers américains, face à l’ensemble des mois
Part des 12 pics depuis 1954 où le spread dépassait d’au moins 25 pb son plus bas des 12 mois au mois du pic, et où il était plus large six mois plus tard, comparée à la même part sur l’ensemble des mois. Baa moins Treasury 10 ans : 4 sur 12 contre 47,0 %, puis 9 sur 12 contre 44,4 %. Baa moins Aaa : 1 sur 12 contre 26,4 %, puis 9 sur 12 contre 43,1 %.
Sources : Moody’s BAA et AAA via FRED ; Board of Governors, GS10 ; Kenneth R. French Data Library. Pics : plus hauts suivis d’une baisse de 15 % ou plus de l’indice de rendement total américain, d’avril 1954 à août 2026. Graphique : Eco3min Research.
Chaque paire de barres compare les 12 pics à l’ensemble des mois de l’échantillon. Un spread qui marquerait les sommets placerait la barre de gauche de chaque paire au-dessus de celle de droite. Un spread qui répond au repli boursier le ferait sur la seconde paire. La première paire se situe sous sa base sur les deux mesures, la seconde nettement au-dessus.
Ce que ce jeu de données ne mesure pas
L’indice Baa de Moody’s fait la moyenne des rendements d’obligations d’entreprise anciennes notées Baa, la catégorie investment grade la plus basse, d’échéance de 20 ans et plus, et la série publiée est la moyenne des valeurs quotidiennes du mois. Ce n’est pas du high yield : les obligations notées sous Baa, les prêts à effet de levier, le crédit privé et les credit default swaps sont hors du fichier, de même que les spreads obligation par obligation de la littérature académique. La question-réponse sur la dette investment grade et la dette high yield expose ce qui sépare les deux segments. Le Treasury 10 ans est plus court que les obligations de l’indice, si bien que Baa moins Treasury porte aussi une partie de la courbe des taux. Un cas concret : sur les 12 mois menant à octobre 2007, le rendement Baa a monté de 0,06 point tandis que le Treasury 10 ans reculait de 0,20, ce qui plaçait le spread à 39 pb au-dessus de son plus bas des 12 mois à ce pic. Baa moins Aaa, deux indices Moody’s de même échéance, a baissé de 0,09 point sur la même période. En octobre 2007, l’écartement tenait au recul du Treasury.
À retenir
Au mois du pic, le spread Baa ressemblait à celui d’un mois ordinaire : en écartement à 4 pics sur 12 contre 47,0 % des mois, un décompte qu’un décalage circulaire de la même série reproduit ou fait descendre 25,9 % du temps.
Six mois après le pic
Six mois après le pic, le spread était plus large à neuf pics sur douze. Les plus fortes hausses ont suivi octobre 2007, +1,34 point, juin 1998, +0,95, janvier 2020, +0,68, et mai 1990, +0,58. Deux des trois exceptions, novembre 1968 et novembre 1980, sont des pics où le spread s’écartait déjà. La troisième est décembre 1972. Baa moins Aaa donne les mêmes neuf et les mêmes trois. Sur les 864 mois dont la fenêtre de six mois est écoulée, un spread plus large six mois après se produit dans 44,4 % des cas pour Baa moins Treasury et dans 43,1 % pour Baa moins Aaa. Neuf sur douze contre 44,4 % donne 0,033 au test binomial et 0,039 au décalage circulaire, dont la moyenne est de 5,33. La variation médiane à six mois après un pic est de +0,32 point, contre −0,04 sur l’ensemble des mois.
Le mécanisme va des actions vers le crédit au moins autant que l’inverse. Dans le cadre de Merton, une baisse de la valeur de marché des fonds propres accroît le levier mesuré aux prix de marché et rapproche la firme de son point de défaut, ce que le prix de l’obligation enregistre. Un marché en baisse durcit aussi le financement des émetteurs investment grade les plus fragiles. La question-réponse du site sur l’élargissement des spreads de crédit en récession suit la même chaîne jusqu’à l’économie réelle.
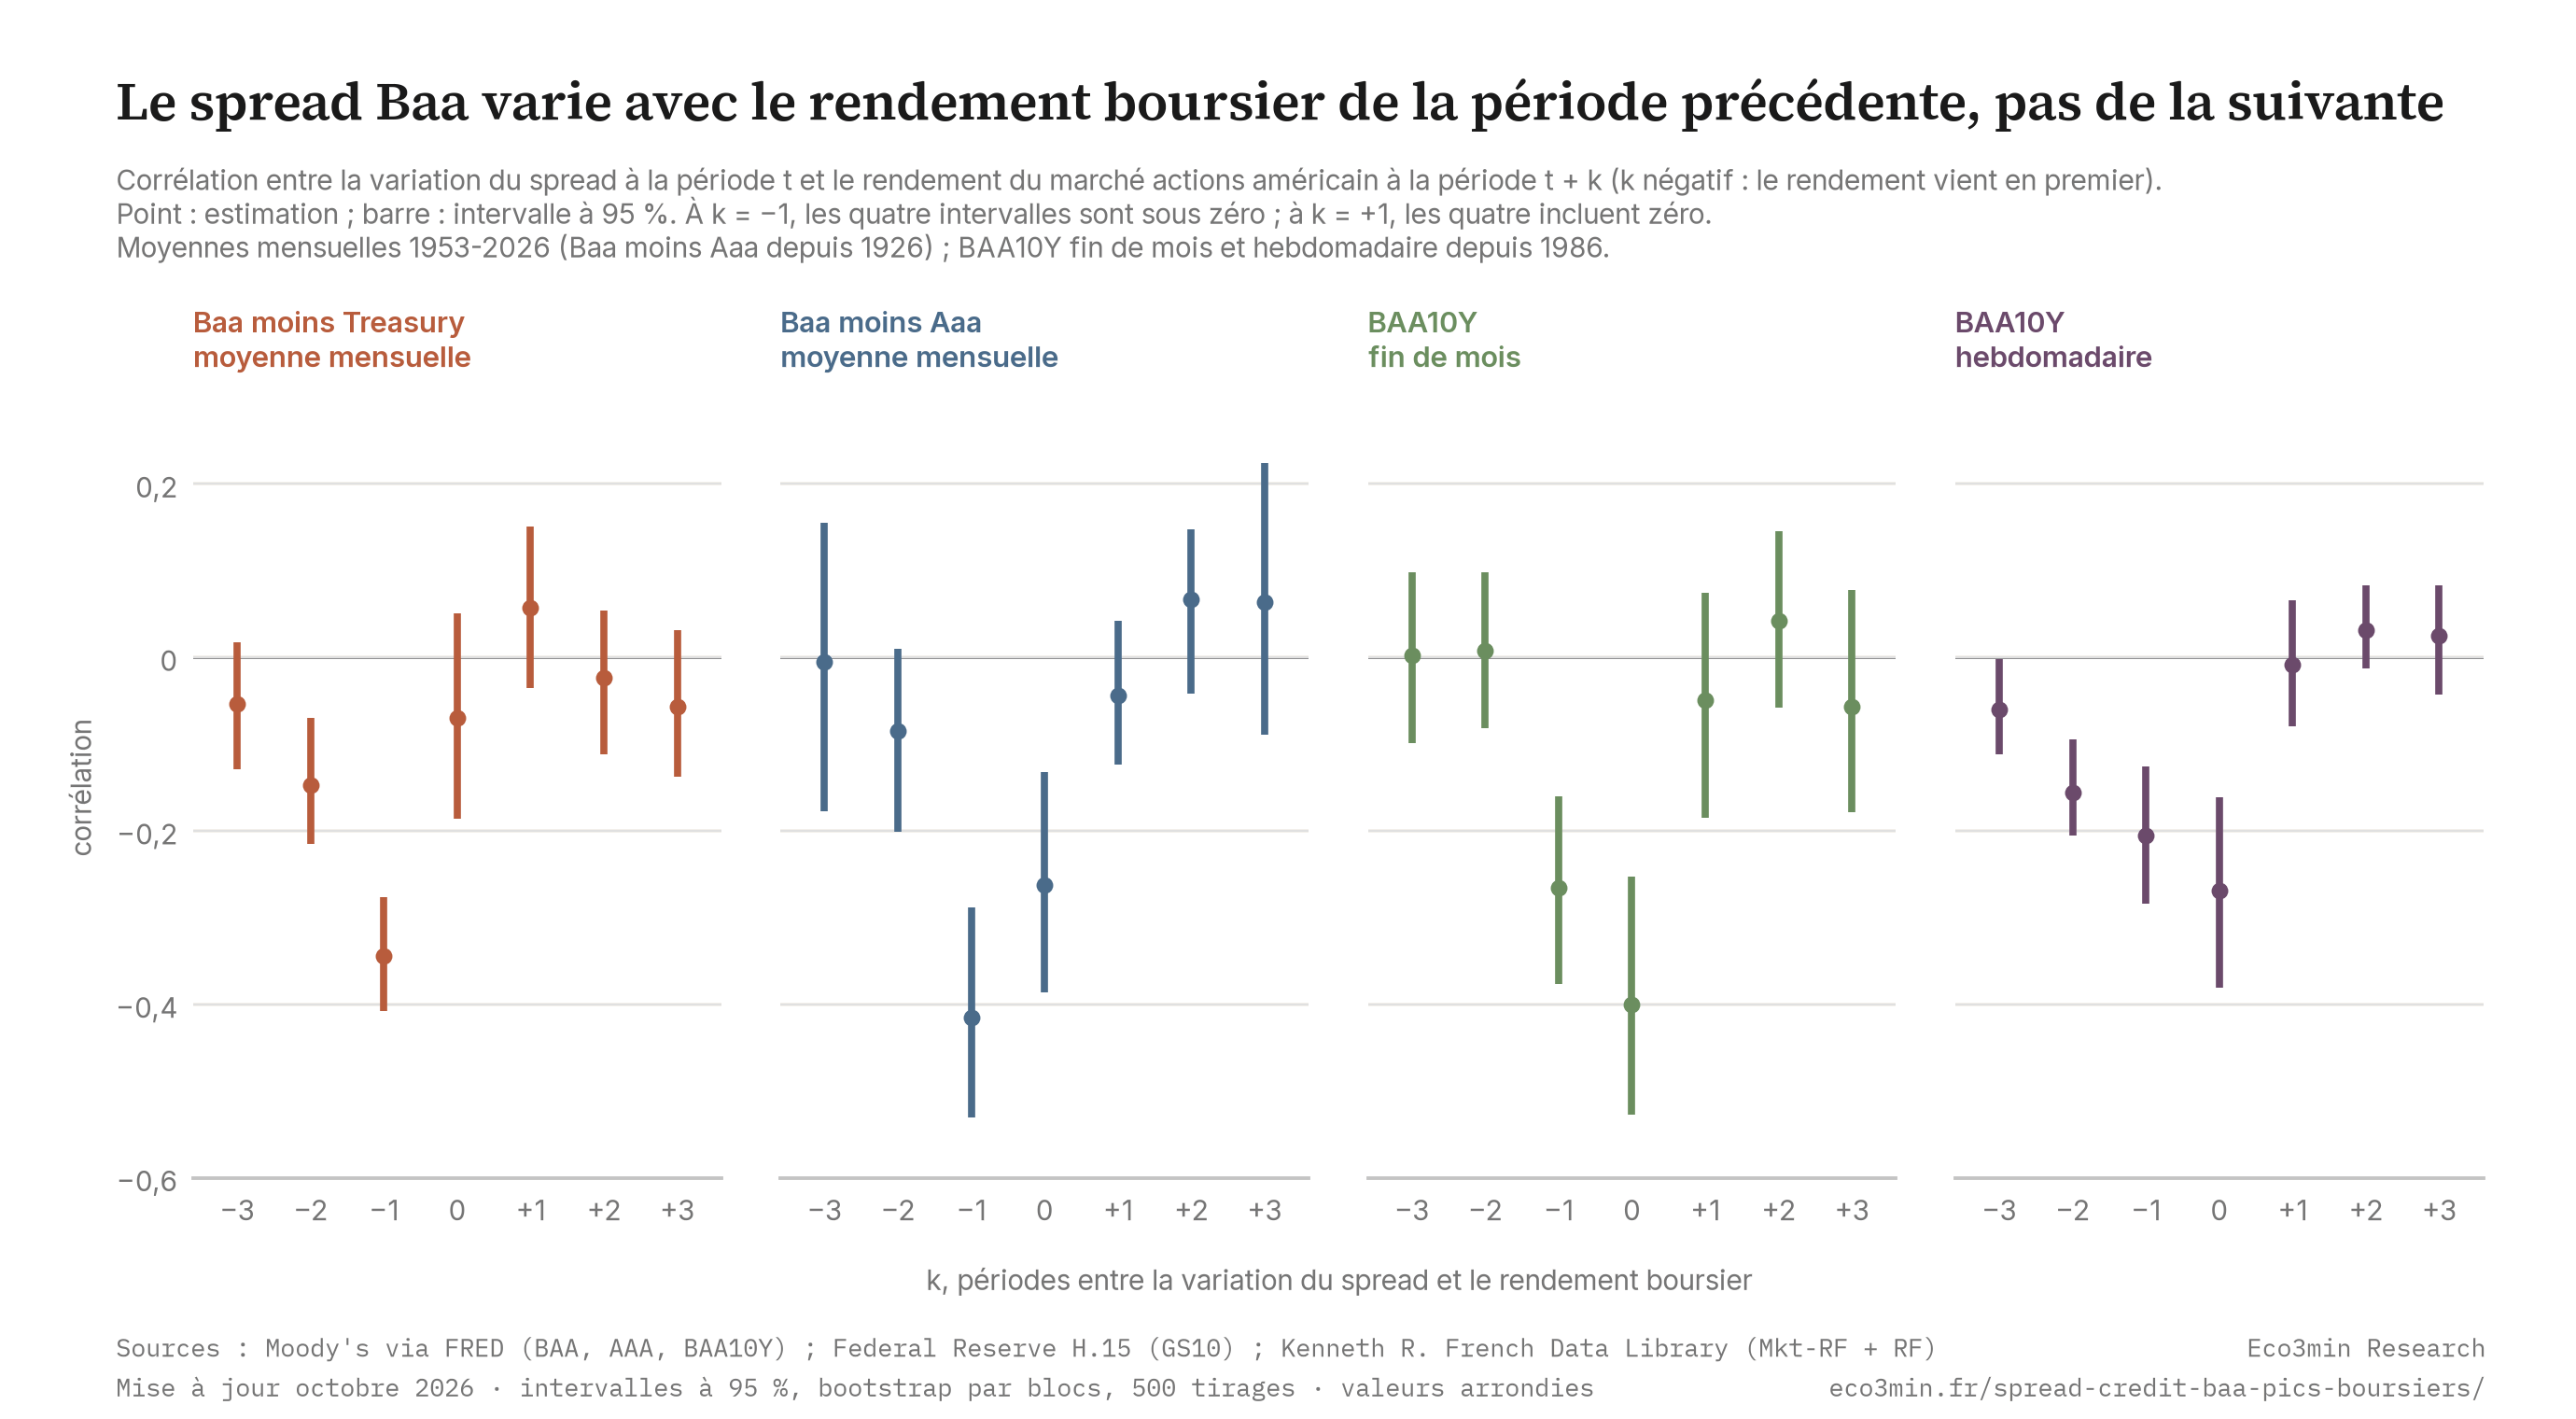
Variations du spread et rendements boursiers : la même période, les trois précédentes et les trois suivantes
Corrélation entre la variation du spread Baa sur une période et le rendement boursier américain k périodes plus tôt ou plus tard, avec intervalles à 95 % par bootstrap par blocs, sur quatre mesures. Avec le rendement de la période suivante, l’intervalle contient zéro sur les quatre ; avec celui de la période précédente, il se situe sous zéro sur les quatre.
Sources : Moody’s BAA, AAA et BAA10Y via FRED ; Board of Governors, GS10 ; Kenneth R. French Data Library, mensuel et quotidien. Intervalles : bootstrap par blocs mobiles, 500 tirages, blocs de 6 mois et de 13 semaines. Graphique : Eco3min Research.
Les corrélations mensuelles montrent le même ordre à une échelle plus fine. Sur la moyenne mensuelle de Baa moins Treasury, la variation du spread un mois donné a une corrélation de −0,34 avec le rendement boursier du mois précédent, intervalle −0,41 à −0,28. Elle est de −0,07 avec celui du même mois, et de +0,06 avec celui du mois suivant, intervalle −0,04 à +0,15. Une partie du premier chiffre tient à l’arithmétique. Une variation entre deux moyennes mensuelles couvre la seconde moitié du mois précédent et la première moitié du mois en cours, et absorbe donc par construction une partie du mouvement boursier du mois précédent. Les relevés de BAA10Y en fin de mois et en hebdomadaire suppriment ce recouvrement. En fin de mois, la corrélation est de −0,40 avec le rendement du même mois et de −0,27 avec celui du mois précédent ; en hebdomadaire, −0,27 et −0,21. Avec le rendement de la période suivante, elle est de −0,05 en fin de mois et de −0,01 en hebdomadaire, et les intervalles contiennent zéro.
À retenir
Six mois après 9 pics sur 12, le spread Baa était plus large, contre 44,4 % des mois. Sur chacune des quatre mesures, la variation du spread est corrélée au rendement boursier de la même période ou de la précédente, et non à celui de la suivante.
Les quatre pics en écartement, et la mesure qui diverge
Quatre pics vont dans le sens de la lecture. En novembre 1968, novembre 1980, août 2000 et octobre 2007, le spread s’écartait au mois du pic, et il se situait aux 91e, 84e, 89e et 66e centiles de son historique à date. Ces quatre pics ont été suivis d’une baisse moyenne de −36,30 %, contre −24,28 % après les huit autres. Un décompte de pics traite de la même façon une correction de 15 % et un marché baissier de 50 %, et sur quatre cas face à huit l’écart est une régularité à noter, non un test.
Décomposé sur les 12 mois menant à chaque pic, 1980 est le cas net : le rendement Baa a monté de 2,65 points, le Treasury de 2,03, et Baa moins Aaa de 0,44, le seul pic signalé sur les deux spreads. En 1968, Baa moins Aaa a monté de 0,17. En 2000 et en 2007, il a baissé, de 0,04 et 0,09, tandis que le Treasury reculait de 0,11 et 0,20. Sur Baa moins Aaa, avec la même règle des 25 pb, 1 pic sur 12 est signalé, contre 26,4 % des mois.
La mesure qui diverge est le spread corrigé du taux. Baa moins Treasury évolue à l’inverse du Treasury lui-même : chaque point de hausse du taux 10 ans s’est accompagné d’une baisse de 0,4300 point du spread, une corrélation mensuelle de −0,624 sur 881 variations. Baa moins Aaa a une corrélation de −0,323 avec les mêmes mouvements du Treasury. Retirer de chaque variation du spread 0,43 fois la variation mensuelle du Treasury, puis appliquer la même règle des 25 pb, donne 5 pics signalés sur 12, août 1987 s’ajoutant aux quatre précédents. La base est de 36,7 % des mois, et de 17,7 % des mois où le marché est à un plus haut. Sur cette mesure, le décompte passe au-dessus de sa base, du côté opposé au décompte principal. Le hasard produit encore souvent un tel décompte : 0,467 au test binomial, 0,473 au décalage circulaire. Le coefficient est estimé sur tout l’échantillon, une information dont personne ne disposait à l’époque, et le fichier publie les deux versions.
Le contrôle hebdomadaire va dans le même sens. Il porte sur les clôtures du vendredi de BAA10Y depuis 1987 et sur les rendements hebdomadaires cumulés à partir du fichier quotidien de French. Le spread y dépassait d’au moins 25 pb son plus bas des 52 semaines à 5 pics hebdomadaires sur 9, contre 51,4 % des semaines, un décompte que le test binomial situe à 0,535. Les semaines signalées tombent en août 1987, juillet 1990, mars 2000, octobre 2007 et septembre 2018. Sur BAA10Y en fin de mois depuis 1987, le décompte est de 2 sur 7 contre 46,4 %, et les moyennes mensuelles donnent 2 sur les mêmes 7.
Élargir la fenêtre ne change pas la comparaison. Si l’indicateur compte dès qu’il est allumé l’un des N mois menant au pic, pic compris, le décompte monte avec N, et la base aussi : 7 sur 12 contre 60,7 % des mois pour trois mois, 7 sur 12 contre 69,6 % pour six, 9 sur 12 contre 81,4 % pour douze. Sur les 60 combinaisons de seuil de baisse (10, 15, 20 et 25 %), de seuil de hausse (10, 15, 25, 35 et 50 pb) et de fenêtre du plus bas (6, 12 et 24 mois), 23 placent la part des pics signalés au-dessus de la part des mois signalés. Les 12 combinaisons à 10 pb en font toutes partie. Des 11 autres, 8 se situent au seuil de baisse de 25 %, qui compte 5 pics.
Un dernier fait contredit la lecture du spread comme signal d’alarme. Son niveau a une corrélation de +0,084 avec le rendement du marché sur les 12 mois suivants, et de +0,193 pour Baa moins Aaa : les spreads larges ont été suivis de rendements un peu plus élevés, le comportement d’une prime de risque. La page du site sur les idées reçues sur le crédit et les spreads traite de la confusion entre niveau et variation que ce résultat illustre.
À retenir
Le spread s’écartait au mois du pic en 1968, 1980, 2000 et 2007, et ces quatre pics ont été suivis en moyenne de baisses plus profondes. Net des mouvements propres du Treasury, le décompte monte à 5 sur 12, au-dessus de sa base de 36,7 %, et ni ce décompte ni le 5 sur 9 hebdomadaire ne se distinguent du hasard.
Choisir le seuil, la fenêtre et l’horizon
L’étude retient une règle, et un lecteur qui a un autre seuil en tête n’a aucune raison de l’accepter telle quelle. Le module ci-dessous refait le test à partir du CSV publié. Choisissez la mesure (Baa moins Treasury 10 ans depuis 1953, Baa moins Aaa depuis 1927, la variante corrigée du taux, BAA10Y en fin de mois depuis 1987), la baisse qui définit un pic (10, 15, 20 ou 25 %) et l’horizon (le mois du pic, ou 3, 6 ou 12 mois après). Chaque case de la matrice croise un seuil de hausse, de 10 à 50 pb, avec une fenêtre du plus bas de 6, 12 ou 24 mois, et affiche le nombre de pics signalés face à la part des mois signalés. Une seconde ligne donne la part des pics où le spread est plus large à l’horizon choisi, face à la même part sur l’ensemble des mois. Un clic sur une case liste les pics un par un, avec le spread au mois du pic et à l’horizon. La vue par défaut applique la règle des 25 pb sur 12 mois : 4 sur 12 contre 47,0 % au mois du pic, 9 sur 12 plus larges six mois après contre 44,4 %.
Le module lit directement le CSV publié. S’il ne se charge pas, le graphique affiché à sa place est la version statique de la vue par défaut.
Le marché après les mois d’écartement et les autres
Le point de comparaison naturel, pour cette question, est le marché actions lui-même. Le tableau classe chaque mois depuis avril 1954 selon l’état du spread Baa moins Treasury et donne le rendement total du marché sur les 6 et 12 mois calendaires suivants. Il ajoute l’écart interquartile, la part des rendements positifs à 12 mois et la médiane de la plus forte baisse dans les 12 mois. Il porte sur les 857 mois dont la fenêtre de 12 mois est écoulée. Les fenêtres se chevauchent : des mois voisins partagent l’essentiel de leur trajectoire, et l’échantillon effectif est bien plus petit que les effectifs affichés.
| État du spread | Mois | Rendement médian, 6 mois | Rendement médian, 12 mois | Écart interquartile, 12 mois | Positif à 12 mois | Baisse maximale médiane, 12 mois |
|---|---|---|---|---|---|---|
| Écartement | 404 | +7,49 % | +15,53 % | +2,64 % à +26,54 % | 78,7 % | −7,61 % |
| Sans écartement | 453 | +6,36 % | +12,76 % | +1,48 % à +19,92 % | 77,7 % | −7,23 % |
| Tous les mois | 857 | +6,87 % | +14,17 % | +1,97 % à +22,87 % | 78,2 % | −7,38 % |
| Marché au plus haut, écartement | 114 | +7,62 % | +14,90 % | +5,36 % à +24,21 % | 83,3 % | −6,86 % |
| Marché au plus haut, sans écartement | 178 | +6,72 % | +12,51 % | +0,81 % à +17,95 % | 76,4 % | −6,65 % |
Les mois d’écartement ont été suivis d’un rendement médian à 12 mois de +15,53 %, contre +12,76 % après les autres, et la baisse maximale médiane dans l’année diffère de 0,38 point. Le même ordre se retrouve sur les mois où le marché était à un plus haut. Une lecture possible : un spread en écartement a plus souvent marqué une prime de risque plus élevée qu’un sommet imminent. Les distributions passées ne préjugent pas des résultats futurs. Les statistiques conditionnelles à un régime décrivent des configurations historiques, pas des rendements attendus.
Niveaux à surveiller
Le seuil de 1,73
Le spread de septembre 2026, 1,48, est son propre plus bas des 12 mois : l’indicateur d’écartement est éteint. Une moyenne mensuelle de 1,73 ou plus, tant que ce plus bas reste dans la fenêtre, soit jusqu’en septembre 2027, l’allumerait.
Une baisse de 15 %
Le marché a clôturé août 2026 à un plus haut historique. Si l’indice de rendement total baissait de 15 % ou plus depuis un plus haut, août 2026 ou un mois ultérieur serait daté comme 13e pic de l’échantillon. À 9 des 12 pics précédents, le spread était plus large six mois plus tard, d’une médiane de +0,32 point.
Les prochaines données
Les moyennes mensuelles d’octobre 2026 des rendements Baa et Aaa de Moody’s arrivent sur FRED début novembre 2026, avec la moyenne du Treasury 10 ans. La Kenneth R. French Data Library ajoute les rendements de septembre 2026 à sa prochaine mise à jour mensuelle.
Les douze pics, ligne par ligne
Chaque ligne est un pic suivi d’une baisse de 15 % ou plus de l’indice de rendement total américain. Les spreads sont en points de pourcentage et la hausse au-dessus du plus bas des 12 mois en points de base. Les trois variations sur 12 mois, en points, se terminent au mois du pic, et la dernière colonne donne la variation de Baa moins Treasury sur les six mois suivants.
| Pic | Creux | Baisse | Baa moins Treasury | Centile à date | Au-dessus du plus bas des 12 mois, pb | Écartement | Baa, variation sur 12 mois | Treasury, variation sur 12 mois | Baa moins Aaa, variation sur 12 mois | Spread, 6 mois suivants |
|---|---|---|---|---|---|---|---|---|---|---|
| 1961-12 | 1962-06 | −23,07 % | 1,04 | 58 | 0 | non | 0,00 | +0,22 | −0,07 | +0,07 |
| 1966-01 | 1966-09 | −15,49 % | 0,45 | 1 | 5 | non | +0,26 | +0,42 | −0,05 | +0,21 |
| 1968-11 | 1970-06 | −33,55 % | 1,31 | 91 | 34 | oui | +0,29 | −0,05 | +0,17 | −0,11 |
| 1972-12 | 1974-09 | −46,51 % | 1,57 | 85 | 3 | non | −0,45 | +0,43 | −0,28 | −0,34 |
| 1980-11 | 1982-07 | −16,34 % | 1,96 | 84 | 80 | oui | +2,65 | +2,03 | +0,44 | −0,11 |
| 1987-08 | 1987-11 | −29,85 % | 2,04 | 76 | 14 | non | +0,62 | +1,59 | −0,33 | +0,37 |
| 1990-05 | 1990-10 | −16,92 % | 1,65 | 60 | 14 | non | −0,05 | −0,10 | +0,05 | +0,58 |
| 1998-06 | 1998-08 | −17,32 % | 1,63 | 56 | 14 | non | −0,89 | −0,99 | −0,01 | +0,95 |
| 2000-08 | 2002-09 | −44,99 % | 2,43 | 89 | 76 | oui | +0,11 | −0,11 | −0,04 | +0,34 |
| 2007-10 | 2009-02 | −50,31 % | 1,95 | 66 | 39 | oui | +0,06 | −0,20 | −0,09 | +1,34 |
| 2020-01 | 2020-03 | −20,22 % | 2,01 | 58 | 0 | non | −1,35 | −0,95 | −0,36 | +0,68 |
| 2021-12 | 2022-09 | −24,84 % | 1,83 | 49 | 11 | non | +0,14 | +0,54 | −0,25 | +0,30 |
La même règle des 25 pb sur les autres mesures du fichier, au mois du pic. La colonne du décalage circulaire donne la probabilité du décompte observé ou d’un décompte inférieur.
| Mesure | Fenêtre | Pics signalés | Tous les mois | Mois au plus haut du marché | Décalage circulaire, décompte ou moins |
|---|---|---|---|---|---|
| Baa moins Treasury 10 ans | 1954-04 à 2026-08 | 4 sur 12 | 47,0 % | 39,1 % | 0,259 |
| Baa moins Aaa | 1954-04 à 2026-08 | 1 sur 12 | 26,4 % | 13,7 % | 0,123 |
| Baa moins Aaa, règle 15 pb | 1954-04 à 2026-08 | 3 sur 12 | 37,4 % | 23,4 % | 0,288 |
| Baa moins Aaa | 1927-07 à 2026-08 | 2 sur 14 | 25,2 % | 11,7 % | 0,256 |
| Baa moins Aaa, règle 15 pb | 1927-07 à 2026-08 | 4 sur 14 | 37,4 % | 23,4 % | 0,320 |
| Baa moins Treasury corrigé du taux | 1954-04 à 2026-08 | 5 sur 12 | 36,7 % | 17,7 % | 0,724 |
| BAA10Y, fin de mois | 1987-01 à 2026-08 | 2 sur 7 | 46,4 % | 37,3 % | 0,303 |
Tournants historiques
Janvier 1966, le spread le plus étroit à un pic. Baa moins Treasury s’établissait à 0,45 point, 1er centile de son historique à cette date, 5 pb au-dessus de son plus bas des 12 mois. Le mois suivant, en février 1966, il touchait 0,29, la valeur la plus basse du fichier. Le marché a baissé de 15,49 % jusqu’en septembre 1966, et six mois après le pic le spread était plus large de 0,21 point.
Novembre 1980, le seul pic signalé sur les deux spreads. Le rendement Baa atteignait en moyenne 14,64 % et le Treasury 12,68 %. Baa moins Treasury dépassait de 80 pb son plus bas des 12 mois et Baa moins Aaa de 48 pb le sien. Six mois plus tard, Baa moins Treasury était plus étroit de 0,11 point, l’une des trois exceptions, et la baisse du marché a duré jusqu’en juillet 1982, −16,34 %.
Août 2000, un spread large au pic. Le spread était de 2,43 points, 89e centile de son historique à date et 76 pb au-dessus de son plus bas des 12 mois ; Baa moins Aaa, à 16 pb de son plus bas, restait sous le seuil. Six mois plus tard, il était plus large de 0,34 point. La baisse qui a suivi, −44,99 % jusqu’en septembre 2002, est celle que reconstitue l’analyse du site sur le krach Internet de 2000 lu par les indicateurs.
Octobre 2007, la plus forte hausse après un pic. Le spread était de 1,95 point et 39 pb au-dessus de son plus bas des 12 mois, avec un Treasury en recul de 0,20 point sur l’année et Baa moins Aaa en recul de 0,09. Six mois plus tard, il était plus large de 1,34 point, la plus forte variation à six mois après l’un des 12 pics. Son record, 6,01, est venu en décembre 2008, et la baisse du marché a duré jusqu’en février 2009, −50,31 %.
Janvier 2020, un pic au plus bas du spread. Le spread était de 2,01 points, exactement à son plus bas des 12 mois. Le marché a baissé de 20,22 % jusqu’en mars 2020 et le spread était plus large de 0,68 point six mois après le pic.
Septembre 2026, l’observation en cours. Le spread est de 1,48 point, à son plus bas des 12 mois, et le marché a clôturé août 2026 à un plus haut historique. Aucun pic ne peut être daté tant qu’une baisse de 15 % ou plus ne s’est pas produite.
Méthodologie
Les rendements sont les Moody’s Seasoned Baa et Aaa Corporate Bond Yields, série FRED BAA et AAA, moyennes mensuelles de valeurs quotidiennes, depuis juillet 1926. Le rendement du Treasury 10 ans à échéance constante est la série FRED GS10, issue de la publication H.15 du Board of Governors, en moyenne mensuelle depuis avril 1953. BAA10Y, le Baa de Moody’s rapporté au Treasury 10 ans, quotidien, est relevé à la dernière observation de chaque mois depuis janvier 1986. Les rendements boursiers viennent de la Kenneth R. French Data Library, Fama/French 3 Factors, sous la forme Mkt-RF plus RF : le rendement total, pondéré par les capitalisations, des actions du NYSE, de l’AMEX et du Nasdaq, de juillet 1926 à août 2026, cumulé en indice. Le jeu de données du site sur le rendement réel des obligations d’entreprise (en anglais) publie le rendement Baa net de l’inflation, et celui du rendement quotidien du Treasury 10 ans (en anglais) l’autre jambe.
Spreads et indicateur d’écartement
baa_gs10_spread_pp = BAA − GS10 · baa_aaa_spread_pp = BAA − AAA · rise_12m_low_bp(t) = (S(t) − min S(t−12 … t)) × 100 · widening(t) = 1 si rise_12m_low_bp(t) ≥ 25
Pics
P(t) = indice cumulé de rendement total, base 100 en juin 1926 · un pic au seuil X est un mois t où P(t) est à son maximum courant, suivi d’une baisse de X % ou plus depuis P(t) avant tout mois où P retrouve P(t) · X = 10, 15, 20, 25 · le chiffre principal retient X = 15
Variante corrigée du taux
dA(t) = dS(t) − β × dGS10(t), β = pente MCO de dS sur dGS10, d’avril 1953 à septembre 2026 = −0,4300 · A cumulé à partir du spread d’avril 1953 · même règle des 25 pb sur 12 mois appliquée à A
Tests. Le test binomial compare le nombre de pics signalés à la part des mois signalés comme si les mois étaient indépendants. Le décalage circulaire conserve la série d’indicateurs intacte et la fait glisser face aux dates de pic fixes selon chacun de ses 869 décalages, en bouclant sur la fin : la persistance des phases d’écartement survit dans chaque tirage. La probabilité publiée est la part des décalages dont le décompte est égal ou inférieur au décompte observé, ou égal ou supérieur pour le test à six mois. Sur l’indice corrigé du taux A, la règle des 25 pb signale 5 pics sur 12 contre 36,7 % des mois, 0,467 au test binomial et 0,473 au décalage circulaire, contre 4 sur 12 et 47,0 % sur le spread non corrigé. Les corrélations décalées relient la variation du spread à la période t au rendement boursier à la période t + k, k allant de −3 à +3. Leurs intervalles viennent d’un bootstrap par blocs mobiles de 500 tirages, avec des blocs de 6 mois en mensuel et de 13 semaines en hebdomadaire.
Fenêtre menant au pic. L’indicateur compte dès qu’il est allumé l’un des N mois menant au pic, pic compris :
| N, mois | Pics signalés | Tous les mois |
|---|---|---|
| 0 | 4 sur 12 | 47,0 % |
| 3 | 7 sur 12 | 60,7 % |
| 6 | 7 sur 12 | 69,6 % |
| 12 | 9 sur 12 | 81,4 % |
Sensibilité. Baa moins Treasury au mois du pic, par seuil de hausse et fenêtre du plus bas (lignes) et par seuil de baisse (colonnes) : pics signalés face à la part des mois signalés.
| Hausse, fenêtre du plus bas | Baisse ≥ 10 % | Baisse ≥ 15 % | Baisse ≥ 20 % | Baisse ≥ 25 % |
|---|---|---|---|---|
| 10 pb, 6 mois | 9/17 contre 51 % | 7/12 contre 51 % | 5/8 contre 51 % | 4/5 contre 51 % |
| 10 pb, 12 mois | 12/17 contre 62 % | 8/12 contre 62 % | 5/8 contre 62 % | 4/5 contre 62 % |
| 10 pb, 24 mois | 15/17 contre 74 % | 10/12 contre 74 % | 7/8 contre 74 % | 4/5 contre 74 % |
| 15 pb, 6 mois | 4/17 contre 43 % | 3/12 contre 43 % | 3/8 contre 43 % | 3/5 contre 43 % |
| 15 pb, 12 mois | 7/17 contre 56 % | 4/12 contre 56 % | 3/8 contre 56 % | 3/5 contre 56 % |
| 15 pb, 24 mois | 12/17 contre 69 % | 8/12 contre 69 % | 5/8 contre 69 % | 3/5 contre 69 % |
| 25 pb, 6 mois | 3/17 contre 33 % | 2/12 contre 33 % | 2/8 contre 33 % | 2/5 contre 33 % |
| 25 pb, 12 mois | 5/17 contre 47 % | 4/12 contre 47 % | 3/8 contre 47 % | 3/5 contre 47 % |
| 25 pb, 24 mois | 10/17 contre 59 % | 7/12 contre 59 % | 5/8 contre 59 % | 3/5 contre 59 % |
| 35 pb, 6 mois | 3/17 contre 25 % | 2/12 contre 25 % | 2/8 contre 25 % | 2/5 contre 25 % |
| 35 pb, 12 mois | 4/17 contre 39 % | 3/12 contre 39 % | 2/8 contre 39 % | 2/5 contre 39 % |
| 35 pb, 24 mois | 7/17 contre 51 % | 5/12 contre 51 % | 4/8 contre 51 % | 2/5 contre 51 % |
| 50 pb, 6 mois | 2/17 contre 15 % | 1/12 contre 15 % | 1/8 contre 15 % | 1/5 contre 15 % |
| 50 pb, 12 mois | 3/17 contre 26 % | 2/12 contre 26 % | 1/8 contre 26 % | 1/5 contre 26 % |
| 50 pb, 24 mois | 4/17 contre 40 % | 2/12 contre 40 % | 1/8 contre 40 % | 1/5 contre 40 % |
Sous-périodes. Sur les pics et les mois de 1954 à 1985, le décompte est de 2 sur 5 contre 47,5 % des mois, et de 1986 à 2026 de 2 sur 7 contre 46,5 %. À partir de 1963, on obtient 4 sur 11 contre 47,9 %, à partir de 1973, 3 sur 8 contre 49,1 %. Les 12 pics datés sur l’indice rebasé en avril 1953 sont les mêmes que ceux datés sur l’indice depuis 1926.
La règle du creux au pic. La page antérieure mesurait, pour chaque pic boursier, le mois du spread le plus bas dans une fenêtre se terminant au pic, et présentait l’écart comme une anticipation. Appliquée au spread Baa avec une fenêtre de 24 mois, cette règle trouve le plus bas strictement avant le pic à 12 pics sur 12, avec un écart médian de 11,0 mois. Appliquée avec la même fenêtre à 2 000 marches aléatoires sans lien avec les actions, elle en trouve un à 10,6 pics sur 12 en moyenne, avec un écart médian de 11,5 mois, et 22 % des marches aléatoires égalent ou dépassent le décompte Baa. Avec une fenêtre de 12 mois, les chiffres sont de 10 sur 12 et 3,0 mois pour Baa contre 9,9 et 5,5 pour les marches aléatoires. Avec 36 mois, 12 sur 12 et 25,0 contre 10,8 et 17,5. Un plus bas cherché dans une fenêtre qui se termine au pic le précède par construction, quelle que soit la série.
Littérature. Le lien de valorisation entre actions et dette d’entreprise suit Merton (1974). L’idée que les spreads de crédit contiennent de l’information sur l’activité, que la série Baa ne conteste pas, repose sur des spreads obligation par obligation comme ceux de Gilchrist et Zakrajšek (2012), et la page du site sur ce que les indicateurs avancés peuvent anticiper du cycle en fait le point. Le rendement du marché est le rendement excédentaire publié par la Kenneth R. French Data Library, le facteur de marché de Fama et French (1993), augmenté du taux sans risque. Le bootstrap par blocs suit Künsch (1989).
Définition des filtres
Depuis 1953 : Baa moins Treasury commence en avril 1953 avec GS10, et le plus bas des 12 mois exige 12 mois antérieurs, si bien que les indicateurs commencent en avril 1954 · MAIN : les 869 mois d’avril 1954 à août 2026 dotés d’un indicateur et d’un rendement de marché, 12 pics · mois au plus haut du marché : mois MAIN où l’indice de rendement total a clôturé à un plus haut historique, 299 · six mois après : mois MAIN dont la variation du spread à six mois est observée, d’avril 1954 à mars 2026, 864 · depuis 1927 : mois de Baa moins Aaa de juillet 1927 à août 2026 dotés d’un indicateur et d’un rendement de marché, 14 pics · depuis 1987 : mois de BAA10Y en fin de mois de janvier 1987 à août 2026, 7 pics ; BAA10Y hebdomadaire, vendredis du 2 janvier 1987 au 4 septembre 2026, 9 pics · 1954 à 1985 et 1986 à 2026 : mois et pics MAIN compris entre avril 1954 et décembre 1985, et entre janvier 1986 et août 2026 · à partir de 1963, à partir de 1973 : mois et pics MAIN depuis janvier 1963 et depuis janvier 1973
Reproductibilité. En Python, sur le fichier publié :
import pandas as pd
d = pd.read_csv(« https://eco3min.fr/wp-content/uploads/2026/10/credit-baa-peaks-2026.csv », index_col= »month »)
m = d.loc[« 1954-04″: »2026-08 »]m = m[m.baa_gs10_widening.notna() & m.us_mkt_ret_pct.notna()]pk = m[m.mkt_peak_15 == 1]print(int(pk.baa_gs10_widening.sum()), len(pk), round(m.baa_gs10_widening.mean(), 3))
print(int((pk.baa_gs10_chg_fwd_6m_pp > 0).sum()))
Sources et références
- Moody’s, Moody’s Seasoned Baa Corporate Bond Yield [BAA] et Moody’s Seasoned Aaa Corporate Bond Yield [AAA], extraits de FRED, Federal Reserve Bank of St. Louis, le 9 octobre 2026. Données protégées, citation obligatoire.
- Moody’s, Moody’s Seasoned Baa Corporate Bond Yield Relative to Yield on 10-Year Treasury Constant Maturity [BAA10Y], quotidien, extrait de FRED, Federal Reserve Bank of St. Louis, le 9 octobre 2026. Données protégées, citation obligatoire.
- Board of Governors of the Federal Reserve System, H.15 Selected Interest Rates, 10-Year Treasury Constant Maturity [GS10, DGS10], extraits de FRED. Domaine public.
- Kenneth R. French Data Library, Fama/French 3 Factors, mensuel et quotidien, Tuck School of Business at Dartmouth, extrait le 9 octobre 2026.
- Merton, R. C., « On the Pricing of Corporate Debt: The Risk Structure of Interest Rates », Journal of Finance, 29(2), 449–470, 1974, doi:10.2307/2978814.
- Gilchrist, S. et Zakrajšek, E., « Credit Spreads and Business Cycle Fluctuations », American Economic Review, 102(4), 1692–1720, 2012, doi:10.1257/aer.102.4.1692.
- Fama, E. F. et French, K. R., « Common risk factors in the returns on stocks and bonds », Journal of Financial Economics, 33(1), 3–56, 1993, doi:10.1016/0304-405X(93)90023-5.
- Künsch, H. R., « The Jackknife and the Bootstrap for General Stationary Observations », Annals of Statistics, 17(3), 1217–1241, 1989, doi:10.1214/aos/1176347265.
Limites
- Moyennes mensuelles. Les séries mensuelles de Moody’s et GS10 sont des moyennes de valeurs quotidiennes, qui lissent le spread et reportent une partie du mouvement de chaque mois sur la variation du mois suivant. Les contrôles BAA10Y en fin de mois et en hebdomadaire traitent ce décalage ; ils ne couvrent que la période postérieure à 1986.
- Composition de l’indice. L’indice Baa est construit sur des obligations anciennes d’échéance de 20 ans et plus, et ses composantes changent au fil d’un siècle ; le Treasury 10 ans est plus court, si bien que Baa moins Treasury mêle crédit et courbe. Baa moins Aaa tient l’échéance constante et est publié à côté.
- Les pics se constatent après coup. Un pic n’est daté qu’une fois la baisse de 15 % survenue. Le test décrit l’état du spread aux pics ; ce n’est pas une règle applicable en temps réel.
- Douze observations. Douze pics depuis 1954, quatorze depuis 1926 : chaque décompte est petit, et le décalage circulaire est publié pour cette raison.
- Coefficient estimé après coup. La variante corrigée du taux utilise une pente estimée sur tout l’échantillon ; une pente estimée en temps réel serait différente.
- Fenêtres qui se chevauchent et fins de séries. Les rendements à terme et les variations à six mois se chevauchent d’un mois à l’autre. La bibliothèque French s’arrête en août 2026 : septembre 2026 a une donnée de spread et pas de rendement de marché.
Questions fréquentes
Les spreads de crédit s’écartent-ils avant les pics boursiers ?
Sur la série Baa de Moody’s depuis 1953, pas plus souvent qu’un mois ordinaire. Aux 12 pics boursiers américains suivis d’une baisse de 15 % ou plus depuis 1954, le spread Baa moins Treasury 10 ans de Moody’s dépassait d’au moins 25 points de base son plus bas des 12 mois au mois du pic dans 4 cas, contre 47,0 % de l’ensemble des 869 mois et 39,1 % des mois où le marché a clôturé à un plus haut. Un décalage circulaire de la même série d’indicateurs donne 4 ou moins dans 25,9 % des cas. Compter l’indicateur sur l’un des 12 mois menant au pic porte le décompte à 9 sur 12, et la base à 81,4 %.
Que deviennent les spreads des obligations d’entreprise après un pic boursier ?
Sur la série Baa, ils se sont le plus souvent élargis. Six mois après 9 des 12 pics depuis 1954, le spread Baa moins Treasury 10 ans était plus large qu’au mois du pic, et Baa moins Aaa donne les mêmes neuf, contre 44,4 % et 43,1 % de l’ensemble des mois ; la variation médiane a été de +0,32 point, contre −0,04 sur l’ensemble des mois. La plus forte hausse a suivi octobre 2007, +1,34 point. Les exceptions sont novembre 1968, décembre 1972 et novembre 1980.
Le spread Baa est-il un spread high yield ?
Non. Baa est la catégorie investment grade la plus basse de Moody’s, celle qui précède immédiatement le high yield, et l’indice Baa de Moody’s publié sur FRED fait la moyenne d’obligations anciennes d’échéance de 20 ans et plus. Le test utilise cet indice, que FRED fait remonter à 1919, et ne dit rien des obligations high yield, des prêts à effet de levier ni des credit default swaps. Sa longueur est ce qui permet de compter 12 pics depuis 1954 et 14 depuis 1926.
Pourquoi un ancien décompte trouvait-il le crédit en premier à la plupart des pics ?
À cause de la façon dont il était construit. La règle cherchait le spread le plus bas dans une fenêtre se terminant à chaque pic boursier et mesurait l’écart entre les deux dates. Appliquée au spread Baa avec une fenêtre de 24 mois, elle trouve le plus bas avant le pic à 12 pics sur 12, avec un écart médian de 11,0 mois. Appliquée à 2 000 marches aléatoires sans lien avec les actions, elle en trouve un à 10,6 pics sur 12 en moyenne, avec un écart médian de 11,5 mois, et 22 % des marches aléatoires égalent ou dépassent le décompte Baa. Un plus bas tiré d’une fenêtre qui se termine au pic précède le pic quelle que soit la série.
Le spread Baa moins Treasury ne fait-il que suivre le taux 10 ans ?
En partie. Depuis 1953, chaque point de hausse du taux 10 ans s’est accompagné d’une baisse de 0,43 point du spread mensuel, une corrélation de −0,624 sur 881 variations mensuelles. Une fois cette composante retirée, le spread s’écartait à 5 pics sur 12 contre 36,7 % des mois, au-dessus de sa base, du côté opposé au décompte non corrigé ; le résultat ne se distingue pas du hasard (0,467 au test binomial). Baa moins Aaa, qui tient l’échéance constante, signale 1 pic sur 12 contre 26,4 % des mois. Six mois après le pic, Baa moins Treasury et Baa moins Aaa étaient tous deux plus larges à 9 pics sur 12.
Peut-on réutiliser le fichier mensuel ?
Le fichier peut être téléchargé et cité, aux conditions de ses producteurs. Les rendements Moody’s, BAA, AAA et BAA10Y, sont protégés et publiés par FRED avec une obligation de citation : le fichier n’est donc pas diffusé sous licence ouverte. Pour ces colonnes, citer Moody’s et FRED ; pour le rendement du Treasury, le Board of Governors ; pour les rendements de marché, la Kenneth R. French Data Library. Les indicateurs, dates de pic et colonnes à terme sont des calculs d’Eco3min Research. Textes et analyses d’Eco3min : CC BY 4.0 ; Eco3min n’accorde aucune licence sur des données de tiers.
Citer cette page
Eco3min Research, « Spread de crédit Baa et pics boursiers, 1953–2026 : en écartement à 4 sommets sur 12, plus large six mois après à 9 », octobre 2026. https://eco3min.fr/spread-credit-baa-pics-boursiers/ Données : Moody’s via FRED, citation obligatoire ; Kenneth R. French Data Library.
Mis à jour le 9 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.