
Dés-inversion de la courbe des taux : par le bas ou par le haut, et ce qui a suivi
Six longues inversions depuis 1978 : la courbe s'est redressée par la baisse des taux courts ou par la hausse des taux longs, et la voie empruntée n'a pas prédit la suite.

Une courbe des taux inversée redevient positive de deux façons : les taux courts reculent plus vite que les longs, ou les taux longs montent plus vite que les courts. Depuis 1978, les deux voies ont l’une et l’autre précédé ou accompagné une récession, jusqu’en 2024.
La dés-inversion de septembre 2024 a mis fin à la plus longue inversion de la série. Les précédents aident à la situer, à condition de ne pas leur demander une prévision.
TL;DR
Les cinq longues inversions antérieures à 2024 ont toutes encadré une récession américaine ; celle de 2022-2024, la plus longue, n’a été suivie d’aucune récession datée à ce jour.
- L’écart entre les rendements du Trésor à 10 ans et à 2 ans est resté négatif 537 séances d’affilée, du 6 juillet 2022 au 26 août 2024, un record depuis 1976.
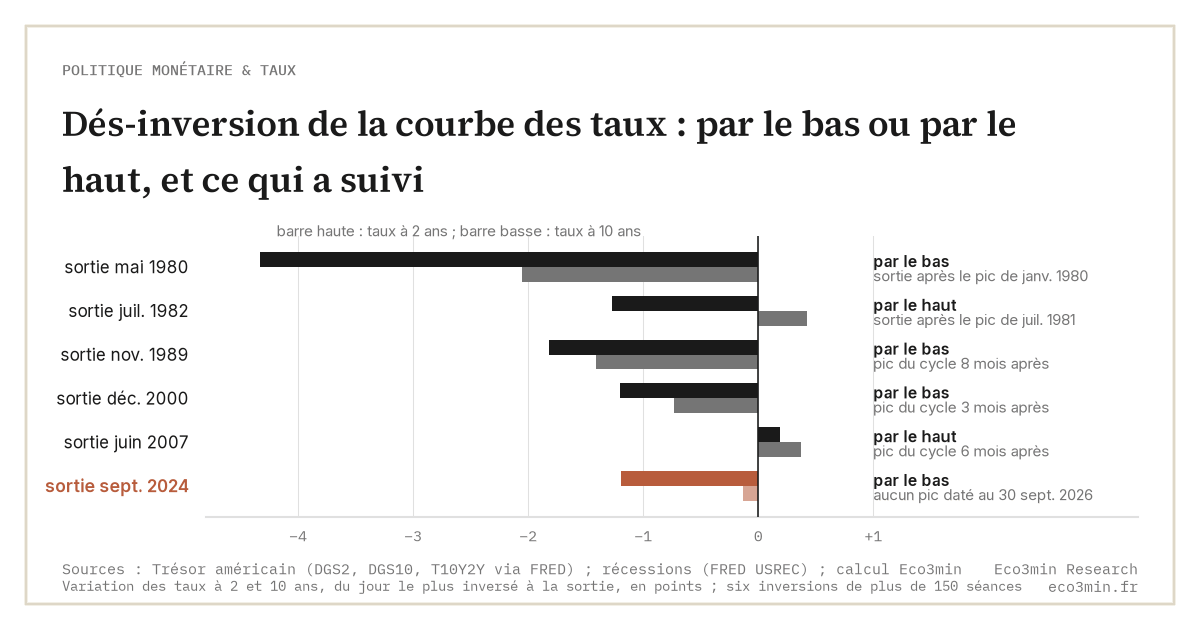
- Les sorties de 1980, 1989, 2000 et 2024 se sont faites par la baisse des taux courts ; celles de 1982 et 2007 par la hausse relative des taux longs.
- En 2000, 2007 et 2024, la courbe est redevenue positive avant la première baisse de taux de la Fed, de six jours à trois mois et demi.
Six sorties d’inversion depuis 1978
L’écart entre le rendement du Trésor américain à 10 ans et celui à 2 ans (série T10Y2Y) est négatif quand les taux courts dépassent les taux longs. Depuis 1976, il a connu six inversions de plus de 150 séances, en comptant comme un seul épisode les interruptions de moins de deux mois. Les épisodes plus brefs, comme ceux de 1998 ou d’août 2019, ne comptent que quelques jours ou quelques semaines.
La plus récente est aussi la plus longue. L’écart est resté sous zéro 537 séances consécutives, du 6 juillet 2022 au 26 août 2024, puis encore deux séances jusqu’au 5 septembre. Son point bas, −1,08 point le 3 juillet 2023, n’a pas battu celui de mars 1980 (−2,41), mais aucun épisode n’avait duré aussi longtemps, selon un calcul Eco3min sur les données quotidiennes du Trésor.
Une lecture répandue, tirée des cycles de 1989 à 2007, attache la récession au moment où la courbe se redresse, plus qu’à l’inversion elle-même. Les cinq précédents lui donnent en partie raison. La sortie de 1989 a précédé de 8 mois le pic du cycle daté par le National Bureau of Economic Research (juillet 1990), celle de 2000 de 3 mois (mars 2001), celle de 2007 de 6 mois (décembre 2007). En 1980 et en 1982, la courbe ne s’est redressée qu’une fois la récession commencée.
Une courbe qui se redresse n’est pas une courbe guérie.
Par le bas ou par le haut
La manière dont l’écart revient à zéro se mesure en décomposant le mouvement, du point le plus inversé jusqu’à la sortie. Deux voies apparaissent dans les données.
- Par le bas : les taux courts reculent nettement plus que les longs. De mars à mai 1980, le 2 ans perd 4,33 points et le 10 ans 2,05. En 1989, 1,82 contre 1,41, en 2000, 1,20 contre 0,73, et de juillet 2023 à septembre 2024, 1,19 contre 0,13.
- Par le haut : les taux longs montent plus que les courts. De décembre 1980 à juillet 1982, le 10 ans gagne 0,42 point pendant que le 2 ans en perd 1,27. De novembre 2006 à juin 2007, les deux montent, de 0,19 point pour le 2 ans et de 0,37 pour le 10 ans.
Dans le premier cas, la sortie traduit des anticipations de baisse des taux directeurs : le marché intègre une détente monétaire, souvent parce qu’il voit l’activité ralentir. Dans le second, elle traduit une exigence de rendement plus élevée sur les titres longs, qu’il s’agisse d’inflation attendue, de prime de terme ou d’offre de dette. Le détail des déformations de la courbe, année par année, se suit dans l’outil de la courbe du Trésor dans le temps.
Avant 2024, les deux voies ont abouti au même endroit. La sortie de 2007, par le haut, a précédé de six mois le pic de décembre 2007, comme celles de 1989 et 2000, par le bas, avaient précédé les pics de 1990 et 2001. La forme de la sortie décrit un mécanisme. Elle ne dit pas si l’économie va suivre.
Le marché devance la Fed
Un point revient dans trois épisodes sur quatre depuis 1989 : la courbe s’est redressée avant que la Réserve fédérale ne baisse son taux directeur. La sortie du 28 décembre 2000 a précédé de six jours la baisse du 3 janvier 2001. Celle du 5 juin 2007 a précédé de plus de trois mois la baisse du 18 septembre. Celle du 5 septembre 2024 a devancé d’environ deux semaines la décision du 18 septembre, entrée en vigueur le lendemain. En 1989 seulement, la Fed avait commencé à baisser sa cible dès juin, cinq mois avant la sortie.
Le taux à 2 ans intègre les décisions attendues sur deux ans. Quand le marché anticipe une série de baisses, il les incorpore avant la première, et l’écart avec le 10 ans se referme. La dés-inversion mesure alors le moment où le marché obligataire tient la détente pour acquise, ce qui en fait un signal sur les anticipations plus que sur l’économie. Le canal par lequel l’inversion elle-même pèse sur le crédit bancaire est décrit dans le mécanisme qui relie la courbe des taux à la récession.
- La première baisse de taux de la Fed est venue après la sortie en 2000, 2007 et 2024 : la dés-inversion mesure d’abord une détente anticipée.
- Une sortie par le haut peut traduire une prime de terme qui se reconstitue autant qu’une inflation attendue en hausse.
2024 : une sortie sans récession à ce jour
Au 30 septembre 2026, aucun pic du cycle n’a été daté depuis la sortie de septembre 2024, soit plus de deux ans plus tard (indicateur de récession USREC, fondé sur les dates du NBER). Le délai dépasse ainsi la fenêtre de 3 à 8 mois des précédents. Le comité du NBER date les pics avec un retard de plusieurs mois : un pic survenu en 2026 ne serait pas encore visible dans la série.
La suite de la courbe a pris une autre forme que la sortie. Dans les six mois qui ont suivi, le 2 ans a regagné 0,21 point et le 10 ans 0,56 : la pente s’est accentuée par le haut. L’écart entre le 10 ans et le taux à 3 mois s’est même inversé de nouveau pendant 86 séances, de février à octobre 2025, sans récession datée non plus. Le 7 octobre 2026, l’écart 10 ans moins 2 ans vaut +0,51 point, avec un 10 ans à 5,27 %.
Le cas de 1998 est proche par certains traits : une inversion brève, une détente de la Fed (trois baisses de septembre à novembre 1998), puis trois ans d’expansion avant le pic de 2001. L’épisode est analysé dans l’inversion de 1998 et le signal mensuel. Il ne suffit pas à faire de 2024 une exception durable, faute de recul.
Ce qui affaiblit les comparaisons
Six épisodes forment un échantillon très court, et leurs contextes diffèrent : désinflation brutale au début des années 1980, bulle technologique en 2000, crise immobilière en 2007, choc inflationniste suivi d’une remontée record des taux en 2022. Une fenêtre de délai tirée de trois cas n’a pas la valeur d’une loi, et le modèle de probabilité fondé sur la courbe, présenté dans le modèle de récession de la Réserve fédérale de New York, donne lui-même une probabilité, pas une date.
La composition des taux longs a aussi changé. La prime de terme est la rémunération exigée pour détenir un titre long plutôt que de reconduire des placements courts. Elle a été négative 44 mois sur 48 de 2016 à 2019 et 42 sur 48 de 2020 à 2023, avant de redevenir positive (0,76 point en août 2026 selon le modèle Adrian-Crump-Moench de la Réserve fédérale de New York). Une sortie par le haut peut donc traduire une prime qui se reconstitue plutôt qu’une inflation attendue en hausse, ce qui change sa lecture.
Deux mesures permettent de suivre la suite sans trancher. La décomposition de chaque variation de la pente entre taux courts et taux longs dit si le marché anticipe des baisses ou exige un rendement long plus élevé. Le délai entre la sortie et un éventuel pic, une fois le NBER prononcé, dira si 2024 rejoint 1998 parmi les inversions sans suite récessive.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Inversion de la courbe des taux et récession : le mécanisme causal par le crédit
L'inversion de la courbe des taux occupe une place à part dans l'arsenal des indicateurs avancés. Pourtant, la…
DTWEXBGS : lire le dollar broad index comme signal de force systémique
Le DTWEXBGS, indice broad publié par la Réserve fédérale, mesure le dollar contre 26 devises partenaires pondérées par…
FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…