
Inscriptions hebdomadaires au chômage (1967–2026) : un signal de récession à 100 % de rappel et 24 % de précision
Les inscriptions hebdomadaires au chômage US ont franchi leur moyenne mobile à 52 semaines pendant 8 semaines ou plus avant les huit récessions américaines depuis 1967 — médiane d’avance 54 semaines, 17 fausses alertes.

Un jeu de données hebdomadaire de 3 096 observations des inscriptions au chômage américaines (1967–2026) avec une règle de déclenchement documentée qui a tiré avant chaque récession NBER des 59 dernières années, et 17 fois de plus sans qu’aucune récession ne suive.
Les inscriptions hebdomadaires au chômage américaines (ICSA, Department of Labor) sont publiées chaque semaine depuis janvier 1967, donnant 3 096 observations couvrant 59 ans et huit récessions datées par le NBER. Un déclencheur simple (la moyenne mobile à 4 semaines passant au-dessus de sa moyenne mobile à 52 semaines pendant au moins 8 semaines consécutives) a précédé chacune de ces huit récessions, avec une médiane d’avance de 54 semaines. La même règle a tiré 17 fois de plus depuis 1967 sans qu’aucune récession ne suive dans les 24 mois. Cette page décrit le jeu de données hebdomadaire complet, les classifications de déclenchement pour les 29 événements, et les distributions de rendements à terme du S&P 500 conditionnelles à l’état du signal. Sujet voisin : les prochaines dates de publication macroéconomique.
Depuis 1967, les inscriptions au chômage ont franchi leur moyenne mobile à 52 semaines pendant 8 semaines consécutives ou plus avant les 8 récessions américaines, avec une médiane d’avance de 54 semaines (plage : 11–103). La même règle a déclenché 29 fois au total, soit 17 fausses alertes pour 8 alertes correctes à 12 mois. Note : les classifications de régime utilisent rétrospectivement les dates de récession NBER ; en temps réel, le signal seul ne peut distinguer un déclenchement pré-récession d’une fausse alerte. Voir Méthodologie et Limites.
ICSA (hebdomadaire)
Moyenne mobile à 4 semaines
Moyenne mobile à 52 semaines
État du signal (42 semaines)
- Les inscriptions au chômage ont franchi leur moyenne mobile à 52 semaines pendant 8 semaines consécutives ou plus avant les 8 récessions américaines depuis 1967, avec une médiane de premier signal de 54 semaines d’avance (plage 11–103).
- La même règle a tiré 29 fois au total depuis 1967 : 7 suivies d’une récession dans les 12 mois (TRUE), 4 suivies d’une récession 12–24 mois plus tard (EARLY), 1 déclenchée alors qu’une récession était déjà en cours (DURING) et 17 sans récession dans les 24 mois (FALSE).
- La précision à l’horizon 12 mois est de 24,1 % (7 sur 29 déclenchements) ; le rappel est de 100 % (8 sur 8 récessions). Le signal est à haute sensibilité, faible spécificité.
- Le rendement médian S&P 500 à 12 mois a été de −3,19 % sur les 183 semaines où le signal était activé et où une récession est arrivée dans les 12 mois (régime A), contre +17,73 % sur les 610 semaines où le signal était activé mais sans récession ensuite (régime B), et +9,57 % sur les 2 255 semaines où le signal était inactif (régime C).
- Au 2 mai 2026, le signal est OFF : la moyenne mobile à 4 semaines (203 250) est 18 635 sous la moyenne mobile à 52 semaines (221 885). Le signal s’est désactivé pour la dernière fois en juillet 2025, mettant fin à une fausse alerte de 4 semaines qui avait commencé le 21 juin 2025.
- Comparé à la courbe des taux (~50–70 semaines d’avance, cadence mensuelle) et aux spreads de crédit HY (~25–50 semaines d’avance, cadence quotidienne avec cotations sans révision), les inscriptions au chômage offrent une cadence hebdomadaire et aucune révision de chiffres-titres, mais le taux de fausses alertes le plus élevé des quatre proxies conventionnels de récession en cadence hebdomadaire/mensuelle.
Le fichier de l’étude n’est pas proposé au téléchargement : il contient des données dont le détenteur restreint la rediffusion (niveaux de l’indice S&P 500). La méthodologie indique chaque source.
3 096 observations hebdomadaires · hebdomadaire (publication jeudi) · janv. 1967 – mai 2026 · Conditions FRED, citation requise (USREC, T10Y2Y) ·
Méthodologie ·
Citer ce jeu de données
Observations hebdomadaires
Récessions pré-signalées (100 % de rappel)
Déclenchements totaux depuis 1967
Précision à l’horizon 12 mois
Médiane du premier signal d’avance
Des semaines : signal activé
Graphique A : Inscriptions hebdomadaires au chômage et déclencheur 4s/52s (1967–2026)
Inscriptions au chômage, moyennes mobiles à 4 et 52 semaines
Toutes les récessions NBER (1967–2026) ont été précédées d’une montée soutenue de la moyenne mobile à 4 semaines au-dessus de la moyenne mobile à 52 semaines.
La moyenne mobile à 4 semaines passe au-dessus de la moyenne mobile à 52 semaines avant chaque bande grise de ce graphique. Le même croisement se produit également à 17 autres points où aucune bande grise ne suit. Les deux motifs sont visibles sans commentaire.
Sources : U.S. Department of Labor (série ICSA via FRED), dates de récession NBER. Graphique : Eco3min Research.

Comment lire ce graphique
L’axe vertical est en échelle logarithmique parce que les inscriptions initiales ont varié de 162 000 (novembre 1968) à 6 137 000 (avril 2020) — un ratio de 37,9×. Une échelle linéaire compresserait toute l’histoire pré-COVID dans les 5 % du bas de la zone graphique. La vue linéaire supplémentaire ci-dessous tronque le pic COVID pour ceux qui préfèrent les axes linéaires.
La moyenne mobile à 4 semaines (bleu foncé) lisse le bruit hebdomadaire — l’écart-type d’une semaine à l’autre passe de 20 543 dans l’ICSA brut à 12 311 dans la moyenne à 4 semaines hors 2020. La moyenne mobile à 52 semaines (bleu plus clair) suit la dérive lente du niveau sur une année complète. Quand la ligne foncée croise et reste au-dessus de la ligne claire, le marché du travail se détériore plus vite que sa tendance annuelle.
Les bandes grises sont des périodes de récession NBER. Les triangles rouges marquent, pour chaque récession, la date la plus précoce où la moyenne à 4 semaines a été au-dessus de la moyenne à 52 semaines pendant au moins 8 semaines consécutives. Ces huit événements sont ce que nous appelons aussi des déclenchements « TRUE » ou « EARLY » — ils précèdent une récession (dans les 12 ou 24 mois respectivement). Le bilan complet des 29 événements de déclenchement apparaît au Graphique B.
Vue supplémentaire : échelle linéaire (COVID tronqué)
Inscriptions au chômage : échelle linéaire
Mêmes données, axe y linéaire. Pic COVID tronqué à 800 000 pour préserver la lisibilité de l’historique 1967–2019.

Sources : U.S. Department of Labor, NBER. Graphique : Eco3min Research.

Un signal à 100 % de rappel et 24 % de précision
Le récit dominant sur les inscriptions au chômage est qu’elles sont un indicateur avancé fiable des récessions, et que, parce qu’elles sont publiées chaque semaine avec des révisions minimes, elles offrent un avantage en temps réel que les indicateurs mensuels comme les emplois non agricoles ou trimestriels comme le PIB ne peuvent fournir.
Les données soutiennent cela en partie et le contredisent en partie. Avec un déclencheur unique et entièrement spécifié (la moyenne mobile à 4 semaines des inscriptions hebdomadaires passant au-dessus de sa moyenne mobile à 52 semaines pendant 8 semaines consécutives ou plus) le signal a correctement précédé les 8 récessions NBER depuis 1967. C’est un taux de rappel de 100 %. Mais le même déclencheur a tiré 29 fois au total. Sur ces 29 déclenchements, seulement 7 ont été suivis d’une récession dans les 12 mois. La précision du signal à un horizon d’un an est de 24,1 %.
Les étiquettes de régime sont calculées rétrospectivement. La classification de chaque déclenchement en TRUE, EARLY, DURING ou FALSE utilise des dates de récession NBER publiées des mois ou des années après la fin des récessions. En temps réel, un participant de marché observant un déclencheur ne peut pas savoir dans quelle catégorie il finira. La section des rendements à terme ci-dessous présente le contraste historique entre régimes à des fins descriptives, pas comme une stratégie investissable.
Ce que ce jeu de données ne mesure pas. Les inscriptions initiales comptent les premières demandes d’allocation chômage parmi les travailleurs couverts par les programmes d’assurance chômage des États. Elles ne capturent pas les chômeurs non éligibles (travailleurs de gig economy, indépendants, ceux ayant épuisé leurs droits, nouveaux entrants sur le marché du travail). Le dénominateur des « travailleurs couverts » a changé au cours du temps : la population active est passée d’environ 80 millions en 1967 à environ 168 millions en 2026 , donc le même chiffre absolu d’inscriptions signifie progressivement moins de stress sur le système au cours de la période. Le CSV inclut une colonne icsa_pct_employed pour les utilisateurs souhaitant normaliser.
Sur 59 ans et 3 096 observations hebdomadaires, une hausse soutenue sur 8 semaines de la moyenne mobile à 4 semaines au-dessus de la moyenne mobile à 52 semaines a identifié chaque récession américaine (100 % de rappel) au prix de 17 fausses alertes (24,1 % de précision à 12 mois).
Les huit récessions : comparaison des délais d’avance
Pour chacune des huit récessions américaines datées par le NBER depuis 1967, la date la plus précoce à laquelle la moyenne mobile à 4 semaines avait été au-dessus de la moyenne mobile à 52 semaines pendant au moins 8 semaines consécutives est listée ci-dessous. « Avance » est calculée comme le nombre de semaines entre cette date de signal la plus précoce et le mois de début de la récession NBER.
Délais d’avance du signal pré-récession (déclenchement le plus précoce dans les 24 mois précédents)
| Récession NBER | Date de signal la plus précoce | Avance (semaines) | Avance (mois) | Classification |
|---|---|---|---|---|
| 1970-01 → 1970-12 | 1969-08-16 | 20 | 4,6 | TRUE |
| 1973-12 → 1975-04 | 1973-09-15 | 11 | 2,5 | TRUE |
| 1980-02 → 1980-08 | 1979-01-20 | 54 | 12,4 | EARLY |
| 1981-08 → 1982-12 | 1979-08-11 | 103 | 23,7 | TRUE (chaîné) |
| 1990-08 → 1991-04 | 1989-04-22 | 67 | 15,4 | EARLY |
| 2001-04 → 2001-12 | 2000-08-05 | 34 | 7,8 | TRUE |
| 2008-01 → 2009-07 | 2006-12-16 | 54 | 12,4 | EARLY |
| 2020-03 → 2020-05 | 2019-01-12 | 59 | 13,6 | EARLY |
La plage de délais d’avance est large : la récession du choc pétrolier de 1973 a été pré-signalée avec seulement 11 semaines d’avertissement ; la désinflation Volcker de 1981 a été pré-signalée 103 semaines avant qu’elle ne commence. Médiane d’avance sur les huit événements : 54,1 semaines (12,5 mois). La « moyenne d’avance de 11 semaines » parfois citée dans le commentaire financier correspond à un seul épisode (1973), pas à la tendance centrale.
Une qualification analytique légitime : les récessions pré-1990 tendent à se regrouper sur le côté court de l’avance (1970, 1973, toutes deux avec des avances sous 25 semaines), tandis que les récessions post-1990 se regroupent sur le côté long (1990, 2008, 2020 toutes entre 54 et 67 semaines). Le décalage est cohérent avec l’observation macro plus large selon laquelle les récessions américaines post-1990 ont été précédées de constructions de contraction plus longues et plus lentes que les récessions induites par la Fed et tirées par l’inflation des années 1970 et début 1980. L’entrée de 1981 (103 semaines) est un cas particulier — le signal a été continuellement déclenché d’août 1979 à travers la brève récession de 1980 jusqu’en 1981, faisant des 103 semaines d’avance une mesure chaînée plutôt qu’un pré-signal frais. Notre aperçu des épisodes de crise les replace dans une chronologie commune.
Vingt-neuf déclenchements : le bilan complet
Tout événement de déclenchement à 8 semaines depuis 1967, classifié par résultat
Sur 29 événements de déclenchement, 7 ont précédé une récession dans les 12 mois (TRUE), 4 en ont précédé une dans les 24 mois (EARLY), 1 a tiré pendant une récession (DURING) et 17 n’ont pas été suivis d’une récession dans les 24 mois (FALSE).

Sources : U.S. Department of Labor, NBER. Graphique : Eco3min Research.

Déclenchement suivi d’une récession NBER dans les 12 mois. Les cas de signal propre. Inclut 1969, 1973, 1979 (août), 1979 (chaîné dans 1981), 2000, 2007, 2019 (juin), 2020 (janv.).
Déclenchement suivi d’une récession 12–24 mois plus tard. Le signal était directionnellement correct mais bien en avance. Inclut 1979 (janv.), 1989, 2006, 2019 (janv.).
Déclenchement déclenché alors qu’une récession était déjà en cours, après qu’un signal précédent se soit brièvement désactivé. Seul événement : 1981-09-19 (pendant la récession 1981–82).
Déclenchement non suivi d’aucune récession NBER dans les 24 mois. Inclut des détériorations de milieu de cycle notables : 1984–86 (4 événements), 1994–98 (4 événements), 2017, 2023–24, et le tir le plus récent en juin 2025 (signal désactivé en juillet 2025).
Quand le signal a fait erreur : les 17 faux positifs
La valeur du signal dépend entièrement de la distribution de ses 17 faux positifs. S’ils étaient concentrés sur une décennie et absents d’autres, la règle serait dépendante du régime. Ce n’est pas le cas : les faux positifs apparaissent dans chaque décennie sauf les années 1970.
| Date de déclenchement | Contexte macro | Résultat |
|---|---|---|
| 1971-09-25 | Reprise post-récession 1970 ; début des contrôles salaires-prix de Nixon | Détérioration de milieu de cycle ; la croissance a repris |
| 1976-10-16 | Reprise 1973–75 ; phase pré-stagflation | Pas de récession avant 1980 |
| 1984-10-06 | Affaiblissement de la reprise post-1981–82 | L’expansion ère Reagan s’est poursuivie |
| 1985-05-18 | Ralentissement manufacturier, pic du dollar | Pas de récession ; les Accords du Plaza ont suivi |
| 1985-10-05 | Même cycle, redéclenchement du signal | L’expansion s’est poursuivie |
| 1986-09-27 | Effondrement du prix du pétrole ; licenciements dans l’énergie | Localisé ; pas de récession |
| 1994-06-11 | Choc de resserrement de la Fed ; sell-off du marché obligataire | Atterrissage en douceur atteint |
| 1995-04-15 | Suite du resserrement | La croissance des mid-1990s a repris |
| 1996-03-09 | Ralentissement manufacturier | Le boom tech a continué jusqu’en 2000 |
| 1998-08-08 | Explosion LTCM ; turbulences Russie/Asie | La Fed a baissé les taux ; l’expansion s’est poursuivie |
| 2003-03-29 | Reprise post-dotcom ; passage soft ; guerre d’Irak | L’expansion a repris |
| 2005-10-29 | Déplacement de travail dû à l’ouragan Katrina | Choc local ; expansion poursuivie jusqu’en 2007 |
| 2017-08-05 | Pic d’inscriptions dû aux ouragans Harvey/Irma | Choc local ; l’expansion s’est poursuivie |
| 2020-05-02 | Inscriptions encore élevées en fin de COVID | La récession s’était déjà terminée (mai 2020) |
| 2023-04-08 | Stress bancaire (SVB), licenciements tech | Atterrissage en douceur en cours |
| 2024-07-13 | Pics liés aux ouragans et au Texas mi-2024 | Signal désactivé au T4 2024 |
| 2025-06-21 | Faux positif le plus récent | Signal désactivé en juillet 2025 (tir de 4 semaines) |
Cinq des dix-sept faux positifs (1985, 1986, 1998, 2005, 2017) coïncident avec des chocs identifiables d’offre ou ponctuels (matières premières, devises, ouragans). Les douze restants tombent dans de véritables détériorations de milieu de cycle qui n’ont pas progressé vers la récession, dont le cluster 1994–96, 2003, 2023, 2024 et 2025. Conditionner le signal à l’absence de chocs d’offre améliorerait mécaniquement la précision, mais aucun tel filtre n’est inclus dans ce jeu de données.
Inscriptions vs courbe des taux vs spreads de crédit vs NFP
Les inscriptions au chômage sont l’un des plusieurs indicateurs avancés de récession suivis par les praticiens macro. Ils ont des forces et des faiblesses spécifiques par rapport aux alternatives. La comparaison ci-dessous utilise la version canonique de chaque indicateur et la règle de déclenchement la plus communément citée.
| Indicateur | Fréquence de publication | Régime de révision | Avance typique | Disponibilité en temps réel |
|---|---|---|---|---|
| Inscriptions au chômage (croisement 4s/52s) | Hebdomadaire (jeudi) | Chiffre-titre non révisé ; révisions mineures de la semaine précédente | 54 semaines (médiane, cette étude) | Le jour même à 8h30 heure de l’Est |
| Courbe des taux (inversion 10y-2y) | Quotidienne (en jours de bourse) | Pas de révisions (prix de marché) | ~50–70 semaines | Continu pendant les heures de marché |
| Spreads de crédit HY (BAML HY OAS) | Quotidienne (en jours de bourse) | Pas de révisions (prix de marché) | ~25–50 semaines | Fin de journée |
| Emplois non agricoles (MM 3 mois) | Mensuelle (premier vendredi) | Révisions lourdes ; benchmarks QCEW révisés annuellement | 3–6 mois (avec données révisées) | L’impression initiale est connue pour être révisée significativement aux points de retournement |
Ce que les inscriptions au chômage offrent que les alternatives n’offrent pas, c’est la combinaison de la cadence hebdomadaire et d’aucune révision de chiffres-titres. Les emplois non agricoles sont révisés de manière à systématiquement sous-estimer les points de retournement (voir Étude #21 : les révisions NFP induisent en erreur aux points de retournement). La courbe des taux et les spreads HY sont sans révision mais chacun contient ses propres ambiguïtés sur quel seuil compte comme un signal. Les inscriptions au chômage ont la version la plus simple, la plus longue, hebdomadairement publiée, d’une règle d’avertissement de récession.
Ce qu’elles n’offrent pas, c’est le taux de faux positifs le plus bas. La courbe des taux a tiré environ 6 fois depuis 1976 avec 6 récessions ensuite (selon le modèle NY Fed), donnant une précision substantiellement plus élevée. Les spreads de crédit HY tirent de même moins souvent. L’arbitrage est réel : la cadence hebdomadaire achète des avertissements précoces au prix de plus de bruit.
Pourquoi les inscriptions précèdent de mois, pas de semaines : un mécanisme
Une interprétation naturelle de la médiane d’avance de 54 semaines est que les inscriptions au chômage « prédisent » d’une certaine manière les récessions un an à l’avance. Cette interprétation est trompeuse. Les inscriptions au chômage ne contiennent pas d’information prospective. Elles sont la manifestation la plus haute fréquence et plus basse latence d’une contraction du marché du travail qui est déjà en cours.
Quand les entreprises anticipent une demande plus faible, elles réduisent les embauches avant de réduire les effectifs. Quand cela ne suffit pas, elles acceptent une attrition plus élevée sans remplacer. Quand cela ne suffit pas, elles laissent partir les travailleurs en période d’essai ou contractuels. Ce n’est qu’à l’étape suivante qu’elles déposent des avis de licenciements de masse qui apparaissent dans les inscriptions au chômage. Chaque étape se propage sur des semaines à des mois. Au moment où les inscriptions augmentent durablement au-dessus de leur tendance annuelle, la contraction sous-jacente est en cours depuis un certain temps. Lue à cette aune, la série n’est qu’un capteur parmi d’autres des phases du cycle économique, de sa définition à son cadre de lecture macroéconomique.
Le NBER ne déclare pas une récession en temps réel. Son Business Cycle Dating Committee annonce généralement les dates de début de récession 6 à 18 mois après les faits, en utilisant le PIB, l’emploi, le revenu réel et la production industrielle. Un dispositif qui se déclenche sur des données hebdomadaires n’a pas ce délai, avantage pratique des stabilisateurs indexés sur le marché du travail. La médiane d’avance de 54 semaines des inscriptions par rapport aux dates de début de récession NBER reflète donc deux choses additionnées : (a) le décalage d’information véritable entre la contraction du marché du travail et l’annonce NBER, et (b) le temps nécessaire pour qu’une contraction du marché du travail visible dans les inscriptions s’approfondisse en une récession complète.
Une qualification analytique légitime : les inscriptions au chômage ne sont pas un indicateur avancé au sens causal prédictif. Elles sont la manifestation publiée la plus précoce des dynamiques de contraction que d’autres indicateurs (emplois non agricoles, PIB) mesurent avec un délai de publication de 1 à 2 mois. La valeur économique du signal est la rapidité de détection, pas la prescience. La divulgation des rendements à terme dans la section suivante documente pourquoi tout événement de déclenchement isolé n’est pas actionnable en lui-même. Série complète : notre dataset (en anglais) des inscriptions continues au chômage aux États-Unis.
Ce cadrage explique aussi les 17 faux positifs. Les contractions du marché du travail peuvent commencer sans progresser vers la récession quand une intervention de politique, un choc compensatoire ou une surprise de productivité inverse la trajectoire. Le pivot de la Fed de 1995, les baisses de taux de Greenspan en 1998, la contention du stress bancaire de 2023, et la force du secteur des services en 2024 en sont des exemples. Les inscriptions au chômage ont fidèlement rapporté les détériorations ; les détériorations ne se sont simplement pas approfondies. Pivot monétaire, choc compensatoire, surprise de productivité : ce qui les a stoppées se lit à l’échelle des cadres de lecture macroéconomiques et géopolitiques de la finance, pas à celle d’un indicateur hebdomadaire.
Rendements à terme S&P 500 par régime de signal
Le tableau ci-dessous partitionne les 3 096 observations hebdomadaires en trois régimes et rapporte la distribution des rendements de prix à terme à 6 et 12 mois du S&P 500 à partir de chaque date d’observation. Chaque semaine prend son mois civil : les rendements comparent la moyenne mensuelle du S&P 500 de ce mois à celle du mois situé 6 (ou 12) mois plus tard (données de Robert J. Shiller, dividendes exclus). Les observations après mai 2025 sont exclues de la colonne à 12 mois car la fenêtre à terme ne s’est pas entièrement écoulée.
| Régime | n | Rendement médian 6 mois | Rendement médian 12 mois | IQR (P25–P75) 12 mois | % positif 12 mois | MDD médian 12 mois |
|---|---|---|---|---|---|---|
| A : Signal ON, récession ≤12m à venir (ex-post) | 183 | −6,20 % | −3,19 % | −13,98 % à +7,99 % | 43,2 % | −14,78 % |
| B : Signal ON, aucune récession dans les 12m (ex-post) | 610 | +8,78 % | +17,73 % | +9,42 % à +25,91 % | 82,0 % | −5,59 % |
| C : Signal OFF | 2 255 | +4,81 % | +9,57 % | +0,14 % à +17,93 % | 75,3 % | −5,86 % |
Quand le signal était activé et qu’une récession est arrivée dans les 12 mois, le rendement médian S&P 500 à 12 mois a été de −3,19 % avec 43,2 % de cas positifs. Quand le signal était activé mais qu’aucune récession n’a suivi, la médiane a été de +17,73 % avec 82,0 % de positifs. Le signal seul (régimes B + A combinés) ne prédit pas des rendements négatifs : médiane +14,4 %, 73,0 % positifs. L’information discriminante est de savoir si une récession suit, et cette étiquette n’est pas disponible en temps réel.
Note méthodologique : les régimes A et B sont construits en utilisant des dates de récession NBER connues seulement rétrospectivement. Les fenêtres à terme à 12 mois se chevauchent, gonflant l’indépendance effective de l’échantillon. Les statistiques de « % positif » et IQR décrivent des distributions historiques ; ce ne sont pas des intervalles de confiance bootstrap. Le contraste entre A et B est la mise en garde centrale : en temps réel, un état signal-ON pourrait être l’un ou l’autre ; la distinction s’effondre seulement quand le NBER annonce finalement (ou échoue à annoncer) une date de début de récession. Mise en garde par régime : A a n=183 (le plus bas), donc ses statistiques de queue sont plus sensibles que B ou C.
Les distributions passées ne sont pas prédictives des résultats futurs. Les statistiques conditionnelles au régime décrivent des motifs historiques, pas des rendements attendus.
Variation du S&P 500 à 12 mois selon le régime du signal
Boîtes à moustaches de la variation du S&P 500 à 12 mois pour chaque observation hebdomadaire, mesurée entre moyennes mensuelles des clôtures. Le régime A (signal activé, récession sous 12 mois) est le seul dont la médiane est négative.
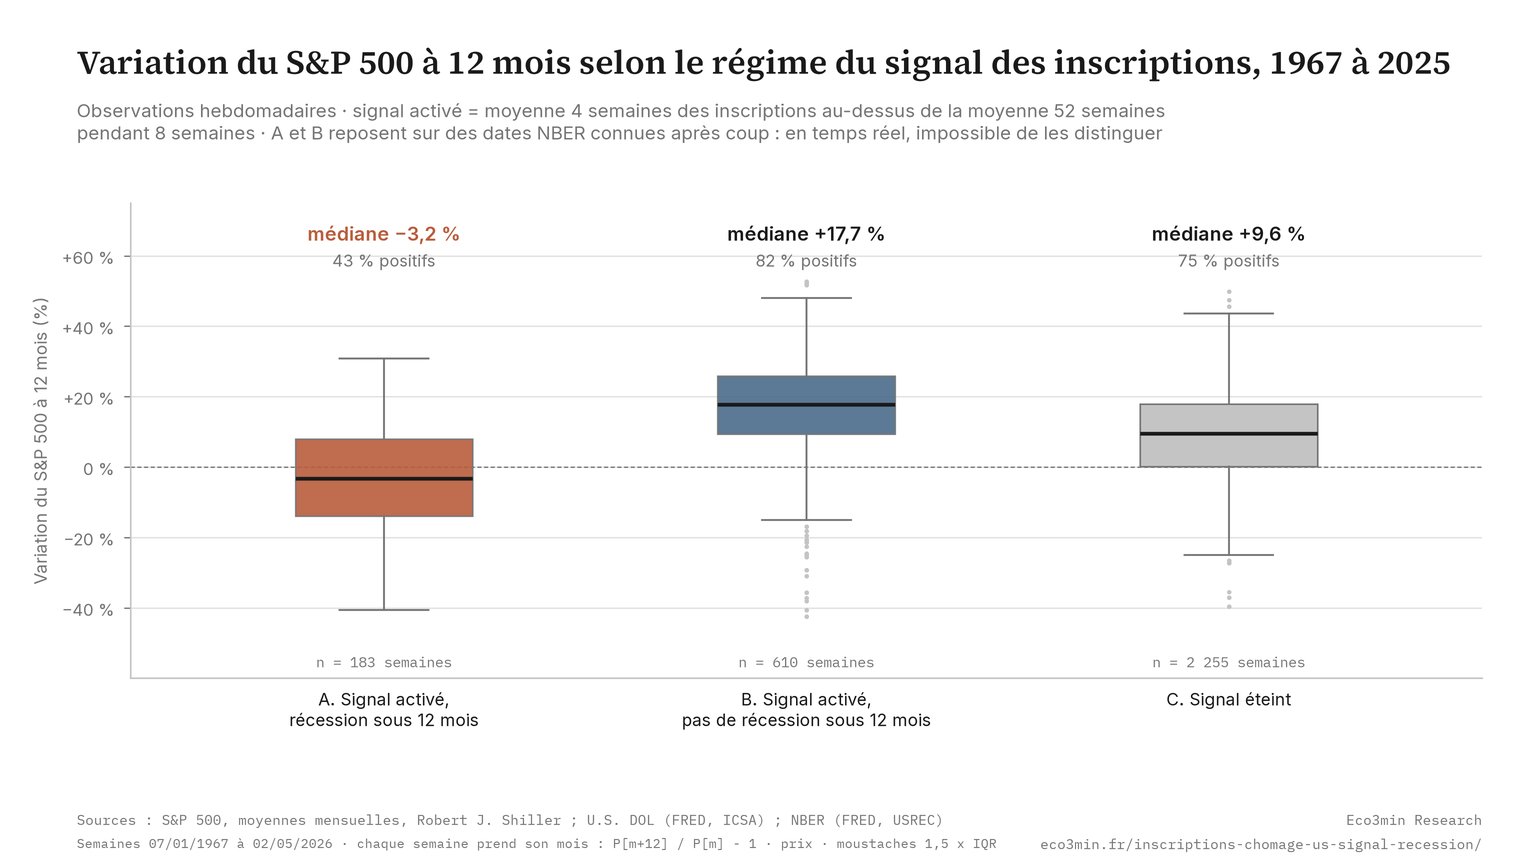
Sources : ICSA (U.S. Department of Labor, via FRED), dates de récession NBER (FRED, USREC), S&P 500 en moyennes mensuelles des clôtures (Robert J. Shiller, Online Data). Graphique : Eco3min Research.
Niveaux clés à surveiller
- ▸ MM 4 semaines à 203 250 (2 mai 2026) : une hausse soutenue au-dessus de la MM 52 semaines à 221 885 marquerait un nouveau déclenchement. La MM 4 semaines devrait monter de plus de 18 635 pour franchir la MM 52 semaines, ou la MM 52 semaines devrait baisser de ce montant à mesure que les semaines à inscriptions élevées de fin 2024 sortent de la fenêtre. Le signal est actuellement OFF.
- ▸ Inscriptions continues (CCSA) à 1 766 000 (25 avril 2026) : le CCSA suit les bénéficiaires au-delà de la première semaine. Un mouvement soutenu vers 2 000 000, dernier vu en novembre 2021, a historiquement été associé à un mouvement des inscriptions initiales quelques semaines à mois plus tard. Voir le jeu de données des inscriptions continues.
- ▸ Prochaine publication ICSA : chaque jeudi à 8h30 heure de l’Est. Le Department of Labor publie le niveau de la semaine précédente ; la MM 4 semaines se met à jour automatiquement. La prochaine publication BLS Employment Situation (emplois non agricoles mensuels) est la vérification croisée pour savoir si des inscriptions élevées se traduisent en réductions d’effectifs.
Méthodologie
Le jeu de données est construit à partir des inscriptions au chômage hebdomadaires (série FRED ICSA), du 1967-01-07 au 2026-05-02. Les inscriptions continues (CCSA), le taux de chômage (UNRATE), les emplois non agricoles (PAYEMS), l’emploi civil (CE16OV), le spread Treasury 10y–2y (T10Y2Y), le BAML HY OAS (BAMLH0A0HYM2, disponible 1996–2026) et les dates de récession NBER (USREC) sont fusionnés sur la grille hebdomadaire par forward-fill de la valeur mensuelle ou quotidienne la plus récente. Les moyennes mensuelles des clôtures quotidiennes du S&P 500 viennent de Robert J. Shiller (Online Data, shillerdata.com). Chaque observation hebdomadaire prend son mois civil. Les rendements de prix à terme à 6 et 12 mois (dividendes exclus) comparent la moyenne de ce mois à celle du mois situé 6 ou 12 mois plus tard. Le drawdown maximum à 12 mois est la plus forte baisse, du pic au creux, de la moyenne mensuelle sur la même fenêtre. Les moyennes mensuelles lissent les mouvements intra-mois : ces drawdowns sont donc moins profonds que sur des clôtures quotidiennes. À voir également : notre étude sur le HY OAS.
MM 52s = mean(ICSA[t-51 : t])
ma_above = 1 si MM 4s > MM 52s, sinon 0
trigger_8w = 1 si ma_above a été 1 sur les 8 dernières semaines consécutives
trigger_8w_onset = 1 sur la PREMIÈRE semaine où trigger_8w passe à 1 après une période de 0
Classification du déclenchement
si une période de récession NBER contient t :
class = DURING
sinon si une récession démarre dans les 52 semaines après t :
class = TRUE
sinon si une récession démarre dans les 53–104 semaines après t :
class = EARLY
sinon :
class = FALSE
Sensibilité. L’exigence de 8 semaines consécutives est le paramètre de réglage contraignant. À 6 semaines consécutives (moins strict), les déclenchements totaux passent de 29 à 36, le rappel reste à 100 % et le compte de faux positifs augmente proportionnellement. À 12 semaines consécutives (plus strict), la récession de 1973 est toujours détectée, mais seulement 7 semaines avant le mois de début de la récession — la MM 4 semaines a d’abord franchi la MM 52 semaines le 28 juillet 1973, et la récession a commencé en décembre 1973, laissant seulement 18 semaines consécutives ma_above avant le début de la récession. Un seuil de 12 semaines dégrade donc le délai d’avance sur 1973 à un délai à peine actionnable de 7 semaines ; un seuil de 19+ semaines aurait manqué entièrement le cas de 1973. La règle de 8 semaines est le filtre de plus long streak qui préserve un délai d’avance significatif à travers les huit récessions. Développé ici : chaque récession américaine et ce qui l’a précédée.
Ancrage littéraire. L’usage des croisements de moyennes mobiles dans les données d’inscriptions au chômage apparaît dans la littérature de prévision macro précoce, dont les travaux du Composite Leading Index Committee du Conference Board. La spécification 4s/52s utilisée ici est documentée dans cette étude ; les lecteurs cherchant l’analogue publié le plus proche peuvent se référer à Sahm (2019) pour une règle analogue appliquée au taux de chômage.
Conception du jeu de données
| Colonne | Type | Unité | Source | Calcul |
|---|---|---|---|---|
| date | date | AAAA-MM-JJ | FRED | Fins de semaine (samedi) |
| icsa | int | personnes | DoL/FRED | Direct |
| icsa_4w_ma | float | personnes | dérivé | Moyenne glissante 4 semaines |
| icsa_52w_ma | float | personnes | dérivé | Moyenne glissante 52 semaines |
| ma_above | int (0/1) | flag | dérivé | 1 si MM 4s > MM 52s |
| trigger_4w, trigger_6w, trigger_8w | int | flag | dérivé | ma_above soutenu sur N semaines |
| trigger_*_onset | int | flag | dérivé | Première semaine d’un nouveau streak de déclenchement |
| icsa_4w_yoy_pct | float | % | dérivé | (MM 4s / MM 4s il y a 52 semaines) − 1 |
| icsa_pct_employed | float | % | dérivé | ICSA / emploi civil × 100 |
| ccsa | int | personnes | DoL/FRED | Direct (lag 1 semaine vs ICSA) |
| usrec | int (0/1) | flag | NBER/FRED | Mensuel, forward-fill en hebdomadaire |
| unrate, payems, employed | float, int, int | %, milliers, personnes | BLS/FRED | Mensuel, forward-fill |
| t10y2y | float | pp | FRED | Quotidien, dernière valeur de la semaine |
| weeks_to_next_recession | float | semaines | dérivé | Temps jusqu’au début de la prochaine récession NBER |
| sp500_fwd_6m_pct | float | % | dérivé | (sp500[m+6] / sp500[m]) − 1, moyennes mensuelles |
| sp500_fwd_12m_pct | float | % | dérivé | (sp500[m+12] / sp500[m]) − 1, moyennes mensuelles |
| sp500_fwd_12m_mdd | float | % | dérivé | Plus forte baisse, du pic au creux, de la moyenne mensuelle sur les mois [m, m+12] |
| rec_within_12m | int (0/1) | flag | dérivé | 1 si une récession NBER démarre dans les 52 semaines |
| regime3 | str | label | dérivé | A/B/C tel que défini dans la section Rendements à terme |
Code Python de reproduction
# Reproduire ce jeu de données depuis les sources primaires
import pandas as pd
import numpy as np

# 1. Récupérer ICSA depuis FRED
icsa = pd.read_csv('https://fred.stlouisfed.org/graph/fredgraph.csv?id=ICSA',
                   parse_dates=['observation_date'])
icsa = icsa.rename(columns={'observation_date': 'date', 'ICSA': 'icsa'})

# 2. Calculer les moyennes mobiles et le déclencheur
icsa['icsa_4w_ma'] = icsa['icsa'].rolling(4).mean()
icsa['icsa_52w_ma'] = icsa['icsa'].rolling(52).mean()
icsa['ma_above'] = (icsa['icsa_4w_ma'] > icsa['icsa_52w_ma']).astype(int)

# Déclencheur soutenu sur 8 semaines
icsa['trigger_8w'] = icsa['ma_above'].rolling(8).sum().eq(8).astype(int)

# Déclenchement = première semaine d'un nouveau streak
icsa['trigger_8w_onset'] = ((icsa['trigger_8w'] == 1) &
                            (icsa['trigger_8w'].shift() == 0)).astype(int)

# 3. Récupérer l'indicateur de récession NBER (USREC) ; moyennes mensuelles du S&P 500 de Robert J. Shiller (ie_data.xls, shillerdata.com)
usrec = pd.read_csv('https://fred.stlouisfed.org/graph/fredgraph.csv?id=USREC',
                    parse_dates=['observation_date'])
ie = pd.read_excel('ie_data.xls', sheet_name='Data', header=7)
ie = ie[pd.to_numeric(ie['Date'], errors='coerce').notna()]
ym = ie['Date'].astype(float)
idx = pd.to_datetime(pd.DataFrame({'year': ym.astype(int), 'month': ((ym % 1) * 100).round().astype(int), 'day': 1}))
sp500 = pd.Series(ie['P'].astype(float).values, index=idx.dt.to_period('M'))

# 4. Rendements à terme : 12 mois plus tard sur les moyennes mensuelles ; chaque semaine prend son mois civil
sp500_fwd_12m = sp500.shift(-12) / sp500 - 1
icsa['sp500_fwd_12m'] = icsa['date'].dt.to_period('M').map(sp500_fwd_12m)
Téléchargement du jeu de données et reproductibilité
3 096 observations hebdomadaires · janv. 1967 – mai 2026 · Le fichier de l’étude n’est pas proposé au téléchargement : il contient des données dont le détenteur restreint la rediffusion (niveaux de l’indice S&P 500). La méthodologie indique chaque source.
Sources et références
- Primary U.S. Department of Labor, Employment and Training Administration, Initial Claims (série FRED ICSA), récupéré en mai 2026.
- Primary U.S. Department of Labor, Continued Claims (série FRED CCSA), récupéré en mai 2026.
- Primary NBER Business Cycle Dating Committee, US Recession Indicator (série FRED USREC), récupéré en mai 2026.
- Primary Bureau of Labor Statistics, Civilian Unemployment Rate (UNRATE), Civilian Employment (CE16OV), All Employees Total Nonfarm (PAYEMS), via FRED.
- Primary Robert J. Shiller, Online Data (ie_data.xls, shillerdata.com) : moyennes mensuelles des clôtures quotidiennes du S&P 500, récupéré en septembre 2026.
- Research Estrella, A. & Mishkin, F. S. (1996). « The yield curve as a predictor of US recessions. » Federal Reserve Bank of New York Current Issues in Economics and Finance, 2(7).
- Research Sahm, C. (2019). « Direct Stimulus Payments to Individuals. » Dans Recession Ready: Fiscal Policies to Stabilize the American Economy, Hamilton Project & Washington Center for Equitable Growth.
- Reference Conference Board, Business Cycle Indicators Handbook (2001), chapitre 4 sur les indicateurs avancés.
- Reference National Bureau of Economic Research, US Business Cycle Expansions and Contractions, nber.org/research/business-cycle-dating.
Limites méthodologiques
- La taille d’échantillon de 8 récessions limite la puissance statistique. Le chiffre de 100 % de rappel est cohérent avec n’importe quoi entre environ 70 % et 100 % de rappel vrai dans une distribution sous-jacente de long terme.
- Le chiffre de précision de 24,1 % pourrait sous-estimer la précision vraie si les faux positifs sont concentrés sur des épisodes avec des chocs d’offre identifiables (pétrole 1985–86, Katrina 2005, ouragans 2017, ouragans 2024). Aucun filtre de choc d’offre n’est appliqué dans ce jeu de données.
- Les classifications de régime (A/B/C) utilisent des dates de récession NBER publiées des mois à des années après la fin des récessions. L’usage en temps réel du signal ne peut pas répliquer cette classification.
- Les fenêtres de rendement à terme se chevauchent (chaque fenêtre à terme de 12 mois d’une observation hebdomadaire se chevauche avec toutes les observations dans les 52 semaines), réduisant l’indépendance effective et gonflant la significativité apparente.
- La composition du programme d’assurance chômage a changé depuis 1967, dont des extensions d’urgence en 2008–13 et 2020–21. Cela affecte qui est compté dans les inscriptions initiales et complique les comparaisons directes entre cycles. Le croisement 4s/52s est invariant d’échelle au sein d’une année mais pas à travers des ruptures structurelles de couverture.
- 2020 (COVID) est une valeur aberrante extrême avec un pic de 6 137 000 (4 avril 2020), contre un maximum non-COVID de 890 000 (9 janvier 2021, licenciements post-vague Delta). La volatilité plein-échantillon et les statistiques de seuil sont rapportées avec et sans 2020 tout au long du jeu de données pour les utilisateurs souhaitant recalculer sur l’échantillon pré-pandémique.
Questions fréquentes
Quel est l’état actuel du signal des inscriptions au chômage ?
Au 2 mai 2026, le signal est OFF. La moyenne mobile à 4 semaines est à 203 250 et la moyenne mobile à 52 semaines à 221 885 — la MM 4 semaines se situe 18 635 sous la MM 52 semaines. Le signal s’est désactivé pour la dernière fois en juillet 2025, mettant fin à une fausse alerte de 4 semaines commencée le 21 juin 2025. Pour que le signal se rallume, la MM 4 semaines devrait franchir et rester au-dessus de la MM 52 semaines pendant 8 semaines consécutives.
Quelle est la précision du signal de récession des inscriptions au chômage ?
Rappel (sensibilité) : 100 %, le déclencheur a tiré avant les 8 récessions NBER depuis 1967, avec une médiane de premier signal de 54 semaines d’avance. Détail méthodologique dans la chronologie des cycles économiques du NBER. Précision à l’horizon 12 mois : 24,1 %, sur les 29 déclenchements de l’historique, seulement 7 ont été suivis d’une récession dans les 12 mois. Le signal est mieux caractérisé comme à haute sensibilité, faible spécificité. C’est un filtre plutôt qu’une confirmation. Mise en perspective : Notre comparatif atterrissage en douceur / atterrissage brutal.
Les inscriptions au chômage sont-elles un indicateur avancé des récessions ?
Au sens causal strict, non. Les inscriptions au chômage ne contiennent pas d’information prospective sur les conditions économiques futures. Elles sont la manifestation la plus haute fréquence et plus basse révision d’une contraction du marché du travail qui est déjà en cours. La médiane d’avance de 54 semaines par rapport aux dates de début de récession NBER reflète deux choses : (a) le temps nécessaire pour que la faiblesse précoce du marché du travail s’approfondisse en récession, et (b) le délai de datation propre au NBER. Les inscriptions au chômage sont opportunes, pas prophétiques.
Pourquoi cette analyse utilise-t-elle une règle de 8 semaines plutôt qu’un seuil différent ?
L’exigence de 8 semaines consécutives est calibrée sur le cas de la récession de 1973. À 6 semaines, le rappel reste à 100 % mais le compte de faux positifs augmente (36 déclenchements totaux au lieu de 29). À 12 semaines, la récession de 1973 est toujours détectée mais avec seulement 7 semaines de délai d’avance avant le mois de début de la récession — à peine actionnable. À 19+ semaines, le cas de 1973 aurait été entièrement manqué. La règle de 8 semaines est documentée dans la section méthodologie, et le CSV inclut les variantes 4 semaines et 6 semaines pour les utilisateurs souhaitant tester des alternatives.
Un échantillon de 8 récessions est-il suffisamment grand pour tirer des conclusions ?
Non, et nous le disons explicitement. Le chiffre de 100 % de rappel est cohérent avec n’importe quoi entre environ 70 % et 100 % de rappel vrai dans une distribution sous-jacente de long terme. Le chiffre de précision de 24,1 % est plus robuste car il s’appuie sur 29 événements plutôt que 8. Le déclencheur est informatif quand pondéré aux côtés d’autres indicateurs de récession (courbe des taux, spreads de crédit, tendance des emplois non agricoles) et non informatif isolément.
Que ne mesure pas ce jeu de données ?
Les inscriptions initiales comptent les premières demandes d’allocation chômage parmi les travailleurs couverts par les programmes d’assurance chômage des États. Elles excluent les travailleurs de gig economy, les indépendants, ceux ayant épuisé leurs droits et les nouveaux entrants sur le marché du travail n’ayant pas encore travaillé. Elles ne capturent pas les taux d’embauche, les démissions ou les postes ouverts — pour cela, voir les données JOLTS. Ce n’est pas une mesure du taux de chômage (qui utilise l’enquête ménages), ni de l’emploi total (qui utilise l’enquête établissements).
Comment cela se compare-t-il à la règle de Sahm ?
La règle de Sahm (Sahm, 2019) utilise une moyenne mobile à 3 mois du taux de chômage, déclenchant quand celle-ci monte de 0,5 point de pourcentage au-dessus de son minimum sur 12 mois glissants. Le fonctionnement complet de ce seuil est détaillé dans le cadre Eco3min sur la mécanique de la règle de Sahm. Les deux règles utilisent une MM courte croisant une MM plus longue. La règle de Sahm opère sur données mensuelles avec une fréquence de signal plus basse et historiquement une précision plus serrée. La règle des inscriptions au chômage 4s/52s opère sur données hebdomadaires avec des taux de faux positifs plus élevés. Elles sont complémentaires : les inscriptions tirent en premier, la règle de Sahm confirme.
Source
Recherche Eco3min connexe
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.