
Dispersion des performances actions : la signature d’un cycle parvenu à maturité
Derrière des indices stables, l'écart de performance entre actions s'élargit. La dispersion est l'un des signaux les plus fiables des phases de cycle à maturité — un révélateur de structure, jamais un signal directionnel.

Derrière des indices boursiers stables, l’écart de performance entre actions s’élargit. Cette dispersion croissante est l’une des signatures les plus fiables des phases de cycle parvenues à maturité, et l’un des signaux que les indicateurs agrégés gomment systématiquement.
TL;DR
Sur le S&P 500 en 2023-2024, une demi-douzaine de valeurs technologiques ont expliqué l'essentiel de la performance annuelle pendant qu'une part croissante de la cote s'effritait : la dispersion, signature microstructurelle de fin de cycle.
- La dispersion mesure l'amplitude des écarts de rendement entre composantes d'un même univers, pas leur volatilité : elle capture la distribution des performances, pas leur amplitude moyenne.
- Signal microstructurel, elle agit autrement que les indicateurs top-down (PMI, ISM, courbe des taux) : elle révèle l'effritement de la participation au mouvement haussier avant que les indices n'en portent la trace.
- La gestion passive concentre mécaniquement le risque sur les quelques valeurs dominantes : l'exposition large dissimule des poches de vulnérabilité, un effet analysé par la BRI dans sa Quarterly Review de mars 2018 sur les implications de la gestion indicielle.
- Signal de structure et non de direction : les épisodes 2000, 2007 et 2018 montrent qu'une dispersion élevée peut précéder une correction de plusieurs mois ou trimestres, sans jamais dater un sommet.
Derrière la façade des indices, un marché qui se désagrège
Les apparences sont flatteuses. Les grands indices oscillent dans des fourchettes resserrées. Quelques poids lourds tutoient leurs records historiques. Les mesures de volatilité demeurent contenues. Cette photographie d’ensemble masque une réalité plus contrastée.
L’examen des trajectoires individuelles révèle un tableau différent : une poignée de titres capte l’essentiel de la hausse pendant qu’une fraction grandissante du marché s’enfonce, parfois brutalement. Cette divergence, la dispersion des performances actions, est une signature caractéristique des phases de fin de cycle, et un thème récurrent des travaux de la Banque des règlements internationaux et du FMI sur la concentration des performances. Prolongement : notre étude sur les cycles, risques et mécanismes des marchés actions et des ETF.
Thèse de l’article : la dispersion est un indicateur structurel de maturité de cycle qui rend l’information de l’indice de moins en moins exploitable, sans pour autant fournir de signal directionnel court terme. C’est précisément ce qui la rend utile et la rend dangereuse — utile parce qu’elle révèle des fractures invisibles aux indices, dangereuse parce qu’elle se prête à toutes les surinterprétations directionnelles.
Cette dispersion ne relève pas de l’accident statistique. Elle traduit un changement de régime dans la formation des prix : on passe d’un environnement où la liquidité abondante soulevait l’ensemble du marché à un environnement où la qualité des fondamentaux, la solidité du bilan et la lisibilité des cash-flows redeviennent discriminantes.
Lorsque la dispersion s’installe dans la durée, elle ne génère pas de signal directionnel clair. La cohabitation de trajectoires opposées brouille l’information agrégée. Ce changement de régime est analysé dans notre étude consacrée aux phases de marché sans signal exploitable, qui décrit comment la richesse de l’information microéconomique peut paradoxalement neutraliser le signal global.
Dispersion des performances : de quoi parle-t-on exactement ?
La dispersion mesure l’amplitude des écarts de rendement entre les composantes d’un même univers d’investissement sur une période donnée. Plus ces écarts sont prononcés, plus le marché est qualifié de « dispersé ». L’indicateur n’est pas une mesure de volatilité — il capture la distribution des performances, pas leur amplitude moyenne.
Durant les phases d’expansion généralisée, la dispersion reste modérée : l’essentiel des entreprises profite d’un environnement macroéconomique porteur et les flux de capitaux se répartissent sans grande discrimination. À mesure que le cycle avance, les destins individuels divergent.
En pratique, cette évolution implique que :
- la performance dépend de plus en plus des caractéristiques propres à chaque société ;
- les modèles économiques vulnérables sont sanctionnés rapidement ;
- les indices agrégés occultent une hétérogénéité croissante des situations individuelles.
La dispersion fonctionne davantage comme un révélateur de structure que comme un indicateur de direction. Elle dit comment le marché fonctionne, pas où il va.
Le phénomène est abordé par la Banque des règlements internationaux (Quarterly Review) et le FMI (Global Financial Stability Report) dans leurs travaux sur la concentration des performances et la gestion indicielle.
Les ressorts de la dispersion en fin de cycle
L’effacement du soutien macroéconomique universel
Au début et au cœur du cycle, croissance économique, politiques monétaires accommodantes et abondance de liquidités forment un environnement propice à une progression relativement homogène de l’ensemble des entreprises. Les écarts de performance restent marginaux.
Quand ces conditions favorables se dissipent (remontée des taux réels, normalisation monétaire, essoufflement de la demande) le marché cesse de fonctionner comme un ensemble solidaire. La solidité financière, la capacité à défendre ses prix et la visibilité des résultats futurs deviennent discriminantes. C’est exactement ce basculement que la dispersion mesure, paragraphe par paragraphe d’un rapport, ligne par ligne d’un indice.
Le coût du capital redevient le juge de paix
Dans un environnement de taux durablement plus élevés, le coût du capital s’impose comme critère discriminant. Les entreprises dont la valorisation repose sur des projections lointaines ou sur un accès facile au financement sont pénalisées. Celles capables de générer des flux de trésorerie solides résistent mieux.
Ce mécanisme explique pourquoi la dispersion s’accentue alors même que les indices semblent stationnaires. Sous l’agrégat, le marché trie. La photographie d’ensemble masque la vidéo des trajectoires individuelles.
Les révisions de bénéfices, baromètre fin
La dispersion entretient un lien étroit avec la dynamique des résultats d’entreprise. Ce ne sont plus les niveaux absolus de profits qui comptent, mais leur trajectoire et les ajustements successifs des anticipations analystes. Ce signal anticipe les retournements d’indices avec plusieurs mois d’avance, comme le détaille notre analyse des révisions de bénéfices et des réactions boursières.
Les mécanismes décrits dans l’analyse des surprises de résultats comme indicateur avancé du cycle actions s’inscrivent dans cette même logique : dès lors que les révisions basculent en territoire négatif de manière sectorielle ou idiosyncratique, la dispersion s’emballe.
Indices stables, marché fragile : le piège de l’illusion d’optique
L’intensification de la dispersion engendre une situation paradoxale : les indices pondérés par la capitalisation demeurent soutenus par une poignée de méga-capitalisations pendant que la majeure partie de la cote s’effrite. L’épisode 2023–2024 sur le S&P 500, où une demi-douzaine de valeurs technologiques ont expliqué l’essentiel de la performance annuelle, illustre exactement ce mécanisme.
Ce phénomène devient particulièrement visible lorsque :
- quelques valeurs captent une part disproportionnée de la performance totale ;
- les indices équipondérés accusent un retard marqué sur leurs homologues pondérés par la capitalisation ;
- les petites et moyennes capitalisations décrochent nettement.
Se fier exclusivement au niveau des indices revient alors à ignorer les fissures internes qui s’accumulent. Cette logique est explorée dans notre lecture des surprises de résultats comme révélateur de la sélectivité du marché.
La dimension sectorielle de la dispersion
La dispersion ne se résume pas à une opposition entre gagnants et perdants isolés. Elle reflète des fractures sectorielles profondes.
Dans les phases avancées du cycle :
- les secteurs cycliques voient leurs performances devenir extrêmement contrastées ;
- les secteurs défensifs perdent leur caractère uniformément protecteur : la défensive sélective remplace la défensive en bloc ;
- les thématiques de croissance structurelle font l’objet d’une réévaluation beaucoup plus discriminante.
Ces mécanismes sont au cœur des dynamiques sectorielles analysées dans notre page pilier dédiée, qui décrit comment le cycle économique redistribue progressivement les cartes entre entreprises et industries.
Un indicateur avancé de maturité du cycle
L’histoire des marchés montre que les phases de forte dispersion précèdent fréquemment les retournements boursiers, sans toutefois offrir de repère temporel précis. Le mouvement haussier perd progressivement de la participation avant que les indices n’en portent la trace. Cette dynamique s’inscrit dans les cycles d’anticipation des marchés actions, qui structurent la lecture des phases de retournement.
À la différence des indicateurs macroéconomiques classiques (PMI, ISM, courbe des taux), la dispersion agit comme un signal microstructurel. Elle permet d’identifier :
- l’effritement progressif de la participation au mouvement haussier ;
- la fragilisation de pans entiers du marché avant qu’elle ne transparaisse dans les indices ;
- la montée d’un risque endogène souvent sous-estimé par les modèles top-down.
Gestion passive : les limites révélées par la dispersion
Dans un environnement marqué par une dispersion élevée, l’investissement indiciel voit certains de ses atouts implicites s’éroder. L’exposition large dissimule des poches de vulnérabilité et concentre mécaniquement les risques sur les quelques valeurs dominantes — un effet de concentration que la BRI a analysé dans sa Quarterly Review de mars 2018 sur les implications de la gestion indicielle pour les marchés de titres.
Cela ne signifie pas que la gestion passive devient inadaptée. La dispersion rappelle que la performance agrégée ne reflète plus nécessairement l’expérience réelle de la majorité des investisseurs exposés au marché. C’est une nuance, pas une condamnation.
Interpréter la dispersion sans céder au market timing
Un point doit être posé clairement : la dispersion des performances ne permet pas d’anticiper un sommet ou un creux de marché. Elle ne constitue ni un signal de vente automatique ni un outil de gestion à court terme. Les épisodes 2000, 2007 et 2018 confirment qu’une dispersion élevée peut précéder une correction de plusieurs mois, ou de plusieurs trimestres.
Elle offre en revanche une grille d’analyse précieuse pour :
- jauger la qualité de la participation au mouvement de marché ;
- comprendre pourquoi certaines stratégies cessent de produire leurs effets ;
- calibrer progressivement son exposition au risque.
Négliger la dispersion revient souvent à confondre stabilité de façade et robustesse réelle.
Ce que la dispersion révèle du régime de marché actuel
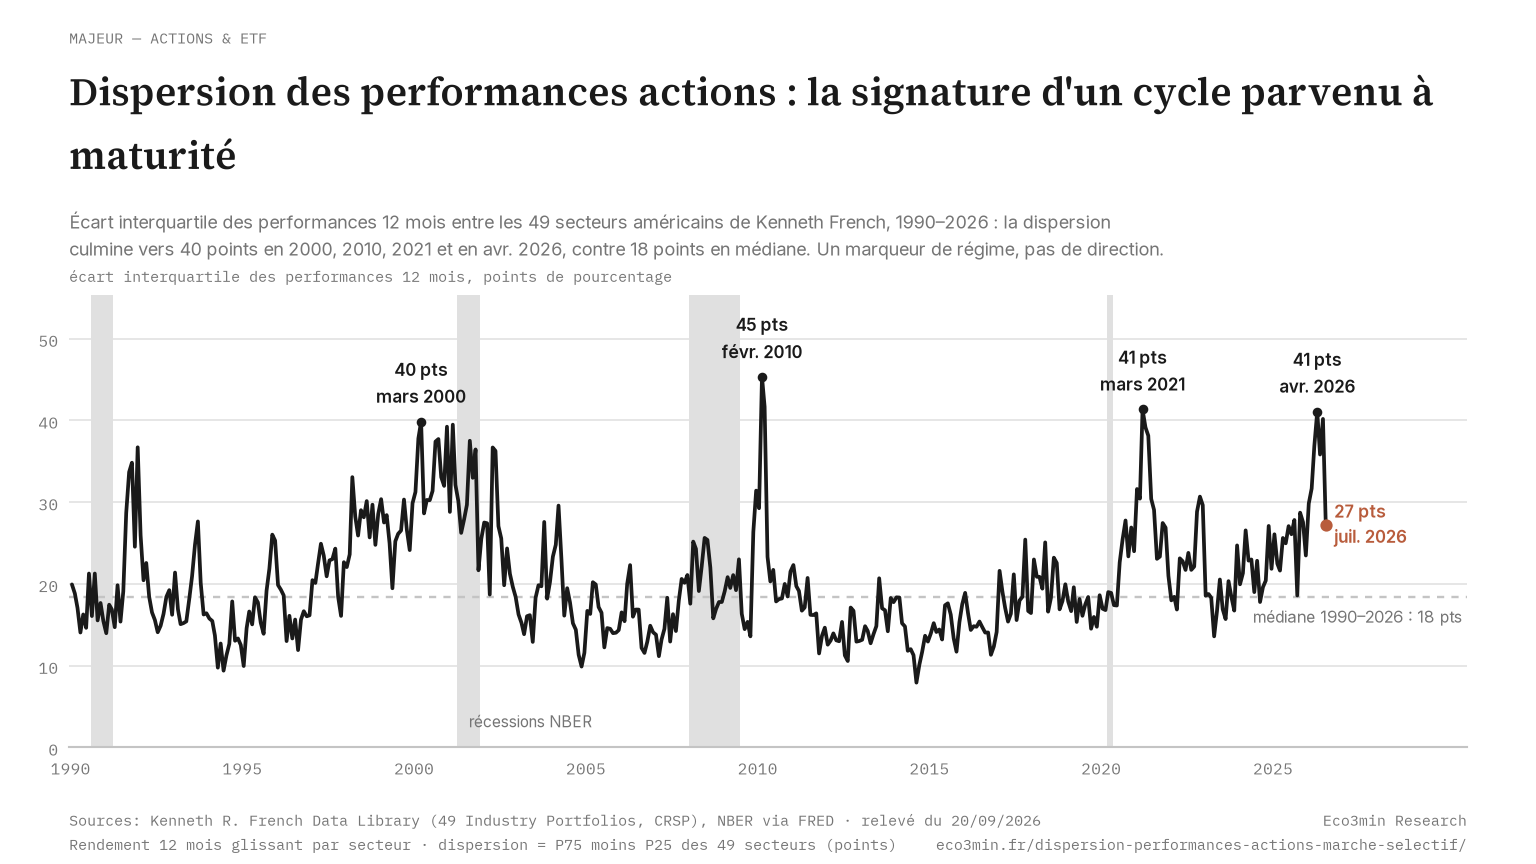
Ce que la donnée montre, au 20 septembre 2026. Mesurée sur les 49 portefeuilles sectoriels américains de Kenneth French (écart interquartile des performances 12 mois glissantes, données CRSP), la dispersion a une médiane de 18 points depuis 1990. Elle a culminé à 40 points en mars 2000, un an avant la récession de 2001, mais aussi à 45 points en février 2010 et 41 points en mars 2021, en pleine sortie de récession. Elle a de nouveau atteint 41 points en avril 2026, son plus haut niveau depuis 2021, avant de revenir à 27 points en juillet 2026. Le signal est donc bien un marqueur de régime : ses pics encadrent les retournements dans les deux sens et ne datent ni un sommet ni un creux.
Dans le contexte présent, caractérisé par des taux d’intérêt structurellement plus élevés, une croissance économique fragmentée et des marges bénéficiaires sous tension, l’amplification de la dispersion n’a rien de surprenant. Elle constitue une signature distinctive du nouveau régime de marché.
Les entreprises capables de préserver leurs marges, de financer leur développement sans dépendance excessive à l’endettement et d’afficher une trajectoire bénéficiaire crédible continuent de se distinguer. Les autres ne s’effondrent pas brutalement — elles décrochent par érosion, parfois sur plusieurs trimestres consécutifs, sans choc visible à l’échelle de l’indice.
La dispersion des performances signale un régime de marché où la sélectivité supplante le soutien macroéconomique généralisé, et où le risque se niche dans l’hétérogénéité interne plutôt que dans la trajectoire de l’indice.
Cette grille de lecture s’inscrit dans une approche structurelle des marchés financiers, fondée sur l’observation des régimes de dispersion et de concentration documentés par la littérature institutionnelle (BIS, FMI, banques centrales).
L’essentiel
La dispersion des performances actions ne relève ni du phénomène accessoire ni du simple artefact statistique. Elle figure parmi les signaux les plus fiables des phases de maturité du cycle, traduisant le basculement d’un marché porté par la liquidité abondante vers un environnement dominé par l’exigence de qualité.
Appréhender cette dynamique permet de dépasser la lecture superficielle des indices et de percevoir les microfractures qui annoncent les grandes reconfigurations boursières. Dans un environnement plus exigeant, lire la dispersion devient une compétence d’analyse, pas un signal d’action.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…
Formalisé par Shiller, Black et Jivraj dans leur papier de 2020 « CAPE and the COVID-19 Pandemic Effect…