
Révisions de bénéfices et cycle boursier : ce que le consensus annonce, et ce qu’il fabrique
Le consensus de bénéfices du S&P 500 baisse presque toujours pendant le trimestre, puis les entreprises le battent : une révision ne se lit que contre cette pente.

Les analystes révisent chaque trimestre leurs estimations de bénéfices, et ces révisions déplacent les cours entreprise par entreprise. Agrégées à l’échelle d’un indice, elles obéissent à un rituel qui les rend trompeuses quand on les lit comme un signal de marché.
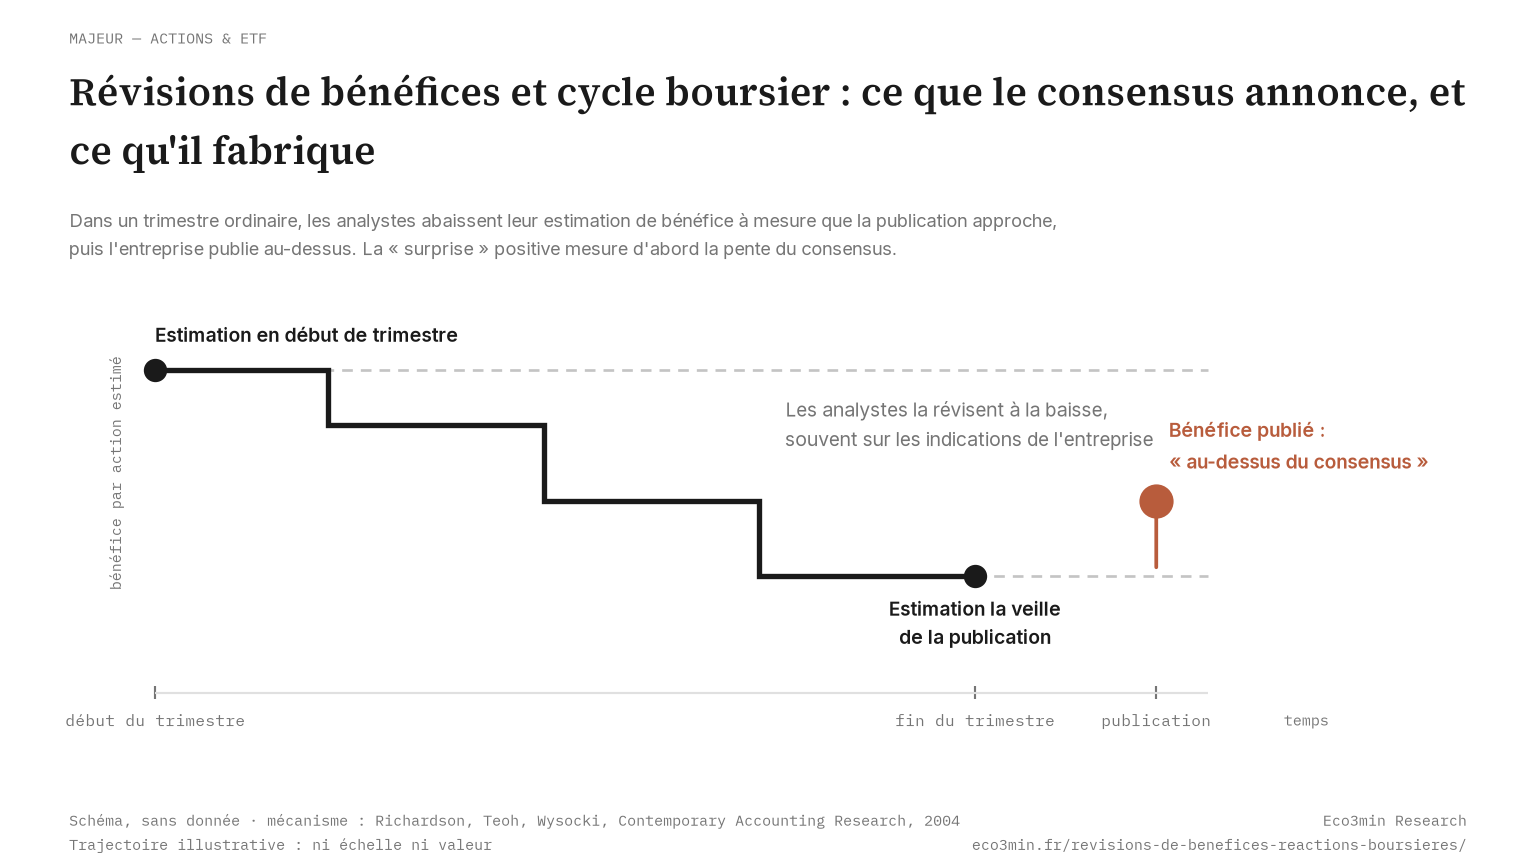
Le consensus baisse presque toujours avant les publications, puis les entreprises le battent. Lire une révision demande d’abord de connaître cette pente.
TL;DR
Une révision de bénéfices se lit contre la norme : le consensus du S&P 500 recule en moyenne de 2,2 % pendant un trimestre, et une hausse est l’anomalie qui compte.
- Selon FactSet (2 octobre 2026), l’estimation bottom-up d’un trimestre baisse en moyenne de 2,2 % sur cinq ans avant la fin du trimestre.
- Cette pente explique que la grande majorité des sociétés du S&P 500 publient au-dessus du consensus.
- À l’échelle de l’indice, le lien se perd : sur dix-neuf trimestres entre 2021 et 2026, la corrélation entre la révision du consensus et le rendement du marché est nulle, selon un calcul Eco3min.
Ce que mesure une révision
Une révision de bénéfices est le changement d’une estimation de bénéfice par action par un analyste. FactSet en tire chaque semaine une mesure pour l’indice entier : l’estimation « bottom-up », agrégation des estimations médianes de toutes les sociétés du S&P 500, qui sert d’approximation du bénéfice de l’indice. Sa variation entre le début et la fin d’un trimestre résume ce que les analystes ont appris pendant ce trimestre.
La lecture courante en fait un indicateur avancé du marché. Quand les analystes relèvent leurs chiffres, les cours suivraient, et quand ils les abaissent, l’indice préparerait sa baisse. L’intuition tient au niveau d’une entreprise. Elle se heurte à deux obstacles quand on la transpose à l’indice : une pente systématique des estimations, et le rôle du taux d’actualisation.
Le consensus annonce les bénéfices, pas le prix qu’on leur donne.
La marche descendante du consensus
Le premier obstacle se lit dans chaque édition de l’Earnings Insight de FactSet. Dans un trimestre ordinaire, les analystes abaissent leurs estimations à mesure que la publication approche. Selon l’édition du 2 octobre 2026, l’estimation bottom-up d’un trimestre a reculé en moyenne de 2,2 % pendant le trimestre sur les cinq dernières années, et davantage encore sur dix, quinze et vingt ans.
Cette pente a été documentée par la recherche comptable sous le nom de walk-down. Scott Richardson, Siew Hong Teoh et Peter Wysocki décrivent dans Contemporary Accounting Research (2004) un « jeu » où les analystes publient d’abord des prévisions optimistes, puis les ramènent vers un niveau que l’entreprise pourra battre. Ils trouvent cette descente plus marquée quand l’entreprise ou ses dirigeants vendent des actions après la publication.
Louis Chan, Jason Karceski et Josef Lakonishok (Journal of Financial and Quantitative Analysis, 2007, d’après un document de travail du NBER de 2003) relient le phénomène aux conflits d’intérêts des analystes pendant le marché haussier des années 1990. Selon eux, ajuster les prévisions pour éviter les déceptions déplace la distribution des surprises vers le positif.
Le résultat est mécanique.
Selon FactSet, une large majorité des sociétés du S&P 500 ont publié un bénéfice supérieur à l’estimation moyenne sur les cinq dernières années (édition du 28 août 2026). Au deuxième trimestre 2026, la proportion a été la plus élevée depuis le deuxième trimestre 2021. Un taux de « surprise » élevé est donc la norme que le processus construit. La lecture des surprises elles-mêmes, comme indicateur de cycle, est l’objet de l’article sur ce que les surprises de résultats disent du cycle.
Une révision se lit contre la pente
Si l’estimation baisse en moyenne de 2,2 % par trimestre, une baisse n’informe que par son écart à cette norme. Le deuxième trimestre 2025 en donne un exemple : l’estimation bottom-up de FactSet a reculé davantage que sa moyenne des cinq années précédentes. La révision était négative, et plus forte que d’habitude, dans un trimestre marqué par l’annonce des droits de douane américains d’avril 2025.
À l’inverse, une hausse est l’exception. Au quatrième trimestre 2025, la même estimation a légèrement progressé entre le 30 septembre et le 19 décembre. Au troisième trimestre 2026, elle a de nouveau gagné entre le 30 juin et le 30 septembre, selon l’Earnings Insight du 2 octobre 2026. Sur le même trimestre, le nombre de sociétés ayant publié une prévision supérieure au consensus a atteint un record selon FactSet.
L’information utile tient donc à deux écarts : celui de la révision trimestrielle à sa moyenne historique, et celui de la part des prévisions d’entreprises positives à la sienne. Le niveau de la révision, pris seul, mélange l’information et le rituel.
Lire une baisse du consensus pendant le trimestre comme une dégradation des perspectives. Les estimations baissent dans un trimestre ordinaire, de 2,2 % en moyenne sur cinq ans selon FactSet. Seule une baisse plus forte que cette norme, ou une hausse, porte une information sur les bénéfices.
À l’échelle de l’indice, le lien se dérobe
Le second obstacle est plus profond. Au niveau d’une entreprise, une bonne nouvelle sur les bénéfices fait monter le cours, et la littérature a montré que les prix mettent plusieurs trimestres à l’intégrer. Au niveau du marché entier, S. P. Kothari, Jonathan Lewellen et Jerold Warner (Journal of Financial Economics, mars 2006) trouvent une relation différente : les rendements agrégés ne dépendent pas des bénéfices passés, et ils sont corrélés négativement aux bénéfices du même trimestre.
Leur explication tient au taux d’actualisation. Les bénéfices agrégés et les taux évoluent ensemble au fil du cycle : quand les profits accélèrent, les taux montent souvent aussi, et la hausse du taux d’actualisation peut l’emporter sur celle des profits dans le prix de l’indice. Le document de travail du MIT de février 2003 conclut que ces chocs de taux expliquent une part importante des rendements du marché.
Dix-neuf trimestres de test
Ce résultat porte sur les années 1970 à 2000. Pour le tester sur la période récente, nous avons rapproché, trimestre par trimestre, la révision de l’estimation bottom-up publiée par FactSet après la clôture du trimestre et le rendement total du marché américain sur le même trimestre, calculé sur les données de Kenneth French. Dix-neuf trimestres ont pu être reconstitués entre début 2021 et mi-2026, sur vingt-deux. Le test porte sur les révisions, pas sur les bénéfices publiés que mesuraient les trois auteurs.
La corrélation entre les deux est nulle sur la période. Le signe négatif de l’étude de 2006 n’est pas retrouvé, mais aucun lien positif non plus. Sur les quatre plus fortes coupes du consensus, une seule a accompagné une baisse du marché : le troisième trimestre 2022 (−3,9 % pour le marché). Les trois autres (quatrième trimestre 2022, premier trimestre 2023 et quatrième trimestre 2023) ont coïncidé avec des hausses du marché de 6,6 %, 7,5 % et 12,0 %.
À l’inverse, le pire trimestre de la période pour le marché, le deuxième de 2022 (−17,2 %), n’a vu l’estimation reculer que modestement. Sur ce trimestre, le rendement réel du Trésor américain à 10 ans est passé de −0,52 % à 0,65 % (série DFII10) : le taux d’actualisation a bougé, les bénéfices attendus presque pas.
Dix-neuf trimestres ne font pas une démonstration statistique. Ils suffisent à écarter l’idée d’un lien mécanique entre le sens des révisions et celui de l’indice sur la même période.
Deux trimestres récents illustrent ce découplage. Au deuxième trimestre 2025, l’estimation a été coupée plus que d’habitude, et le marché américain a progressé de 11,4 % dividendes compris entre fin mars et fin juin 2025 (indice de rendement total de la bibliothèque de Kenneth French). Au troisième trimestre 2026, le bénéfice attendu sur les douze mois suivants, une mesure qui glisse d’un trimestre et intègre donc une période plus lointaine, a progressé bien plus vite que le S&P 500, selon FactSet. Le ratio cours sur bénéfices anticipés a reculé, pendant que le rendement réel à 10 ans passait de 2,20 % à 2,93 %.
Le marché ne rejette pas l’information des analystes. Il la combine avec un taux d’actualisation dont la composante réelle est passée de −1,04 % fin 2021 à 2,93 % fin septembre 2026. Ce canal est détaillé dans le décalage entre marchés actions et cycle économique.
Au niveau de l’indice, une révision mesure ce que les analystes apprennent sur les profits, jamais ce que le marché paiera pour eux.
Ce que les révisions disent quand même
Ces deux limites ne rendent pas les révisions inutiles. Elles changent la question qu’on leur pose. Une révision anormale, dans un sens ou dans l’autre, informe sur la trajectoire des profits, avant que les comptes ne la confirment. Le deuxième trimestre 2026 l’a montré : le 30 juin, la croissance annuelle des bénéfices publiée par l’indice a dépassé de très loin ce que le consensus attendait, la plus forte depuis le deuxième trimestre 2021, selon FactSet.
La dispersion entre secteurs est le second apport. Une révision positive de l’indice peut venir de quelques secteurs pendant que les autres reculent. Pour le troisième trimestre 2026, FactSet attend une croissance à deux chiffres dans plusieurs secteurs, menée par l’énergie, les technologies de l’information, les services de communication et les matériaux. L’indice ne dit pas si l’amélioration est large ou concentrée, et c’est souvent là que se joue la lecture du cycle.
Le biais d’optimisme de long terme, enfin, reste documenté. Somnath Das, Carolyn Levine et K. Sivaramakrishnan (The Accounting Review, 1998) montrent que les analystes publient des prévisions plus optimistes pour les entreprises dont les bénéfices sont difficiles à prévoir. Le consensus d’une année lointaine part donc souvent haut, avant que la marche descendante ne le ramène vers ce qui sera publié.
Quand battre le consensus ne rapporte plus
Un taux de battement élevé finit par ne plus discriminer. Au troisième trimestre 2025, une très large majorité des sociétés du S&P 500 ont dépassé le consensus, et une surprise positive sur le BPA n’a pourtant produit en moyenne aucune hausse de cours. Les sociétés restées sous le consensus ont, elles, été sanctionnées bien plus durement que leur moyenne à cinq ans. FactSet mesure cette réaction de deux séances avant à deux séances après la publication (Earnings Insight du 7 novembre 2025). L’asymétrie s’est résorbée depuis : au deuxième trimestre 2026, les deux réactions se sont rapprochées de leurs moyennes à cinq ans (FactSet, 28 août 2026).
L’attention se déplace alors vers la qualité de la surprise. Un BPA en hausse avec un free cash-flow en baisse signale souvent une accumulation de besoin en fonds de roulement, des coupes d’investissement ou des éléments non récurrents, comme des cessions ou des crédits d’impôt. Une entreprise qui réduit à la fois ses investissements physiques et sa R&D pour préserver son BPA construit un risque de « peak earnings » différé, qui se repère dans le tableau des flux de trésorerie avant de se voir dans le résultat.
Le marché réagit aussi de plus en plus au discours du management. Une prévision prudente mais précise, appuyée sur des indicateurs opérationnels (taux de renouvellement, carnet de commandes, récurrence d’activité), est mieux reçue qu’un optimisme flou. La précision est devenue plus informative que le ton.
Ce que le BPA d’une entreprise ne montre pas encore
La marche descendante porte sur l’estimation. Le bénéfice publié a sa propre limite : il enregistre avec retard des changements que d’autres lignes des comptes montrent plus tôt. Le premier tient à la dette. Une entreprise financée à des coupons historiquement bas refinance au taux du marché à mesure que ses échéances tombent, et sa charge financière publiée ne bouge qu’au rythme de ce calendrier. Le BPA peut alors reculer sans aucune dégradation opérationnelle, et deux émetteurs au BPA identique divergent selon leur échéancier.
Trois lignes décrivent cette dispersion avant le compte de résultat. Les prises de commandes d’abord, dans l’industrie de transformation, les infrastructures, le logiciel sur abonnement long ou la défense : une commande entre au carnet à la signature, le revenu n’est reconnu qu’à la livraison ou à l’avancement. Un chiffre d’affaires en hausse avec des commandes en recul annonce un repli de visibilité que le revenu publié masquera encore plusieurs trimestres.
La décomposition prix-volume ensuite, que les émetteurs publient. Une croissance organique portée par les prix, volumes en baisse, consomme le pouvoir de fixation des prix ; une croissance plus faible mais tirée par les volumes repose sur une base de revenus plus robuste. Le cash-flow libre après service de la dette enfin, rapporté au chiffre d’affaires et croisé avec le ratio dette nette sur EBITDA et le calendrier de refinancement : il sépare les entreprises qui financent leur cycle sur leur trésorerie d’exploitation de celles qui dépendent du marché obligataire.
Ces lignes ne remplacent pas la lecture de l’indice. Elles disent, publication par publication, si une révision du consensus repose sur des profits que l’entreprise finance elle-même. Une trajectoire sur quatre à six trimestres en apprend davantage qu’un dépassement isolé, parce qu’elle filtre les effets de base et les éléments non récurrents.
Ce qui fragilise cette lecture
Les moyennes de FactSet bougent d’une édition à l’autre : la baisse moyenne sur cinq ans a sensiblement changé entre juin 2025, décembre 2025 et octobre 2026 (2,2 %). La norme elle-même dépend de la période retenue, et une série de trimestres exceptionnels la déplace. Une lecture sérieuse compare la révision du trimestre à plusieurs horizons à la fois.
Le résultat de Kothari, Lewellen et Warner a lui aussi un périmètre. Il porte sur la relation entre bénéfices et rendements du même trimestre, mesurée sur trois décennies qui s’arrêtent au début des années 2000. Il ne prouve pas que les révisions agrégées n’ont aucune valeur, mais qu’aucun lien simple et stable ne relie le consensus de bénéfices au niveau de l’indice.
Ce que le lecteur peut suivre
Trois repères publics suffisent pour suivre une saison de résultats sans se laisser prendre au rituel. La variation de l’estimation bottom-up pendant le trimestre, rapportée à ses moyennes à cinq et dix ans. La part des entreprises qui relèvent leurs prévisions, rapportée à la sienne. Le ratio cours sur bénéfices anticipés, qui dit si le marché paie davantage ou moins cher les mêmes profits ; ses différences avec le CAPE sont détaillées dans les trois mesures de valorisation des actions.
Quand les deux premiers repères montent et que le troisième baisse, comme au troisième trimestre 2026, les bénéfices s’améliorent et le marché en paie chaque dollar moins cher. Ce n’est ni un signal d’achat ni un signal de vente. La hausse simultanée des taux réels en fait la piste la plus simple, sans exclure une prime de risque plus élevée ou un doute sur des estimations jugées trop hautes.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme
Ratio de valorisation académique formalisé par Robert Shiller en 1988 et popularisé par Irrational Exuberance en 2000, le…
Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…
Pourquoi la croissance du PIB est un mauvais indicateur pour lire la bourse
Le PIB et les indices actions mesurent deux objets distincts par construction : flux d’activité agrégée d’un côté, stocks…