
Pourquoi un dollar fort peut durer sans provoquer de crise financière globale

La force persistante du dollar est souvent interprétée comme une anomalie transitoire, destinée à se corriger rapidement sous peine de provoquer une crise financière globale. Cette lecture repose sur une intuition simple : une devise dominante trop forte finirait nécessairement par casser quelque chose dans le système international.
TL;DR
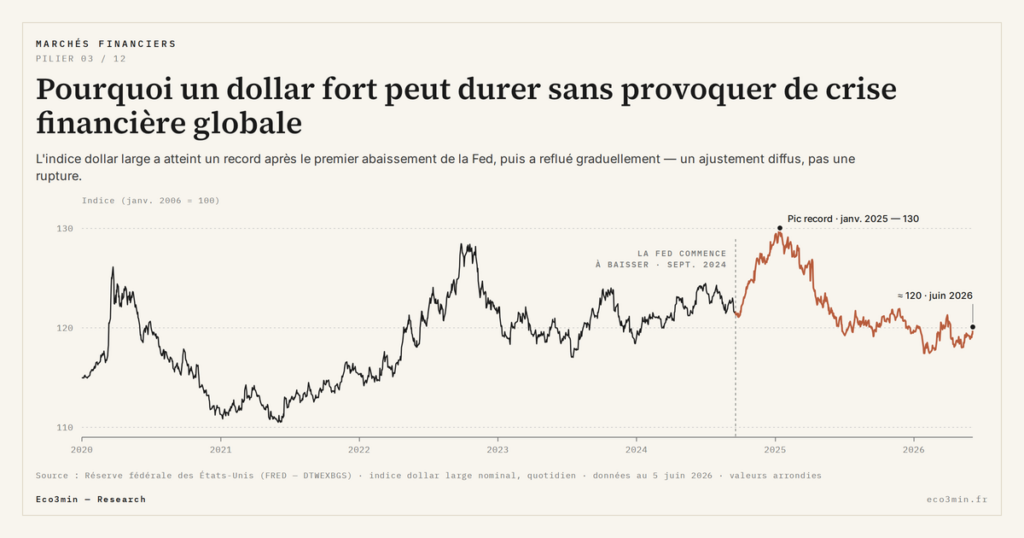
Le dollar a reflué depuis son pic de janvier 2025 (128,8) et valait encore 118,9 en août 2026, au-dessus de sa moyenne 2006-2021 (102,2, FRED). La contrainte passe par les bilans.
- Quand les conditions financières se resserrent, la demande de dollar augmente mécaniquement, sans choc identifiable : le billet vert joue un rôle d’amortisseur dans le système monétaire international.
- La contrainte d’un dollar fort s’exerce par réduction de marges, arbitrages d’investissement et réallocation des flux, bien avant tout défaut généralisé.
- L’absence de choc visible n’invalide pas le signal : elle indique un ajustement lent et asymétrique, étalé dans le temps plutôt que concentré en un événement systémique.
- La dette en dollars des non-banques hors des États-Unis atteint 14,7 milliers de milliards de dollars, et ses trajectoires divergent d’un pays émergent à l’autre sans signal agrégé (BRI).
Pourtant, l’observation des cycles monétaires montre une réalité plus nuancée. Un dollar fort peut durer, parfois longtemps, sans déclencher de rupture brutale. Cette persistance définit le régime de dollar de 2024-2026, où le billet vert reste élevé malgré les baisses de la Fed, comme le montre notre lecture du régime dollar 2024-2026 à travers l’indice DTWEXBGS. Cette persistance n’est pas un paradoxe : elle reflète un mode d’ajustement diffus, progressif et largement absorbé par les mécanismes financiers, commerciaux et monétaires existants. À rapprocher de notre cartographie des ruptures de régime.
Le dollar fort comme variable d’ajustement systémique
Dans le système monétaire international, le dollar occupe une position particulière : il est à la fois unité de compte, moyen de paiement et réserve de valeur. Cette centralité lui confère un rôle d’amortisseur. Lorsque les conditions financières se resserrent, la demande de dollar augmente mécaniquement, sans qu’il soit nécessaire d’identifier un choc spécifique. Le pendant analytique de ce passage se trouve dans la lecture multidevise du prix de l’or.
Cette appréciation n’est pas, en soi, un signal de crise. Elle traduit souvent une reconfiguration des préférences de liquidité et des arbitrages de financement. Le dollar devient alors le point de convergence de multiples ajustements : refinancement des dettes, couverture des risques de change, sécurisation des bilans. Ce que signifie la parité euro-dollar éclaire ce qui se joue du côté de l’euro.
Pour comprendre pleinement pourquoi cette dynamique peut se prolonger sans rupture brutale, il est essentiel de replacer la force du dollar dans l’architecture globale des devises et des marchés des changes, où les mécanismes de liquidité, de couverture et de hiérarchie monétaire expliquent la persistance de ces ajustements silencieux.
Dans cette logique, la force du dollar agit comme un mécanisme de compensation, dont les déséquilibres restent peu visibles. Elle redistribue les contraintes dans le temps et dans l’espace, plutôt que de les concentrer immédiatement sous la forme d’un événement systémique. Sur le même thème : les canaux par lesquels le dollar se transmet aux classes d’actifs.
Contraintes financières : une pression diffuse, rarement explosive
Un dollar fort renchérit mécaniquement certaines charges financières, notamment pour les agents dont les revenus et les engagements sont libellés dans des devises différentes. Cette contrainte est réelle, mais elle s’exerce de manière graduelle. Les ajustements se font par réduction de marges, arbitrages d’investissement ou réallocation des flux, bien avant toute situation de défaut généralisé.
La clé réside dans la capacité d’absorption du système. Tant que les acteurs disposent de marges de manœuvre (accès au financement, allongement des maturités, couverture partielle) la tension se diffuse sans produire de rupture nette. Le dollar fort devient alors un facteur de discipline financière plus qu’un déclencheur de crise.
Cette logique explique pourquoi l’absence de choc visible n’invalide pas le signal. Elle indique simplement que l’ajustement est en cours et qu’il se manifeste par des frictions lentes plutôt que par une dislocation immédiate. Ce mécanisme est cartographié dans notre sous-pilier sur les tensions cachées des marchés.
Les effets commerciaux et monétaires : ajustements silencieux
Sur le plan commercial, une devise dominante forte modifie progressivement les conditions d’échange. Les effets ne sont ni instantanés ni uniformes. Certains acteurs voient leur compétitivité se dégrader, d’autres bénéficient d’un pouvoir d’achat accru sur les importations stratégiques.
Ces ajustements sont rarement spectaculaires. Ils se traduisent par des recompositions sectorielles, des arbitrages de chaînes de valeur ou des modifications de stratégies de prix. Hors des États-Unis, le renchérissement des importations facturées en dollars se transmet aussi aux prix, un canal détaillé dans l’analyse de l’inflation importée via le taux de change. Là encore, la contrainte s’étale dans le temps, ce qui réduit la probabilité d’une crise soudaine.
D’un point de vue monétaire, la force du dollar agit comme un repère implicite. Elle influence les politiques de change, les flux de réserves et les arbitrages de liquidité globale, sans nécessiter de coordination explicite. Ce rôle de pivot explique en partie sa capacité à rester élevé sans provoquer de rupture immédiate. À relier à : les pires premiers semestres du dollar.
Déséquilibres silencieux : le tri par les bilans
Le canal le plus direct passe par la dette libellée en dollars hors des États-Unis. D’après les indicateurs de liquidité mondiale de la BRI, les emprunteurs non bancaires situés hors des États-Unis devaient 14,7 milliers de milliards de dollars fin mars 2026, en prêts bancaires et en titres de dette. Les économies émergentes en portaient 4,5 milliers de milliards. C’est sur ce stock que s’exerce la contrainte de bilan décrite plus haut.
Deux articles issus de documents de travail de la BRI (n° 695 et 775) en décrivent la suite. Avdjiev, Bruno, Koch et Shin (IMF Economic Review, 2019) associent un dollar plus fort à une croissance plus faible de l’investissement dans les économies émergentes. Hofmann, Shim et Shin (Journal of Money, Credit and Banking, 2020) montrent que la dépréciation d’une devise émergente face au dollar s’accompagne d’une hausse de la prime de risque de crédit sur ses obligations souveraines en monnaie locale. Ce canal est détaillé dans notre analyse de la transmission du dollar fort aux marchés émergents et au crédit.
Le niveau du dollar ne suffit pas à prédire l’évolution de ce stock. En 2022, l’indice dollar large a culminé à 127,5 en moyenne mensuelle en octobre (FRED, DTWEXBGS), pendant que la Fed relevait ses taux de 4,25 points. L’encours de crédit en dollars aux non-banques hors des États-Unis a reculé de 3,9 % sur l’année. En 2024, l’indice est passé de 120,2 en janvier à 127,6 en décembre, et la Fed a baissé ses taux à partir de septembre. L’encours a progressé de 2,8 %. En 2025, il a encore progressé de 8,4 % pendant que le dollar refluait (BRI, croissance sur un an corrigée des effets de change et des ruptures de série). Ces années ne suffisent pas à isoler une cause. Elles suggèrent que le coût du financement en dollars pèse au moins autant que le niveau du change.
Les agrégats masquent aussi des trajectoires opposées. En 2024, la dette en dollars des non-banques émergentes a progressé de 1,9 %. Sur la même année, elle a reculé de 12,3 % en Chine, progressé de 12,7 % en Turquie et de 12,1 % en Arabie saoudite, et l’Inde est restée stable à +0,4 %. Ces écarts tiennent à des situations propres à chaque pays. En Chine, la BRI relève que le recul du crédit bancaire transfrontalier en dollars a été compensé par du crédit en renminbi. En Arabie saoudite, le riyal est arrimé au dollar et les recettes pétrolières sont libellées en dollars, ce qui limite l’asymétrie de devises. C’est là que la contrainte reste silencieuse : la moyenne émergente efface ces différences. Le rôle du dollar comme unité de compte du financement mondial est développé dans notre sous-pilier sur le rôle du dollar dans le système monétaire international.
Erreurs fréquentes dans la lecture d’un dollar fort
Une confusion courante consiste à associer systématiquement dollar fort et crise imminente. Cette lecture repose sur une vision linéaire des mécanismes financiers, où toute tension serait appelée à se résoudre par un événement brutal. Or, les systèmes monétaires fonctionnent souvent par ajustements incrémentaux. À mettre en regard de : l’effet du change sur une position en or.
Un autre raccourci consiste à chercher un seuil critique universel au-delà duquel la situation deviendrait intenable. Cette approche néglige la diversité des structures financières et la capacité d’adaptation des acteurs. Le dollar peut rester fort dans des contextes très différents, sans produire les mêmes effets.
Enfin, l’attention excessive portée aux signaux visibles occulte les dynamiques de fond. Les périodes où les marchés semblent fonctionner normalement peuvent correspondre à des phases d’ajustement silencieux, où les contraintes s’accumulent sans déclencher de signal exploitable, comme analysé dans les phases de marché sans signal exploitable.
Pourquoi une lecture structurelle est nécessaire
Comprendre la persistance d’un dollar fort nécessite de dépasser l’opposition entre stabilité apparente et crise ouverte. Ce cadrage s’inscrit dans notre lecture des régimes de marché. Le dollar agit avant tout comme un mécanisme d’ajustement systémique, redistribuant les tensions plutôt que de les concentrer.
Cette lecture structurelle met en évidence un régime de contrainte prolongée : les effets sont réels, mais étalés. Ils se manifestent par une normalisation plus exigeante des conditions financières, une sélection accrue des projets et une adaptation progressive des comportements économiques.
Dans ce cadre, la force du dollar n’est ni un accident ni un simple symptôme. Elle constitue une composante active du régime financier, dont les implications dépassent largement les variations de court terme.
Approfondissement analytique
Les mécanismes par lesquels un dollar fort influence durablement les marchés financiers, sans provoquer de crise globale immédiate, sont analysés plus en détail dans une étude consacrée aux impacts structurels d’un dollar durablement fort sur les marchés financiers. Cette analyse prolonge la réflexion en examinant les canaux de transmission et leurs effets différenciés.
Conclusion
Un dollar fort peut durer sans crise financière globale parce qu’il fonctionne avant tout comme un mécanisme d’ajustement. Il diffuse les contraintes, modifie les équilibres et impose une discipline progressive, plutôt que de déclencher une rupture immédiate. Cette diffusion lente précède souvent la rupture visible, ordre d’apparition qui structure la chronologie type d’une crise de dette souveraine.
L’absence de choc visible ne doit pas être interprétée comme une absence de tension. Elle signale au contraire un régime où l’ajustement est lent, continu et largement intégré aux comportements économiques.
Dans les régimes monétaires dominés par une devise pivot, la stabilité apparente est souvent la forme visible d’une contrainte prolongée.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Euro faible ou fort : inflation importée et compétitivité
Le niveau de l'euro agit sur l'économie de la zone par deux canaux opposés : il modifie le…
Lire l’EUR/USD : ce qui fait bouger une paire de devises
L'EUR/USD est le prix d'un euro exprimé en dollars : quand il vaut 1,14, un euro s'échange contre…
Euro sous la parité en 2022 : ce que la parité signifie
En septembre 2022, l'euro est passé sous la parité avec le dollar, jusqu'à environ 0,95, un plus bas…