
ETF smart beta : le risque se loge dans l’écart entre les facteurs
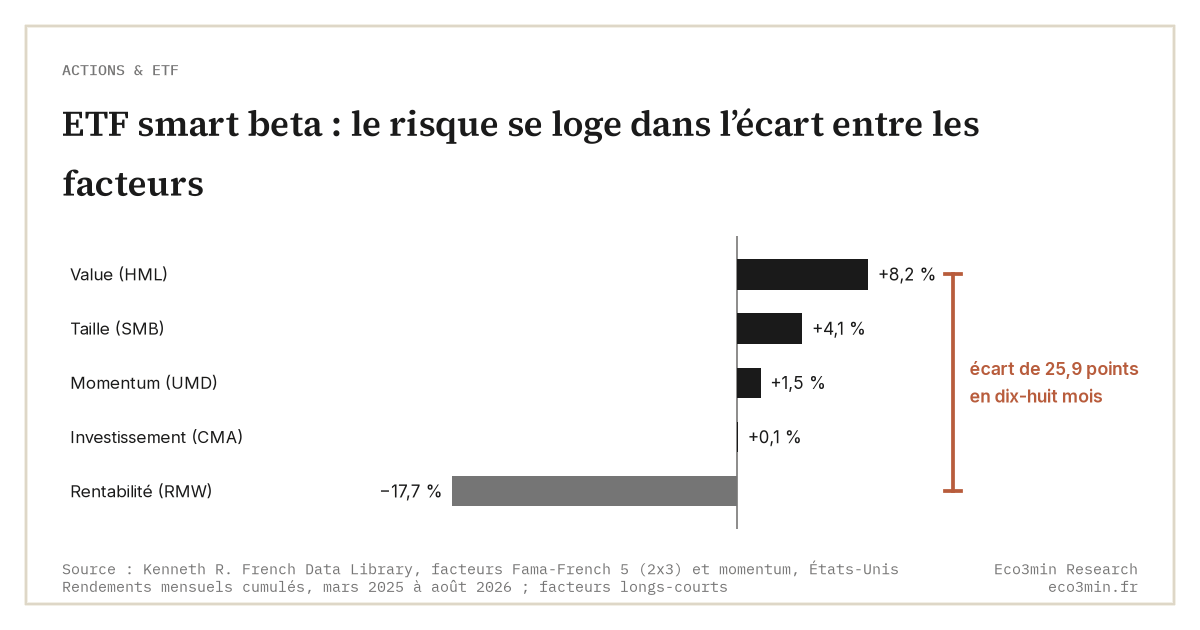
Sur dix-huit mois à fin août 2026, le facteur value a gagné 8,2 % et le facteur de rentabilité perdu 17,7 % : empiler des ETF factoriels additionne des trajectoires opposées.

Un ETF smart beta remplace la pondération par les capitalisations par une règle : valeur, rentabilité, momentum, taille. Sa performance relative dépend alors du facteur qu’il incline, et ces facteurs divergent davantage entre eux qu’on ne le suppose en les empilant.
Depuis 2022, les primes de facteurs américaines se sont écartées de plusieurs dizaines de points sur des fenêtres de dix-huit mois. C’est là que se loge le risque propre d’un ETF factoriel.
TL;DR
Empiler des ETF factoriels n’achète pas un seul pari sur les taux : cela additionne des facteurs qui, depuis 2025, ont pris des directions opposées.
- Sur les dix-huit mois à fin août 2026, le facteur value a gagné 8,2 % et le facteur de rentabilité a perdu 17,7 %, un écart de 25,9 points (Kenneth French Data Library).
- La corrélation mensuelle entre le facteur value et la variation du 10 ans américain n’est que de 0,07 de janvier 2022 à août 2026.
- Value et momentum, qui se compensaient en 2010-2019 (corrélation de −0,41), ne se compensent plus : 0,02 depuis 2022.
Un facteur n’est pas un indice
Un ETF smart beta suit un indice construit sur une caractéristique des entreprises plutôt que sur leur taille boursière. Les familles les plus répandues reprennent des facteurs documentés par la recherche : la valeur (titres bon marché au regard de leurs fonds propres), la rentabilité, l’investissement, la taille et le momentum. Le modèle à cinq facteurs de Fama et French, publié dans le Journal of Financial Economics en 2015, en a fixé la mesure de référence.
Ces facteurs se calculent comme des écarts : les titres les plus value moins les plus chers, les plus rentables moins les moins rentables. Un ETF est investi à l’achat seulement. Sa performance relative face à l’indice large épouse donc la prime du facteur sans la reproduire à l’identique. Elle en hérite surtout le sens.
Sur les douze mois à fin août 2026, les primes américaines publiées par la Kenneth French Data Library donnent ceci : value +10,3 %, momentum +4,5 %, taille +3,7 %, investissement −0,5 %, rentabilité −14,6 %. Le facteur le plus proche de la « qualité » des fiches produits, celui des entreprises à rentabilité élevée, est le grand perdant de la période.
La dispersion, risque propre du smart beta
La lecture courante présente l’empilement de plusieurs ETF factoriels comme une diversification, ou au contraire comme un pari unique sur les taux longs. Les données décrivent autre chose. Les facteurs se sont écartés les uns des autres dans des proportions qui dépassent largement les frais ou les écarts de construction entre produits.
Sur toutes les fenêtres glissantes de dix-huit mois depuis janvier 2022, l’écart entre le meilleur et le moins bon des cinq facteurs a varié de 13,9 points (mars 2024 à août 2025) à 46,6 points (janvier 2025 à juin 2026). Sur cette dernière fenêtre, le momentum gagnait 22,8 %, la value 17,2 % et la rentabilité perdait 23,8 %. Sur les dix-huit mois à fin août 2026, l’écart entre value et rentabilité atteint encore 25,9 points.
Un portefeuille qui associait un ETF value et un ETF qualité pour « équilibrer » ses expositions a donc juxtaposé deux trajectoires opposées. La diversification factorielle tient quand les facteurs se compensent. Sa limite apparaît quand l’un d’eux décroche durablement.
Le risque factoriel est un écart, pas une direction.
Le lien avec les taux longs, plus lâche qu’annoncé
Une idée répandue relie la value aux taux longs : leur hausse profiterait aux titres bon marché, leur baisse aux valeurs de croissance. Les deux épisodes récents de détente ne la confirment pas. Quand le rendement du Trésor à 10 ans est passé de 4,98 % le 19 octobre 2023 à 3,88 % le 29 décembre, le facteur value a gagné 6,8 % d’octobre à décembre. Quand il est revenu de 4,79 % le 13 janvier 2025 à 4,23 % le 31 mars, la value a gagné 9,7 % sur le trimestre. Elle a ensuite cédé 7,4 % d’avril à juin 2025.
Sur l’ensemble de la période, la corrélation entre le rendement mensuel du facteur value et la variation mensuelle du 10 ans (série DGS10 du Trésor américain) n’est que de 0,07 sur 56 mois, de janvier 2022 à août 2026 (calcul Eco3min). Celle du momentum est plus nette, à 0,29. Le régime de taux colore les facteurs ; il ne les gouverne pas mois par mois.
Le changement le moins commenté tient à la relation entre value et momentum. Sur 2010-2019, leurs primes mensuelles étaient corrélées à −0,41 : quand l’une souffrait, l’autre amortissait souvent. De janvier 2022 à août 2026, cette corrélation tombe à 0,02. L’association des deux, vendue comme naturellement équilibrée dans de nombreux produits multifactoriels, a perdu une partie de son amortisseur.
Ce que l’encombrement change
Quand beaucoup d’investisseurs détiennent les mêmes titres pour la même raison, leurs rendements se mettent à bouger ensemble. Lou et Polk ont mesuré ce phénomène sur le momentum dans « Comomentum: Inferring Arbitrage Activity from Return Correlations » (Review of Financial Studies, vol. 35, 2022) : plus la corrélation entre titres d’une même stratégie est forte, plus l’arbitrage y est concentré, et plus le retournement ultérieur de la stratégie est marqué.
Ce mécanisme éclaire le risque d’un facteur devenu populaire. Il ne dit pas quand il se matérialise, et aucune série publique ne mesure aujourd’hui la part des encours ETF par facteur. Le comparatif entre les approches momentum et qualité détaille ce que chaque règle sélectionne.
Juger un ETF smart beta sur son étiquette plutôt que sur le facteur qu’il incline. Deux produits « défensifs » peuvent porter l’un la value, l’autre la rentabilité, et ces deux facteurs ont divergé de 25,9 points en dix-huit mois. L’exposition réelle se lit dans la méthodologie de l’indice, pas dans le nom du fonds.
Ce qui fragiliserait cette lecture
Trois limites s’imposent. Les facteurs de Fama et French sont des portefeuilles longs-courts sur l’univers américain, alors qu’un ETF est investi à l’achat seulement, parfois sur un autre univers, avec ses propres règles de pondération. La faible volatilité, famille très répandue, n’a pas d’équivalent dans la base de Kenneth French et échappe à cette mesure. Et une période de dix-huit mois reste courte au regard des fenêtres sur lesquelles les primes de facteurs sont étudiées.
Un indicateur suffit pourtant à suivre le risque décrit ici : l’écart, sur dix-huit mois glissants, entre le meilleur et le moins bon des facteurs publiés chaque mois par la base de Kenneth French, avec environ un mois de décalage. Il a oscillé entre 13,9 et 46,6 points depuis 2022. Un écart qui se referme décrit des facteurs qui avancent de concert ; un écart qui s’élargit décrit une performance relative des ETF factoriels de plus en plus dépendante du facteur choisi, comme le montre aussi la rotation à l’œuvre sous les indices proches des sommets.
Le choix entre produits se joue d’abord sur la construction de l’indice, ce que précise la grille de lecture d’un ETF. La question du cycle renvoie à la stabilité trompeuse des indices. Fin août 2026, la value tenait un gain de 10,3 % sur un an quand la rentabilité en perdait 14,6 : l’écart entre facteurs, plus que leur moyenne, décrit ce que porte un ETF smart beta.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi la stabilité des indices peut masquer un risque croissant
Les indices boursiers sont souvent utilisés comme baromètre synthétique de la santé des marchés. Pour le traitement détaillé,…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…