
Surprises de résultats : pourquoi le marché ne récompense plus le seul « beat »
Surprises de résultats : ce que les écarts au consensus signalent réellement quand le marché commence à séparer cash-flow durable et coups comptables ponctuels.

Surprises de résultats : au-delà du « beat ou miss », ce que les écarts au consensus disent désormais sur la qualité du cash-flow, la crédibilité de la guidance et la trajectoire réelle des marges.
TL;DR
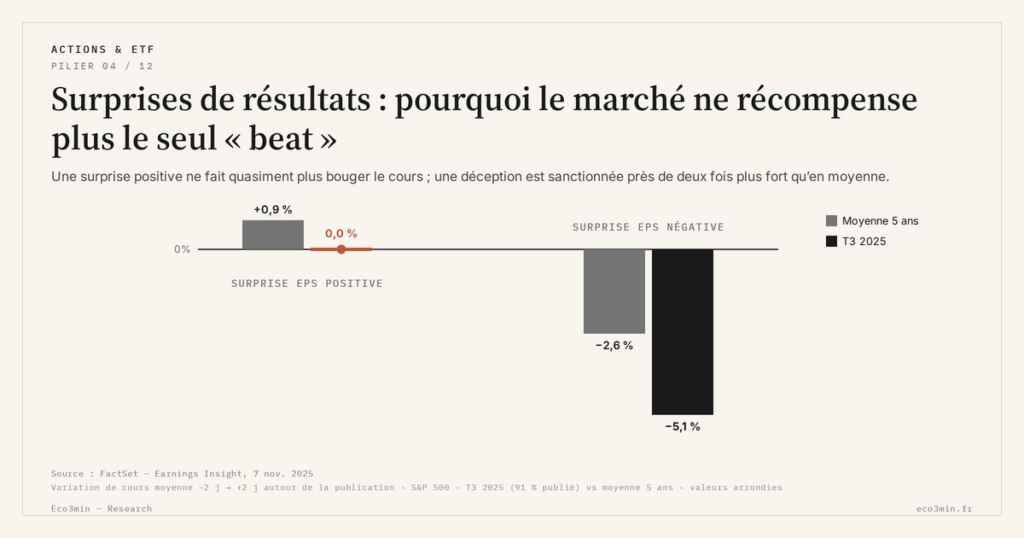
Au T3 2025, battre le consensus n'a plus rien rapporté en Bourse (0,0 % en moyenne), tandis qu'une déception coûtait nettement plus cher que d'habitude (FactSet).
- Une très large majorité des sociétés du S&P 500 ont pourtant battu le consensus sur le BPA au T3 2025, au-dessus des moyennes à cinq et dix ans : le taux de battement ne discrimine plus, d'où le déplacement de l'attention vers le cash-flow et la guidance.
- L'asymétrie s'est résorbée depuis : au T2 2026, les réactions aux surprises positives comme aux déceptions se sont rapprochées de leurs moyennes à cinq ans (FactSet, 28 août 2026).
Chaque saison de publications produit la même mécanique : titres, indicateurs agrégés de « beat », réactions en quelques heures. Et chaque saison, l’essentiel se perd dans le bruit. Les surprises de résultats publiées entre T3 2024 et T3 2025 dessinent en réalité une carte assez précise des gagnants et des perdants du cycle qui s’ouvre, bien plus fine que la lecture indicielle par flux ETF. La rupture discrète : le marché commence à mieux récompenser la qualité du cash-flow récurrent que la croissance pure du chiffre d’affaires.
Cette mutation passe sous le radar parce qu’elle se loge dans les écarts, pas dans les moyennes. Le taux agrégé de battement reste élevé. Mais la réaction des cours, elle, s’est déformée au T3 2025 : nulle en moyenne pour les « beats », deux fois plus sévère que d’habitude pour les déceptions. Au T2 2026, cette asymétrie s’est résorbée, les réactions se rapprochant de leurs moyennes à cinq ans (FactSet).
Quatre faits structurants sur les surprises récentes
- Taux de battement au plus haut, pas en repli : sur le S&P 500 au T3 2025, une très large majorité des sociétés ont dépassé le consensus EPS (FactSet, Earnings Insight du 7 novembre 2025), au-dessus des moyennes à cinq et dix ans, un niveau inédit depuis le T3 2021. C’est la réaction qui s’est comprimée : 0,0 % en moyenne, de deux séances avant à deux séances après la publication, pour les surprises positives, contre un gain moyen sur cinq ans.
- Prime au cash-flow récurrent : la lecture de cet article est que la prime se déplace vers les sociétés dont le free cash-flow accompagne la surprise de BPA. FactSet ne publie pas cette ventilation et Eco3min ne l’a pas mesurée : c’est une grille de lecture, pas un résultat chiffré. Ce qui est mesuré, c’est que la surprise positive seule n’a plus produit de hausse moyenne au T3 2025.
- Sanction des déceptions : les sociétés sous le consensus EPS ont perdu en moyenne près de deux fois plus que leur moyenne à cinq ans sur la même fenêtre au T3 2025 (FactSet, agrégation S&P 500). L’effet propre d’une guidance abaissée n’est pas isolé par cette statistique ; il reste la part non mesurée de la lecture.
- Dispersion sectorielle : au T3 2025, la santé et la technologie affichaient les plus hauts taux de battement du consensus, nettement plus que les services de communication (FactSet, 7 novembre 2025). La consommation discrétionnaire affichait, elle, la troisième plus forte surprise agrégée. Cette dispersion traduit en micro les arbitrages macro visibles sur la phase actuelle du cycle de bénéfices.
Ce que la macro de 2026 change dans la lecture des surprises
Sur le papier, une surprise de résultats reste une mécanique simple : un BPA publié s’écarte d’une estimation moyenne. En pratique, le contexte de taux modifie l’arithmétique. Avec des taux directeurs à 3,50-3,75 % pour la Fed et à 2,00 % pour le taux de dépôt de la BCE début 2026, remontés depuis à 3,75-4,00 % (17 septembre 2026) et 2,50 % (16 septembre 2026), chaque point de croissance future est actualisé plus sévèrement que dans la décennie 2010. Le marché distingue donc plus finement les bénéfices récurrents des coups de chance comptables.
Le consensus se focalise encore sur le pourcentage d’entreprises qui « battent ». Cette grille de lecture devient trompeuse. L’enjeu n’est plus le taux de battement, mais la qualité de la surprise. Une société qui améliore son ROIC de 2 points en un an grâce à des gains de productivité, souvent liés à l’automatisation ou à l’IA, et qui maintient ses marges d’exploitation envoie un signal différent d’un groupe qui dépasse le consensus en coupant brutalement ses dépenses de R&D ou en activant des éléments non récurrents.
Cette distinction entre surprise comptable et création de valeur durable est devenue centrale dans l’arbitrage entre actions individuelles et expositions indicielles, dans un contexte où la dispersion intra-indice s’accentue — tendance documentée dans la lecture transversale dédiée aux actions et ETF.
Le taux de battement, présenté comme un indicateur de solidité économique, est en réalité un agrégat partiel qui peut masquer une dégradation du cash-flow, des marges, ou de la soutenabilité des bénéfices. Cette dynamique est traitée dans l’analyse Eco3min sur les valorisations et la dynamique des profits, et le risque de surinterprétation rejoint le travail sur les indicateurs économiques trompeurs.
Élément moins commenté : sur fond de récits macro autour de la stagflation douce et d’un ralentissement modéré, le marché réagit de plus en plus au discours du management. Une guidance prudente mais précise, assortie de KPIs opérationnels crédibles (taux de renouvellement, carnet de commandes, récurrence d’activité) est mieux reçue qu’un optimisme flou. C’est une forme de prime à la crédibilité, après plusieurs années (2020–2022) où la forward guidance s’était révélée erratique sous l’effet des chocs successifs.
Lire une surprise de résultats par le seul écart EPS au consensus revient à ignorer la cohérence avec le cash-flow et les marges. Une série de « beats » sans amélioration du FCF expose à une compression de multiple dès que le marché cesse de payer la surprise comptable, ce que suggère la réaction moyenne nulle aux surprises positives du T3 2025.
Lecture pratique d’un communiqué de résultats
Suivre les publications individuelles a-t-il encore un intérêt si l’on est exposé via des ETF larges ? Depuis quelques trimestres, ignorer le détail revient à manquer la dispersion intra-indice qui explique une part croissante de la performance relative. La lecture cible quatre lignes plutôt que le seul EPS.
- Évolution des marges d’exploitation : variation séquentielle et annuelle. Une amélioration séquentielle modeste mais répétée sur 3 à 4 trimestres a historiquement précédé les revalorisations de multiple plus durables que les pics ponctuels.
- Génération de free cash-flow : un EPS en hausse couplé à un FCF en baisse signale souvent une accumulation de capital de travail, des coupes d’investissement, ou des éléments non récurrents.
- Guidance sur la demande 2026 : précision des indicateurs avancés cités (taux de renouvellement, carnet, prises de commandes). La précision est devenue plus informative que le ton.
- Évolution de la dette nette : amplitude des refinancements à venir, écart de coût entre dette ancienne et nouvelle. Les sociétés qui refinancent à des taux substantiellement plus hauts voient leur résultat net amputé même quand le BPA opérationnel reste solide.
Sur le calendrier d’observation, l’essentiel de la réaction se joue sur quelques séances : FactSet la mesure de deux séances avant à deux séances après la publication, et c’est sur cette fenêtre qu’une déception a coûté nettement plus que d’habitude en moyenne au T3 2025. Pour les investisseurs exposés à des titres individuels, cette asymétrie modifie la lecture de la volatilité réalisée.
Signaux faibles dans les annexes
Une part importante de l’information utile se trouve dans les annexes des communiqués, peu commentées par les flux d’alertes.
- Révisions intra-trimestre : la fréquence à laquelle le management ajuste sa guidance entre deux publications. Une hausse discrète mais répétée des objectifs intermédiaires a historiquement précédé les surprises trimestrielles positives de qualité.
- Structure de la dette et calendrier de refinancement : avec des taux souverains à 10 ans de 2,8 % en Allemagne, 3,5 % en France, 4,2 % aux États-Unis et 4,5 % au Royaume-Uni en janvier 2026, remontés à 3,2 %, 4,0 % et 5,0 % en août 2026 pour les trois européens et à 5,0 % le 16 septembre 2026 aux États-Unis (OCDE et Trésor américain, via FRED), le mur de refinancement 2026–2028 devient un facteur de discrimination. Un spread de crédit qui s’écarte de 100–150 points de base sur 6 mois est un signal de tension couramment suivi.
- Capex et R&D conjointement : les sociétés qui coupent simultanément les investissements physiques et l’innovation pour préserver l’EPS construisent un risque de « peak earnings » différé. Ce profil se repère dans les tableaux de flux de trésorerie avant de se voir dans le BPA.
- Part de revenus récurrents : dans le logiciel, l’ARR (revenus annuels récurrents) et le churn sont devenus plus informatifs que le chiffre d’affaires total. Un ARR en hausse avec un churn faible signale une base de revenus moins exposée au cycle.
Trois trajectoires pour 2026
Le consensus des analystes compilé par FactSet a nettement relevé depuis novembre 2025 sa prévision de croissance du BPA du S&P 500 pour 2026, après une hausse du BPA sur un an au T2 2026 la plus forte depuis le T2 2021. Trois trajectoires méritent d’être suivies.
Les surprises de résultats deviennent un signal macro-micro pertinent quand elles traduisent une amélioration durable du cash-flow et du ROIC, pas quand elles refètent un simple écart au consensus EPS.
Trajectoire 1 : Prime durable à la qualité
Si les taux directeurs se maintiennent autour des niveaux actuels et que la croissance mondiale se stabilise vers 3,1 % en 2026 (FMI, World Economic Outlook d’avril 2026), les sociétés combinant ROIC supérieur à 12 % et croissance régulière du free cash-flow continuent de bénéficier d’un bonus de réaction post-publication. Le filtre par qualité du cash-flow gagne en pouvoir explicatif sur la sélection de titres. À rapprocher de cette question : pourquoi le cash flow est plus important que les bénéfices.
Trajectoire 2 : Retour de la tolérance au risque
Hypothèse alternative : un assouplissement monétaire plus rapide redonne de la valeur aux histoires de croissance lointaine, même avec des cash-flows fragiles. La réaction aux surprises se lisse, la macro reprend le dessus sur la micro. Les approches très focalisées sur les publications observent alors une perte d’efficacité statistique.
Trajectoire 3 : Choc macro et écrémage
En cas de choc de demande non anticipé, récession américaine ou européenne, les marchés basculent sur une lecture défensive. Seules les sociétés à bilan solide, faibles besoins de refinancement et visibilité de cash-flow traversent sans dilution. Les surprises de résultats agissent alors comme révélateur de fragilité plutôt que catalyseur de hausse, comme observé lors des phases analysées dans les épisodes de retour brutal de volatilité ou de tensions monétaires.
Dans les trois trajectoires, la distinction entre surprise comptable et surprise de cash-flow n’est pas pleinement intégrée dans le pricing actuel. C’est précisément là que se loge une partie de la dispersion observable des performances individuelles à moyen terme.
Questions fréquentes
Que disent les données sur la valeur prédictive des surprises de résultats à long terme ?
Isolément, peu. Une séquence de surprises positives sur 3 à 4 trimestres a historiquement signalé une dynamique plus structurelle, à condition que le cash-flow et les investissements suivent. Lorsque les bénéfices supérieurs au consensus reposent sur des coupes de coûts non soutenables, l’effet s’érode généralement sur les 12 à 18 mois suivants. Cette lecture séquentielle s’inscrit dans l’analyse des surprises de résultats comme signal de régime.
Comment se sont historiquement comportés les titres après une grosse surprise positive ?
Les gaps haussiers de +10–15 % à la publication intègrent une large part de l’information, sans que ce constat soit mesuré ici. La littérature académique documente même l’effet inverse en moyenne : la dérive post-annonce (Bernard et Thomas, Journal of Accounting Research, 1989), où les titres à forte surprise positive continuent de surperformer pendant plusieurs semaines. L’information utile porte davantage sur la récurrence des surprises que sur leur amplitude ponctuelle.
Comment repérer une surprise « de basse qualité » dans un communiqué ?
Trois signaux récurrents : un EPS en hausse avec un free cash-flow en baisse, une part importante de profit liée à des éléments non récurrents (cessions, crédits d’impôts), et une guidance prudente ou floue malgré le « beat ». Lorsque ces trois éléments coexistent, le pricing post-publication s’érode dans la majorité des cas étudiés depuis 2010.
Les surprises de résultats ont-elles le même poids pour les ETF que pour les actions individuelles ?
Pour un ETF large, l’impact d’une publication isolée est dilué. Une concentration de surprises négatives sur un même secteur ou un même style finit toutefois par peser sur l’ETF correspondant. Au T3 2025, l’écart le plus net était sectoriel : nettement moins de sociétés au-dessus du consensus dans les services de communication que dans la santé (FactSet). Le suivi des tendances agrégées par secteur reste donc informatif pour les expositions indicielles.
La dispersion intra-secteur a-t-elle été plus forte ou plus faible que la moyenne historique en 2025 ?
Eco3min n’a pas mesuré la dispersion des rendements à cinq jours sur cette période. La statistique publiée la plus proche est celle de FactSet sur la réaction moyenne : 0,0 % pour les surprises positives au T3 2025, et une réaction bien plus sévère que la moyenne à cinq ans pour les négatives, ce qui élargit l’écart entre les deux réactions. Cette amplitude alimente l’intérêt d’une lecture fine plutôt que d’une seule focalisation sur le taux de battement agrégé.
Erreurs fréquentes de lecture
- Confondre « beat » et création de valeur : un bénéfice supérieur aux attentes ne signifie pas amélioration du ROIC. Le capital investi doit être examiné conjointement.
- Surinterpréter un trimestre isolé : un seul bon ou mauvais trimestre peut être bruité par des éléments non récurrents. La tendance sur 4 à 6 trimestres reste plus robuste statistiquement.
- Ignorer l’effet de base : comparer la croissance des bénéfices sans tenir compte d’un point de comparaison exceptionnellement haut ou bas conduit à des conclusions trompeuses, particulièrement après les chocs 2020–2022.
Indicateurs à suivre en priorité : taux de surprise agrégé par secteur, évolution séquentielle des marges d’exploitation, ratio free cash-flow sur résultat net, dynamique de la dette nette rapportée à l’EBITDA. Ces séries relient la lecture micro des publications aux grands équilibres macro suivis dans les analyses sur la politique des banques centrales.
Trois idées à retenir
- Les surprises de résultats les plus prédictives en 2025 reposent sur le cash-flow récurrent, pas sur les effets comptables ponctuels.
- La dispersion intra-indice s’est élargie : le taux de battement agrégé est devenu un indicateur partiel, parfois trompeur.
- Le risque discret des trimestres à venir : un maintien des EPS obtenu par compression des investissements et de la R&D, lisible avec 12 à 18 mois d’avance dans les annexes.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Surprises de résultats et changement de régime financier
Les marchés actions traversent régulièrement des phases où les indices semblent stables, voire résilients, alors que les signaux…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…