
Toutes les fermetures de raffineries américaines depuis 1990
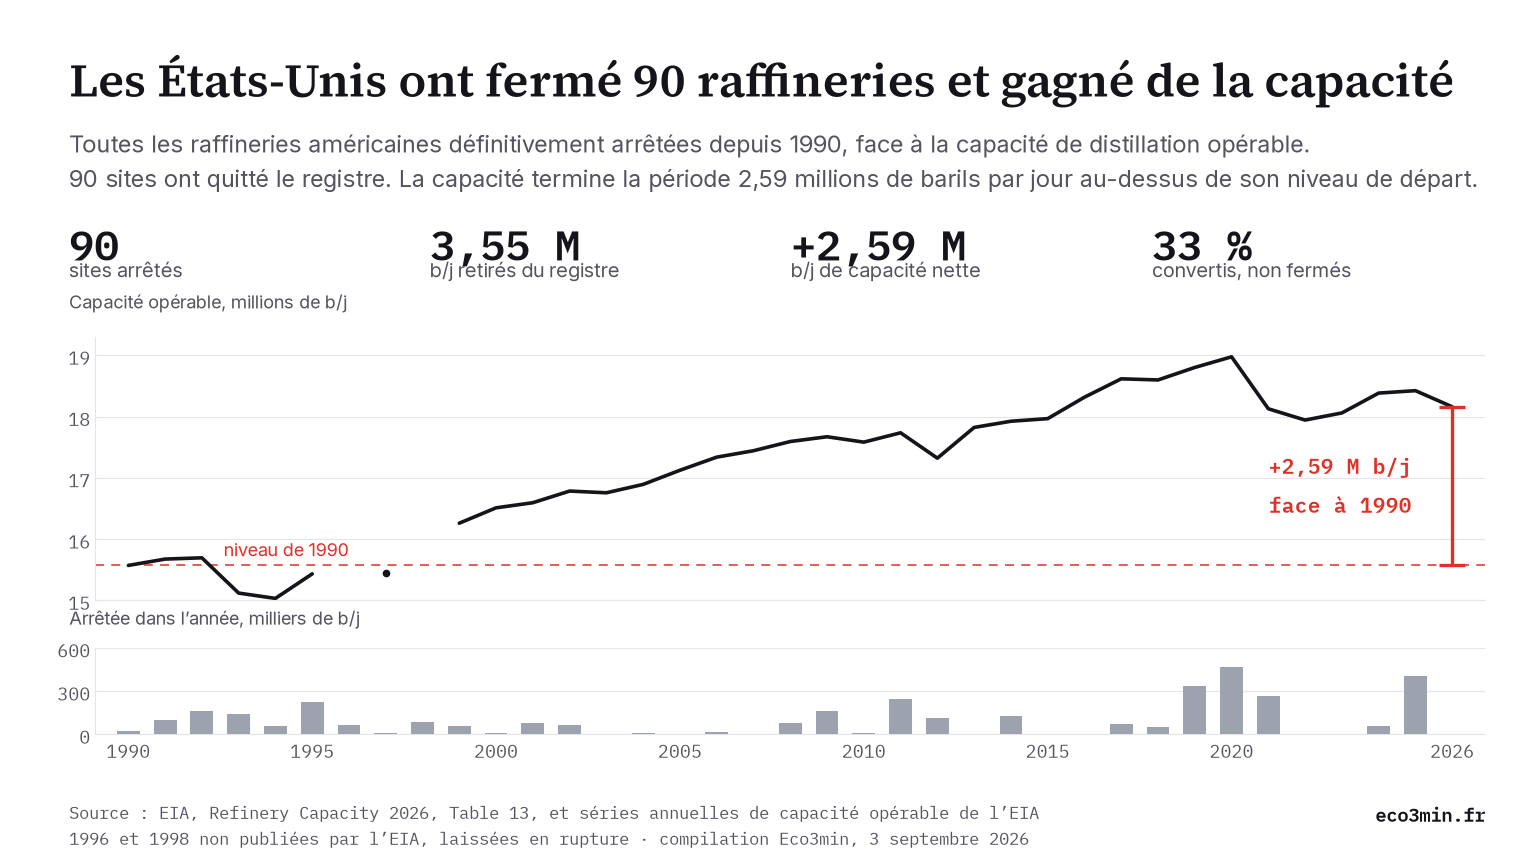
Le registre des raffineries définitivement arrêtées de l’EIA porte quatre-vingt-dix entrées pour les 50 États entre janvier 1990 et janvier 2026, soit 3 550 327 barils par jour de capacité de distillation. Sur la même période, la capacité américaine a augmenté de 2 588 527 barils par jour.
Les deux chiffres viennent de la même agence, et aucun n’est faux. Ce qui les sépare tient dans ce que le mot fermeture recouvre : des conversions, des extensions chez les survivants, et un registre que personne n’ouvre.
La presse compte les raffineries qui ferment. Le registre compte les barils, et sur trente-six ans les deux comptes vont en sens contraire.
- Quatre-vingt-dix arrêts définitifs dans les 50 États entre janvier 1990 et janvier 2026, 3 550 327 b/j calendaires de capacité de distillation, chaque ligne tirée de la Table 13 de l’EIA.
- Onze de ces quatre-vingt-dix sites n’ont jamais cessé de tourner : six fonctionnent autrement qu’en raffinerie, cinq sont devenus des unités de diesel renouvelable. Ils pèsent 12 % des sites et 33 % de la capacité.
- La capacité opérable est passée de 15 571 966 b/j en 1990 à 18 160 493 en 2026, répartie sur soixante-quinze raffineries de moins.
- Le recul ne commence qu’au pic de janvier 2020 : 815 592 b/j perdus, soit 4,3 %, en six ans.
Le raffinage américain se lit en France par sa marge, rarement par ses murs : le baromètre des marges de raffinage montre pourquoi un baril stable peut coexister avec des profits pétroliers records. La capacité installée derrière cette marge est un tout autre objet, et elle raconte une histoire que le commentaire courant prend à l’envers.
En octobre 2025, la raffinerie Phillips 66 de Los Angeles a chargé du brut pour la dernière fois. L’EIA l’inscrit au registre à 138 700 barils par jour, avec une note précisant que le site fonctionne toujours, mais autrement qu’en raffinerie. C’est la ligne la plus récente d’une liste qui s’ouvre en 1990, et elle résume assez bien l’ensemble : la capacité a disparu, l’usine non.
Additionnez chaque ligne : les États-Unis ont retiré 3,55 millions de barils par jour de capacité de distillation depuis 1990. Sur les mêmes trente-six ans, leur capacité opérable a gagné 2,59 millions de barils par jour. Les deux chiffres sortent de la même agence. Soixante-quinze raffineries de moins, et plus de capacité qu’en 1990.
Toutes les fermetures de raffineries américaines depuis 1990
Une ligne par site, la plus récente d’abord, datée du mois où le brut y a coulé pour la dernière fois. La capacité est la distillation atmosphérique en barils par jour calendaire, la mesure de l’EIA. La colonne de droite traduit les notes de l’agence : les lignes en rouge ne se sont pas contentées de s’arrêter.
| # | Raffinerie | Lieu | b/j | Dernière charge | Sort | |
|---|---|---|---|---|---|---|
| 1 | Phillips 66 Company | Los Angeles, CA | 138 700 | oct. 2025 | autre usage | |
| 2 | Houston Refining LP | Houston, TX | 263 776 | févr. 2025 | autre usage | |
| 3 | Phillips 66 Company | Rodeo, CA | 58 200 | mars 2024 | diesel renouvelable | |
| 4 | Phillips 66 Company | Belle Chasse, LA | 255 600 | août 2021 | autre usage | |
| 5 | Port Hamilton Refg & Transp Lllp | Kingshill, VI PADD VI | 176 400 | mai 2021 | arrêt | |
| 6 | California Asphalt Production Inc | Santa Maria, CA | 9 500 | avr. 2021 | arrêt | |
| 7 | Shell Oil Products US | Convent, LA | 211 146 | déc. 2020 | arrêt | |
| 8 | HollyFrontier Cheyenne Refining LLC | Cheyenne, WY | 48 000 | août 2020 | diesel renouvelable | |
| 9 | Dakota Prairie Refining LLC | Dickinson, ND | 19 000 | mai 2020 | diesel renouvelable | |
| 10 | Tesoro Refining & Marketing Co | Martinez, CA | 161 000 | avr. 2020 | diesel renouvelable | |
| 11 | Western Refining Southwest Inc | Gallup, NM | 27 000 | avr. 2020 | arrêt | |
| 12 | Philadelphia Energy Solutions | Philadelphia, PA | 335 000 | août 2019 | arrêt | |
| 13 | Continental Refining Company LLC | Somerset, KY | 5 500 | févr. 2018 | arrêt | |
| 14 | Shell Oil Products US | Saint Rose, LA | 45 000 | janv. 2018 | arrêt | |
| 15 | Axeon Specialty Products LLC | Paulsboro, NJ | 74 000 | avr. 2017 | arrêt | |
| 16 | Antelope Refining LLC | Douglas, WY | 3 800 | févr. 2015 | arrêt | |
| 17 | Pelican Refining Company LLC | Lake Charles, LA | 0 | déc. 2014 | arrêt | |
| 18 | Flint Hills Resources LP | North Pole, AK | 126 535 | mai 2014 | autre usage | |
| 19 | Trigeant LTD | Corpus Christi, TX | 0 | déc. 2013 | arrêt | |
| 20 | Hess Corporation | Port Reading, NJ | 0 | févr. 2013 | arrêt | |
| 21 | Paramount Petroleum Corporation | Paramount, CA | 84 500 | oct. 2012 | diesel renouvelable | |
| 22 | Axeon Specialty Products LLC | Savannah, GA | 28 000 | sept. 2012 | arrêt | |
| 23 | Tenby Inc | Oxnard, CA | 2 800 | déc. 2011 | arrêt | |
| 24 | Sunoco Inc | Marcus Hook, PA | 178 000 | déc. 2011 | arrêt | |
| 25 | Western Refining Yorktown Inc | Yorktown, VA | 66 300 | sept. 2011 | arrêt | |
| 26 | Ventura Refining & Transmission LLC | Thomas, OK | 12 000 | oct. 2010 | arrêt | |
| 27 | Western Refining Southwest Inc | Bloomfield, NM | 16 800 | déc. 2009 | arrêt | |
| 28 | Sunoco Inc | Westville, NJ | 145 000 | nov. 2009 | arrêt | |
| 29 | Alon Bakersfield Operating Inc | Bakersfield, CA | 0 | déc. 2008 | arrêt | |
| 30 | Shell Chem Yabucoa Inc | Yabucoa, PR PADD VI | 77 900 | oct. 2008 | arrêt | |
| 31 | Chevron USA Inc | Perth Amboy, NJ | 80 000 | mars 2008 | arrêt | |
| 32 | Paramount Petroleum Corporation | Portland, OR | 0 | nov. 2006 | arrêt | |
| 33 | Gulf Atlantic Operations LLC | Mobile, AL | 16 700 | mars 2006 | arrêt | |
| 34 | Hunt Southland Refining Co | Lumberton, MS | 5 800 | mars 2005 | arrêt | |
| 35 | Dow Haltermann Products | Channelview, TX | 880 | sept. 2004 | arrêt | |
| 36 | Young Refining Corp. | Douglasville, GA | 5 400 | juil. 2004 | arrêt | |
| 37 | Premcor Refining Group | Hartford, IL | 64 000 | sept. 2002 | arrêt | |
| 38 | Tricor Refining LLC | Bakersfield, CA | 0 | juil. 2001 | arrêt | |
| 39 | Chevron Phillips Chem | Guayama, PR PADD VI | 0 | mars 2001 | arrêt | |
| 40 | Foreland Refining Corp. | Tonopah, NV | 0 | févr. 2001 | arrêt | |
| 41 | Premcor Refining Group | Blue Island, IL | 80 515 | janv. 2001 | arrêt | |
| 42 | Caribbean Petroleum Corp | San Juan, PR PADD VI | 42 000 | déc. 2000 | arrêt | |
| 43 | Chevron USA Inc. | Richmond Beach, WA | 0 | mai 2000 | arrêt | |
| 44 | Calumet Lubricants Co LP | Rouseville, PA | 12 800 | mars 2000 | arrêt | |
| 45 | TPI Petro Inc. | Alma, MI | 51 000 | nov. 1999 | arrêt | |
| 46 | Berry Petroleum Co. | Stephens, AR | 6 700 | juil. 1999 | arrêt | |
| 47 | Sound Refining Inc | Tacoma, WA | 11 900 | oct. 1998 | arrêt | |
| 48 | Shell Oil Co | Odessa, TX | 28 300 | oct. 1998 | arrêt | |
| 49 | Pride Refining Inc. | Abilene, TX | 42 750 | mai 1998 | arrêt | |
| 50 | Petrolite Corp | Kilgore, TX | 600 | déc. 1997 | arrêt | |
| 51 | Gold Line Refining LTD | Jennings, LA | 12 000 | juil. 1997 | arrêt | |
| 52 | Total Petroleum, Inc. | Arkansas City, KS | 56 000 | août 1996 | arrêt | |
| 53 | Arcadia Refining & Mktg | Lisbon, LA | 7 350 | janv. 1996 | arrêt | |
| 54 | Indian Refining | Lawrenceville, IL | 80 750 | sept. 1995 | arrêt | |
| 55 | Cyril Petrochemical Corp | Cyril, OK | 7 500 | sept. 1995 | arrêt | |
| 56 | Pacific Refining Co. | Hercules, CA | 50 000 | juil. 1995 | arrêt | |
| 57 | Canal Refg Co. | Chuch Point, LA | 9 500 | juil. 1995 | arrêt | |
| 58 | Barrett Refg Corp | Vicksburg, MS | 8 000 | juin 1995 | arrêt | |
| 59 | Powerine Oil Co. | Santa Fe Springs, CA | 46 500 | juin 1995 | arrêt | |
| 60 | Laketon Refining | Laketon, IN | 11 100 | juin 1995 | arrêt | |
| 61 | Sunland Refining Corp. | Bakersfield, CA | 12 000 | mars 1995 | arrêt | |
| 62 | Pennzoil Producing Co. | Roosevelt, UT | 8 000 | sept. 1994 | arrêt | |
| 63 | Peerless Oil & Chemical | Ponce, PR PADD VI | 8 800 | sept. 1994 | arrêt | |
| 64 | Chemoil Refining Corp | Long Beach, CA | 18 000 | févr. 1994 | arrêt | |
| 65 | Amerada Hess | Purvis, MS | 30 000 | janv. 1994 | arrêt | |
| 66 | Intermountain Refining Co. | Fredonia, AZ | 3 800 | janv. 1994 | arrêt | |
| 67 | Dubach Gas | Dubach, LA | 8 500 | déc. 1993 | arrêt | |
| 68 | Marathon | Indianapolis, IN | 50 000 | sept. 1993 | arrêt | |
| 69 | Sunbelt Refining | Coolidge, AZ | 10 000 | août 1993 | arrêt | |
| 70 | Cibro Refining | Albany, NY | 41 850 | juil. 1993 | arrêt | |
| 71 | Coastal Refining & Mktg | Augusta, KS | 0 | juin 1993 | arrêt | |
| 72 | Coastal Refining & Mktg | Wichita, KS | 28 800 | mai 1993 | arrêt | |
| 73 | Saint Mary’s Refining Co | Saint Mary’s, WV | 4 000 | févr. 1993 | arrêt | |
| 74 | El Paso Refining | El Paso, TX | 50 000 | oct. 1992 | arrêt | |
| 75 | Crystal Refining | Carson City, MI | 3 000 | oct. 1992 | arrêt | |
| 76 | Fletcher Oil & Refining | Carson, CA | 29 675 | sept. 1992 | arrêt | |
| 77 | Longview Refining Assoc | Longview, TX | 13 300 | août 1992 | arrêt | |
| 78 | Rattlesnake Refining | Wickett, TX | 8 000 | févr. 1992 | arrêt | |
| 79 | Golden West | Santa Fe Springs, CA | 47 000 | févr. 1992 | arrêt | |
| 80 | Landmark Refining | Fruita, CO | 10 000 | janv. 1992 | arrêt | |
| 81 | Thriftway Co | Bloomfield, NM | 4 000 | janv. 1992 | arrêt | |
| 82 | Arochem International | Ponce, PR PADD VI | 75 600 | déc. 1991 | arrêt | |
| 83 | Farmland Industries | Philipsburg, KS | 26 400 | déc. 1991 | arrêt | |
| 84 | Amoco Oil Co. | Casper, WY | 40 000 | déc. 1991 | arrêt | |
| 85 | Anchor Refining Co. | McKittrick, CA | 10 000 | juin 1991 | arrêt | |
| 86 | Chevron USA Inc | Kenai, AK | 22 000 | juin 1991 | arrêt | |
| 87 | Intercoastal Energy Svcs Corp | Troy, IN | 1 250 | nov. 1990 | arrêt | |
| 88 | Vulcan Refining | Cordova, AL | 9 500 | sept. 1990 | arrêt | |
| 89 | Eagle Refining | Jackson, TX | 1 800 | janv. 1990 | arrêt | |
| 90 | Gibson Oil & Refining | Bakersfield, CA | 9 600 | juil. 1987 | arrêt | |
| 91 | Sabine Resources | Stonewall, LA | 12 000 | non précisée | jamais exploitée | |
| 92 | Imron Refining, Inc. | San Leon, TX | 7 000 | non précisée | jamais exploitée | |
| 93 | Primary Energy Corp | Richmond, VA | 6 100 | non précisée | autre usage | |
| 94 | Eco Asphalt Inc. | Long Beach, CA | 10 550 | non précisée | jamais exploitée | |
| 95 | GNC Energy Corp | Greensboro, NC | 3 000 | non précisée | autre usage | |
| 96 | Coastal Refining & Mktg | El Dorado, KS | 0 | non précisée | bitume jusqu’en 2004 |
Ce que le mot fermeture recouvre
Onze des quatre-vingt-dix entrées portent une note indiquant que le site tourne encore. Six fonctionnent autrement qu’en raffinerie, ce qui désigne en pratique un terminal ou une unité pétrochimique ; cinq ont été reconstruits en usines de diesel renouvelable. Ensemble, ils représentent 1 164 411 b/j, soit 33 % de tout ce qui a quitté le registre, sur 12 % des sites.
Cette asymétrie fait toute la différence. Les conversions sont rares et massives ; les arrêts secs sont fréquents et petits. Les soixante-quinze sites qui se sont simplement arrêtés font 31 418 b/j en moyenne. Les onze qui ont été reconvertis en font 105 856, un facteur 3,4. Compter des fermetures et compter des barils raconte donc deux histoires différentes de la même décennie, et c’est le compte des fermetures qui circule.
Trois entrées supplémentaires n’ont jamais traité de brut. Elles ont été enregistrées, comptées dans les statistiques de capacité, puis rayées sans avoir jamais tourné, pour 29 550 b/j à elles trois. Une quatrième, à El Dorado dans le Kansas, a continué de produire du bitume jusqu’en septembre 2004 sans plus aucune capacité de distillation à déclarer.
Soixante-quinze raffineries de moins, et davantage de capacité
Les États-Unis exploitaient 205 raffineries au 1er janvier 1990 et 130 au 1er janvier 2026. Ils raffinent du brut dans soixante-quinze endroits de moins et disposent de 2 588 527 b/j de capacité en plus, une hausse de 16,6 %.
L’arithmétique ne se boucle que d’une seule façon. Si 3 550 327 b/j ont quitté le registre et que le total national en a gagné 2 588 527, alors les sites restés en place, plus les rares qui ont ouvert, en ont ajouté 6 138 854 à eux tous. Soit 1,73 fois tout ce qui a fermé. Presque rien ne vient de raffineries neuves : les derniers sites américains construits de zéro à cette échelle datent des années 1970. Cela vient du débottleneckage, du remplacement d’unités, de la reptation annuelle qui transforme une usine de 150 000 barils en usine de 250 000 sans inauguration. La raffinerie opérable moyenne est passée de 75 961 b/j à 139 696, un facteur 1,84.
Le registre porte le même signal dans sa propre forme. Les arrêts se raréfient et grossissent. Des arrêts assez gros pour déplacer un équilibre régional : c’est le grain auquel se lisent les marchés physiques des matières premières, bassin par bassin.
| Période | Sites | b/j arrêtés | Moyenne |
|---|---|---|---|
| années 1990 | 44 | 930 425 | 21 146 |
| années 2000 | 15 | 427 895 | 28 526 |
| années 2010 | 15 | 961 435 | 64 096 |
| années 2020, six ans écoulés | 10 | 1 191 922 | 119 192 |
Les 44 arrêts des années 1990 ont retiré 930 425 b/j à eux tous. Les dix de cette décennie en ont déjà retiré 1 191 922 en six ans. Moins d’événements, plus de barils, et chacun assez gros pour déplacer un équilibre régional à lui seul.
Le raffinage américain s’est vidé géographiquement sur trente-six ans sans rétrécir, parce que les survivants ont grossi plus vite que les fermetures ne retiraient.
Où la perte est réelle
Tout ce qui précède couvre 1990 à 2026. Resserrez la fenêtre et le signe s’inverse. La capacité opérable a culminé à 18 976 085 b/j au 1er janvier 2020 et s’établissait à 18 160 493 six ans plus tard, une baisse de 815 592 b/j, soit 4,3 %. Le registre place dix sites dans cette fenêtre, pour 1 191 922 b/j bruts. C’est la baisse sur six ans la plus forte depuis la fenêtre qui s’achève en 1994, et la reptation des sites survivants a cessé de couvrir les sorties. Rétractée à ce rythme, la capacité se lit ensuite semaine après semaine dans les stocks de produits que l’EIA publie le mercredi, la première ligne de l’agenda pétrole en heure de Paris, de l’OPEP+ à Baker Hughes.
Les pertes sont concentrées autant que récentes. La Californie représente à elle seule dix-sept des quatre-vingt-dix entrées et 688 025 b/j, 19 % du total national, dans un État qui fait venir le complément par-dessus une chaîne de montagnes ou par la mer. Eco3min détaille cette fenêtre récente site par site dans les fermetures depuis le pic de 2020, qui en compte onze pour environ 1,72 million de b/j bruts.
Cette page et celle-ci ne rendent pas le même sous-total sur les mêmes années, et la raison tient à la base retenue, non à une erreur de l’une des deux. Le présent registre n’admet un site qu’une fois l’EIA l’ayant enregistré comme définitivement arrêté, à la capacité en barils par jour calendaire de l’agence. La page de la fenêtre récente travaille sur des capacités constructeur et la presse spécialisée, dont un site annoncé mais pas encore enregistré comme arrêté par l’EIA, ce qui devance l’enregistrement officiel. Le cas le plus net est la raffinerie Valero de Benicia, en Californie : 145 000 b/j, encore comptée en exploitation dans le fichier EIA daté du 1er janvier 2026, alors que l’exploitant avait notifié la California Energy Commission le 16 avril 2025 de son intention de mettre à l’arrêt, restructurer ou cesser le raffinage sur ce site avant fin avril 2026. Elle a sa place dans le récit, pas encore dans le tableau. Elle entrera au registre dans l’édition de l’an prochain.
L’erreur consiste à lire un nombre de raffineries fermées comme une mesure de capacité perdue. Elle trompe parce que les plus grosses sorties sont des conversions de très gros sites quand la sortie typique est une petite usine que personne ne nomme, et parce que les survivants n’ont pas cessé de grossir. Le compte décrit la carte ; seuls les barils décrivent l’offre.
Ce que ce registre ne prouve pas
La capacité n’est pas la production. Une raffinerie inscrite à 200 000 b/j peut tourner à quatre-vingts pour cent sur une année, et cet écart dépasse la plupart des fermetures du tableau. Ce que les usines ont réellement fait de leur capacité se lit dans la série hebdomadaire d’utilisation, dont les seuils sont expliqués par comment lire le taux d’utilisation.
La capacité n’est pas non plus l’offre de produits. Rien ici ne mesure l’essence ou le gazole disponibles pour un automobiliste américain, qui dépendent des importations, de la configuration de chaque site et du tracé des pipelines. Un baril de capacité au Texas ne dessert pas la Californie.
Le registre est également muet sur les causes. Il enregistre qu’un site s’est arrêté et, parfois, ce qu’il est devenu. Il ne dit pas si la marge a lâché, si la qualité du brut a changé, si le capital environnemental est tombé au mauvais moment, ou si le propriétaire préférait le foncier. Ces questions relèvent du crack 3-2-1, et de la façon dont une marge se répercute différemment sur les raffineurs purs et les majors intégrées.
Enfin, définitif est un statut, pas une prophétie. L’EIA compte séparément les raffineries à l’arrêt sans être rayées : onze en 1990, deux en 2026. Un site peut rester à l’arrêt des années avant d’atteindre la Table 13, ou redémarrer et ne jamais l’atteindre. Le registre saisit la fin de l’histoire, pas son milieu. Le milieu, lui, se lit dans le taux d’utilisation, celui que le crack 3-2-1 rapporté au taux d’utilisation des raffineries met en regard de la marge.
Les trous, nommés
L’EIA ne publie pas les chiffres annuels de capacité pour 1996 ni pour 1998. Les deux années restent vides dans le CSV et apparaissent comme des ruptures dans le graphique. Elles ne sont pas interpolées, ce qui reviendrait à masquer deux observations manquantes derrière une ligne droite.
Quatre autres limites méritent la page plutôt qu’une note de bas de tableau :
- Les dates sont au mois, jamais au jour. Le registre ne peut pas départager deux arrêts du même mois, et il date un site par sa dernière charge de brut, qui peut précéder l’arrêt formel de plusieurs années.
- Quinze des quatre-vingt-seize entrées ne portent aucune date d’arrêt formelle, soit parce que le site n’a jamais tourné, soit parce qu’il tourne encore sous une autre forme.
- Une entrée, à Santa Maria en Californie, n’a pas de capacité aval dans la source. La cellule reste vide dans le CSV plutôt que mise à zéro.
- La note de l’EIA sur un site converti dit qu’il fonctionne autrement qu’en raffinerie. Elle ne dit pas en quoi. Terminal, unité pétrochimique et stockage ne sont pas distingués dans la source, ils ne le sont donc pas ici.
Porto Rico et les Îles Vierges forment la dernière frontière. L’EIA en fait un sixième district et les tient hors de son total américain, cette page fait de même : six entrées et 380 700 b/j, signalés dans le tableau et présents dans le CSV, restent en dehors de tous les chiffres nationaux cités plus haut. Le plus gros d’entre eux, à Kingshill, dépassait tous les arrêts continentaux sauf cinq.
Questions
Combien de raffineries américaines ont fermé depuis 1990 ?
Quatre-vingt-dix dans les 50 États, selon le registre des raffineries définitivement arrêtées de l’EIA, qui couvre janvier 1990 à janvier 2026, plus six à Porto Rico et dans les Îles Vierges, que l’agence tient hors de son total américain. Elles représentent respectivement 3 550 327 et 380 700 barils par jour de capacité de distillation.
Les États-Unis ont-ils perdu de la capacité de raffinage depuis 1990 ?
Pas selon la série de capacité opérable de l’EIA : 15 571 966 b/j au 1er janvier 1990 contre 18 160 493 au 1er janvier 2026, une hausse de 16,6 % sur soixante-quinze raffineries de moins. Le recul se limite à la période ouverte par le pic de janvier 2020, en baisse de 4,3 %.
Quelle différence entre la fermeture et la conversion d’une raffinerie ?
Une fermeture met fin au traitement du brut sur le site. Une conversion met fin au traitement du brut et garde le site en activité pour autre chose, en général un terminal, une unité pétrochimique ou une usine de diesel renouvelable. L’EIA marque la différence par une note dans sa Table 13. Onze des quatre-vingt-dix entrées sont des conversions, et elles portent 33 % de la capacité concernée.
Quelle est la plus grosse raffinerie américaine arrêtée depuis 1990 ?
Philadelphia Energy Solutions, à Philadelphia, PA, avec 335 000 barils par jour de capacité de distillation atmosphérique. Le brut y a coulé pour la dernière fois en août 2019 et le site a été rayé du registre en mai 2020.
Mis à jour le 19 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.