
Dollarisation ou dédollarisation : la lente recomposition
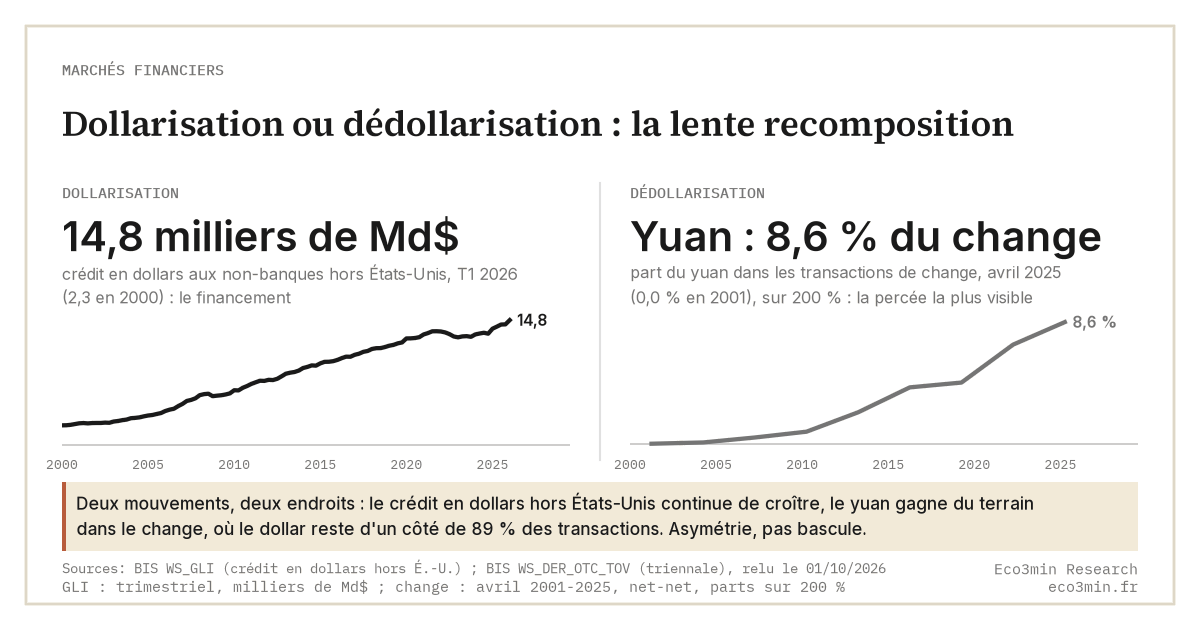
La dollarisation est la dépendance ancrée de l’économie mondiale au dollar pour la facturation, le financement et les réserves ; la dédollarisation est l’effort délibéré et graduel pour la réduire. Les deux ne sont pas symétriques : la part du dollar dans les réserves officielles est passée de son pic de 2001 à environ 58 % en 2024, mais sa part dans les paiements mondiaux et le financement du commerce s’est maintenue, voire a progressé. La vraie distinction tient à l’endroit où chacune se voit : la dédollarisation est visible dans la composition des réserves et l’or, pas encore dans le rôle central du dollar comme moyen d’échange et actif refuge du monde.
Dans ce comparatif
Pourquoi ce comparatif compte
La « dédollarisation » est devenue l’un des termes les plus surinterprétés de la macro. Les titres associent une part du dollar en baisse dans les réserves à l’idée d’une monnaie BRICS et concluent que le dollar serait détrôné. Les données racontent une histoire plus partagée : le dollar perd lentement du terrain comme réserve de valeur tout en se maintenant, voire en progressant, comme moyen d’échange. Comprendre la différence entre dollarisation et dédollarisation revient moins à choisir un camp qu’à savoir quelle fonction monétaire un titre mesure réellement.
Ce qu’est la dollarisation
La dollarisation est la dépendance de l’économie mondiale au dollar à travers les trois fonctions classiques de la monnaie : unité de compte (facturation du commerce), moyen d’échange (paiements et financement) et réserve de valeur (réserves officielles). Dans sa forme la plus poussée, elle devient substitution monétaire, un pays utilisant le dollar en interne, comme l’Équateur et le Panama. En 2024, le dollar représentait environ 58 % des réserves officielles déclarées et la grande majorité des contrats de financement du commerce (Réserve fédérale), loin devant l’euro et le renminbi. Il restait aussi la première devise des paiements internationaux sur SWIFT. Sa domination tient moins au poids économique des États-Unis qu’à la profondeur, à la liquidité et à l’ouverture des marchés du dollar : des caractéristiques qu’aucun rival n’égale aujourd’hui.
→ Explication complète : Qu’est-ce qui fait du dollar la monnaie de réserve mondiale ?
Ce qu’est la dédollarisation
La dédollarisation est l’effort délibéré de certaines banques centrales et de certains États pour réduire cette dépendance : diversifier les réserves vers d’autres devises et l’or, régler le commerce bilatéral en monnaies locales et bâtir des canaux de paiement qui contournent l’infrastructure du dollar. Son principal accélérateur a été la militarisation du dollar : lorsque les États-Unis et leurs alliés ont gelé environ la moitié des réserves de change russes en 2022, les gestionnaires de réserves ailleurs en ont tiré la leçon que les actifs en dollar portent un risque politique. La preuve la plus nette est l’or : les banques centrales ont acheté plus de 1 000 tonnes en 2022, 2023 et 2024, soit environ le double de la moyenne 2010–2021 (World Gold Council). Ce que la dédollarisation n’a pas produit, c’est une monnaie de réserve rivale ; la part du renminbi dans les réserves officielles reste marginale depuis des années.
→ Explication complète : Comment la militarisation du dollar a-t-elle changé la gestion des réserves ?
Les différences essentielles
Ce que chacune désigne. La dollarisation est un état : la position ancrée du dollar dans chaque fonction monétaire. La dédollarisation est un processus, et un processus étroit : une réduction graduelle et délibérée concentrée presque entièrement sur la façon dont les réserves sont détenues. Ce ne sont pas les deux plateaux d’une balance à l’équilibre ; l’une est une structure permanente, l’autre un lent rognage de ses bords.
Où chacune apparaît dans les données. C’est là que les deux récits divergent le plus nettement. La dédollarisation est mesurable dans la composition des réserves (la part du dollar est passée de son pic de 2001 à environ 58 % en 2024, Réserve fédérale) et dans l’or, dont la part dans les réserves officielles a plus que doublé depuis 2015. Mais dans les fonctions centrales du dollar, la tendance va dans l’autre sens : sa part des paiements internationaux sur SWIFT a atteint début 2025 un plus haut de plusieurs années, et son rôle dans le financement du commerce et le financement en dollars a à peine bougé. Contrairement à l’idée qu’une part de réserves en baisse signale un recul généralisé, la dédollarisation a touché la fonction de réserve de valeur tout en laissant intacte la fonction de moyen d’échange.
Rythme et moteur. La dollarisation s’auto-renforce : plus le commerce et la dette sont libellés en dollars, plus tout le monde a besoin de dollars, un effet de réseau qui a survécu à toutes les prédictions de déclin depuis les années 1970. La dédollarisation avance par à-coups, mue par le risque géopolitique plutôt que par l’économie, et très majoritairement via l’or plutôt qu’une monnaie concurrente, parce qu’aucune alternative n’offre encore la même combinaison de profondeur, de liquidité et de compte de capital ouvert.
Change et dette, les canaux les plus inertes. Deux séries de la BRI prolongent ce constat. Selon son enquête triennale d’avril 2025, le dollar figure d’un côté de 89,1 % des transactions de change, contre 89,9 % en 2001. Selon ses statistiques de titres de dette, 46,4 % des titres de dette internationaux sont libellés en dollar au deuxième trimestre 2026, contre 39,4 % en euro et 1,0 % en yuan, une part comprise entre 44 % et 48 % à chaque fin d’année depuis 2015, sans rupture après 2022. Émettre en dollar suppose un marché secondaire assez profond pour placer la dette, et aucune autre devise n’offre la profondeur du marché des Treasuries.
Le yuan plafonne. Inclus dans le panier des DTS en octobre 2016, il ne progresse nettement que sur le marché des changes, de 4,0 % des transactions en 2016 à 8,6 % en 2025 (BRI). Sa part dans les réserves déclarées au FMI a culminé fin 2021-début 2022 avant de refluer, au moment même où les sanctions de février 2022 étaient censées accélérer la diversification vers lui, et sa part des paiements passés par SWIFT reflue depuis un pic de juillet 2024. Au sein des réserves de change, les gains sont d’abord allés aux devises que le FMI ne détaille pas, puis aux dollars canadien et australien.
Prix et part du dollar. L’indice large du dollar de la Réserve fédérale (DTWEXBGS) est resté au-dessus de 118 en moyenne mensuelle de mai 2022 à janvier 2026 et valait 121,4 le 2 octobre 2026, soit environ 5 % au-dessus de son niveau de début 2022. Il mesure un prix relatif sur le marché des changes, et non une part dans les réserves, les paiements ou la dette. Un dollar cher peut donc coexister avec une part de réserves en lente érosion, et aucun des deux chiffres ne tranche seul le débat.
Leur comportement selon les régimes
L’équilibre entre dollarisation et dédollarisation se déplace avec le régime. Dans les épisodes de stress financier aigu (la crise de 2008, la ruée vers le cash de mars 2020) la dollarisation s’intensifie : les capitaux fuient vers la sécurité du dollar, une pénurie mondiale de financement en dollars apparaît, et l’usage du dollar augmente précisément quand la confiance dans le système est la plus basse, faute d’un autre actif d’une profondeur comparable. Dans les épisodes de rupture géopolitique (les sanctions de 2014 contre la Russie, le gel des réserves de 2022) la dédollarisation accélère à la marge, visible dans les achats d’or et la diversification des réserves. Et dans les régimes de dollar fort, la dette libellée en dollars dans les marchés émergents rend le dollar plus difficile, et non plus facile, à abandonner. Le paramètre de bascule est la disponibilité d’un actif refuge alternatif crédible, combinant taille, liquidité, État de droit et flux de capitaux ouverts ; tant qu’il n’existe pas, la dédollarisation reste marginale quelle que soit la volonté politique.
Diversifier ses réserves n’est pas déplacer le dollar : le premier est en cours, le second ne l’est pas.
→ Cadre d’analyse : Le dollar dans le système monétaire mondial
La confusion fréquente
L’erreur courante consiste à lire une part du dollar en baisse dans les réserves comme le déclin du dollar, point final. Deux choses sont confondues. D’abord, la composition des réserves n’est qu’un des rôles du dollar ; le chiffre mis en avant peut baisser tandis que les paiements, la facturation et le financement tiennent : c’est ce qui s’est produit. Ensuite, une grande part de la baisse récente n’est pas une vente active mais un effet de valorisation : quand le dollar s’affaiblit, la valeur en dollars d’un panier fixe de réserves non libellées en dollars augmente mécaniquement, réduisant le pourcentage du dollar sans qu’aucune banque centrale n’ait négocié quoi que ce soit. Au premier semestre 2025, lorsque l’indice dollar a chuté de plus de 10 %, la grande majorité de la baisse de la part dans les réserves provenait de cet effet de change ; corrigée de cet effet, la part a à peine bougé.
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : quand un titre annonce une dédollarisation, décrit-il un changement de composition des réserves, ou un changement du rôle du dollar comme moyen d’échange et actif refuge du monde ?
- Données à suivre : l’écart entre la part du dollar dans les réserves (en baisse) et sa part dans les paiements SWIFT (stable à en hausse) ; la part dans les réserves à taux de change constant, qui neutralise la valorisation ; les flux d’or des banques centrales ; les détentions étrangères de bons du Trésor américain.
- Parallèle historique : la livre sterling a conservé une part significative dans les réserves pendant des décennies après le pic économique britannique ; la part du dollar dans les paiements sur SWIFT a atteint un plus haut de plusieurs années en janvier 2025, alors même que sa part dans les réserves était proche de plus bas pluri-décennaux.
- Ce que la littérature documente : les effets d’incumbency et de réseau des monnaies internationales (Eichengreen), et la décomposition par le FMI des variations de part dans les réserves entre effets de flux et effets de valorisation.
Ces informations sont descriptives et destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement. Contexte : notre lecture sur les tensions cachées des marchés.
Aller plus loin
📊 Étude complète : Le dollar fort comme régime structurel
📁 Dataset : Le dollar américain et les crises mondiales, 1973–2023
Comparatifs liés
Questions fréquentes
Quelle différence entre dollarisation et dédollarisation ?
La dollarisation désigne la dépendance ancrée de l’économie mondiale au dollar dans les trois fonctions de la monnaie : facturation, paiements et financement, réserves. La dédollarisation désigne l’effort délibéré et graduel pour réduire cette dépendance, surtout en diversifiant les réserves officielles et en accumulant de l’or. L’asymétrie clé tient à la portée : la dollarisation est une structure permanente couvrant chaque fonction monétaire, tandis que la dédollarisation, jusqu’ici, se concentre presque entièrement sur la façon dont les réserves sont détenues. L’une est le système ; l’autre, un lent ajustement à ses bords.
Une part du dollar en baisse dans les réserves signifie-t-elle qu’il perd son rôle mondial ?
Pas à elle seule. La part dans les réserves n’est qu’un des rôles du dollar, et elle est passée de son pic de 2001 à environ 58 % en 2024. Mais sur la même période récente, la part du dollar dans les paiements internationaux a atteint un plus haut de plusieurs années, et son rôle dans le financement du commerce et le financement en dollars est resté solide. Une grande part de la baisse reflète en outre la valorisation plutôt que la vente : quand le dollar s’affaiblit, la valeur en dollars des réserves non libellées en dollars augmente mécaniquement. Une part de réserves en baisse documente une diversification de la fonction de réserve de valeur ; elle ne montre pas, à elle seule, que le dollar perd son rôle de moyen d’échange du monde.
Pourquoi les banques centrales achètent-elles autant d’or ?
Après que les États-Unis et leurs alliés ont gelé une large part des réserves de change russes en 2022, les gestionnaires de réserves de nombreux pays ont conclu que les actifs en dollar et en euro portent un risque politique que l’or n’a pas : l’or n’a pas de contrepartie et ne peut être gelé à distance. Les banques centrales ont réagi en achetant plus de 1 000 tonnes en 2022, 2023 et 2024, soit environ le double du rythme de la décennie précédente (World Gold Council). La part de l’or dans les réserves officielles a plus que doublé depuis 2015. Ces achats se lisent mieux comme une diversification face au risque politique du dollar que comme un pari contre son rôle de marché. Sanctions possibles d’un côté, profondeur de marché de l’autre : l’arbitrage des banques centrales relève des risques structurels qui pèsent sur les devises à long terme.
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Bitcoin ou Ethereum : deux actifs macro distincts
Bitcoin est un actif à offre fixe, dont l'émission décroît selon un calendrier prédéfini et immuable ; Ethereum…
Gestion active ou passive : ce que documente la recherche
La gestion active sélectionne et pondère des titres pour battre un indice ; la gestion passive réplique cet…
Atterrissage en douceur ou brutal : le bilan historique
Un atterrissage en douceur, c'est un resserrement monétaire qui refroidit l'inflation sans faire basculer l'économie en récession ;…