
Comment les taux d’intérêt réels influencent la valorisation des actions
Le taux réel — différence entre taux nominal et inflation anticipée — constitue le pivot caché de la valorisation actions. Variable lente, effets brutaux : son passage de territoire négatif à positif en 2022 a comprimé les multiples technologiques de près de 20 %, sans que les bénéfices ne bougent. Mécanique d’actualisation, duration sectorielle, prime de risque et seuils critiques.

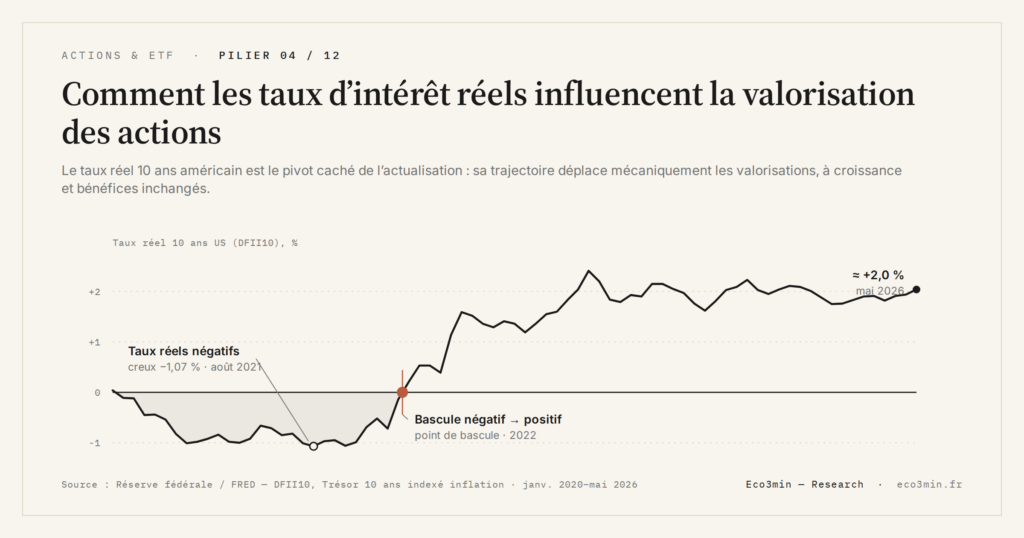
Les taux d’intérêt réels influencent directement la valorisation des actions, indépendamment de la croissance économique.
TL;DR
Le taux réel (taux nominal moins inflation anticipée) fixe le taux d'actualisation des flux futurs : quand il bouge, les multiples bougent, indépendamment de la croissance ou des bénéfices.
- Entre 2020 et 2021, les taux réels américains à 10 ans sont restés négatifs (point bas autour de −1 % en août 2021, TIPS) ; leur remontée jusqu'à 1,74 % le 3 novembre 2022 a pesé d'abord sur les segments de croissance à forte duration.
- L'effet dépend de la duration : une baisse de 100 points de base du taux réel relève une valeur de croissance de 15 à 25 % contre 5 à 8 % pour un industriel mature, d'où, en 2022, un recul de 28,7 % des grandes capitalisations « croissance » des pays développés contre 2,0 % pour les grandes capitalisations « value » (portefeuilles Fama-French Developed, en dollars).
- En janvier 2026, le taux réel à 10 ans valait 1,91 % en moyenne et la prime de risque implicite 4,23 % (Damodaran, NYU Stern, au 1er janvier) ; il a atteint 2,68 % le 16 septembre 2026, son plus haut depuis novembre 2008.
- Depuis 2003, l'écart entre rendement des bénéfices du S&P 500 et taux réel à 10 ans n'est passé sous 1,5 point que trois fois (début 2003, octobre 2008 à octobre 2009, novembre 2024 à janvier 2025) ; il valait 1,67 point en janvier 2026 (observation descriptive, pas signal d'action).
La valorisation d’une action est une opération mathématique avant d’être un jugement économique : on actualise des flux futurs à un taux. Une comparaison terme à terme est posée dans value ou growth : ce qui change vraiment. Quand ce taux bouge, la valeur bouge, même si rien d’autre ne change. Ce mécanisme arithmétique explique l’essentiel des mouvements de marché qu’on qualifie à tort de « paradoxaux » dans des contextes de croissance atone. La thèse défendue ici est que le taux réel, différence entre taux nominal et inflation anticipée, constitue le pivot caché de la valorisation actions, plus structurant que le PIB ou même les bénéfices à horizon court. Dans le même esprit : l’horloge des 5 ans du PEA.
Le mécanisme d’actualisation : variable lente, effet brutal
Une action ouvre un droit sur l’ensemble des flux de trésorerie futurs d’une entreprise. La valeur présente de ces flux dépend du taux utilisé pour les ramener à aujourd’hui. Lorsqu’on retranche ce taux réel du rendement bénéficiaire lissé des actions, on obtient la prime que formalise le cadre de l’Excess CAPE Yield. Ce taux d’actualisation combine deux composantes : un taux sans risque, généralement approché par les obligations souveraines à long terme, et une prime de risque spécifique aux actions. Quand le taux réel diminue, la valeur actualisée de flux futurs identiques augmente mécaniquement. L’économie peut stagner, l’entreprise ne rien faire de différent : sa valeur monte parce que le dénominateur baisse. À rapprocher de ratio S&P 500 / or comme mesure séculaire de la valorisation des actions.
Entre 2020 et 2021, les taux réels américains à 10 ans sont restés négatifs, atteignant un point bas autour de −1 % en août 2021 selon les TIPS publiés par le Trésor américain. Notre décryptage de la sensibilité aux taux décrit le fonctionnement. Cette configuration a permis aux valorisations de croître fortement sans amélioration proportionnelle des bénéfices attendus. À l’inverse, le passage brutal de taux réels négatifs à positifs en 2022, jusqu’à un pic de 1,74 % le 3 novembre 2022, a pesé d’abord sur les multiples des segments technologiques à forte duration.
Ce canal financier opère indépendamment de la conjoncture. Une économie stagnante avec des taux réels en baisse soutient mieux les actions qu’une expansion accompagnée de tensions sur le coût du capital. Cette déconnexion entre marchés actions et économie réelle s’explique largement par les variations du taux d’actualisation, pas par une irrationalité passagère.
À ce canal de valorisation s’ajoutent les effets de liquidité, qui peuvent prolonger ou amplifier l’impact des taux réels en soutenant la demande d’actifs risqués, même en l’absence de reprise économique.
Duration : pourquoi certains secteurs amplifient l’effet
Les entreprises dont les flux de trésorerie sont concentrés sur un horizon lointain subissent une sensibilité accrue aux variations de taux réels. Un groupe technologique en croissance génère l’essentiel de sa valeur sur les dix à vingt prochaines années. Mathématiquement, sa duration est élevée. Une baisse de 100 points de base du taux réel peut augmenter sa valorisation théorique de 15 à 25 %, là où un industriel mature aux flux plus immédiats ne progresse que de 5 à 8 %.
Cette asymétrie sectorielle crée des distorsions majeures dans les indices pondérés par capitalisation. Quand les taux réels baissent, les indices large cap surperforment mécaniquement parce qu’ils concentrent les valeurs de croissance à forte duration. À l’inverse, une remontée des taux pénalise disproportionnellement ces mêmes segments, indépendamment de la solidité de leurs fondamentaux microéconomiques. Dans les pays développés, le portefeuille Fama-French des grandes capitalisations « croissance » a ainsi reculé de 28,7 % en 2022 quand celui des grandes capitalisations « value » n’a perdu que 2,0 % (Kenneth French Data Library, tri par ratio valeur comptable sur capitalisation, rendements en dollars dividendes compris) : un écart de 26,7 points sur une seule année de remontée des taux réels.
Interpréter une hausse des actions comme un signal de confiance dans l’économie alors qu’elle peut simplement refléter une baisse du taux d’actualisation conduit à mal lire les cycles. Ce mécanisme est retracé pas à pas dans la cartographie Eco3min des cycles d’anticipation actions. Les valorisations peuvent monter dans un contexte macro dégradé si les taux réels reculent suffisamment.
Prime de risque actions et régime de volatilité
Au-delà du taux sans risque, le taux d’actualisation intègre une compensation pour le risque actions — la fameuse Equity Risk Premium. Cette prime varie avec la perception de l’incertitude économique et financière. Un environnement de taux réels stables autour de 1,5 à 2 % avec une volatilité macro modérée favorise la compression de la prime de risque, ce qui soutient les multiples au-delà du seul effet du taux sans risque.
En janvier 2026, le taux réel américain à 10 ans valait 1,91 % en moyenne mensuelle (DFII10), tandis que la prime de risque actions implicite d’Aswath Damodaran (NYU Stern) s’établissait à 4,23 % au 1er janvier, entre 4,18 % et 4,46 % selon ses variantes fondées sur les flux de trésorerie, contre 4,33 % un an plus tôt. Cette configuration laisse les valorisations relativement tendues mais soutenables tant que la stabilité macro persiste. Un choc qui ferait remonter simultanément taux réels et prime de risque, combinaison observée typiquement en sortie de crise inflationniste, déclencherait une correction rapide, comme en 2022.
Transmission non linéaire et seuils critiques
La relation entre taux réels et valorisation n’est pas strictement proportionnelle. Des seuils existent au-delà desquels l’impact s’accélère. Historiquement, le passage de taux réels négatifs à positifs constitue un point de bascule majeur — l’épisode 2021-2023 l’a documenté avec netteté sur les segments de croissance américains. La discontinuité tient à plusieurs facteurs : modification des flux passifs vers les obligations, repricing du coût d’opportunité pour les fonds de pension, recalibrage des modèles quantitatifs.
Le niveau absolu des taux nominaux compte également pour les entreprises endettées. Un taux réel de 2 % avec une inflation de 2,5 % (soit un taux nominal de 4,5 %) crée des contraintes différentes d’un taux réel identique avec une inflation de 4 % (taux nominal 6 %). Le second scénario pèse davantage sur les bilans : il réduit la capacité de rachat d’actions, contraint les distributions et déplace le coût de refinancement vers le haut, indépendamment de l’effet d’actualisation pur.
Le caractère contre-intuitif du sujet explique pourquoi tant de mouvements de marché sont mal lus. L’analyse est poussée plus loin dans cette analyse du vieillissement démographique et de la croissance économique. Les investisseurs cherchent à corréler performance boursière et croissance économique, alors que le coût du capital peut dominer cette logique pendant des trimestres entiers.
Scénarios de trajectoire et implications
Le scénario central d’une stabilisation des taux réels américains entre 1,5 et 2,5 % a été dépassé par la donnée : le taux réel à 10 ans, à 2,04 % en moyenne en mai 2026, a touché 2,68 % le 16 septembre 2026, un niveau plus vu depuis novembre 2008. Le maintien des valorisations actuelles se teste désormais au-dessus de cette borne. La logique est décortiquée dans le Fed model et la valorisation actions.
Deux trajectoires alternatives méritent d’être suivies. Une désinflation plus rapide qu’anticipé pourrait faire remonter les taux réels même dans un contexte de baisses de taux nominaux par la Fed — la dynamique 1981-1984 a documenté cette configuration. À l’inverse, une résurgence inflationniste forçant les banques centrales à maintenir des taux nominaux élevés créerait une pression similaire sur les taux réels en cas de désancrage des anticipations. Dans les deux cas, la performance des marchés actions dépend moins de l’économie que de l’arbitrage taux/inflation.
Variables de surveillance et signaux d’inflexion
Un indicateur central reste l’écart entre taux réels à 10 ans et rendement des bénéfices du S&P 500 (Earnings Yield, inverse du PER). Quand cet écart se comprime sous 2 points de pourcentage, les actions deviennent structurellement vulnérables à toute remontée des taux. Mesuré sur les bénéfices publiés des douze derniers mois (Robert Shiller) moins le taux réel à 10 ans (DFII10), l’écart valait 1,67 point en janvier 2026 et reste sous 2 points depuis mai 2025, sauf en mars 2026. Depuis le début de la série des TIPS à 10 ans en 2003, il n’est passé sous 1,5 point que trois fois : début 2003, suivi d’une hausse de 23 % en dix-huit mois ; d’octobre 2008 à octobre 2009, quand les bénéfices s’effondraient, avec un repli supplémentaire de 22 % jusqu’en mars 2009 ; de novembre 2024 à janvier 2025, suivi d’une baisse de 18,9 % du 19 février au 8 avril 2025. En 2007, 2018 et 2021, l’écart n’est jamais descendu sous 2,6, 3,4 et 3,8 points. Observation descriptive, pas signal d’action.
La pente de la courbe des taux réels fournit un signal complémentaire. Une courbe inversée, taux courts supérieurs aux taux longs, anticipe généralement des tensions futures sur la croissance et donc des baisses de taux à venir, ce qui peut être favorable aux valorisations à moyen terme. Une pentification brutale, à l’inverse, traduit souvent des anticipations inflationnistes défavorables aux actions. Nous traitons ce point dans notre fiche sur la pentification et l’aplatissement.
- Les taux réels déterminent le taux d’actualisation des flux futurs et influencent mécaniquement les valorisations, indépendamment de la croissance économique.
- Les secteurs à forte duration amplifient l’effet des variations de taux, créant des distorsions sectorielles majeures lors des inflexions monétaires.
- La relation entre taux et valorisation n’est pas linéaire : des seuils critiques (passage de taux réels négatifs à positifs notamment) marquent des points de bascule documentés.
Points de friction structurels
- Un taux réel durablement supérieur à 2,5 % n’est historiquement compatible qu’avec des multiples de valorisation inférieurs aux niveaux observés en 2026.
- L’asymétrie de duration entre secteurs produit des rotations sectorielles observables à chaque inflexion monétaire significative.
- L’écart entre taux réels et Earnings Yield constitue un indicateur suivi de vulnérabilité des valorisations, sur un historique court (depuis 2003) et à trois épisodes seulement sous 1,5 point.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…