
Comment le Treasury 2 ans anticipe les pivots de la Fed (1976–2026) : 50 ans de retournements de cycle
Eco3min Research · Étude #6 · Taux
Sur 13 des 15 retournements de cycle de la Réserve fédérale depuis 1976, le Treasury 2 ans bougeait déjà dans la direction éventuelle de la Fed avant que le FOMC n’agisse.
Résumé exécutif
- 15 retournements de cycle de la Fed identifiés dans les données mensuelles du Fed Funds Effective Rate de juin 1976 à février 2026, en utilisant une définition de pivot fondée sur une règle (inversion de signe dans la variation à 12 mois de la série lissée sur 3 mois, mouvement subséquent de plus de 100 pb dans les 24 mois, séparation ≥12 mois par rapport au pivot précédent).
- 13 des 15 pivots ont été anticipés par le Treasury 2 ans bougeant de plus de 25 pb dans la direction éventuelle de la Fed durant les 6 mois précédant la date de pivot.
- 9 des 15 pivots avaient un pivot majeur DGS2 strictement dans la même direction dans les 24 mois précédents. Sur ces 9 cas appariés, le DGS2 a précédé de 3 mois en médiane (plage 1–7 mois, moyenne 3,9 mois).
- 2 cas n’ont pas suivi le motif. En janvier 1990, la Fed a baissé alors que le DGS2 avait monté de 27 pb sur les 6 mois précédents. En juin 2021, la Fed a pivoté vers le resserrement alors que le DGS2 n’avait bougé que de +6 pb depuis son plancher COVID — la Fed a en fait précédé le DGS2 de 1 mois dans ce cas.
- Le spread lui-même encode la relation de lead-lag en temps réel. Quand le spread (DGS2 − Fed Funds) se situait sous −100 pb (32 mois dans l’échantillon), la Fed a baissé les taux dans les 12 mois dans 84 % des cas. Quand le spread se situait au-dessus de +25 pb (344 mois combinés), la Fed a remonté dans les 12 mois dans 51 % des cas — un signal beaucoup plus faible et asymétrique.
- État actuel (moyennes mensuelles d’août 2026, mis à jour après la hausse du 16 septembre 2026) : DGS2 à 4,22 %, Fed Funds à 3,63 %, spread à +59 pb (régime POSITIF). En clôtures quotidiennes, le 2 ans a monté de 129 pb entre son plus bas du 27 février (3,38 %) et le 15 septembre (4,67 %), veille du jour où le FOMC a relevé sa fourchette cible à 3,75–4,00 %, sa première hausse depuis juillet 2023, pendant que le taux effectif des fed funds restait entre 3,63 % et 3,64 %. L’épisode n’est pas encore un retournement daté au sens de la règle de pivot ; voir la section ajoutée en septembre 2026.
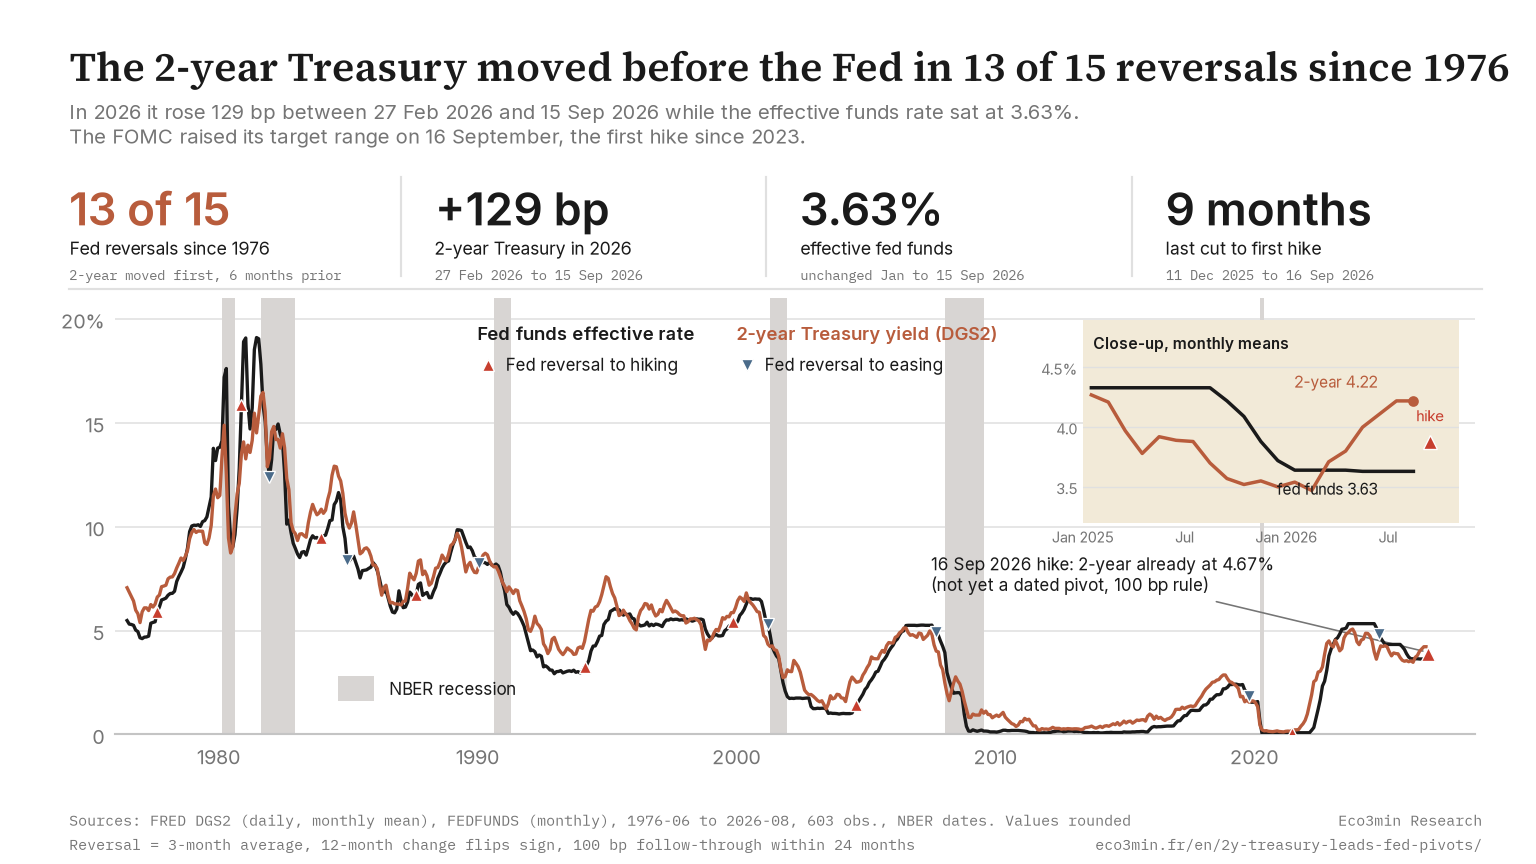
Sources : FRED (DGS2 quotidien agrégé en moyenne mensuelle, FEDFUNDS mensuel) ; dates de récession NBER.
Pourquoi le 2 ans précède : une explication mécanique
Le rendement du Treasury 2 ans est, par construction, un instrument prospectif. Son niveau actuel reflète l’anticipation de marché du taux directeur moyen sur les 24 prochains mois, plus une prime de terme. Le Fed Funds Effective Rate, à l’inverse, est un résumé rétrospectif des décisions FOMC passées — le taux que la Fed a déjà fixé. Dans la même veine : Le rapport entre émissions du Trésor et demande d’or.
C’est la version la plus simple de l’explication mécanique : un instrument prospectif tend à bouger avant un instrument rétrospectif chaque fois que la trajectoire de politique est attendue de changer. Si un critique avance que le délai est « trivial », c’est précisément le point — le délai est structurel, pas prédictif au sens de révéler une information privée. Le 2 ans reflète l’information publiquement disponible sur la trajectoire future probable de la politique, traitée par les participants de marché qui pricent collectivement la courbe. Indications prospectives et projections de la Fed nourrissent une bonne part de cette information, et le 2 ans se lit alors à travers la communication monétaire et ses biais récurrents.
Mais « trivial » sous-estime ce que l’historique permet de tester. Trois observations rendent la relation analytiquement intéressante :
- Le délai est variable, pas constant. Si la relation était purement mécanique, on s’attendrait à ce que le délai suive un horizon stable. À la place, le délai entre un pivot DGS2 majeur et le pivot de la Fed varie de 1 à 7 mois sur les 9 cas strictement appariés. Les délais plus longs capturés par le Graphique 2, jusqu’à 34 mois dans certains cas, viennent d’une mesure différente : la distance du pic ou creux local du DGS2 (dans une fenêtre de 36 mois) à la date de pivot de la Fed, plutôt que du propre retournement de cycle confirmé du DGS2. La variabilité sous les deux mesures indique que les marchés anticipent parfois les changements de politique bien à l’avance et parfois ne bougent que juste avant.
- La Fed agit parfois contre ce que le 2 ans avait signalé. Le pivot de resserrement de la Fed de décembre 1983 s’est produit un mois après un pivot d’assouplissement DGS2 — le marché était en désaccord, et la Fed a fait demi-tour douze mois plus tard en décembre 1984. C’est documenté dans le tableau ci-dessous.
- L’asymétrie du signal compte. Une inversion profonde du spread (DGS2 bien en dessous du Fed Funds) a historiquement été un indicateur avancé plus cohérent des baisses de la Fed que les spreads positifs ne l’ont été des hausses. C’est documenté dans la section sur le spread comme signal temps réel.
L’historique complet : 15 pivots de la Fed depuis 1976
Le tableau ci-dessous liste chaque retournement de cycle de la Fed identifié par l’algorithme de pivot, avec trois mesures du comportement du DGS2 en amont : la variation à 6 mois du DGS2 précédant la date de pivot de la Fed, la date et la valeur de l’extremum local du DGS2 le plus proche dans une fenêtre de 36 mois (pic avant un pivot d’assouplissement, creux avant un pivot de resserrement), et la date de pivot majeur DGS2 strictement appariée quand il en existe une dans la fenêtre de 24 mois précédente.
| Pivot Fed | Direction | Fed Funds au pivot | Variation DGS2 6m avant | Anticipé ? | Extremum local DGS2 (dans 36m) | Délai | Pivot majeur DGS2 (dans 24m, même direction) |
|---|---|---|---|---|---|---|---|
| 1977-08 | HAUSSE ▲ | 5,90 % | +52 pb | Oui | 1976-12 creux à 5,38 % | 8 m | Aucun (1977-10, après le pivot) |
| 1980-11 | HAUSSE ▲ | 15,85 % | +406 pb | Oui | 1977-11 creux à 7,14 % (≥36m censuré) | ≥36 m | 1980-08 (3 m) |
| 1981-12 | BAISSE ▼ | 12,37 % | −122 pb | Oui | 1981-09 pic à 16,46 % | 3 m | Aucun (1982-01, après le pivot) |
| 1983-12 | HAUSSE ▲ | 9,47 % | +66 pb | Oui | 1983-01 creux à 9,33 % | 11 m | 1983-11 (1 m) |
| 1984-12 | BAISSE ▼ | 8,38 % | −273 pb | Oui | 1982-02 pic à 14,82 % | 34 m | Aucun (1985-01, après le pivot) |
| 1987-08 | HAUSSE ▲ | 6,73 % | +135 pb | Oui | 1987-01 creux à 6,23 % | 7 m | 1987-05 (3 m) |
| 1990-01 | BAISSE ▼ | 8,23 % | +27 pb | Non (opposé) | 1989-03 pic à 9,68 % | 10 m | 1989-08 (5 m) |
| 1994-02 | HAUSSE ▲ | 3,25 % | +47 pb | Oui | 1993-04 creux à 3,84 %* | 10 m | Aucun (1994-03, après le pivot) |
| 1999-11 | HAUSSE ▲ | 5,42 % | +61 pb | Oui | 1998-10 creux à 4,09 % | 13 m | 1999-08 (3 m) |
| 2001-03 | BAISSE ▼ | 5,31 % | −174 pb | Oui | 2000-05 pic à 6,81 % | 10 m | 2000-12 (3 m) |
| 2004-08 | HAUSSE ▲ | 1,43 % | +77 pb | Oui | 2003-06 creux à 1,23 % | 14 m | 2004-01 (7 m) |
| 2007-09 | BAISSE ▼ | 4,94 % | −56 pb | Oui | 2006-06 pic à 5,12 % | 15 m | 2007-04 (5 m) |
| 2019-10 | BAISSE ▼ | 1,83 % | −79 pb | Oui | 2018-10 pic à 2,86 % | 12 m | 2019-05 (5 m) |
| 2021-06 | HAUSSE ▲ | 0,08 % | +6 pb | Ambigu | 2021-02 creux à 0,12 % | 4 m | Aucun (2021-07, après le pivot) |
| 2024-10 | BAISSE ▼ | 4,83 % | −90 pb | Oui | 2023-10 pic à 5,07 % | 12 m | Aucun dans 24m |
* Notation du creux 1993-04 : le minimum local est à 3,84 % mais le DGS2 baissait depuis un pic de 1992 ; le creux marque le début du retournement de tendance vers le pivot de hausse de 1994. « Anticipé » = la variation à 6 mois du DGS2 dépasse 25 pb dans la direction éventuelle de la Fed. « Paire stricte » = un pivot majeur DGS2 dans la même direction identifié par le même algorithme appliqué au DGS2, dans la fenêtre de 24 mois précédant la date de pivot de la Fed.
Comptage de synthèse. Sur les 15 cas : 13 anticipés, 1 opposé (1990-01), 1 ambigu (2021-06). L’appariement strict identifie un pivot majeur DGS2 dans la même direction avant le pivot de la Fed dans 9 des 15 cas. Les 6 cas non appariés se répartissent ainsi : 5 où le pivot majeur DGS2 s’est produit légèrement après le pivot de la Fed (1977-08, 1981-12, 1984-12, 1994-02, 2021-06), et 1 où aucun pivot majeur DGS2 ne s’est encore formé du tout (2024-10, où le cycle du DGS2 était encore en formation).
Explorer les 603 mois
Pointer un mois pour lire le 2 ans, le taux des fed funds, le spread et son régime ; cliquer un triangle pour épingler l’un des 15 retournements ; le dernier bouton zoome sur les baisses de 2024 et la hausse de 2026.

Sources : FRED. Méthodologie : voir section méthodologie.
Deux cadres : délai rétrospectif vs signal temps réel
Les délais du Graphique 2 sont mesurés rétrospectivement. Pour chaque pivot de la Fed déjà survenu, on regarde en arrière pour trouver l’extremum DGS2 ou le pivot majeur. C’est utile pour caractériser la relation historique mais pas pour un usage en temps réel — à n’importe quel mois donné, un observateur ne sait pas si le mouvement DGS2 actuel est un « pic » ou un « creux » jusqu’à bien après les faits.
Un cadre temps réel est fourni par le spread lui-même : DGS2 moins Fed Funds, observable chaque mois. Le spread ne nécessite pas de savoir si un pic s’est formé ; son niveau seul place l’observation actuelle dans l’un des cinq régimes historiques, chacun avec sa propre distribution d’actions ultérieures de la Fed. C’est le cadre exploré dans la section suivante.
Les deux cadres sont complémentaires, pas concurrents. L’analyse de délai rétrospectif répond à « quand le DGS2 a bougé avant chaque pivot de la Fed, de combien ? ». L’analyse temps réel du spread répond à « étant donné le spread d’aujourd’hui, qu’est-il historiquement arrivé au Fed Funds sur les 12 mois suivants ? ». Les deux sont nécessaires pour caractériser pleinement la relation.
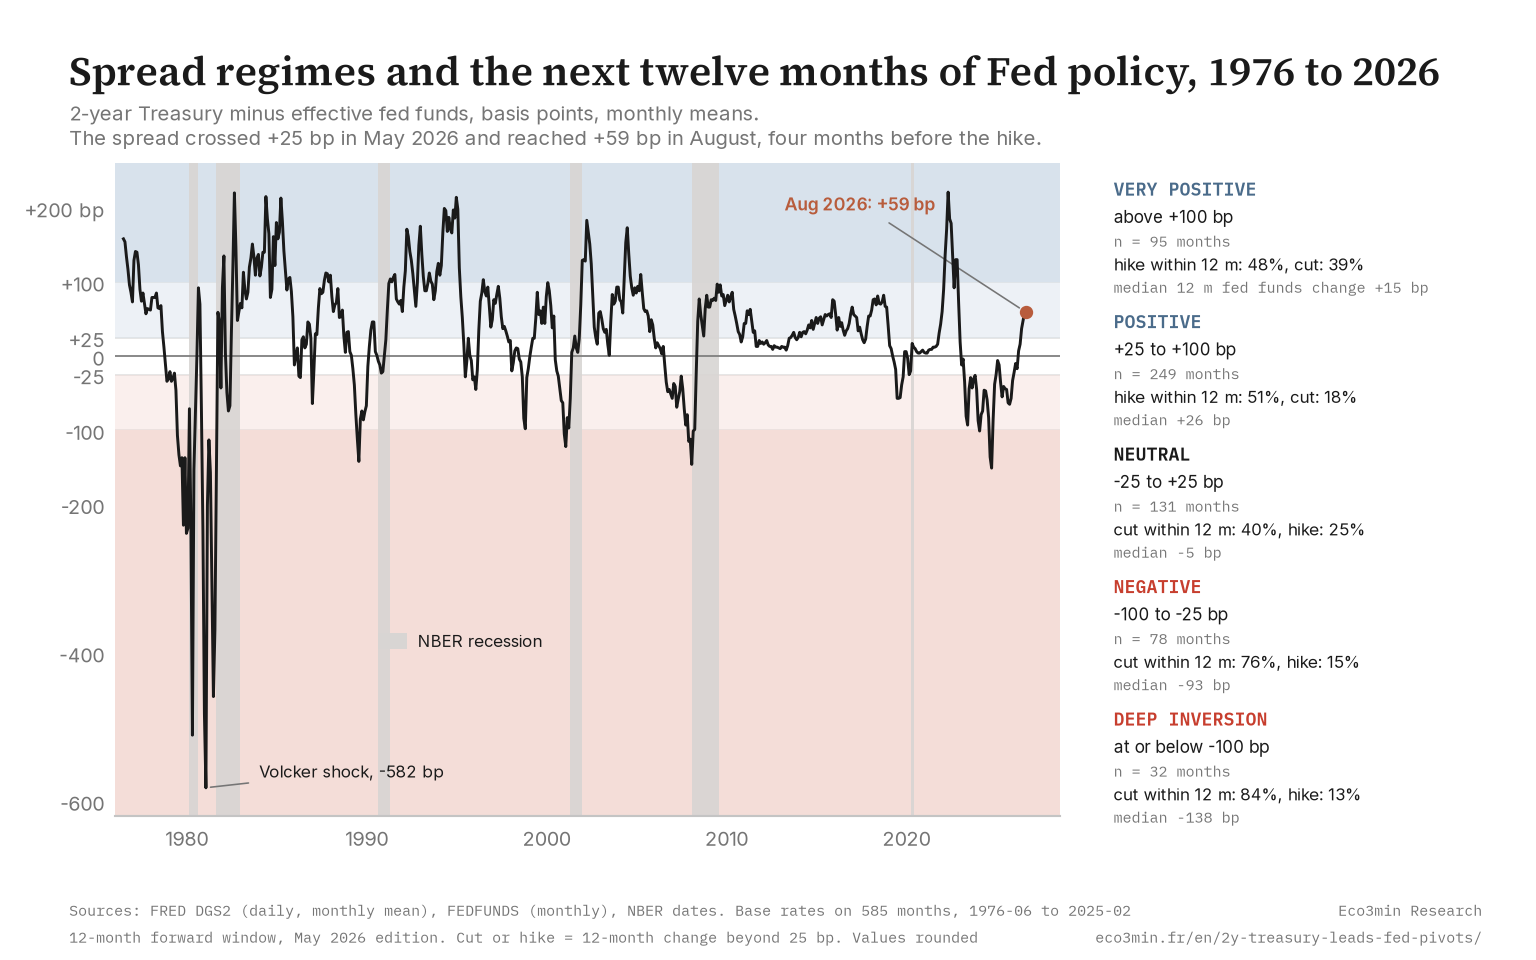
Sources : FRED, NBER. Seuils de régime (±25 pb, ±100 pb) choisis avant les données ; sensibilité dans la méthodologie.
Le spread comme signal temps réel : cinq régimes
Le spread DGS2 moins Fed Funds est observable à tout moment et admet une interprétation directe : c’est le taux Fed Funds moyen anticipé par le marché sur les 24 prochains mois moins ce que la Fed a effectivement fixé, plus une petite prime de terme. Quand le spread est nettement négatif, les participants de marché pricent collectivement un futur taux Fed Funds sous le réglage actuel, c’est-à-dire qu’ils anticipent des baisses. Explication liée : notre analyse de la prime de terme.
L’historique fournit un taux de base approximatif pour chaque régime de spread. Le tableau ci-dessous résume le comportement à 12 mois à terme du Fed Funds conditionnel au régime de spread à la date d’observation, calculé sur les 585 observations mensuelles (1976-06 à 2025-02) pour lesquelles une fenêtre à 12 mois était disponible dans l’édition de mai 2026. Les taux de base sont conservés tels que publiés ; la mise à jour de septembre 2026 ajoute des observations, pas un recalcul.
| Régime de spread | Plage de spread | Mois observés | Baisse Fed dans 12m | Hausse Fed dans 12m | Variation FF médiane à terme |
|---|---|---|---|---|---|
| Inversion profonde | ≤ −100 pb | 32 | 84 % | 13 % | −138 pb |
| Négatif | −100 à −25 pb | 78 | 76 % | 15 % | −93 pb |
| Neutre | −25 à +25 pb | 131 | 40 % | 25 % | −5 pb |
| Positif | +25 à +100 pb | 249 | 18 % | 51 % | +26 pb |
| Très positif | > +100 pb | 95 | 39 % | 48 % | +15 pb |
Note sur l’asymétrie. Le signal est plus net du côté négatif. L’inversion profonde (32 mois, environ 5 % de l’échantillon) a précédé une baisse de la Fed dans les 12 mois dans 84 % des cas. Les spreads positifs au-dessus de +100 pb (95 mois, 16 % de l’échantillon) ont précédé une hausse de la Fed dans seulement 48 % des cas, avec 39 % précédant une baisse à la place. Les spreads positifs émergent fréquemment durant les phases d’assouplissement de fin de cycle, quand le marché anticipe des baisses continues malgré un Fed Funds déjà bas — une configuration qui n’a historiquement pas précédé des hausses.
La corrélation de Pearson entre le spread et la variation subséquente à 12 mois du Fed Funds est de +0,34. C’est une corrélation modérée, cohérente avec le fait que le spread soit un signal informatif parmi d’autres plutôt qu’un prédicteur déterministe.
Quand le 2 ans s’est trompé
Tout signal qui a fonctionné dans 13 des 15 cas n’a pas anticipé la Fed dans les 2 autres. Examiner ces deux cas, avec l’historique plus bruyant des pivots appariés, identifie les conditions limites de la relation.
Janvier 1990 : la Fed a baissé alors que le DGS2 montait
Dans les 6 mois précédant le premier pivot d’assouplissement de la Fed de 1990 (janvier 1990), le DGS2 avait monté de 27 points de base, bougeant contre la direction éventuelle de la Fed. L’image à plus long horizon est plus nuancée : le DGS2 avait culminé à 9,68 % en mars 1989 et était 159 pb sous ce pic en janvier 1990, donc la vue à 12 mois montre un DGS2 en baisse. La fenêtre à 6 mois a simplement attrapé un rebond contre-tendanciel. Le pivot DGS2 strictement apparié en août 1989 identifie aussi le retournement de cycle 5 mois avant que la Fed n’agisse. Donc ce cas est mieux caractérisé comme une véritable anticipation par le DGS2, avec un mouvement de court terme contre la direction éventuelle dans les 6 derniers mois. Point connexe : notre dossier sur les cycles de taux et la transmission de la politique monétaire.
Juin 2021 : la Fed a précédé le 2 ans
Le cas unique où la Fed a pivoté avant le DGS2 est le décalage de juin 2021 depuis le plancher pandémique. Publié dans les décisions de taux publiées par le FOMC. Le DGS2 n’avait bougé que de +6 pb dans les 6 mois précédents — à peine au-dessus du plus bas historique de 0,12 % atteint en février 2021. Le pivot majeur DGS2, identifié par l’algorithme en juillet 2021, est venu un mois après le pivot de la Fed. C’est cohérent avec l’environnement de politique inhabituel : la Fed sortait d’un régime explicite adjacent au contrôle de la courbe des taux où la forward guidance de taux courts avait supprimé la volatilité de la partie courte. Le 2 ans était ancré par la guidance, pas par les anticipations de marché — il ne pouvait donc pas bouger en premier.
Ce que ces cas partagent
Les exceptions se regroupent autour de régimes où les taux de la partie courte ne reflètent pas librement les anticipations de marché — forward guidance explicite (2021) et rebonds contre-tendanciels de court terme à l’intérieur de tendances plus longues (1990). Quand le 2 ans est ancré par un engagement de politique plutôt que par l’anticipation, la relation de lead-lag se rompt. C’est en soi un diagnostic utile : quand la forward guidance est contraignante, le spread perd sa valeur informative.
Septembre 2026 en temps réel
L’édition de mai 2026 de cette étude se refermait sur un spread à −17 pb, en régime NEUTRE, les deux séries glissant vers le bas. Ce qui a suivi est le premier test hors échantillon de l’historique de lead-lag depuis la publication.
Le rendement du 2 ans a touché son plus bas à 3,38 % le 27 février 2026 et a clôturé à 4,67 % le 15 septembre, veille du jour où le FOMC a relevé sa fourchette cible à 3,75–4,00 %, première hausse depuis juillet 2023 (communiqué de la Réserve fédérale du 16 septembre 2026). Sur la même période, le taux effectif des fed funds n’a pas bougé : 3,64 % en janvier et février, 3,63 % de mai à la veille de la décision. Sur les moyennes mensuelles utilisées dans toute cette étude, le DGS2 est passé de 3,47 % en février à 4,22 % en août, soit +75 pb en six mois, trois fois le seuil de 25 pb qui définit un retournement anticipé dans le tableau ci-dessus. Le 16 septembre même, le 2 ans a clôturé à 4,74 %, au-dessus du haut de la nouvelle fourchette, et il a continué de monter après la décision, jusqu’à 4,87 % le 24 septembre.
Le spread a raconté la même histoire dans le cadre des cinq régimes. Il a quitté la bande NEUTRE en mai (+37 pb), atteint +59 pb en juillet et en août, et se situe près de +88 pb sur la moyenne partielle de septembre. Le régime POSITIF est, sur les taux de base historiques, le moins tranché des cinq du côté des hausses : une hausse dans les douze mois a suivi 51 % de ses 249 mois, une baisse 18 %. Le régime seul était proche du pile ou face. La direction était portée par le niveau du 2 ans, monté au-dessus du taux des fed funds de plus que l’incrément habituel de 25 pb du FOMC quatre mois avant que le Comité ne bouge.
Deux précautions s’imposent. D’abord, le chiffre quotidien de +129 pb et le chiffre mensuel de +75 pb mesurent des choses différentes, des extrêmes de clôture à clôture contre des moyennes mensuelles, et ne se réconcilient pas l’un avec l’autre. Ensuite, la hausse de septembre 2026 n’est pas encore un retournement daté au sens de la règle de pivot : la règle exige un suivi de plus de 100 pb dans les 24 mois, que seules les prochaines décisions du FOMC peuvent fournir. D’ici là, l’épisode de 2026 est une observation en temps réel placée à côté des quinze retournements datés, pas une seizième ligne du tableau. C’est pour cette raison que les six mois ajoutés au jeu de données en septembre 2026 ne portent aucun nouvel indicateur de pivot.
État actuel et niveaux à surveiller
À août 2026 (moyennes mensuelles) : DGS2 à 4,22 %, le Fed Funds Effective Rate à 3,63 %, et le spread à +59 points de base. Cela place la dernière observation mensuelle complète dans le régime POSITIF (+25 à +100 pb), qui a historiquement précédé une hausse de la Fed supérieure à 25 pb dans les 12 mois dans 51 % des cas, une baisse dans 18 %, avec une variation médiane à terme de +26 pb. Le 16 septembre 2026, le FOMC a relevé sa fourchette cible à 3,75–4,00 % ; le 2 ans a clôturé à 4,74 % ce jour-là et la moyenne partielle de septembre place le spread près de +88 pb, proche de la frontière de +100 pb du régime TRÈS POSITIF. Voir aussi : la chronologie de la prime de terme du Trésor sur six décennies.
Niveaux à surveiller dans ce jeu de données
- Mouvement du spread au-delà de +100 pb. Si la moyenne de septembre s’installe au-dessus de +100 pb, l’observation entre dans le régime TRÈS POSITIF (n=95 mois historiques), la bande la plus mixte des cinq : 48 % ont précédé une hausse de la Fed dans les 12 mois et 39 % une baisse, parce que de tels spreads sont souvent apparus tard dans les cycles d’assouplissement plutôt que tôt dans les cycles de hausse.
- Retour du spread sous +25 pb. Un retour dans la bande NEUTRE (n=131 mois historiques) signifierait que le 2 ans a convergé vers la nouvelle fourchette cible ; cette bande porte la distribution la plus uniforme des résultats à terme (40 % baisse, 25 % hausse).
- Niveau absolu du DGS2. À 4,74 % le 16 septembre 2026, le 2 ans se situe 74 pb au-dessus du haut de la fourchette 3,75–4,00 %, ce qui se lit comme le pricing de marché d’un taux des fed funds moyen supérieur à la nouvelle fourchette sur les 24 prochains mois. Un mouvement de 25–50 pb dans une direction ou l’autre du DGS2 décalerait cette trajectoire implicite.
- Calendrier. Les prochaines réunions du FOMC décident si la hausse de septembre 2026 devient un retournement daté au sens de la règle de pivot, qui exige un suivi de plus de 100 pb dans les 24 mois ; le résultat à 12 mois de l’observation d’août 2026 sera connu en août 2027.
Ces niveaux de référence décrivent des seuils de régime historiques ; ce ne sont pas des prévisions ou des recommandations. Le régime de spread POSITIF d’août 2026 a historiquement été suivi d’une hausse dans les douze mois pour environ la moitié de ses mois, et d’une baisse pour environ un sur cinq.
Méthodologie
Données
- DGS2. US Treasury Constant Maturity 2 ans, série quotidienne de FRED, agrégée en moyenne mensuelle. Début : 1976-06.
- FEDFUNDS. Federal Funds Effective Rate, série mensuelle de FRED. Couverture jusqu’à 2026-08 à la mise à jour du 18 septembre 2026 (2026-02 dans l’édition de mai 2026).
- Dates de récession NBER. Dates de référence standard du cycle économique NBER.
- Fenêtre d’échantillonnage. 1976-06 à 2026-08, la fenêtre de chevauchement des deux séries, n = 603 observations mensuelles. Les indicateurs de pivot, le tableau des retournements et les taux de base par régime sont ceux de l’édition de mai 2026 ; les six mois ajoutés en septembre 2026 sont des observations, pas de nouveaux pivots.
Algorithme de pivot
Un « pivot majeur » dans l’une ou l’autre série est défini comme le premier mois où les trois conditions suivantes sont vraies :
- La variation à 12 mois de la moyenne mobile à 3 mois de la série inverse son signe par rapport au mois précédent.
- La série bouge de plus de 100 points de base dans la nouvelle direction dans les 24 mois suivants (confirme que le retournement n’est pas un sursaut éphémère).
- Au moins 12 mois se sont écoulés depuis le pivot majeur précédent (évite le double comptage de sursauts bilatéraux à l’intérieur d’un même cycle).
Appliqué au Fed Funds mensuel, cela identifie les 15 retournements listés. Appliqué à la moyenne mensuelle du DGS2, cela identifie 16 retournements. La sensibilité aux seuils de 75 pb et 125 pb donne respectivement 16 et 13 retournements Fed, avec le même ordre central. Le compte d’anticipation 13/15 est stable à travers ces variantes de seuil.
Définition d’« anticipé »
Un pivot de la Fed est classé comme anticipé si la moyenne mensuelle du DGS2 a varié de plus de 25 pb dans la direction éventuelle de la Fed sur les 6 mois précédant la date de pivot. Au seuil de sensibilité de ±10 pb, le compte reste à 13/15 (le cas borderline 2021-06 à +6 pb reste sous le seuil) ; à ±50 pb il tombe à 12/15 (le cas 1994-02 à +47 pb sort).
Seuils de régime de spread
Les cinq régimes sont définis par des seuils de spread à ±25 pb et ±100 pb, appliqués à la différence mensuelle DGS2 moins Fed Funds. Ces seuils ont été choisis avant le calcul des statistiques d’action future et correspondent à des démarcations communément citées dans la littérature (par ex., la bande ±25 pb est un mouvement FOMC inter-réunions typique). La sensibilité à ±50 pb et ±150 pb décale les comptes de régime mais préserve le classement qualitatif des fréquences conditionnelles de baisse/hausse.
Mesure de l’action Fed à terme
Pour chaque date d’observation, la variation Fed Funds à 12 mois à terme est la différence entre le Fed Funds 12 mois plus tard et le Fed Funds du mois actuel. « Baisse dans 12 mois » signifie que cette différence est inférieure à −25 pb ; « hausse dans 12 mois » signifie supérieure à +25 pb. Le seuil de 25 pb est un incrément FOMC standard.
Limites
- La fenêtre 1976-06 à 2026-08 couvre six récessions et plusieurs régimes monétaires. La stationnarité de la relation de lead-lag à travers les régimes n’est pas formellement testée.
- La fenêtre de 36 mois pour l’analyse de délai par extremum local a provoqué une censure dans un cas (1980-11). Une fenêtre plus longue identifierait un délai plus long dans ce cas.
- L’agrégation mensuelle du DGS2 lisse la volatilité intra-mensuelle pertinente pour l’analyse haute fréquence mais n’affecte pas les conclusions au niveau du cycle.
- Le Fed Funds Effective Rate est lui-même un résultat déterminé par le marché de la fourchette cible de la Fed. Dans le régime de taux administré post-2008, il suit le corridor IORB / ON-RRP très étroitement et se comporte comme un taux directeur ; dans les périodes antérieures il pouvait diverger légèrement de la cible.
- La relation est en partie endogène : la Fed observe le 2 ans quand elle fixe sa communication. Cela n’invalide pas l’historique mais limite combien on peut attribuer de causalité à l’un ou l’autre côté.
Reproductibilité
Le jeu de données complet, incluant les colonnes dérivées utilisées dans chaque figure de cette étude, est publié comme jeu de données téléchargeable ; les séries sous-jacentes restent soumises aux conditions de leurs producteurs (Federal Reserve Board via FRED ; dates de récession du NBER). Voir le lien du jeu de données ci-dessous.
Questions fréquentes
Le Treasury 2 ans est-il un indicateur avancé de la politique de la Fed ?
L’historique montre que sur 13 des 15 retournements de cycle de la Fed depuis 1976, le DGS2 avait déjà bougé de plus de 25 pb dans la direction éventuelle de la Fed durant les 6 mois précédents. Sur 9 de ces 15 cas, le DGS2 avait son propre retournement de cycle majeur 3 mois en médiane avant la Fed. Si cela constitue un « avance » dépend du cadrage : le 2 ans est, par construction, un taux prospectif, donc une certaine avance est mécanique. La variabilité du délai (1 à 7 mois sur les cas appariés) et l’existence d’exceptions (1990, 2021) indiquent que la relation est informative plutôt que tautologique.
Qu’a signalé le Treasury 2 ans avant la hausse de la Fed de septembre 2026 ?
Sur les moyennes mensuelles, le 2 ans est passé de 3,47 % en février 2026 à 4,22 % en août, soit +75 pb, pendant que le taux effectif des fed funds restait à 3,63 %. En clôtures quotidiennes, il a monté de 129 pb entre son plus bas du 27 février (3,38 %) et 4,67 % le 15 septembre, veille du jour où le FOMC a relevé sa fourchette cible à 3,75–4,00 %. Le spread a franchi +25 pb en mai et se situait à +59 pb en août, dans le régime POSITIF, dont le taux de base est une hausse dans les 12 mois pour 51 % des mois depuis 1976 et une baisse pour 18 %. L’épisode n’est pas encore un retournement daté au sens de la règle de pivot, qui exige un suivi de plus de 100 pb dans les 24 mois.
Pourquoi utiliser le Fed Funds Effective Rate plutôt que le taux cible ?
L’Effective Rate est le taux de marché réalisé, disponible en série mensuelle propre jusqu’à la fin des années 1950. Le taux cible (ou la fourchette cible, post-2008) est une variable administrative discrète plus difficile à manipuler en statistiques continues. Dans le régime de taux administré post-2008, l’Effective Rate suit la fourchette cible très étroitement, donc le choix n’affecte matériellement aucune des dates de pivot identifiées.
Pourquoi le signal est-il asymétrique ? Les spreads négatifs précèdent les baisses plus fiablement que les spreads positifs ne précèdent les hausses.
Une interprétation : la phase d’assouplissement d’un cycle est plus fiablement déclenchée par des conditions réelles en détérioration que le marché lit plus tôt que la Fed. La phase de resserrement, à l’inverse, suit souvent des reprises dont la Fed jauge la force par un examen prolongé des données, menant à des périodes de spread positif plus longues et moins synchronisées. De plus, les spreads positifs au-dessus de +100 pb coïncident fréquemment avec des cycles d’assouplissement profonds où le marché price des baisses supplémentaires malgré des taux déjà bas — une configuration qui ne mène pas à des hausses dans les 12 mois.
Cela peut-il être utilisé en temps réel ?
Le spread est directement observable en temps réel, tandis que les mesures par extremum local et par appariement de pivots sont rétrospectives. Le tableau à cinq régimes fournit des taux de base historiques conditionnels à l’observation actuelle du spread. Comme pour tout signal de taux de base, l’usage approprié est comme l’une des entrées parmi d’autres ; la fréquence historique de baisse à 84 % dans le régime d’inversion profonde est informative mais n’est pas une probabilité d’événement futur.
Pourquoi le jeu de données commence-t-il en 1976 ?
1976-06 est le premier mois pour lequel la série FRED DGS2 est disponible. L’étendre plus loin nécessiterait de splicer des sources alternatives pour les rendements Treasury à court terme, ce qui introduirait de l’inhomogénéité. La fenêtre de 50 ans depuis 1976 couvre six récessions américaines et quatre régimes monétaires majeurs (fin-Burns, Volcker, Greenspan, taux administré post-2008), ce qui est suffisant pour les affirmations descriptives faites ici.
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.